


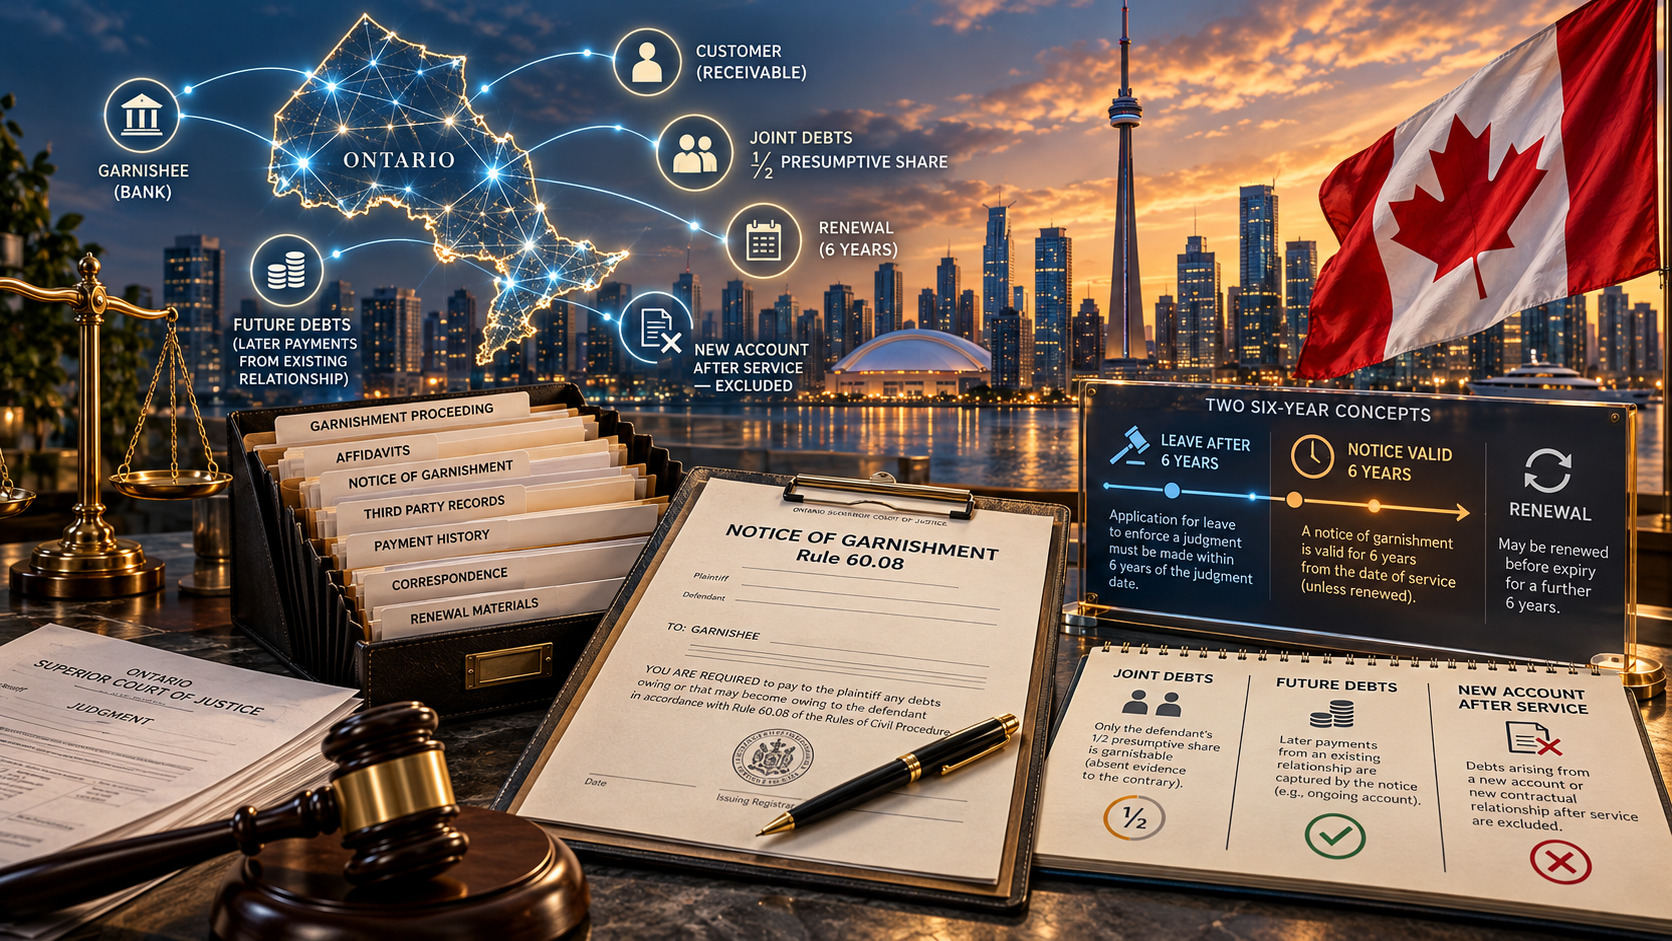
As regras de Ontário relativas à penhora de créditos combinam vários prazos que se aplicam a situações diferentes. Se tiverem decorrido seis anos desde a decisão judicial que determina o pagamento, pode ser necessária autorização do tribunal antes da emissão de um aviso de penhora. Ao mesmo tempo, o próprio aviso pode permanecer em vigor durante seis anos e ser renovado por novos períodos de seis anos.
Esses prazos regulam etapas diferentes da execução. Confundi-los é apenas uma das dificuldades práticas que podem surgir na aplicação da regra 60.08 das Regras de Processo Civil de Ontário.
A mesma disposição também limita o montante que pode ser penhorado quando um crédito pertence conjuntamente ao devedor e a outras pessoas. Em determinadas circunstâncias, permite alcançar valores que só se tornarão exigíveis no futuro e, ao mesmo tempo, exclui algumas relações jurídicas constituídas apenas depois da notificação do aviso. Por exemplo, um aviso já notificado a uma instituição financeira não abrange necessariamente os fundos existentes numa conta que o devedor abra posteriormente nessa mesma instituição.
Assim, o mecanismo pode produzir efeitos durante anos sem se transformar numa penhora geral de tudo o que o devedor venha a receber no futuro. Na execução em Ontário, a data em que a obrigação surgiu, a titularidade jurídica dos valores e a origem do pagamento podem ser tão importantes quanto o próprio montante.
A regra 60.08 é um mecanismo de execução, não uma forma de criar a dívida
A regra 60.08 aplica-se quando o credor já dispõe de uma decisão que determina o pagamento ou a recuperação de uma quantia em dinheiro. Com base nessa decisão, é possível dirigir a execução contra créditos que um terceiro deve ao devedor.
Esse terceiro pode ser, conforme as circunstâncias, uma instituição financeira, um empregador, um cliente ou contratante da empresa devedora, ou qualquer outra pessoa obrigada a efetuar um pagamento ao devedor.
Esta distinção é essencial. A penhora não cria uma obrigação que antes não existia. O credor deve primeiro identificar um crédito efetivamente devido ao devedor e, em seguida, verificar se esse crédito se enquadra nos limites temporais, patrimoniais e processuais da regra 60.08.
Seis anos desde a decisão e seis anos de vigência do aviso são prazos diferentes
A regra 60.08 prevê dois períodos distintos de seis anos que não devem ser confundidos.
O primeiro diz respeito à antiguidade da própria decisão judicial.
Se tiverem decorrido seis anos ou mais desde a data da decisão, o credor, em regra, não pode simplesmente obter um novo aviso de penhora. Primeiro, deve obter autorização do tribunal. Essa autorização também pode ser necessária quando a execução da decisão estiver sujeita ao cumprimento de determinada condição.
Pode, portanto, existir uma etapa processual adicional antes mesmo de a penhora começar.
A autorização judicial também não produz efeitos indefinidamente. Se for concedida, mas o aviso de penhora não for emitido no prazo de um ano, a autorização deixa de produzir efeito. O credor pode apresentar novo pedido, mas não pode apoiar-se indefinidamente na autorização anterior.
O segundo período de seis anos não diz respeito à antiguidade da decisão, mas à duração do próprio aviso de penhora depois de emitido.
Esta diferença pode ser especialmente importante em processos de execução mais antigos. Uma decisão pode ser relativamente recente enquanto um aviso já existente se aproxima do fim da sua vigência. Também pode ocorrer o contrário: não existir qualquer aviso em vigor, mas terem decorrido mais de seis anos desde a decisão, tornando necessária a autorização judicial antes da emissão de um novo aviso.
São duas situações processuais diferentes e exigem medidas diferentes.
O aviso de penhora pode permanecer em vigor por seis anos e ser renovado
Depois de emitido, o aviso de penhora permanece em vigor durante seis anos a contar da data da sua emissão.
As regras de Ontário permitem renová-lo por mais um período de seis anos. Se forem cumpridos os requisitos aplicáveis, também podem ser efetuadas novas renovações.
O momento da renovação é importante. A questão deve ser tratada antes de o aviso existente expirar. Por isso, a data de vencimento deve ser considerada um prazo relevante da execução e não uma simples formalidade administrativa.
Para alguns credores, uma duração tão longa pode ter considerável importância comercial.
Por exemplo, uma empresa devedora pode ter direito a receber pagamentos de um cliente conhecido durante um período prolongado. Se o crédito em causa estiver abrangido pela penhora, o aviso pode atingir quantias que se tornem exigíveis gradualmente e não apenas valores já devidos no momento da primeira notificação.
No entanto, um aviso válido durante seis anos não equivale a uma penhora automática de qualquer ativo que o devedor venha a adquirir durante esse período.
A duração do aviso e o conjunto de créditos que ele pode efetivamente atingir são questões distintas.
O credor deve, portanto, acompanhar tanto o período de vigência do documento quanto a natureza jurídica das obrigações que pretende sujeitar à penhora.
Um crédito conjunto não significa que todo o montante possa ser penhorado
A regra 60.08 estabelece um regime específico quando uma dívida é devida conjuntamente ao devedor e a um ou mais cotitulares.
O ponto de partida não é o direito do credor de penhorar o valor total.
Em regra, metade do crédito é considerada penhorável, salvo se o tribunal determinar que, nas circunstâncias concretas, deve ser aplicada uma proporção superior ou inferior.
Esta questão é importante sempre que o direito ao pagamento não pertença exclusivamente ao devedor, mas seja partilhado com outra pessoa.
Por isso, o valor nominal de um crédito conjunto não deve ser automaticamente considerado como a quantia integralmente disponível para satisfazer a decisão judicial.
As regras também protegem a posição do cotitular. Se o terceiro declarar que a dívida é devida conjuntamente, o cotitular deve ser incluído no procedimento por meio das notificações exigidas. Em caso de litígio, o tribunal pode determinar os direitos e obrigações do devedor, do terceiro, do cotitular e de outras pessoas afetadas.
Para o credor, isso significa que a estrutura jurídica dos direitos sobre o crédito deve ser analisada antes de se estimar de forma realista quanto poderá ser recuperado.
Em particular, pode ser necessário determinar:
- a quem pertence juridicamente o crédito;
- se o direito do devedor é exclusivo ou conjunto;
- se outra pessoa reivindica um direito próprio sobre os valores;
- se existem fundamentos para o tribunal adotar uma proporção diferente da metade.
A simples indicação de titularidade “conjunta” em documentos bancários ou comerciais não é suficiente para resolver a questão. É necessário examinar a natureza jurídica concreta do crédito.
O aviso pode atingir valores que só se tornarão exigíveis posteriormente
Uma das características importantes da penhora em Ontário é que ela não está necessariamente limitada aos montantes já exigíveis no dia em que o aviso é notificado.
Em determinadas circunstâncias, pode abranger um crédito que se torne exigível durante os seis anos seguintes à notificação. Também pode atingir uma obrigação cujo pagamento dependa do cumprimento de determinada condição dentro desse mesmo período.
Isto pode ser particularmente relevante quando o devedor mantém uma relação comercial continuada com um terceiro conhecido.
Por exemplo, um cliente pode já estar obrigado a pagar determinada quantia a uma empresa devedora ao abrigo de um contrato existente, embora a data concreta do pagamento ainda não tenha chegado. O simples facto de o pagamento ocorrer mais tarde não significa necessariamente que a obrigação fique fora da penhora.
A mesma questão pode surgir em relação a pagamentos condicionais.
Uma quantia pode tornar-se exigível após a conclusão de trabalhos, uma entrega, a aprovação de uma prestação, o decurso de determinado prazo ou a verificação de outra condição contratual. Se a obrigação subjacente estiver abrangida pela regra 60.08, os efeitos do aviso podem ir muito além do valor já exigível na data da notificação.
A jurisprudência de Ontário também demonstra que o efeito continuado deste tipo de aviso tem consequências práticas. O terceiro deve fornecer informações exatas sobre as dívidas abrangidas pelo procedimento, e uma declaração substancialmente inexata pode provocar consequências processuais significativas.
Identificar o terceiro é, portanto, apenas o primeiro passo.
Para o credor, são igualmente importantes as seguintes perguntas:
Que obrigação concreta o terceiro tem perante o devedor? Quando se tornará exigível? E essa obrigação está abrangida pelo aviso já em vigor?
Um pagamento futuro e uma nova relação jurídica não são a mesma coisa
A possibilidade de atingir valores que só se tornarão exigíveis no futuro tem um limite importante.
A regra 60.08 distingue entre um pagamento futuro decorrente de uma obrigação já abrangida pelo aviso e determinadas relações jurídicas novas constituídas apenas depois da sua notificação.
Esta diferença é especialmente relevante no caso das contas bancárias.
Quando o terceiro é uma instituição financeira, os fundos existentes numa conta aberta depois da notificação do aviso ficam excluídos da regra aplicável a determinados créditos futuros.
A consequência pode não ser intuitiva.
O credor pode ter notificado validamente um aviso de penhora a um banco. O aviso pode continuar em vigor durante vários anos. Posteriormente, o devedor abre outra conta na mesma instituição.
No entanto, o facto de o aviso inicial continuar válido não significa que os fundos depositados nessa nova conta fiquem automaticamente sujeitos à penhora.
A data de abertura da conta pode, portanto, tornar-se um elemento decisivo.
Existem exclusões semelhantes noutros contextos.
Se a relação laboral começar apenas depois da notificação do aviso, os valores devidos no âmbito desse novo emprego não são tratados da mesma forma que os pagamentos decorrentes de uma relação laboral já existente na data da notificação.
Da mesma forma, fica excluído o crédito resultante de um contrato de seguro celebrado depois da notificação do aviso.
Isto revela um dos principais limites da penhora de longa duração em Ontário:
um aviso pode continuar a atingir determinados créditos no futuro, mas não acompanha automaticamente o devedor em cada nova relação económica constituída posteriormente.
O que o credor deve verificar antes de confiar na penhora
Para um credor estrangeiro que procura a cobrança de dívidas no Canadá, a penhora em Ontário pode ser particularmente eficaz quando já se conhece o banco do devedor, um dos seus clientes ou outra fonte de pagamento.
No entanto, identificar o terceiro é apenas o primeiro passo. Também é necessário determinar se o crédito em causa está efetivamente abrangido pela regra 60.08, quais os prazos aplicáveis e se o direito aos valores pertence exclusivamente ao devedor ou conjuntamente a outras pessoas.
Antes de recorrer a este mecanismo, o credor deve verificar:
- se existe uma decisão executória que determine o pagamento ou a recuperação de uma quantia em dinheiro;
- quanto tempo decorreu desde a sua emissão;
- se é necessária autorização do tribunal antes da emissão do aviso;
- quando um aviso existente foi emitido e quando expirará;
- se precisa de ser renovado antes dessa data;
- qual é a obrigação pecuniária concreta que o terceiro tem perante o devedor;
- se o crédito pertence exclusivamente ao devedor ou conjuntamente a outra pessoa;
- quando surgiu a obrigação subjacente;
- se um pagamento futuro decorre de uma relação já existente ou de uma nova relação criada depois da notificação;
- e se existe alguma limitação legal capaz de reduzir o valor efetivamente recuperável.
A cronologia pode ser tão importante quanto o montante.
Saber que o devedor utiliza determinado banco pode não ser suficiente se a conta relevante tiver sido aberta depois da notificação do aviso. Da mesma forma, uma relação comercial continuada entre o devedor e um cliente não permite, por si só, determinar quais pagamentos futuros serão efetivamente abrangidos pela penhora. E o facto de a execução continuar durante vários anos não elimina a necessidade de controlar a expiração e a renovação atempada do aviso.
A regra 60.08 de Ontário é, portanto, mais do que um simples mecanismo destinado a alcançar dinheiro que um terceiro já detenha ou deva pagar.
Pode produzir efeitos durante um período prolongado e abranger determinados créditos que só se tornarão exigíveis no futuro. A sua eficácia depende, porém, de várias distinções fáceis de ignorar: a antiguidade da decisão em comparação com a duração do aviso, a participação do devedor num crédito conjunto e a diferença entre um pagamento futuro e uma relação jurídica inteiramente nova constituída depois da notificação.
Para um credor que planeia a execução em Ontário, são precisamente estes detalhes que podem determinar se a penhora se torna um instrumento duradouro de recuperação ou permite cobrar muito menos do que inicialmente esperado.


