


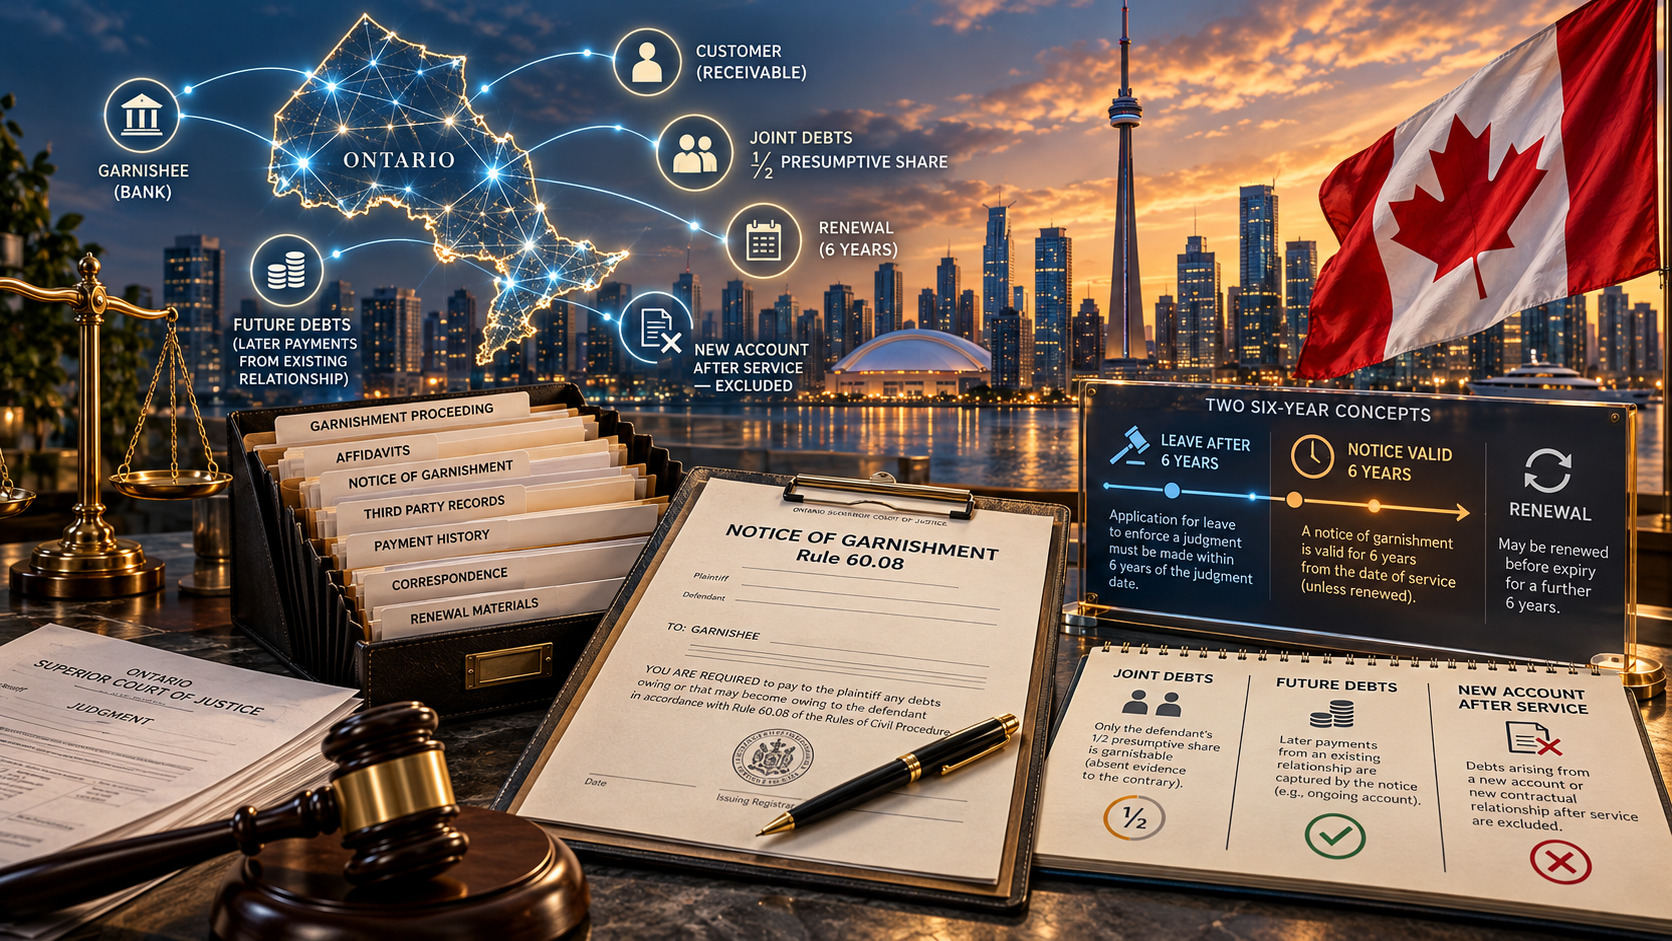
Las normas de Ontario sobre el embargo de créditos combinan varios plazos que responden a situaciones distintas. Si han transcurrido seis años desde la resolución judicial que ordena el pago, puede ser necesario obtener autorización del tribunal antes de emitir un aviso de embargo. Al mismo tiempo, el propio aviso puede permanecer vigente durante seis años y renovarse por nuevos períodos de seis años.
Estos plazos regulan etapas diferentes de la ejecución. Confundirlos es solo una de las dificultades prácticas que puede plantear la regla 60.08 de las Reglas de Procedimiento Civil de Ontario.
La misma disposición también limita lo que puede embargarse cuando un crédito pertenece conjuntamente al deudor y a otras personas. En determinadas circunstancias permite alcanzar cantidades que solo serán exigibles más adelante y, al mismo tiempo, excluye ciertas relaciones jurídicas creadas después de la notificación del aviso. Por ejemplo, un aviso ya notificado a una entidad financiera no necesariamente alcanza los fondos depositados en una cuenta que el deudor abra posteriormente en esa misma entidad.
El mecanismo puede, por tanto, producir efectos durante años sin convertirse en un embargo general de todo lo que el deudor reciba en el futuro. En una ejecución en Ontario, la fecha en que nace la obligación, la titularidad jurídica del crédito y el origen del pago pueden ser tan importantes como su importe.
La regla 60.08 es un mecanismo de ejecución, no una forma de crear la deuda
La regla 60.08 se aplica cuando el acreedor ya dispone de una resolución que ordena el pago o la recuperación de una suma de dinero. A partir de esa resolución, puede dirigirse la ejecución contra créditos que un tercero adeuda al deudor.
Ese tercero puede ser, según las circunstancias, una entidad financiera, un empleador, un cliente o contratante de la empresa deudora, o cualquier otra persona obligada a efectuar un pago a favor del deudor.
Esta distinción es esencial. El embargo no crea una obligación que antes no existía. El acreedor debe identificar primero un crédito realmente debido al deudor y después determinar si ese crédito queda comprendido dentro de los límites temporales, patrimoniales y procesales de la regla 60.08.
Seis años desde la resolución y seis años de vigencia del aviso son plazos distintos
La regla 60.08 contiene dos períodos diferentes de seis años que no deben confundirse.
El primero se refiere a la antigüedad de la propia resolución judicial.
Si han transcurrido seis años o más desde la fecha de la resolución, el acreedor, por regla general, no puede simplemente obtener un nuevo aviso de embargo. Antes debe solicitar autorización al tribunal. Esa autorización también puede ser necesaria cuando la ejecución de la resolución está sujeta al cumplimiento de una determinada condición.
Por tanto, puede existir una fase procesal adicional incluso antes de que comience el embargo.
La autorización judicial tampoco tiene una vigencia indefinida. Si se concede, pero el aviso de embargo no se emite dentro del plazo de un año, la autorización deja de producir efectos. El acreedor puede solicitarla de nuevo, pero no puede apoyarse indefinidamente en la autorización anterior.
El segundo período de seis años no se refiere a la antigüedad de la resolución, sino a la duración del propio aviso de embargo una vez emitido.
Esta diferencia puede ser especialmente importante en expedientes de ejecución antiguos. Una resolución puede ser relativamente reciente mientras que un aviso ya existente esté próximo a expirar. También puede ocurrir lo contrario: que no exista un aviso vigente, pero que hayan transcurrido más de seis años desde la resolución y sea necesario obtener autorización antes de emitir uno nuevo.
Son dos situaciones procesales distintas y requieren actuaciones diferentes.
El aviso de embargo puede mantenerse vigente durante seis años y renovarse
Una vez emitido, el aviso de embargo permanece en vigor durante seis años desde la fecha de su emisión.
Las normas de Ontario permiten renovarlo por otro período de seis años. Si se cumplen los requisitos aplicables, también pueden realizarse renovaciones posteriores.
El momento de la renovación es importante. Debe abordarse antes de que expire el aviso vigente. Por ello, su fecha de vencimiento debe tratarse como un plazo relevante de la ejecución y no como una simple formalidad administrativa.
Para algunos acreedores, una duración tan prolongada puede tener una importancia comercial considerable.
Por ejemplo, una empresa deudora puede tener derecho a recibir pagos de un cliente conocido durante un período prolongado. Si el crédito correspondiente queda dentro del ámbito del embargo, el aviso puede alcanzar cantidades que se hagan exigibles progresivamente y no solo el dinero que ya debía pagarse en el momento de la primera notificación.
Sin embargo, un aviso con una duración de seis años no equivale a un embargo automático de cualquier activo que el deudor pueda adquirir durante ese período.
La duración del aviso y el conjunto de créditos que puede alcanzar son dos cuestiones diferentes.
Por tanto, el acreedor debe controlar tanto la vigencia del documento como la naturaleza jurídica de las obligaciones que pretende someter a embargo.
Un crédito conjunto no significa que pueda embargarse todo el importe
La regla 60.08 establece un régimen específico cuando una deuda es pagadera conjuntamente al deudor y a uno o varios cotitulares.
El punto de partida no es que el acreedor pueda embargar la totalidad.
Como regla general, se considera embargable la mitad del crédito, salvo que el tribunal determine que, en las circunstancias concretas, debe aplicarse una proporción mayor o menor.
Esta cuestión es importante cuando el derecho al pago no pertenece exclusivamente al deudor, sino conjuntamente con otra persona.
Por ello, el valor nominal de un crédito conjunto no debe considerarse automáticamente como la suma íntegramente disponible para satisfacer la resolución judicial.
Las normas también tienen en cuenta la posición del cotitular. Si el tercero declara que la deuda es conjunta, el cotitular debe ser incorporado al procedimiento mediante las notificaciones correspondientes. En caso de controversia, el tribunal puede determinar los derechos y obligaciones del deudor, del tercero embargado, del cotitular y de otras personas afectadas.
Para el acreedor, esto significa que debe analizarse la estructura jurídica del crédito antes de estimar de forma realista cuánto puede recuperarse.
En particular, puede ser necesario determinar:
- a quién pertenece jurídicamente el crédito;
- si el derecho del deudor es exclusivo o conjunto;
- si otra persona reivindica un derecho propio sobre los fondos;
- y si existen motivos para que el tribunal se aparte de la referencia inicial de la mitad.
La simple indicación de una titularidad “conjunta” en documentos bancarios o comerciales no basta, por tanto, para resolver la cuestión. Debe examinarse la naturaleza jurídica concreta del crédito.
El aviso puede alcanzar cantidades que solo sean exigibles más adelante
Una de las características importantes del embargo en Ontario es que no queda necesariamente limitado a las cantidades que ya eran exigibles el día en que se notificó el aviso.
En determinadas circunstancias, puede alcanzar un crédito que se haga exigible durante los seis años posteriores a la notificación. También puede abarcar obligaciones cuyo pago dependa del cumplimiento de una condición dentro de ese mismo período.
Esto puede ser especialmente relevante cuando el deudor mantiene una relación comercial continuada con un tercero conocido.
Por ejemplo, un cliente puede estar ya obligado a pagar a una empresa deudora en virtud de un contrato existente, aunque la fecha concreta de pago todavía no haya llegado. El hecho de que el pago deba realizarse más adelante no significa por sí solo que la obligación quede fuera del embargo.
La misma cuestión puede surgir con pagos condicionales.
Una cantidad puede pasar a ser exigible tras la finalización de unos trabajos, una entrega, la certificación de una prestación, el vencimiento de un plazo o el cumplimiento de otra condición contractual. Si la obligación subyacente queda comprendida en la regla 60.08, los efectos del aviso pueden ir mucho más allá del importe que ya era exigible en la fecha de notificación.
La jurisprudencia de Ontario también demuestra que el efecto continuado de este tipo de aviso tiene consecuencias prácticas. El tercero embargado debe proporcionar información exacta sobre las deudas afectadas por el procedimiento, y una declaración sustancialmente inexacta puede producir consecuencias procesales importantes.
Identificar al tercero, por tanto, es solo el primer paso.
Para el acreedor son igualmente importantes estas preguntas:
¿Qué obligación concreta tiene el tercero frente al deudor? ¿Cuándo será exigible? ¿Y queda esa obligación dentro del alcance del aviso ya vigente?
Un pago futuro y una nueva relación jurídica no son lo mismo
La posibilidad de alcanzar cantidades que solo serán exigibles en el futuro tiene un límite importante.
La regla 60.08 distingue entre un pago futuro derivado de una obligación ya comprendida en el aviso y determinadas relaciones jurídicas nuevas creadas únicamente después de su notificación.
Esta diferencia es especialmente relevante en el caso de las cuentas bancarias.
Cuando el tercero embargado es una entidad financiera, los fondos existentes en una cuenta abierta después de la notificación del aviso quedan fuera del régimen correspondiente a determinados créditos futuros.
La consecuencia puede resultar poco intuitiva.
Un acreedor puede haber notificado correctamente un aviso de embargo a un banco. El aviso puede seguir vigente durante varios años. Más tarde, el deudor abre otra cuenta en esa misma entidad.
Sin embargo, el hecho de que el aviso inicial continúe vigente no significa que los fondos de esa nueva cuenta queden automáticamente embargados.
La fecha de apertura de la cuenta puede, por tanto, convertirse en un dato decisivo.
Existen exclusiones similares en otros ámbitos.
Si la relación laboral comienza únicamente después de la notificación del aviso, las cantidades debidas como consecuencia de ese nuevo empleo no se tratan del mismo modo que los pagos derivados de una relación laboral ya existente en la fecha de notificación.
De manera similar, queda excluido el crédito derivado de un contrato de seguro celebrado después de la notificación del aviso.
Esto revela uno de los principales límites del embargo de larga duración en Ontario:
un aviso puede seguir alcanzando determinados créditos en el futuro, pero no acompaña automáticamente al deudor en cada nueva relación económica que este cree posteriormente.
Qué debería comprobar el acreedor antes de confiar en el embargo
Para un acreedor extranjero que persigue el cobro de deudas en Canadá, el embargo en Ontario puede ser especialmente eficaz cuando ya se conoce el banco del deudor, uno de sus clientes u otra fuente de pago.
Sin embargo, identificar al tercero es solo el primer paso. También debe determinarse si el crédito correspondiente queda realmente comprendido en la regla 60.08, qué plazos son aplicables y si el derecho sobre los fondos pertenece exclusivamente al deudor o conjuntamente con otras personas.
Antes de basarse en este mecanismo, conviene comprobar:
- si existe una resolución ejecutable que ordena el pago o la recuperación de una suma de dinero;
- cuánto tiempo ha transcurrido desde su emisión;
- si es necesaria la autorización del tribunal antes de emitir el aviso;
- cuándo se emitió un aviso ya existente y cuándo expirará;
- si debe renovarse antes de esa fecha;
- qué obligación económica concreta tiene el tercero frente al deudor;
- si el crédito pertenece exclusivamente al deudor o conjuntamente con otra persona;
- cuándo nació la obligación subyacente;
- si un pago futuro deriva de una relación ya existente o de una nueva relación creada después de la notificación;
- y si existe alguna limitación legal capaz de reducir la cantidad realmente recuperable.
La cronología puede ser tan importante como el importe.
Saber que el deudor opera con un determinado banco puede no ser suficiente si la cuenta relevante se abrió después de la notificación del aviso. Del mismo modo, una relación comercial continuada entre el deudor y uno de sus clientes no permite por sí sola determinar qué pagos futuros quedarán efectivamente sujetos al embargo. Y el hecho de que la ejecución continúe durante años no elimina la necesidad de controlar la expiración y la renovación oportuna del aviso.
La regla 60.08 de Ontario es, por tanto, algo más que un mecanismo para interceptar dinero que un tercero ya posee o debe pagar.
Puede producir efectos durante un período prolongado y alcanzar determinados créditos que solo serán exigibles en el futuro. Su eficacia, sin embargo, depende de varias distinciones fáciles de pasar por alto: la antigüedad de la resolución frente a la duración del aviso, la participación del deudor en un crédito conjunto y la diferencia entre un pago futuro y una relación jurídica completamente nueva creada después de la notificación.
Para un acreedor que planifica la ejecución en Ontario, precisamente estos detalles pueden determinar si el embargo se convierte en una herramienta estable de recuperación o permite cobrar mucho menos de lo esperado.


