


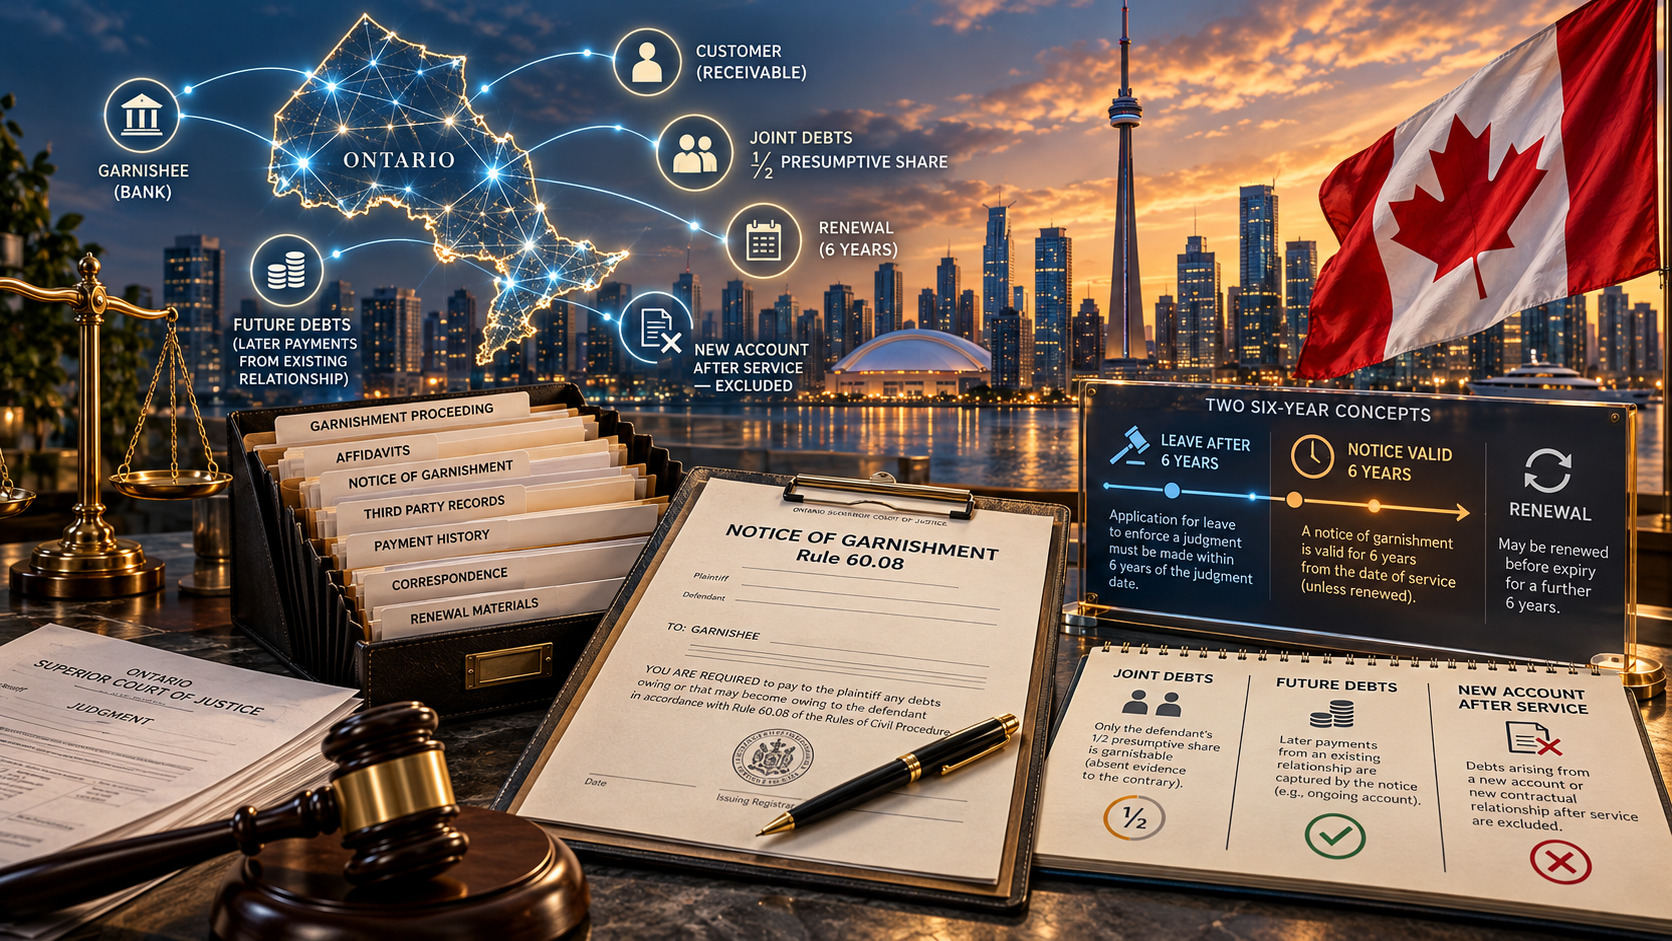
Les règles ontariennes relatives à la saisie-arrêt combinent plusieurs délais qui répondent à des logiques différentes. Lorsqu’une décision ordonnant le paiement d’une somme remonte à six ans ou plus, l’autorisation du tribunal peut être nécessaire avant l’émission d’un avis de saisie-arrêt. Dans le même temps, cet avis peut lui-même rester en vigueur pendant six ans et être renouvelé pour de nouvelles périodes de six ans.
Ces délais concernent des étapes différentes de l’exécution. Les confondre n’est que l’une des difficultés pratiques que peut soulever la règle 60.08 des Règles de procédure civile de l’Ontario.
La même disposition limite également les montants pouvant être saisis lorsqu’une créance appartient conjointement au débiteur et à d’autres personnes. Elle permet, dans certaines situations, de viser des sommes qui ne deviendront exigibles que plus tard, tout en excluant certains rapports juridiques créés après la signification de l’avis. Ainsi, un avis déjà signifié à une institution financière ne vise pas nécessairement les fonds déposés sur un compte que le débiteur ouvre ultérieurement auprès de cette même institution.
Le mécanisme peut donc produire des effets pendant plusieurs années sans pour autant constituer une saisie générale de tout ce que le débiteur recevra à l’avenir. En Ontario, la date de naissance de l’obligation, la titularité juridique des sommes et l’origine du paiement peuvent être aussi importantes que son montant.
La règle 60.08 est un mécanisme d’exécution, non un moyen d’établir la dette
La règle 60.08 s’applique lorsqu’un créancier dispose déjà d’une décision ordonnant le paiement ou le recouvrement d’une somme d’argent. Elle lui permet de poursuivre l’exécution sur une dette qu’un tiers doit au débiteur.
Ce tiers peut être, selon les circonstances, une institution financière, un employeur, un client ou donneur d’ordre d’une entreprise débitrice, ou encore toute autre personne tenue d’effectuer un paiement au débiteur.
Cette distinction est essentielle. La saisie-arrêt ne crée pas une obligation qui n’existait pas auparavant. Le créancier doit d’abord déterminer qu’un tiers est effectivement débiteur d’une somme envers le débiteur visé par l’exécution, puis vérifier si cette créance entre dans les limites temporelles, patrimoniales et procédurales de la règle 60.08.
Six ans depuis la décision et six ans de validité de l’avis sont deux délais différents
La règle 60.08 prévoit deux périodes distinctes de six ans qui ne doivent pas être confondues.
La première concerne l’ancienneté de la décision judiciaire elle-même.
Si six ans ou plus se sont écoulés depuis la date de la décision, le créancier ne peut généralement pas simplement faire émettre un nouvel avis de saisie-arrêt. Il doit d’abord obtenir l’autorisation du tribunal. Cette autorisation est également requise lorsque l’exécution de la décision dépend de la réalisation d’une condition.
Un stade procédural supplémentaire peut donc apparaître avant même le début de la saisie-arrêt.
L’autorisation judiciaire est elle aussi soumise à une limite temporelle. Si elle est accordée mais que l’avis de saisie-arrêt n’est pas émis dans l’année qui suit, l’autorisation cesse de produire effet. Le créancier peut présenter une nouvelle demande, mais ne peut pas se prévaloir indéfiniment de l’autorisation initiale.
La seconde période de six ans concerne non pas l’ancienneté de la décision, mais la durée de validité de l’avis de saisie-arrêt une fois celui-ci émis.
Cette distinction est particulièrement importante dans les dossiers d’exécution anciens. Une décision judiciaire peut être relativement récente alors qu’un avis déjà en vigueur approche de son expiration. À l’inverse, aucun avis ne peut être en cours alors que la décision date de plus de six ans, ce qui impose d’obtenir une autorisation avant d’en faire émettre un nouveau.
Il s’agit de deux situations procédurales différentes qui appellent des démarches différentes.
Un avis de saisie-arrêt peut rester valable six ans et être renouvelé
Une fois émis, l’avis de saisie-arrêt reste en vigueur pendant six ans à compter de sa date d’émission.
Les règles de l’Ontario permettent de le renouveler pour une nouvelle période de six ans. D’autres renouvellements sont également possibles lorsque les conditions applicables sont respectées.
Le moment du renouvellement est important. Celui-ci doit être traité avant l’expiration de l’avis en vigueur. La date d’expiration doit donc être considérée comme une véritable échéance d’exécution et non comme une simple formalité administrative.
Pour certains créanciers, une durée aussi longue peut avoir une importance commerciale considérable.
Une société débitrice peut, par exemple, avoir droit à des paiements échelonnés provenant d’un client connu. Si la créance concernée entre dans le champ de la saisie-arrêt, l’avis peut produire des effets sur des sommes devenant exigibles progressivement et pas uniquement sur celles déjà dues au moment de sa première signification.
Mais un avis valable six ans ne signifie pas que tous les biens ou toutes les sommes que le débiteur acquerra pendant cette période sont automatiquement saisis.
La durée de validité de l’avis et l’étendue des créances qu’il peut effectivement viser sont deux questions distinctes.
Le créancier doit donc surveiller à la fois la durée de l’avis et la nature juridique des obligations qu’il souhaite soumettre à la saisie-arrêt.
Une créance conjointe ne signifie pas que la totalité du montant peut être saisie
La règle 60.08 prévoit un régime particulier lorsqu’une dette est due conjointement au débiteur visé par l’exécution et à un ou plusieurs cotitulaires.
Le principe de départ n’est pas que le créancier puisse saisir l’intégralité de la somme.
En règle générale, la moitié de la créance est considérée comme saisissable, sauf si le tribunal détermine qu’une part supérieure ou inférieure doit être retenue dans le cas d’espèce.
Cette règle devient importante lorsque le droit au paiement appartient au débiteur avec une autre personne.
Il serait donc imprudent de considérer automatiquement la valeur nominale d’une créance conjointe comme la somme entièrement disponible pour satisfaire la décision judiciaire.
Les règles protègent également les intérêts du cotitulaire. Si le tiers déclare que la dette est due conjointement, le cotitulaire doit être associé à la procédure conformément aux exigences applicables. En cas de contestation, le tribunal peut déterminer les droits et obligations du débiteur, du tiers saisi, du cotitulaire et des autres personnes concernées.
Pour le créancier, cela signifie que la structure des droits sur la créance doit être examinée avant toute estimation réaliste du montant susceptible d’être recouvré.
Il peut notamment être nécessaire de déterminer :
- à qui la créance appartient juridiquement ;
- si le droit du débiteur est exclusif ou conjoint ;
- si une autre personne revendique un droit propre sur les sommes concernées ;
- et s’il existe des raisons permettant au tribunal de retenir une part différente de la moitié.
La seule mention d’une détention « conjointe » dans des documents bancaires ou commerciaux ne suffit donc pas à trancher la question. La nature juridique précise de la créance doit être vérifiée.
L’avis peut viser des sommes qui ne deviendront exigibles que plus tard
L’une des caractéristiques importantes de la saisie-arrêt en Ontario est qu’elle n’est pas nécessairement limitée aux sommes déjà exigibles le jour où l’avis est signifié.
Dans certaines conditions, elle peut viser une créance qui devient exigible pendant les six années suivant la signification de l’avis. Elle peut également concerner une obligation qui devient payable si une condition se réalise au cours de cette période.
Cette possibilité peut être particulièrement importante lorsque le débiteur entretient une relation commerciale suivie avec un tiers connu.
Par exemple, un client peut déjà être tenu de payer une société débitrice en vertu d’un contrat existant, même si l’échéance de paiement n’est pas encore arrivée. Le seul fait que la somme soit due ultérieurement ne suffit pas nécessairement à la placer hors du champ de la saisie-arrêt.
La même question peut se poser pour les paiements conditionnels.
Une somme peut devenir payable après l’achèvement de travaux, une livraison, la validation d’une prestation, l’expiration d’un délai ou la réalisation d’une autre condition contractuelle. Lorsque l’obligation sous-jacente entre dans le champ de la règle 60.08, les effets de l’avis peuvent aller bien au-delà du montant déjà exigible à la date de sa signification.
La jurisprudence ontarienne montre également que cette obligation continue n’est pas purement théorique. Le tiers saisi doit fournir des renseignements exacts sur les dettes concernées par la procédure, et une déclaration substantiellement inexacte peut entraîner des conséquences procédurales sérieuses.
Identifier le tiers saisi n’est donc que la première étape.
Pour le créancier, d’autres questions sont tout aussi importantes :
Quelle obligation précise le tiers a-t-il envers le débiteur ? Quand deviendra-t-elle exigible ? Et cette obligation entre-t-elle dans le champ de l’avis déjà en vigueur ?
Un paiement futur et un nouveau rapport juridique ne sont pas la même chose
La possibilité de saisir des sommes qui deviendront exigibles ultérieurement connaît une limite importante.
La règle 60.08 distingue un paiement futur découlant d’une obligation déjà comprise dans le champ de l’avis de certains rapports juridiques nouveaux créés seulement après sa signification.
Cette distinction est particulièrement importante pour les comptes bancaires.
Lorsque le tiers saisi est une institution financière, les fonds détenus sur un compte ouvert après la signification de l’avis sont exclus du régime applicable aux créances futures.
Le résultat peut sembler contre-intuitif.
Un créancier peut avoir régulièrement signifié un avis de saisie-arrêt à une banque. Cet avis peut encore rester valable pendant plusieurs années. Le débiteur peut ensuite ouvrir un nouveau compte auprès de la même banque.
Pour autant, la validité continue de l’avis initial ne signifie pas que les fonds déposés sur ce nouveau compte seront automatiquement saisis.
La date d’ouverture du compte peut donc devenir un élément déterminant.
Des exclusions comparables existent dans d’autres situations.
Si la relation de travail commence seulement après la signification de l’avis, les sommes dues au titre de ce nouvel emploi ne sont pas traitées de la même manière que les paiements provenant d’une relation de travail déjà existante au moment de la signification.
Il en va de même pour une créance provenant d’un contrat d’assurance conclu après la signification de l’avis.
Cette distinction révèle l’une des principales limites de la saisie-arrêt de longue durée en Ontario :
un avis peut continuer à viser certaines créances dans le temps, mais il ne suit pas automatiquement le débiteur dans chaque nouvelle relation économique créée par la suite.
Ce que le créancier doit vérifier avant de compter sur la saisie-arrêt
Pour un créancier étranger engagé dans un recouvrement de créances au Canada, la saisie-arrêt en Ontario peut être particulièrement efficace lorsque la banque du débiteur, l’un de ses clients ou une autre source de paiement est déjà identifié.
L’identification du tiers n’est toutefois que la première étape. Le créancier doit également déterminer si la créance visée entre bien dans le champ de la règle 60.08, quels délais sont applicables et si le droit aux fonds appartient exclusivement au débiteur ou conjointement à d’autres personnes.
Avant de s’appuyer sur ce mécanisme, il convient notamment de vérifier :
- s’il existe une décision exécutoire ordonnant le paiement ou le recouvrement d’une somme d’argent ;
- combien de temps s’est écoulé depuis cette décision ;
- si l’autorisation du tribunal est nécessaire avant l’émission d’un avis ;
- quand un avis existant a été émis et à quelle date il expirera ;
- si son renouvellement doit intervenir avant cette échéance ;
- quelle obligation pécuniaire précise le tiers a envers le débiteur ;
- si la créance appartient uniquement au débiteur ou conjointement avec une autre personne ;
- à quelle date l’obligation sous-jacente est née ;
- si un paiement futur découle d’un rapport déjà existant ou d’un nouveau rapport créé après la signification ;
- et si des limitations légales peuvent réduire le montant réellement susceptible d’être recouvré.
La chronologie peut être aussi importante que le montant.
Savoir que le débiteur est client d’une banque donnée peut ne pas suffire si le compte concerné a été ouvert après la signification de l’avis. De même, le maintien d’une relation commerciale entre le débiteur et son client ne permet pas, à lui seul, de déterminer quels paiements futurs seront effectivement visés. Enfin, le fait qu’une procédure d’exécution se poursuive pendant plusieurs années ne dispense pas le créancier de surveiller l’expiration et le renouvellement de l’avis.
La règle 60.08 de l’Ontario est donc plus qu’un simple mécanisme permettant d’intercepter une somme déjà détenue ou due par un tiers.
Elle peut produire des effets sur une longue période et viser certaines créances qui ne deviendront exigibles que plus tard. Son efficacité dépend toutefois de plusieurs distinctions faciles à négliger : l’ancienneté de la décision par rapport à la durée de l’avis, la part du débiteur dans une créance conjointe et la différence entre un paiement futur et un nouveau rapport juridique créé après la signification.
Pour un créancier qui organise l’exécution en Ontario, ce sont précisément ces détails qui peuvent déterminer si la saisie-arrêt devient un outil durable de recouvrement ou permet de récupérer beaucoup moins que prévu.


