


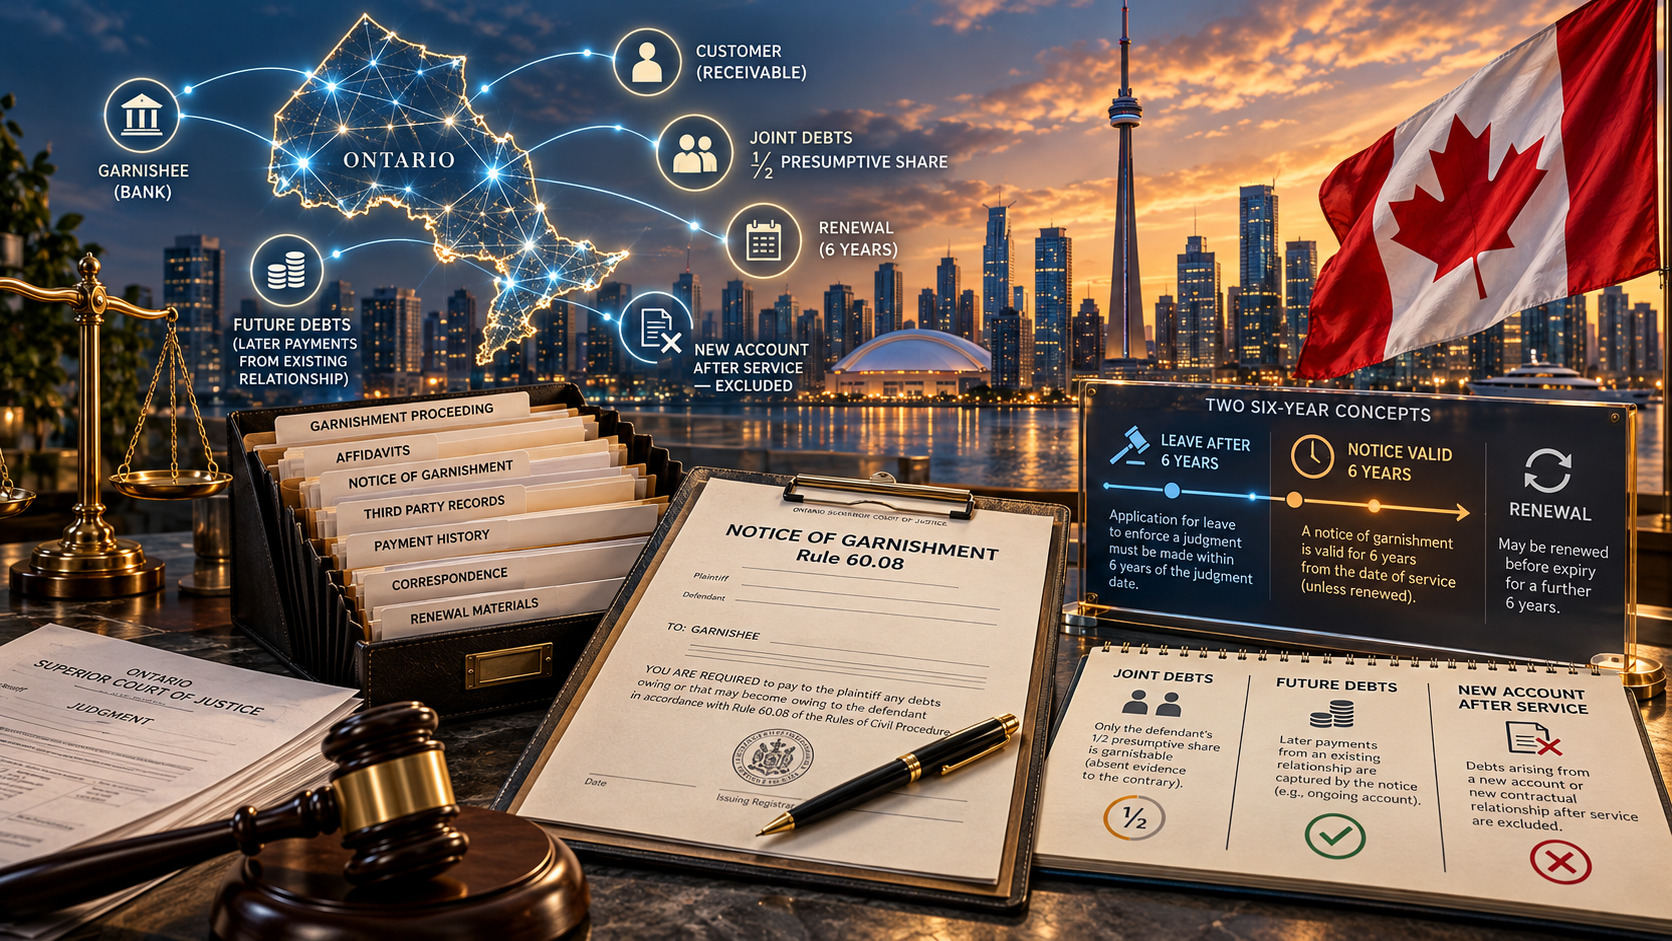
Le norme dell’Ontario sul pignoramento dei crediti contengono una combinazione particolare di termini temporali. Se sono trascorsi sei anni dalla decisione giudiziaria che dispone il pagamento, prima di ottenere un avviso di pignoramento può essere necessaria l’autorizzazione del tribunale. Allo stesso tempo, l’avviso stesso può rimanere efficace per sei anni ed essere rinnovato per ulteriori periodi di sei anni.
Si tratta di termini che regolano momenti diversi dell’esecuzione, e confonderli è solo una delle difficoltà pratiche previste dalla regola 60.08 delle norme di procedura civile dell’Ontario.
La stessa disposizione limita inoltre ciò che può essere pignorato quando un credito spetta al debitore congiuntamente ad altre persone, consente in determinate circostanze di colpire somme che diventeranno esigibili in futuro e, nello stesso tempo, esclude alcuni rapporti giuridici sorti soltanto dopo la notificazione dell’avviso. Per esempio, un avviso già notificato non necessariamente si estende alle somme presenti su un conto bancario aperto successivamente presso lo stesso istituto finanziario.
Il risultato è un meccanismo che può produrre effetti per anni senza trasformarsi in un vincolo generale su tutto ciò che il debitore potrà ricevere in futuro. Nell’esecuzione in Ontario, la data di nascita dell’obbligazione, la titolarità giuridica delle somme e la causa del pagamento possono essere importanti quanto il loro ammontare.
La regola 60.08 è uno strumento esecutivo, non un mezzo per accertare il debito
La regola 60.08 si applica quando il creditore dispone già di una decisione che ordina il pagamento o il recupero di una somma di denaro. Essa consente di agire sui crediti che un terzo deve al debitore.
Il terzo può essere, a seconda delle circostanze, un istituto finanziario, un datore di lavoro, un cliente o committente dell’impresa debitrice oppure un altro soggetto obbligato a effettuare un pagamento a favore del debitore.
Questo punto è essenziale: il pignoramento non crea un’obbligazione che prima non esisteva. Il creditore deve individuare un credito effettivamente dovuto al debitore e verificare poi se esso rientra nei limiti temporali, patrimoniali e procedurali previsti dalla regola 60.08.
Sei anni dalla decisione e sei anni di efficacia dell’avviso sono due termini diversi
La regola 60.08 contiene due distinti periodi di sei anni che non devono essere confusi.
Il primo riguarda l’anzianità della decisione giudiziaria.
Se sono trascorsi sei anni o più dalla data della decisione, il creditore, di regola, non può semplicemente ottenere un nuovo avviso di pignoramento. Deve prima ottenere l’autorizzazione del tribunale. La stessa autorizzazione è richiesta quando l’esecuzione della decisione è subordinata a una condizione.
Ciò significa che, prima ancora dell’avvio del pignoramento, può essere necessario un ulteriore passaggio processuale.
Anche l’autorizzazione del tribunale ha un proprio limite temporale. Se viene concessa, ma l’avviso di pignoramento non viene emesso entro un anno, l’autorizzazione perde efficacia. Il creditore può presentare una nuova richiesta, ma non può fare affidamento indefinitamente sull’autorizzazione ottenuta in precedenza.
Il secondo periodo di sei anni riguarda invece l’avviso di pignoramento stesso dopo la sua emissione.
Questa distinzione può essere particolarmente importante nei procedimenti esecutivi più risalenti. Una decisione può essere relativamente recente, mentre l’avviso già emesso è vicino alla scadenza. Oppure può verificarsi la situazione opposta: non esiste un avviso in corso di validità, ma dalla decisione sono trascorsi più di sei anni e, prima di emetterne uno nuovo, occorre ottenere l’autorizzazione del tribunale.
Sono due situazioni processuali differenti e richiedono interventi diversi.
L’avviso di pignoramento può durare sei anni ed essere rinnovato
Una volta emesso, l’avviso di pignoramento rimane efficace per sei anni dalla data di emissione.
Le norme dell’Ontario consentono di rinnovarlo per un ulteriore periodo di sei anni. Se vengono rispettati i requisiti previsti, sono possibili anche ulteriori rinnovi.
Il momento del rinnovo è importante. La procedura deve essere avviata prima della scadenza dell’avviso in corso. La data di scadenza dovrebbe quindi essere trattata come un termine essenziale dell’esecuzione e non come una semplice formalità amministrativa.
Per alcuni creditori, una durata così estesa può avere un notevole valore pratico.
Si pensi a una società debitrice che debba ricevere pagamenti da un determinato cliente per un periodo prolungato. Se il credito rientra nell’ambito del pignoramento, l’avviso può incidere anche su somme che diventano esigibili progressivamente e non soltanto sul denaro già dovuto al momento della prima notificazione.
Tuttavia, un avviso valido per sei anni non equivale a un vincolo automatico su qualsiasi bene o somma che il debitore acquisirà durante tale periodo.
La durata dell’avviso e l’insieme dei crediti che esso può effettivamente colpire sono due questioni distinte.
Il creditore deve quindi controllare sia la durata dell’avviso sia la natura giuridica delle obbligazioni che intende sottoporre a esecuzione.
Un credito congiunto non significa che l’intero importo sia pignorabile
La regola 60.08 disciplina separatamente il caso in cui un credito sia dovuto congiuntamente al debitore e a uno o più contitolari.
Il punto di partenza non è il diritto del creditore a pignorare l’intero importo.
In linea generale, è considerata pignorabile la metà del credito, salvo che il tribunale stabilisca che, nel caso concreto, debba essere applicata una quota maggiore o minore.
Questo aspetto è importante ogni volta che il diritto al pagamento non appartiene esclusivamente al debitore, ma è condiviso con un’altra persona.
L’importo nominale di un credito congiunto non deve quindi essere automaticamente considerato come la somma integralmente disponibile per soddisfare il creditore.
Le norme tengono conto anche della posizione del contitolare. Se il terzo dichiara che il credito è dovuto congiuntamente, il contitolare deve essere coinvolto nella procedura mediante le comunicazioni previste. In caso di contestazione, il tribunale può determinare i diritti e gli obblighi del debitore, del terzo, del contitolare e degli altri soggetti interessati.
Per il creditore ciò significa che, prima di stimare l’importo realmente recuperabile, è necessario esaminare la struttura giuridica dei diritti sulle somme.
In particolare, può essere necessario chiarire:
- chi è giuridicamente titolare del credito;
- se il diritto del debitore è esclusivo oppure congiunto;
- se un’altra persona rivendica un proprio diritto sulle somme;
- se esistono motivi perché il tribunale si discosti dalla quota iniziale della metà.
La semplice indicazione di una titolarità “congiunta” nei documenti bancari o commerciali non è quindi sufficiente per una conclusione definitiva. Occorre esaminare la natura giuridica del credito concreto.
L’avviso può colpire anche somme che diventeranno esigibili in futuro
Una delle caratteristiche più rilevanti del pignoramento in Ontario è che esso non è necessariamente limitato agli importi già esigibili nel giorno della notificazione dell’avviso.
In determinate circostanze, le norme possono estendersi a un credito che diventa esigibile nei sei anni successivi alla notificazione. Possono inoltre riguardare obbligazioni il cui pagamento diventa dovuto al verificarsi di una determinata condizione entro lo stesso periodo.
Questo aspetto può essere particolarmente importante quando il debitore mantiene rapporti commerciali continuativi con un terzo noto.
Per esempio, un cliente può essere già obbligato a pagare una società debitrice in forza di un contratto esistente, anche se il termine di pagamento non è ancora arrivato. Il solo fatto che il pagamento sarà effettuato in futuro non significa necessariamente che l’obbligazione sia esclusa dal pignoramento.
Lo stesso problema può presentarsi in relazione a pagamenti condizionati.
Una somma può diventare dovuta dopo il completamento di lavori, una consegna, una certificazione della prestazione, la scadenza di un termine oppure il verificarsi di un’altra condizione contrattuale. Se l’obbligazione rientra nella regola 60.08, gli effetti dell’avviso possono andare ben oltre l’importo già esigibile alla data della notificazione.
Anche la giurisprudenza dell’Ontario mostra che l’efficacia prolungata di un avviso di questo tipo produce conseguenze concrete. Il terzo deve fornire informazioni corrette sui debiti interessati dalla procedura e dichiarazioni sostanzialmente inesatte possono comportare serie conseguenze processuali.
Individuare il terzo è quindi solo il primo passo.
Per il creditore diventano altrettanto importanti le domande:
Quale obbligazione esiste concretamente nei confronti del debitore? Quando diventerà esigibile? E tale obbligazione rientra nell’avviso già in vigore?
Un pagamento futuro e un nuovo rapporto giuridico non sono la stessa cosa
La possibilità di colpire somme che diventeranno esigibili successivamente incontra un limite importante.
La regola 60.08 distingue tra un pagamento futuro derivante da un’obbligazione rientrante nell’avviso e alcuni nuovi rapporti giuridici sorti soltanto dopo la sua notificazione.
Questa distinzione è particolarmente importante per i conti bancari.
Quando il terzo è un istituto finanziario, le somme presenti su un conto aperto dopo la notificazione dell’avviso sono escluse dalla relativa disciplina dei crediti futuri.
La conseguenza può risultare poco intuitiva.
Il creditore può aver notificato validamente l’avviso a una banca. L’avviso può avere ancora diversi anni di efficacia. In seguito, il debitore apre un nuovo conto presso la stessa banca.
Il fatto che il precedente avviso continui a essere valido non significa però che le somme depositate sul nuovo conto siano automaticamente sottoposte al pignoramento.
La data di apertura del conto può quindi diventare un elemento decisivo.
Esistono esclusioni analoghe anche in altri contesti.
Se il rapporto di lavoro inizia soltanto dopo la notificazione dell’avviso, i crediti derivanti da quel nuovo rapporto non sono trattati allo stesso modo dei pagamenti derivanti da un rapporto di lavoro già esistente al momento della notificazione.
Analogamente, è escluso il credito derivante da un contratto di assicurazione stipulato dopo la notificazione dell’avviso.
Questo evidenzia uno dei principali limiti del pignoramento di lunga durata in Ontario:
l’avviso può estendersi ad alcune obbligazioni con pagamenti futuri, ma non segue automaticamente il debitore in ogni nuovo rapporto economico costituito successivamente.
Cosa dovrebbe verificare il creditore prima di fare affidamento sul pignoramento
Per un creditore straniero impegnato nel recupero crediti in Canada, il pignoramento in Ontario può essere particolarmente efficace quando sono già noti la banca del debitore, un suo cliente o un’altra fonte di pagamento.
Individuare il terzo, tuttavia, è solo il primo passo. Occorre anche stabilire se il credito interessato rientra nella regola 60.08, quali termini siano applicabili e se il diritto alle somme appartenga esclusivamente al debitore oppure congiuntamente ad altre persone.
Prima di fare affidamento su questo strumento, il creditore dovrebbe verificare:
- se esiste una decisione esecutiva che dispone il pagamento o il recupero di una somma;
- quanto tempo è trascorso dalla sua emissione;
- se è necessaria l’autorizzazione del tribunale prima dell’emissione dell’avviso;
- quando è stato emesso un avviso già esistente e quando scadrà;
- se il rinnovo deve essere completato prima della scadenza;
- quale specifica obbligazione pecuniaria il terzo abbia nei confronti del debitore;
- se il credito appartenga esclusivamente al debitore o sia condiviso con un’altra persona;
- quando sia sorta l’obbligazione sottostante;
- se un pagamento futuro derivi da un rapporto già esistente oppure da un nuovo rapporto creato dopo la notificazione;
- se esistano limiti di legge capaci di ridurre la somma effettivamente recuperabile.
La sequenza temporale può essere importante quanto l’importo.
Sapere che il debitore opera con una determinata banca può non essere sufficiente se il conto interessato è stato aperto solo dopo la notificazione dell’avviso. Anche la prosecuzione dei rapporti commerciali tra il debitore e un suo cliente non dimostra, da sola, quali pagamenti futuri saranno effettivamente raggiunti dal pignoramento. E un procedimento esecutivo che dura per anni non elimina la necessità di controllare la scadenza e il rinnovo tempestivo dell’avviso.
La regola 60.08 dell’Ontario è quindi più di un semplice meccanismo per intercettare denaro già detenuto o dovuto da un terzo.
Può operare per un periodo prolungato e raggiungere alcuni crediti che diventeranno esigibili in futuro. La sua efficacia dipende però da alcune distinzioni facili da trascurare: l’anzianità della decisione rispetto alla durata dell’avviso, la quota del debitore in un credito congiunto e la differenza tra un pagamento futuro e un rapporto giuridico completamente nuovo sorto dopo la notificazione.
Per un creditore che pianifica l’esecuzione in Ontario, sono proprio questi dettagli a poter determinare se il pignoramento diventerà uno strumento stabile di recupero oppure consentirà di ottenere molto meno di quanto inizialmente previsto.


