


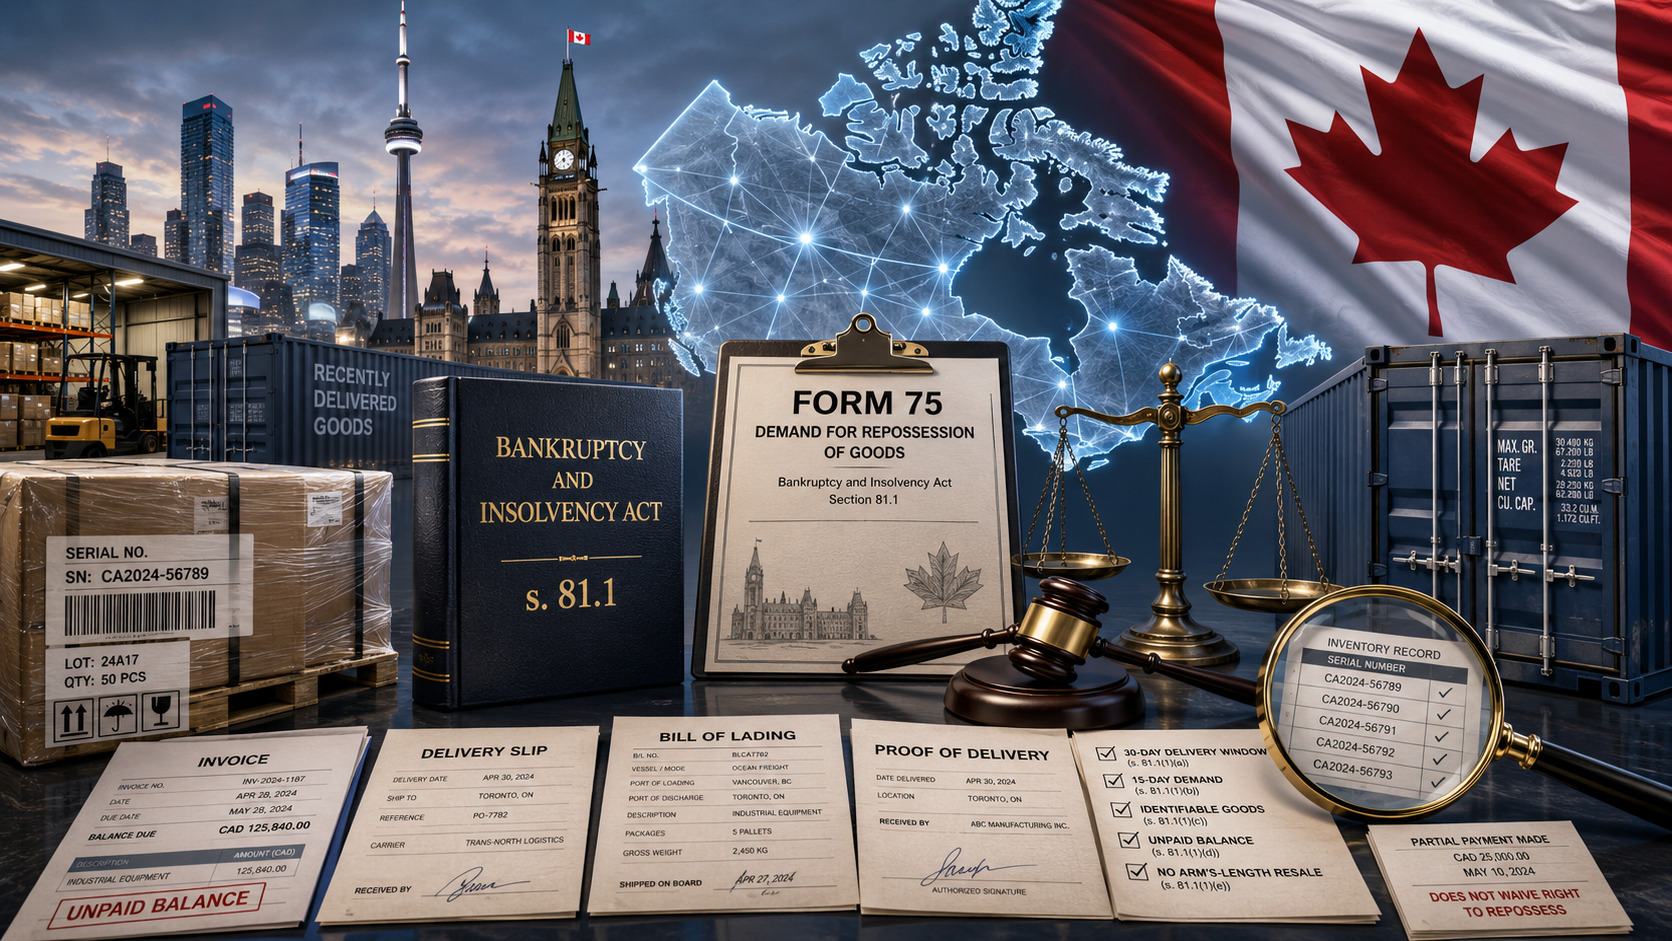
Іноземний постачальник відвантажує канадському покупцеві обладнання, комплектуючі або готову продукцію з відстроченням платежу. Товар доставлено, рахунок залишається неоплаченим, а до того, як кредитор встигає стягнути заборгованість звичайним способом, покупець стає банкрутом або щодо його майна призначається керуючий.
На перший погляд постачальник опиняється в такому самому становищі, як і інші неоплачені комерційні кредитори: йому залишається заявити свою вимогу та чекати розподілу коштів у межах процедури неплатоспроможності.
Однак федеральне законодавство Канади передбачає важливий виняток.
Відповідно до статті 81.1 Закону про банкрутство та неплатоспроможність Канади певні неоплачені постачальники за дотримання встановлених законом умов можуть вимагати повернення самого поставленого товару замість того, щоб обмежуватися грошовою вимогою про його оплату.
Цей механізм може мати істотне значення, оскільки право постачальника на повернення товару має пріоритет перед іншими вимогами та правами щодо цього майна, за винятком передбаченого законом випадку добросовісного наступного набувача, який придбав товар за плату та не знав про права постачальника.
Але це право сформульоване досить вузько. Постачальник може втратити його через пропуск строку, перепродаж товару, зміну його стану, неможливість ідентифікувати конкретну поставку або через те, що відповідна процедура формально не належить до тих випадків банкрутства чи призначення керуючого майном, які охоплюються законом.
Вузький виняток для нещодавно поставленого товару
Стаття 81.1 застосовується до товарів, які були продані та поставлені для використання в господарській діяльності покупця і за які покупець не розрахувався повністю.
Це не загальне право скасувати будь-який неоплачений продаж після того, як клієнт став неплатоспроможним.
На момент пред’явлення передбаченої законом вимоги товар повинен:
- перебувати у володінні покупця, конкурсного керуючого або призначеного керуючого майном;
- піддаватися ідентифікації саме як товар, поставлений цим постачальником і не оплачений повністю;
- перебувати в тому самому стані, в якому його було поставлено;
- не бути перепроданим незалежній третій особі;
- не бути предметом уже укладеної між незалежними сторонами угоди про подальший продаж.
При цьому покупець, конкурсний керуючий або керуючий майном може не повертати товар, якщо після отримання вимоги негайно виплатить постачальнику залишок непогашеної суми.
Для іноземного постачальника це означає, що практична цінність статті 81.1 значною мірою залежить від того, що сталося з товаром після доставки.
Запакований промисловий верстат з індивідуальним серійним номером перебуває в принципово іншій ситуації, ніж хімічна сировина, уже використана у виробництві, комплектуючі, вбудовані в готову продукцію, або товар, який покупець уже зобов’язався передати своїм клієнтам.
Пастка 30 днів і 15 днів
Необхідно розрізняти два самостійні строки.
По-перше, товар, як правило, має бути поставлений протягом 30 днів до банкрутства покупця або початку передбаченої законом процедури з призначенням керуючого майном.
По-друге, постачальник повинен пред’явити встановлену законом письмову вимогу протягом 15 днів після початку банкрутства або відповідної процедури.
Ці строки не можна змішувати.
Припустімо, постачальник доставив товар за 20 днів до призначення керуючого майном. Поставка потрапляє у 30-денне вікно, однак постачальник однаково може втратити федеральне право на повернення товару, якщо бездіятиме понад 15 днів після початку відповідної процедури.
Можлива й протилежна ситуація. Кредитор може відреагувати одразу після отримання інформації про процедуру, однак товар, доставлений за межами застосовного 30-денного періоду, як правило, уже не підпадатиме під статтю 81.1.
Додаткова складність виникає, якщо після поставки товару, але до подальшого банкрутства чи призначення керуючого майном покупець подав повідомлення про намір внести пропозицію кредиторам або безпосередньо подав таку пропозицію.
У цій ситуації пункт 81.1(4) змінює точку відліку. 30-денний період обчислюється до дати подання повідомлення про намір або, якщо такого повідомлення не було, до дати подання самої пропозиції кредиторам.
Тому кредитор не повинен визначати застосовність статті 81.1 лише за датою призначення керуючого або формального банкрутства боржника. Раніші дії в межах реструктуризації можуть змінити розрахунок строку.
15-денний строк не менш суворий. Відповідно до пункту 81.1(5), право припиняється, якщо ним не скористатися в межах цього періоду, якщо тільки до закінчення строку постачальник не отримав його продовження від конкурсного керуючого, керуючого майном або суду.
Тому очікування погодження дій із головним офісом, кредитним комітетом або страховою компанією іноземного постачальника може мати не лише організаційні, а й прямі юридичні наслідки.
Товар повинен залишатися ідентифікованим
На практиці саме ідентифікація товару нерідко стає ключовою проблемою.
Уявімо, що іноземний виробник поставив канадському дистриб’ютору 200 промислових пристроїв з індивідуальними номерами. Якщо 80 із них досі перебувають на складі в закритій упаковці, а серійні номери можна зіставити з документами постачальника, фактична ідентифікація може бути відносно простою.
Зовсім інакше виглядає ситуація, коли постачалася сипуча або наливна сировина, яку вже змішали з іншими запасами, пакувальні матеріали вже використали, комплектуючі вбудували в інший продукт або однорідні товари неможливо надійно відрізнити від продукції іншого постачальника.
Закон вимагає не просто довести, що на складі залишилися аналогічні товари.
Необхідно встановити, що йдеться саме про товари, які поставив конкретний неоплачений постачальник.
Тому самих рахунків може виявитися недостатньо.
Важливими доказами можуть бути замовлення на поставку, накладні, транспортні документи, складські записи, серійні та партійні номери, фотографії, маркування вантажних місць і дані електронних систем обліку запасів.
Справа Stereo People показує, чому швидкість іноді важливіша за ідеальний пакет документів
Проблему ідентифікації розглядав Апеляційний суд Альберти у справі Royal Bank of Canada v Stereo People of Canada Ltd, 1996 ABCA 348.
Рішення було ухвалене в період дії попередньої редакції статті 81.1, тому історичні правила щодо строків із цієї справи не можна використовувати замість чинної системи 30 і 15 днів. Водночас висновки суду щодо призначення вимоги та ідентифікації товару зберігають практичне значення і продовжують розглядатися в канадських матеріалах з права банкрутства.
Суд розмежував повідомлення про заявлене право та остаточне доведення того, що конкретний товар дійсно відповідає вимогам закону.
Суд дійшов висновку, що стаття 81.1 не вимагала додавати до початкової вимоги абсолютно всі можливі докази ідентифікації. Постачальник мав добросовісно надати відомості про операцію та наявну інформацію, яка дозволяє ідентифікувати товар, але остаточна перевірка могла потребувати фізичного огляду запасів.
Цей висновок має очевидне практичне значення.
Якщо строк пред’явлення вимоги добігає кінця, постачальнику не слід автоматично відкладати її направлення лише тому, що ще не звірено всі серійні номери, складські позиції або додаткові документи.
Це не означає, що будь-яка неповна або невизначена вимога обов’язково буде достатньою. Постачальник, як і раніше, повинен виконати умови закону та зрештою довести ідентичність товару.
Але справа Stereo People показує, чому механізм статті 81.1 розрахований на швидкі дії. Початкова вимога фіксує заявлене право на повернення, тоді як повна фактична перевірка товару може потребувати додаткової роботи.
Угода про подальший продаж може позбавити постачальника права на повернення
Фактична наявність і можливість ідентифікації товару — не єдині умови.
Стаття 81.1 також виключає товари, які вже були перепродані незалежній третій особі або є предметом укладеної між незалежними сторонами угоди про подальший продаж.
Це питання мало значення у справі ITI Education Corp., Re, 2002 NSSC 117.
Постачальник вимагав повернення книг, раніше переданих освітній компанії, щодо якої було запроваджено процедуру з призначенням керуючого майном. Проблема полягала не в тому, що книги зникли або не могли бути ідентифіковані. Компанія-боржник уже мала договірні зобов’язання перед студентами щодо надання відповідних навчальних матеріалів.
Верховний суд Нової Шотландії дійшов висновку, що книги вже були предметом угод про продаж між незалежними сторонами і тому не могли бути повернуті постачальнику за статтею 81.1.
Для комерційного постачальника практичний висновок виходить далеко за межі конкретних обставин цієї справи.
Якщо товар фізично перебуває на складі боржника, це ще не означає, що право на його повернення зберігається.
Необхідно також з’ясувати, чи не уклав покупець обов’язкові угоди з третіми особами щодо цих товарів. Замовлення клієнтів, дистриб’юторські договори та інші зобов’язання щодо подальшого продажу можуть змінити правову ситуацію ще до фізичного вивезення товару зі складу.
Фінансові труднощі самі по собі не запускають статтю 81.1
Ще одна поширена помилка — вважати, що стаття 81.1 автоматично починає діяти щоразу, коли канадський покупець стає неплатоспроможним або до ситуації залучається фахівець у справах про неплатоспроможність.
Закон сформульовано точніше.
Для цілей статті 81.1 чинне визначення керуючого майном пов’язане з визначенням, установленим пунктом 243(2) Закону про банкрутство та неплатоспроможність Канади.
Канадським судам уже доводилося розмежовувати різні види призначень у процедурах неплатоспроможності.
У справі Bruce Agra Foods Inc. v Everfresh Beverages Inc. постачальники намагалися заявити права за статтею 81.1 у період, коли в межах процедури пропозиції кредиторам діяв тимчасовий керуючий.
Суд Онтаріо дійшов висновку, що право на повернення товару не виникло, оскільки покупець ще не був визнаний банкрутом, а конкретний тимчасовий керуючий не був тим керуючим майном, якого передбачала застосовна редакція норми.
Справу розглядали за попередньої редакції законодавства, однак вона демонструє актуальний практичний ризик: саме призначення особи, яка виконує функції управління майном боржника, або наявність реструктуризаційної процедури ще не дозволяють автоматично зробити висновок про застосовність статті 81.1.
Іноземному кредитору, який отримав термінове повідомлення про призначення керуючого майном щодо його канадського клієнта, насамперед необхідно перевірити документи.
Слід отримати судовий акт, установити точний правовий статус призначеного фахівця та визначити дату настання юридично значущої події.
Саме ці обставини можуть визначати, чи почав узагалі спливати 15-денний строк.
Форма 75 — це не звичайна вимога про оплату
Стандартна вимога погасити заборгованість не замінює спеціальної вимоги про повернення товару.
Управління суперинтенданта з питань банкрутства Канади передбачає Форму 75 — Вимогу про повернення товару, яка використовується відповідно до пункту 81.1(1)(a).
У формі необхідно зазначити покупця та описати продані й поставлені товари. Також передбачається додавання документів, що підтверджують продаж і поставку, наприклад рахунків та накладних, а також належного опису майна.
Тому збереження документів є частиною самої стратегії повернення товару.
Іноземному постачальнику бажано мати можливість оперативно зібрати:
- договір купівлі-продажу або замовлення на поставку;
- рахунки;
- накладні та підтвердження доставки;
- транспортні та, за необхідності, митні документи;
- серійні, партійні та товарні номери;
- складську й облікову інформацію;
- докази часткової оплати;
- листування, що підтверджує розмір непогашеної заборгованості.
У разі електронного подання необхідно також враховувати формальні вимоги, передбачені для Форми 75.
Витрати, пов’язані з доступом до товару та його фактичним поверненням, несе сам постачальник. Тому до реалізації права доцільно оцінити й економічну доцільність фізичного вилучення та транспортування майна.
Часткова оплата не обов’язково припиняє право на повернення
Стаття 81.1 окремо регулює ситуацію, коли покупець сплатив лише частину вартості товару.
Постачальник може повернути ту частину товару, яка відповідає неоплаченій частині ціни.
Інший варіант — повернути весь товар, попередньо повернувши покупцеві, конкурсному керуючому або керуючому майном суму вже отриманої часткової оплати.
Це особливо важливо, якщо товар неможливо розумно поділити на економічно рівноцінні частини.
Тому отриманий аванс або частковий платіж сам по собі не означає, що застосування статті 81.1 виключене.
Водночас повернення товару змінює становище постачальника щодо грошової вимоги. Пункт 81.1(10) встановлює, що постачальник, який повернув товар у порядку цієї статті, уже не має права вимагати оплати за нього.
Механізм призначений для повернення відповідного майна, а не для подвійного відшкодування — одночасного отримання і товару, і його вартості.
Механізм застосовується і в сучасних канадських процедурах
Стаття 81.1 — не історична норма, яка існує лише в старих судових справах.
Сучасний приклад її практичного застосування можна побачити в процедурі групи компаній Giftcraft у 2025 році.
У першому звіті від 8 липня 2025 року компанія KPMG, яка діяла як керуючий майном, зазначила, що деякі постачальники могли мати права за статтею 81.1 щодо нещодавно поставлених товарів.
Керуючий отримав одну вимогу за статтею 81.1 приблизно на 13 329 канадських доларів. Після її перевірки було погоджено повернення відповідного товару за умови повернення раніше сплаченого завдатку. Завдаток було повернуто, після чого постачальник фактично забрав товар.
Цей звіт не є новим апеляційним рішенням щодо статті 81.1 і не змінює встановленого законом правового критерію.
Його значення практичне.
Він показує, що механізм і далі реально використовується в сучасних канадських процедурах комерційної неплатоспроможності, зокрема у справах зі значною забезпеченою заборгованістю та великою кількістю торговельних кредиторів.
Для іноземного продавця 30-денний і 15-денний строки тому є не академічними деталями. Саме вони можуть визначити, чи залишиться постачальник звичайним грошовим кредитором, чи зможе повернути нещодавно поставлений товар.
Що іноземному постачальнику слід перевірити насамперед
Якщо канадський покупець невдовзі після отримання неоплаченого товару стає банкрутом або щодо його майна призначається керуючий, постачальнику необхідно негайно відновити точну хронологію подій.
Ключові питання:
- Яка точна дата та юридична форма банкрутства або призначення керуючого майном?
- Чи подавалося раніше повідомлення про намір внести пропозицію кредиторам або сама пропозиція?
- У які дати було доставлено неоплачений товар?
- Де товар перебуває зараз?
- Чи можна пов’язати його з рахунками та документами конкретного постачальника?
- Чи зберігся товар у тому самому стані, в якому його було поставлено?
- Чи був він перепроданий або вже охоплений угодою про подальший продаж третій особі?
- Чи була сплачена будь-яка частина купівельної ціни?
- Кому саме повинна бути направлена Форма 75?
- Коли закінчується застосовний 15-денний строк?
Ці питання бажано з’ясувати до того, як звичайні переговори про погашення заборгованості вичерпають доступне законом часове вікно.
Якщо стаття 81.1 уже не може бути використана — наприклад, тому що передбачений законом строк минув, товар було перероблено, перепродано або його більше неможливо ідентифікувати, — це не означає, що постачальник утратив можливість стягнути заборгованість. Це означає лише, що спеціальне право повернути сам товар більше недоступне.
Постачальнику необхідно розглянути інші способи захисту, включно із заявленням вимоги у процедурі неплатоспроможності, стягненням заборгованості через суд, застосуванням забезпечувальних або тимчасових заходів, коли для цього є підстави, та подальшим зверненням стягнення на активи боржника.
Для іноземних кредиторів ці дії є частиною ширшої стратегії стягнення боргу в Канаді, особливо коли постачальник перебуває за межами країни та повинен одночасно враховувати особливості канадського судового процесу, виконавчого провадження і процедур неплатоспроможності.
Висновок
Стаття 81.1 Закону про банкрутство та неплатоспроможність Канади надає деяким неоплаченим постачальникам можливість отримати дещо цінніше, ніж звичайну грошову вимогу: повернути сам нещодавно поставлений товар.
Але це право пов’язане із суворими умовами.
Товар, як правило, має потрапляти у застосовне 30-денне вікно поставки, спеціальну вимогу необхідно пред’явити протягом 15 днів після відповідного банкрутства або призначення керуючого майном, а сам товар повинен залишатися ідентифікованим, перебувати в попередньому стані та не бути перепроданим чи охопленим угодою про подальший продаж між незалежними сторонами.
Канадська судова практика також показує, що ні неповний пакет документів, ні сама участь фахівця у справах про неплатоспроможність ще не дають автоматичної відповіді. Ідентифікація товару може потребувати додаткової фактичної перевірки, а точна юридична природа процедури визначає, чи виникло право за статтею 81.1 взагалі.
Для іноземного постачальника практичне правило просте: якщо канадський покупець стає неплатоспроможним невдовзі після поставки, необхідно одночасно рахувати дні та зберігати докази, пов’язані із самим товаром.
Кілька днів зволікання можуть перетворити потенційне право повернути майно на звичайну грошову вимогу.


