


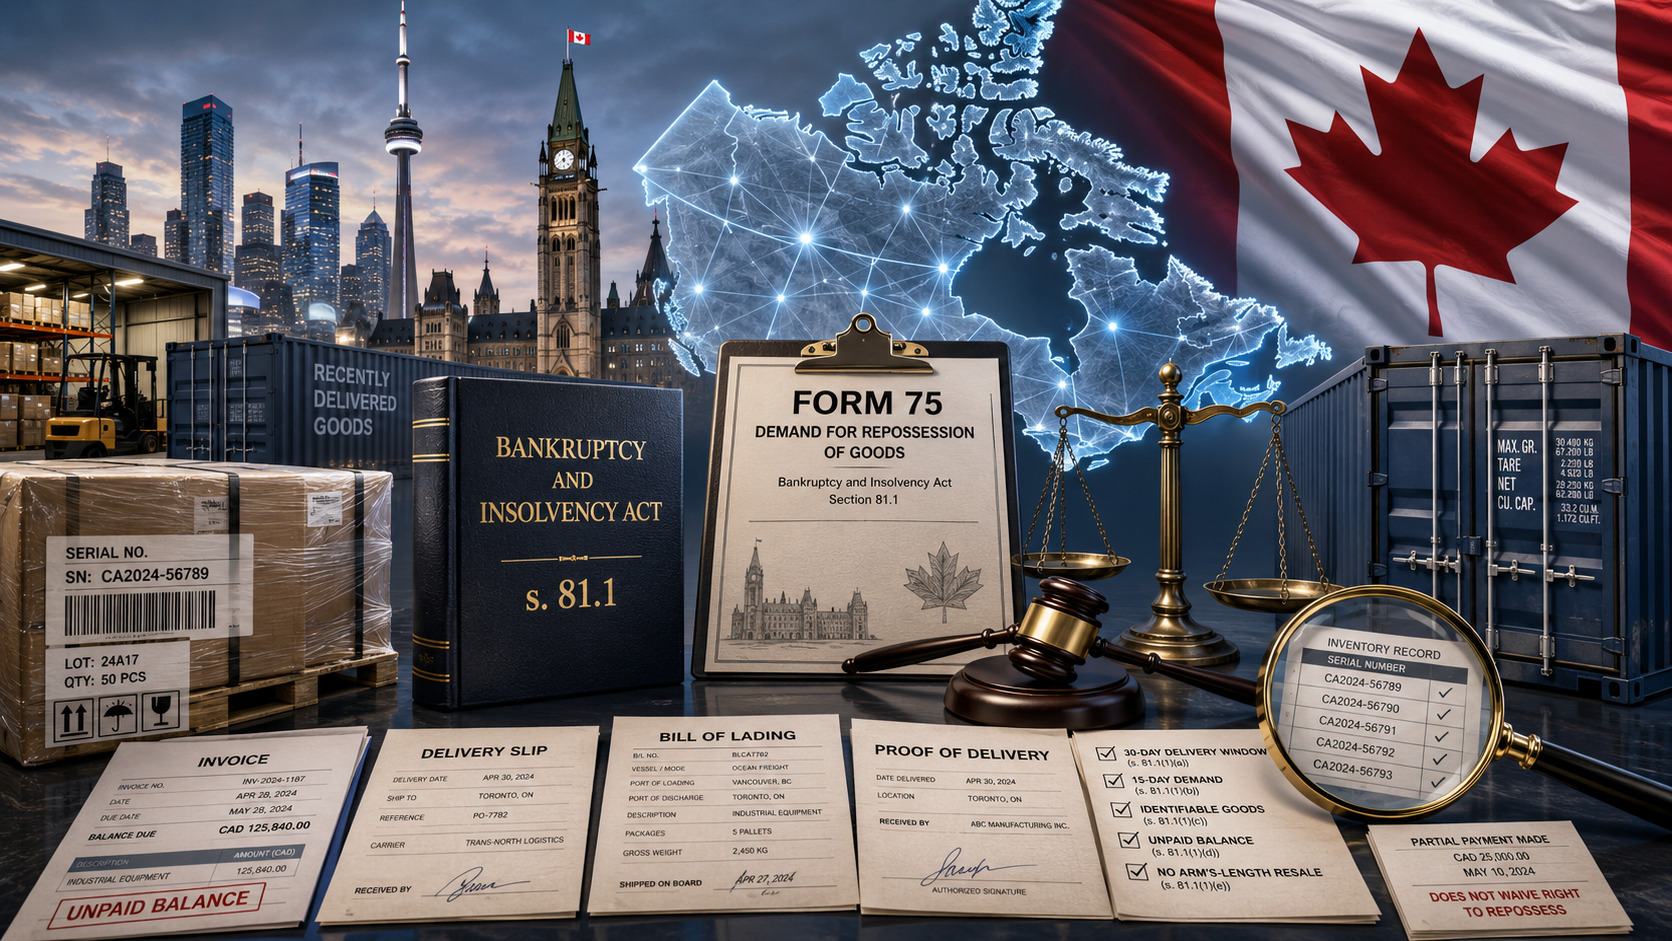
Ein ausländischer Lieferant liefert Maschinen, Bauteile oder Fertigwaren mit Zahlungsziel an einen kanadischen Käufer. Die Ware wird angenommen, die Rechnung bleibt unbezahlt und noch bevor der Gläubiger die Forderung auf dem üblichen Weg beitreiben kann, wird der Käufer insolvent oder es wird ein Vermögensverwalter über sein Vermögen bestellt.
Auf den ersten Blick befindet sich der Lieferant damit in derselben Lage wie andere unbefriedigte Handelsgläubiger: Er muss seine Forderung anmelden und darauf warten, ob und in welchem Umfang im Insolvenzverfahren eine Verteilung erfolgt.
Das kanadische Bundesrecht sieht jedoch eine wichtige Ausnahme vor.
Nach Abschnitt 81.1 des kanadischen Insolvenz- und Konkursgesetzes können bestimmte unbezahlte Lieferanten unter engen gesetzlichen Voraussetzungen die tatsächlich gelieferten Waren zurückfordern, anstatt sich lediglich auf eine Geldforderung wegen des unbezahlten Kaufpreises zu beschränken.
Dieses Recht kann wirtschaftlich besonders wertvoll sein, weil der Rückforderungsanspruch des Lieferanten gegenüber anderen Ansprüchen und Rechten an diesen Waren Vorrang genießt. Eine gesetzliche Ausnahme gilt insbesondere für einen späteren gutgläubigen Erwerber, der die Waren gegen Entgelt erworben hat und keine Kenntnis von den Rechten des Lieferanten hatte.
Das Recht ist jedoch eng begrenzt. Der Lieferant kann es verlieren, wenn er Fristen versäumt, die Waren bereits weiterverkauft wurden, sich ihr Zustand verändert hat, sie nicht mehr eindeutig identifiziert werden können oder das betreffende Verfahren rechtlich nicht zu den vom Gesetz erfassten Insolvenz- oder Verwaltungsfällen gehört.
Eine enge Ausnahme für kürzlich gelieferte Waren
Abschnitt 81.1 gilt für Waren, die verkauft und zur Verwendung im Geschäftsbetrieb des Käufers geliefert wurden und für die der Kaufpreis nicht vollständig bezahlt wurde.
Die Vorschrift schafft kein allgemeines Recht, jede unbezahlte Lieferung rückgängig zu machen, sobald ein Kunde zahlungsunfähig wird.
Zum Zeitpunkt des gesetzlich vorgesehenen Rückforderungsverlangens müssen die Waren:
- sich noch im Besitz des Käufers, des Insolvenzverwalters oder des bestellten Vermögensverwalters befinden;
- als gerade diejenigen Waren identifizierbar sein, die vom betreffenden Lieferanten geliefert und nicht vollständig bezahlt wurden;
- sich noch in demselben Zustand befinden wie bei der Lieferung;
- nicht an einen unabhängigen Dritten weiterverkauft worden sein;
- nicht bereits Gegenstand eines zwischen unabhängigen Parteien geschlossenen Weiterverkaufsvertrags sein.
Der Käufer, Insolvenzverwalter oder Vermögensverwalter kann die Herausgabe außerdem dadurch vermeiden, dass er dem Lieferanten nach Erhalt des Rückforderungsverlangens unverzüglich den noch offenen Kaufpreis zahlt.
Für einen ausländischen Lieferanten hängt der praktische Wert von Abschnitt 81.1 daher wesentlich davon ab, was nach der Lieferung mit den Waren geschehen ist.
Eine verpackte Industriemaschine mit individueller Seriennummer befindet sich in einer völlig anderen Ausgangslage als chemische Rohstoffe, die bereits in der Produktion verbraucht wurden, Bauteile, die in ein Endprodukt eingebaut wurden, oder Waren, zu deren Weitergabe an eigene Kunden sich der Käufer bereits verpflichtet hat.
Die 30-Tage- und 15-Tage-Falle
Zwei eigenständige Fristen müssen strikt auseinandergehalten werden.
Erstens müssen die Waren grundsätzlich innerhalb von 30 Tagen vor der Insolvenz des Käufers oder vor Beginn eines gesetzlich erfassten Verfahrens mit Bestellung eines Vermögensverwalters geliefert worden sein.
Zweitens muss der Lieferant das gesetzlich vorgeschriebene schriftliche Rückforderungsverlangen innerhalb von 15 Tagen nach Beginn der Insolvenz oder des entsprechenden Verfahrens stellen.
Diese beiden Fristen dürfen nicht miteinander verwechselt werden.
Angenommen, ein Lieferant hat die Waren 20 Tage vor Bestellung eines Vermögensverwalters geliefert. Die Lieferung fällt zwar in das 30-Tage-Fenster. Der Lieferant kann sein bundesrechtliches Rückforderungsrecht trotzdem verlieren, wenn er nach Beginn des Verfahrens länger als 15 Tage untätig bleibt.
Auch der umgekehrte Fall ist möglich. Ein Gläubiger kann unmittelbar nach Bekanntwerden des Verfahrens reagieren, doch Waren, die außerhalb des maßgeblichen 30-Tage-Zeitraums geliefert wurden, fallen grundsätzlich nicht unter Abschnitt 81.1.
Eine zusätzliche Schwierigkeit entsteht, wenn der Käufer nach der Lieferung, aber vor der späteren Insolvenz oder Bestellung eines Vermögensverwalters, eine Mitteilung über die Absicht zur Vorlage eines Vergleichsvorschlags eingereicht oder einen solchen Vorschlag unmittelbar vorgelegt hat.
In diesem Fall verschiebt Absatz 81.1(4) den maßgeblichen Bezugspunkt. Der 30-Tage-Zeitraum wird vor dem Datum der Mitteilung über die beabsichtigte Vorlage eines Vorschlags oder, wenn keine solche Mitteilung eingereicht wurde, vor dem Datum der Vorlage des Vorschlags selbst berechnet.
Ein Gläubiger darf die Anwendbarkeit von Abschnitt 81.1 daher nicht allein anhand des Datums der späteren Insolvenz oder der Bestellung des Vermögensverwalters beurteilen. Frühere Restrukturierungsschritte können die Fristberechnung verändern.
Auch die 15-Tage-Frist ist streng. Nach Absatz 81.1(5) erlischt das Recht, wenn es nicht innerhalb dieser Frist ausgeübt wird, sofern der Lieferant nicht vor Ablauf der Frist eine Verlängerung durch den Insolvenzverwalter, den Vermögensverwalter oder das Gericht erhält.
Das Warten auf eine Freigabe durch die Konzernzentrale, einen Kreditausschuss oder den Versicherer des ausländischen Lieferanten kann deshalb nicht nur organisatorische, sondern unmittelbare rechtliche Folgen haben.
Die Waren müssen weiterhin identifizierbar sein
In der Praxis wird gerade die Identifizierung der Waren häufig zum entscheidenden Problem.
Nehmen wir an, ein ausländischer Hersteller liefert 200 Industriegeräte mit individuellen Nummern an einen kanadischen Händler. Wenn sich 80 Geräte noch ungeöffnet im Lager befinden und ihre Seriennummern mit den Lieferunterlagen abgeglichen werden können, lässt sich die Herkunft möglicherweise relativ eindeutig nachweisen.
Ganz anders liegt der Fall bei Schüttgut oder flüssigen Rohstoffen, die bereits mit anderen Beständen vermischt wurden, bei verbrauchtem Verpackungsmaterial, in andere Produkte eingebauten Bauteilen oder gleichartigen Waren, die nicht zuverlässig von den Lieferungen eines anderen Anbieters unterschieden werden können.
Das Gesetz verlangt nicht lediglich den Nachweis, dass sich im Lager noch ähnliche Waren befinden.
Es muss festgestellt werden können, dass es sich tatsächlich um die Waren handelt, die der konkrete unbezahlte Lieferant geliefert hat.
Rechnungen allein können daher unzureichend sein.
Wichtige Beweismittel können Bestellungen, Lieferscheine, Transportdokumente, Lageraufzeichnungen, Serien- und Chargennummern, Fotografien, Kennzeichnungen von Ladeeinheiten sowie Daten aus elektronischen Warenwirtschaftssystemen sein.
Der Fall Stereo People zeigt, warum Geschwindigkeit wichtiger sein kann als perfekte Unterlagen
Mit dem Problem der Warenidentifizierung befasste sich das Berufungsgericht von Alberta im Verfahren Royal Bank of Canada v Stereo People of Canada Ltd, 1996 ABCA 348.
Die Entscheidung erging unter einer älteren Fassung von Abschnitt 81.1. Historische Aussagen zu den damaligen Fristen dürfen deshalb nicht an die Stelle des heute geltenden Systems von 30 und 15 Tagen treten. Die Ausführungen des Gerichts zur Funktion des Rückforderungsverlangens und zur Identifizierung der Waren behalten jedoch praktische Bedeutung und werden weiterhin in kanadischen insolvenzrechtlichen Materialien behandelt.
Das Gericht unterschied zwischen der rechtzeitigen Mitteilung des geltend gemachten Rechts und dem endgültigen Nachweis, dass die konkreten Waren sämtliche gesetzlichen Voraussetzungen erfüllen.
Es stellte fest, dass Abschnitt 81.1 nicht verlangte, bereits dem ersten Rückforderungsverlangen sämtliche denkbaren Identifikationsnachweise beizufügen. Der Lieferant musste in gutem Glauben Angaben zur Transaktion und die verfügbaren Informationen zur Identifizierung der Waren vorlegen. Eine vollständige Überprüfung konnte jedoch erst nach einer tatsächlichen Besichtigung des Warenbestands möglich sein.
Diese Unterscheidung hat eine klare praktische Bedeutung.
Wenn das Ende der gesetzlichen Frist näher rückt, sollte ein Lieferant die Einreichung seines Verlangens nicht automatisch aufschieben, nur weil noch nicht jede Seriennummer, jeder Lagerplatz oder jedes zusätzliche Dokument abgeglichen wurde.
Das bedeutet nicht, dass jedes unvollständige oder ungenaue Verlangen ausreicht. Der Lieferant muss die gesetzlichen Voraussetzungen weiterhin erfüllen und letztlich nachweisen können, dass die betreffenden Waren tatsächlich aus seiner Lieferung stammen.
Der Fall Stereo People zeigt jedoch, warum Abschnitt 81.1 auf schnelles Handeln zugeschnitten ist. Das erste Verlangen macht das beanspruchte Rückforderungsrecht rechtzeitig geltend, während die vollständige tatsächliche Prüfung der Waren zusätzliche Arbeit erfordern kann.
Ein Weiterverkaufsvertrag kann das Rückforderungsrecht ausschließen
Der physische Verbleib und die Identifizierbarkeit der Waren sind nicht die einzigen Voraussetzungen.
Abschnitt 81.1 schließt auch Waren aus, die bereits an einen unabhängigen Dritten weiterverkauft wurden oder Gegenstand eines bereits zwischen unabhängigen Parteien geschlossenen Weiterverkaufsvertrags sind.
Diese Frage war im Verfahren ITI Education Corp., Re, 2002 NSSC 117 von Bedeutung.
Ein Lieferant verlangte die Rückgabe von Büchern, die zuvor an ein Bildungsunternehmen geliefert worden waren, dessen Vermögen später unter Verwaltung gestellt wurde. Das Problem bestand nicht darin, dass die Bücher verschwunden oder nicht mehr identifizierbar waren. Das schuldnerische Unternehmen hatte gegenüber seinen Studenten bereits vertragliche Verpflichtungen zur Bereitstellung der betreffenden Lehrmaterialien übernommen.
Der Oberste Gerichtshof von Nova Scotia kam zu dem Ergebnis, dass die Bücher bereits Gegenstand von Verkaufsvereinbarungen zwischen unabhängigen Parteien waren und deshalb nicht nach Abschnitt 81.1 zurückgefordert werden konnten.
Für einen gewerblichen Lieferanten reicht die praktische Bedeutung weit über die besonderen Umstände dieses Falls hinaus.
Dass sich Waren noch physisch im Lager des Schuldners befinden, bedeutet nicht automatisch, dass sie noch zurückgefordert werden können.
Der Lieferant sollte auch prüfen, ob der Käufer bereits verbindliche Geschäfte mit Dritten über diese Waren abgeschlossen hat. Kundenaufträge, Vertriebsvereinbarungen und andere Verpflichtungen zum Weiterverkauf können die rechtliche Lage verändern, noch bevor die Waren das Lager tatsächlich verlassen haben.
Finanzielle Schwierigkeiten allein aktivieren Abschnitt 81.1 nicht
Ein weiterer häufiger Fehler besteht in der Annahme, Abschnitt 81.1 gelte automatisch immer dann, wenn ein kanadischer Käufer zahlungsunfähig wird oder ein Insolvenzfachmann eingeschaltet wird.
Das Gesetz ist genauer.
Für die Anwendung von Abschnitt 81.1 knüpft die derzeitige gesetzliche Definition des Vermögensverwalters an die Definition in Absatz 243(2) des kanadischen Insolvenz- und Konkursgesetzes an.
Kanadische Gerichte mussten bereits zwischen unterschiedlichen Formen der Vermögensverwaltung in Insolvenzverfahren unterscheiden.
Im Fall Bruce Agra Foods Inc. v Everfresh Beverages Inc. versuchten Lieferanten, Rechte nach Abschnitt 81.1 geltend zu machen, während im Rahmen eines Verfahrens über einen Vergleichsvorschlag ein vorläufiger Verwalter tätig war.
Das Gericht in Ontario kam zu dem Ergebnis, dass das gesetzliche Rückforderungsrecht noch nicht entstanden war, weil der Käufer zu diesem Zeitpunkt nicht insolvenzrechtlich als Bankrotter galt und der konkret bestellte vorläufige Verwalter nicht die Art von Vermögensverwalter war, die von der damaligen Fassung der Vorschrift erfasst wurde.
Die Entscheidung betraf eine frühere Gesetzesfassung, zeigt aber ein weiterhin relevantes praktisches Risiko: Weder die Bestellung einer Person zur Verwaltung des Schuldnervermögens noch das Bestehen eines Restrukturierungsverfahrens reichen für sich genommen aus, um Abschnitt 81.1 automatisch anzuwenden.
Erhält ein ausländischer Gläubiger eine dringende Mitteilung, dass für seinen kanadischen Kunden ein Vermögensverwalter bestellt wurde, sollte er daher zuerst die zugrunde liegenden Unterlagen prüfen.
Erforderlich sind insbesondere die gerichtliche Anordnung, der genaue rechtliche Status des bestellten Verwalters und das Datum des rechtlich maßgeblichen Ereignisses.
Gerade diese Umstände können darüber entscheiden, ob die 15-Tage-Frist überhaupt begonnen hat.
Formular 75 ist keine gewöhnliche Zahlungsaufforderung
Eine normale Aufforderung zur Begleichung einer Rechnung ersetzt das besondere Rückforderungsverlangen nicht.
Die kanadische Aufsichtsbehörde für Insolvenzverfahren stellt hierfür das Formular 75 — Verlangen auf Rückgabe von Waren zur Verfügung, das im Rahmen von Absatz 81.1(1)(a) verwendet wird.
Im Formular müssen der Käufer sowie die verkauften und gelieferten Waren bezeichnet werden. Außerdem sollen Unterlagen über Verkauf und Lieferung, insbesondere Rechnungen und Lieferscheine, sowie eine ausreichende Beschreibung der Waren beigefügt werden.
Die Sicherung der Dokumentation ist deshalb ein Bestandteil der Rückforderungsstrategie selbst.
Ein ausländischer Lieferant sollte kurzfristig folgende Unterlagen zusammenstellen können:
- Kaufvertrag oder Bestellung;
- Rechnungen;
- Lieferscheine und Zustellnachweise;
- Transport- und gegebenenfalls Zolldokumente;
- Serien-, Chargen- und Produktnummern;
- Lager- und Bestandsinformationen;
- Nachweise über Teilzahlungen;
- Korrespondenz über den noch offenen Rechnungsbetrag.
Bei elektronischer Übermittlung müssen außerdem die für Formular 75 geltenden formalen Anforderungen beachtet werden.
Die Kosten für den Zugang zu den Waren und ihre tatsächliche Rückholung trägt der Lieferant selbst. Vor der Ausübung des Rechts sollte daher auch geprüft werden, ob die physische Abholung und der Rücktransport wirtschaftlich sinnvoll sind.
Eine Teilzahlung beseitigt das Rückforderungsrecht nicht zwingend
Abschnitt 81.1 enthält eine besondere Regel für Fälle, in denen der Käufer nur einen Teil des Kaufpreises bezahlt hat.
Der Lieferant kann denjenigen Anteil der Waren zurückfordern, der dem noch unbezahlten Anteil des Kaufpreises entspricht.
Alternativ kann er sämtliche erfassten Waren zurückholen, wenn er dem Käufer, Insolvenzverwalter oder Vermögensverwalter zuvor den bereits erhaltenen Teilbetrag zurückerstattet.
Das kann insbesondere dann wichtig sein, wenn sich die Waren nicht sinnvoll in wirtschaftlich gleichwertige Teile aufteilen lassen.
Eine Anzahlung oder Teilzahlung bedeutet daher nicht automatisch, dass Abschnitt 81.1 ausgeschlossen ist.
Gleichzeitig verändert die Rückforderung die Geldforderung des Lieferanten. Absatz 81.1(10) bestimmt, dass ein Lieferant, der Waren nach dieser Vorschrift zurückerlangt, für diese Waren keine Zahlung mehr verlangen kann.
Das Instrument dient der Rückgabe des Vermögensgegenstands und nicht einer doppelten Befriedigung durch gleichzeitige Rückgabe der Waren und Zahlung ihres Kaufpreises.
Der Mechanismus wird auch in heutigen kanadischen Verfahren genutzt
Abschnitt 81.1 ist keine historische Vorschrift, die nur noch in alten Gerichtsentscheidungen vorkommt.
Ein aktuelles Beispiel seiner praktischen Anwendung findet sich im Verfahren über die Unternehmensgruppe Giftcraft im Jahr 2025.
In seinem ersten Bericht vom 8. Juli 2025 erklärte KPMG in seiner Funktion als Vermögensverwalter, dass bestimmte Lieferanten hinsichtlich kürzlich gelieferter Waren Rechte nach Abschnitt 81.1 haben könnten.
Der Verwalter hatte eine Forderung nach Abschnitt 81.1 in Höhe von rund 13.329 kanadischen Dollar erhalten. Nach Prüfung des Begehrens wurde vereinbart, die betreffenden Waren nach Rückzahlung einer zuvor geleisteten Anzahlung herauszugeben. Die Anzahlung wurde erstattet und der Lieferant nahm die Waren tatsächlich zurück.
Dieser Bericht ist keine neue Berufungsentscheidung zu Abschnitt 81.1 und verändert die gesetzlichen Voraussetzungen nicht.
Sein Wert liegt in der praktischen Anwendung.
Er zeigt, dass das Instrument weiterhin in aktuellen kanadischen Unternehmensinsolvenzverfahren eingesetzt wird, auch in Verfahren mit erheblichen besicherten Verbindlichkeiten und einer großen Zahl von Handelsgläubigern.
Für ausländische Verkäufer sind die 30- und 15-Tage-Fristen daher keine rein theoretischen Details. Sie können darüber entscheiden, ob der Lieferant lediglich ein gewöhnlicher Geldgläubiger bleibt oder kürzlich gelieferte Waren tatsächlich zurückerlangen kann.
Was ein ausländischer Lieferant zuerst prüfen sollte
Wird ein kanadischer Käufer kurz nach Erhalt unbezahlter Waren insolvent oder wird ein Vermögensverwalter bestellt, sollte der Lieferant unverzüglich den genauen zeitlichen Ablauf feststellen.
Entscheidend sind insbesondere folgende Fragen:
- An welchem genauen Datum und in welcher rechtlichen Form begann die Insolvenz oder Vermögensverwaltung?
- Wurde zuvor eine Mitteilung über die beabsichtigte Vorlage eines Vergleichsvorschlags oder ein solcher Vorschlag selbst eingereicht?
- An welchen Tagen wurden die unbezahlten Waren geliefert?
- Wo befinden sich die Waren jetzt?
- Können sie den Rechnungen und Lieferunterlagen des konkreten Lieferanten zugeordnet werden?
- Befinden sie sich noch in demselben Zustand wie bei der Lieferung?
- Wurden sie weiterverkauft oder sind sie bereits Gegenstand einer Vereinbarung über einen Weiterverkauf an Dritte?
- Wurde ein Teil des Kaufpreises bereits gezahlt?
- Wem muss Formular 75 übermittelt werden?
- Wann endet die maßgebliche 15-Tage-Frist?
Diese Fragen sollten geklärt werden, bevor gewöhnliche Zahlungs- oder Vergleichsverhandlungen das gesetzlich verfügbare Zeitfenster aufbrauchen.
Kann Abschnitt 81.1 nicht mehr genutzt werden — etwa weil die gesetzliche Frist abgelaufen ist, die Waren verarbeitet oder weiterverkauft wurden oder nicht mehr identifizierbar sind — bedeutet dies nicht, dass der Lieferant seine Möglichkeit zur Forderungsbeitreibung verloren hat. Es bedeutet lediglich, dass das besondere Recht zur Rückholung der Waren selbst nicht mehr zur Verfügung steht.
Der Lieferant muss dann andere rechtliche Möglichkeiten prüfen, darunter die Anmeldung seiner Forderung im Insolvenzverfahren, die gerichtliche Durchsetzung der Forderung, gegebenenfalls vorläufige oder sichernde Maßnahmen sowie die spätere Vollstreckung in Vermögenswerte des Schuldners.
Für ausländische Gläubiger sind diese Schritte Teil einer umfassenderen Strategie für das Inkasso in Kanada, insbesondere wenn sich der Lieferant außerhalb Kanadas befindet und gleichzeitig die Besonderheiten des kanadischen Gerichtsverfahrens, der Zwangsvollstreckung und des Insolvenzrechts berücksichtigen muss.
Fazit
Abschnitt 81.1 des kanadischen Insolvenz- und Konkursgesetzes gibt bestimmten unbezahlten Lieferanten die Möglichkeit, etwas wirtschaftlich Wertvolleres als eine gewöhnliche Geldforderung zu erhalten: die Rückgabe der kürzlich gelieferten Waren selbst.
Dieses Recht ist jedoch an strenge Voraussetzungen gebunden.
Die Waren müssen grundsätzlich innerhalb des maßgeblichen 30-Tage-Lieferzeitraums geliefert worden sein, das besondere Rückforderungsverlangen muss innerhalb von 15 Tagen nach dem maßgeblichen Insolvenzereignis oder der Bestellung eines entsprechenden Vermögensverwalters gestellt werden, und die Waren müssen weiterhin identifizierbar, unverändert und außerhalb eines bereits bestehenden Weiterverkaufsverhältnisses zwischen unabhängigen Parteien sein.
Die kanadische Rechtsprechung zeigt außerdem, dass weder unvollständige Unterlagen noch allein die Beteiligung eines Insolvenzfachmanns eine automatische Antwort liefern. Die Identifizierung der Waren kann eine zusätzliche tatsächliche Prüfung erfordern, während die genaue rechtliche Natur des Verfahrens darüber entscheiden kann, ob das Recht nach Abschnitt 81.1 überhaupt entstanden ist.
Für einen ausländischen Lieferanten ist die praktische Regel daher einfach: Wird ein kanadischer Käufer kurz nach der Lieferung zahlungsunfähig, müssen gleichzeitig die gesetzlichen Fristen überwacht und die Beweise über die konkreten Waren gesichert werden.
Schon wenige Tage Verzögerung können ein mögliches Recht auf Rückholung der Waren in eine gewöhnliche Geldforderung verwandeln.


