


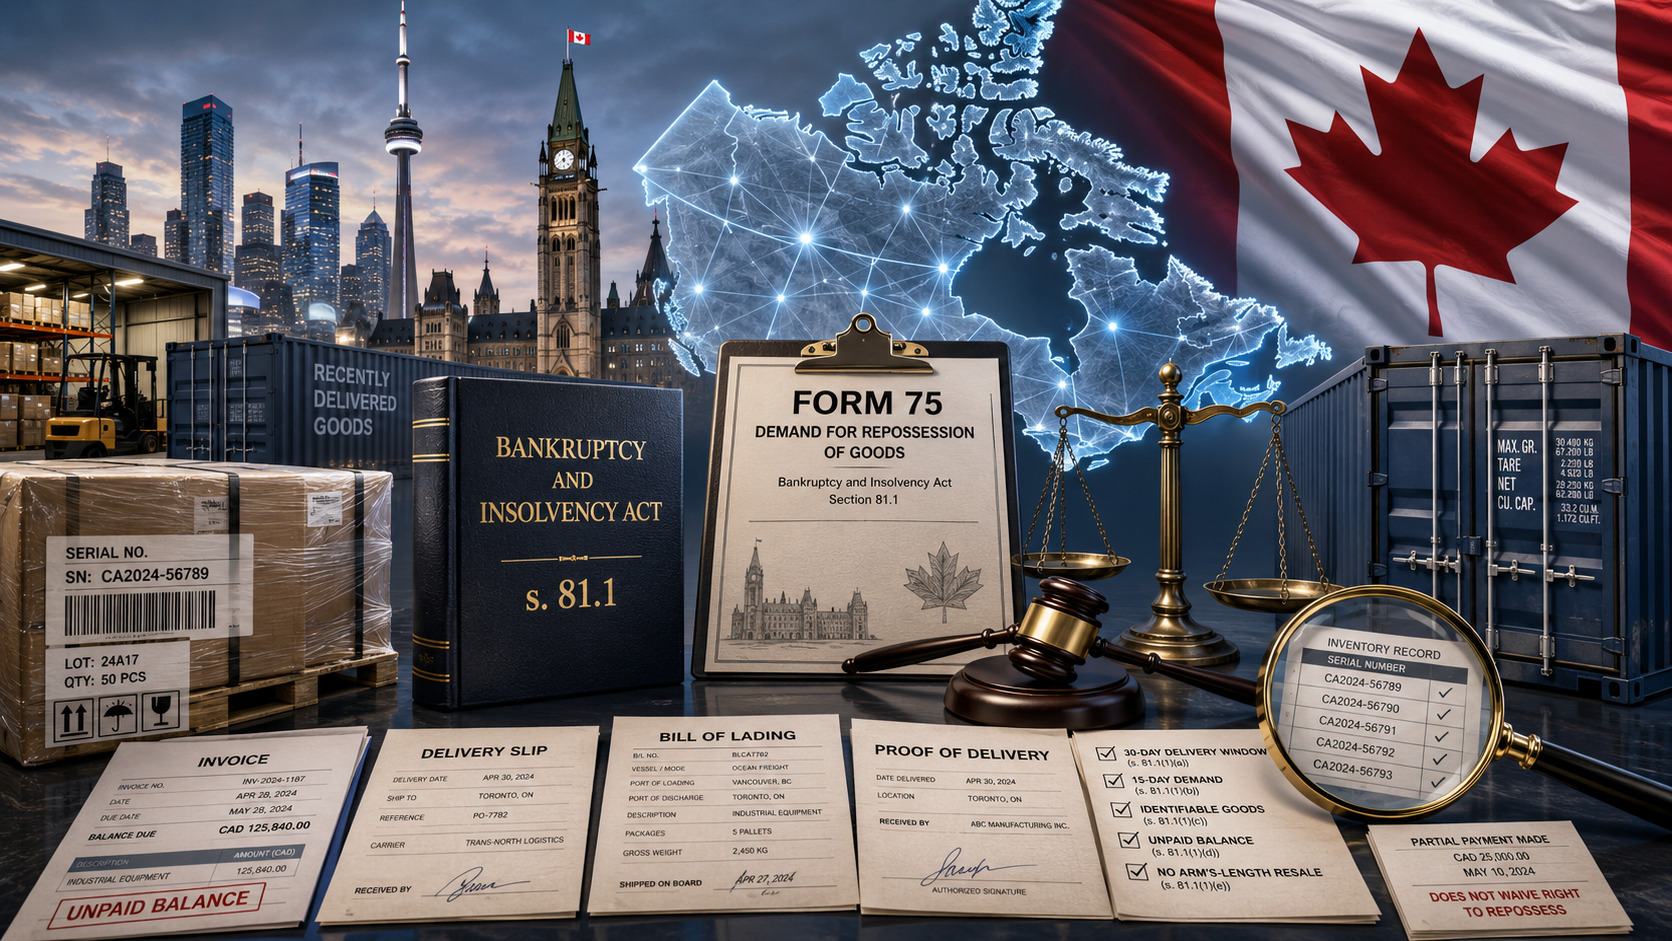
Un proveedor extranjero entrega a un comprador canadiense maquinaria, componentes o productos terminados con pago aplazado. Los bienes se entregan, la factura queda impagada y, antes de que el acreedor pueda recuperar la deuda por las vías ordinarias, el comprador entra en quiebra o se designa un administrador de sus bienes.
A primera vista, el proveedor parece quedar en la misma posición que los demás acreedores comerciales impagados: debe presentar su crédito y esperar a la posible distribución de fondos dentro del procedimiento de insolvencia.
Sin embargo, la legislación federal canadiense establece una excepción importante.
Con arreglo al artículo 81.1 de la Ley de Quiebras e Insolvencia de Canadá, determinados proveedores impagados que cumplan las condiciones establecidas por la ley pueden exigir la devolución de los propios bienes entregados, en lugar de limitarse a reclamar judicialmente el precio pendiente.
Este mecanismo puede tener un valor económico considerable porque el derecho del proveedor a recuperar los bienes tiene prioridad frente a otras reclamaciones y derechos sobre esos mismos bienes, salvo las excepciones previstas por la ley, entre ellas la del adquirente posterior de buena fe que haya comprado los bienes a título oneroso sin conocer los derechos del proveedor.
No obstante, se trata de un derecho estrictamente limitado. El proveedor puede perderlo si incumple los plazos, si los bienes ya han sido revendidos, si su estado ha cambiado, si ya no pueden identificarse o si el procedimiento concreto no pertenece jurídicamente a las situaciones de quiebra o administración de bienes contempladas por la ley.
Una excepción limitada para bienes entregados recientemente
El artículo 81.1 se aplica a bienes vendidos y entregados para su utilización en la actividad empresarial del comprador y cuyo precio no haya sido pagado íntegramente.
La norma no crea un derecho general a deshacer cualquier venta impagada cuando el cliente se vuelve insolvente.
En el momento de presentar la solicitud prevista por la ley, los bienes deben:
- seguir en posesión del comprador, del síndico o del administrador de bienes designado;
- poder identificarse como los bienes entregados por ese proveedor concreto y no pagados íntegramente;
- encontrarse en el mismo estado en que fueron entregados;
- no haber sido revendidos a un tercero independiente;
- no estar ya sujetos a un acuerdo de reventa celebrado entre partes independientes.
El comprador, el síndico o el administrador de bienes también puede evitar la devolución pagando inmediatamente al proveedor el saldo pendiente después de recibir la solicitud.
Para un proveedor extranjero, el valor práctico del artículo 81.1 depende por tanto, en gran medida, de lo que haya ocurrido con los bienes después de su entrega.
Una máquina industrial todavía embalada y con un número de serie individual se encuentra en una situación muy distinta de unas materias primas químicas ya utilizadas en la producción, unos componentes incorporados a otro producto o unas mercancías que el comprador ya se haya comprometido a entregar a sus propios clientes.
La trampa de los 30 y los 15 días
Es fundamental distinguir dos plazos independientes.
En primer lugar, los bienes deben haber sido entregados, como regla general, dentro de los 30 días anteriores a la quiebra del comprador o al inicio de un procedimiento cubierto por la ley con designación de un administrador de bienes.
En segundo lugar, el proveedor debe presentar la solicitud escrita exigida por la ley dentro de los 15 días posteriores al inicio de la quiebra o del procedimiento correspondiente.
Estos dos plazos no deben confundirse.
Supongamos que un proveedor entregó los bienes 20 días antes del nombramiento de un administrador de bienes. La entrega entra dentro del período de 30 días, pero el proveedor puede perder igualmente su derecho federal de recuperación si permanece inactivo durante más de 15 días desde el inicio del procedimiento correspondiente.
También puede darse la situación inversa. El acreedor puede actuar inmediatamente después de conocer la apertura del procedimiento, pero los bienes entregados fuera del período aplicable de 30 días, por regla general, no estarán comprendidos en el artículo 81.1.
Existe una dificultad adicional cuando, después de la entrega de los bienes pero antes de la posterior quiebra o del nombramiento del administrador, el comprador presenta una notificación de su intención de formular una propuesta a sus acreedores o presenta directamente dicha propuesta.
En ese caso, el apartado 81.1(4) modifica el punto temporal de referencia. El período de 30 días se calcula antes de la fecha de presentación de la notificación de intención o, cuando no exista dicha notificación, antes de la fecha de presentación de la propia propuesta.
Por ello, el acreedor no debe analizar la aplicabilidad del artículo 81.1 únicamente a partir de la fecha de la quiebra posterior o del nombramiento del administrador. Determinadas actuaciones previas de reestructuración pueden modificar el cálculo del plazo.
El plazo de 15 días es igualmente estricto. Conforme al apartado 81.1(5), el derecho se extingue si no se ejerce dentro de ese período, salvo que el proveedor obtenga una prórroga del síndico, del administrador de bienes o del tribunal antes de que venza el plazo.
Esperar la aprobación de la sede central, de un comité de crédito o de la aseguradora del proveedor extranjero puede tener, por tanto, no solo consecuencias administrativas, sino también efectos jurídicos directos.
Los bienes deben seguir siendo identificables
En la práctica, la identificación de los bienes se convierte con frecuencia en una de las cuestiones decisivas.
Imaginemos que un fabricante extranjero entregó a un distribuidor canadiense 200 dispositivos industriales con números individuales. Si 80 de ellos todavía se encuentran en el almacén, sin abrir, y sus números de serie pueden compararse con los documentos del proveedor, la identificación puede resultar relativamente sencilla.
La situación es muy distinta cuando se han suministrado materias primas a granel o líquidas que ya se han mezclado con otras existencias, materiales de embalaje que ya se han utilizado, componentes incorporados a otro producto o mercancías homogéneas que no pueden distinguirse de forma fiable de las suministradas por otro proveedor.
La ley no exige únicamente demostrar que todavía existen bienes similares en el almacén.
Debe ser posible establecer que se trata precisamente de los bienes entregados por el proveedor concreto que no ha recibido el pago.
Por ello, las facturas por sí solas pueden no ser suficientes.
Las órdenes de compra, documentos de entrega, documentos de transporte, registros de almacén, números de serie y de lote, fotografías, identificadores de unidades de carga y datos de los sistemas electrónicos de inventario pueden convertirse en pruebas esenciales.
El caso Stereo People muestra por qué la rapidez puede ser más importante que una documentación perfecta
El problema de la identificación de los bienes fue examinado por el Tribunal de Apelación de Alberta en el asunto Royal Bank of Canada v Stereo People of Canada Ltd, 1996 ABCA 348.
La decisión se dictó bajo una versión anterior del artículo 81.1. Por ello, las reglas históricas sobre plazos examinadas en ese asunto no deben sustituir al sistema actual de 30 y 15 días. Sin embargo, las conclusiones del tribunal sobre la función de la solicitud y la identificación de los bienes siguen teniendo relevancia práctica.
El tribunal distinguió entre la comunicación oportuna del derecho invocado y la prueba definitiva de que los bienes concretos cumplen todas las condiciones legales.
Consideró que el artículo 81.1 no exigía acompañar la solicitud inicial con absolutamente todas las pruebas posibles de identificación. El proveedor debía facilitar de buena fe los datos relativos a la operación y la información disponible que permitiera identificar los bienes, pero la verificación completa podía requerir una inspección física posterior de las existencias.
Esta distinción tiene una consecuencia práctica evidente.
Si el vencimiento del plazo legal se aproxima, el proveedor no debería aplazar automáticamente la presentación de su solicitud solo porque todavía no se hayan comprobado todos los números de serie, ubicaciones de almacén o documentos adicionales.
Esto no significa que cualquier solicitud incompleta o imprecisa vaya a ser suficiente. El proveedor sigue obligado a cumplir los requisitos legales y, finalmente, a demostrar que los bienes son realmente los que él entregó.
El caso Stereo People muestra, no obstante, por qué el mecanismo del artículo 81.1 exige actuar con rapidez. La solicitud inicial sirve para hacer valer a tiempo el derecho de recuperación, mientras que la verificación completa de los hechos puede requerir actuaciones adicionales.
Un acuerdo de reventa puede eliminar el derecho de recuperación
La presencia física y la posibilidad de identificar los bienes no son las únicas condiciones.
El artículo 81.1 también excluye los bienes que ya hayan sido revendidos a un tercero independiente o que estén sujetos a un acuerdo de reventa celebrado entre partes independientes.
Esta cuestión tuvo importancia en el asunto ITI Education Corp., Re, 2002 NSSC 117.
Un proveedor solicitó la devolución de unos libros que había entregado anteriormente a una empresa educativa cuyos bienes quedaron posteriormente sometidos a administración. El problema no era que los libros hubieran desaparecido o que no pudieran identificarse. La sociedad deudora ya había asumido obligaciones contractuales frente a sus estudiantes para proporcionarles los correspondientes materiales educativos.
El Tribunal Supremo de Nueva Escocia concluyó que los libros ya estaban sujetos a acuerdos de venta celebrados entre partes independientes y que, por tanto, no podían ser recuperados por el proveedor conforme al artículo 81.1.
Para un proveedor comercial, la enseñanza práctica va mucho más allá de las circunstancias concretas de ese asunto.
El hecho de que las mercancías sigan físicamente en el almacén del deudor no significa necesariamente que aún puedan recuperarse.
El proveedor también debe comprobar si el comprador ya ha celebrado operaciones vinculantes con terceros sobre esos bienes. Los pedidos de clientes, los contratos de distribución y otros compromisos de reventa pueden modificar la situación jurídica incluso antes de que las mercancías salgan físicamente del almacén.
Las dificultades financieras por sí solas no activan el artículo 81.1
Otro error frecuente consiste en pensar que el artículo 81.1 se aplica automáticamente siempre que un comprador canadiense se vuelve insolvente o interviene un profesional especializado en insolvencia.
La ley es más precisa.
A efectos del artículo 81.1, la definición vigente de administrador de bienes está vinculada a la definición contenida en el apartado 243(2) de la Ley de Quiebras e Insolvencia de Canadá.
Los tribunales canadienses ya han tenido que distinguir entre diferentes formas de nombramiento dentro de los procedimientos de insolvencia.
En el asunto Bruce Agra Foods Inc. v Everfresh Beverages Inc., varios proveedores intentaron hacer valer derechos con arreglo al artículo 81.1 mientras actuaba un administrador provisional dentro de un procedimiento relacionado con una propuesta a los acreedores.
El tribunal de Ontario concluyó que el derecho de recuperación no había nacido porque el comprador todavía no había sido declarado en quiebra y el administrador provisional concreto no correspondía al tipo de administrador contemplado por la versión entonces aplicable de la norma.
El caso se resolvió bajo una versión anterior de la legislación, pero pone de relieve un riesgo práctico que sigue siendo relevante: el mero nombramiento de una persona encargada de administrar los bienes del deudor o la existencia de un procedimiento de reestructuración no bastan por sí solos para hacer aplicable el artículo 81.1.
Por ello, un acreedor extranjero que reciba un aviso urgente de que se ha nombrado un administrador respecto de su cliente canadiense debería comenzar por revisar la documentación.
Es necesario obtener la resolución judicial, determinar el estatus jurídico exacto de la persona nombrada y establecer la fecha del acontecimiento jurídicamente relevante.
Estos elementos pueden determinar si el plazo de 15 días ha empezado siquiera a correr.
El Formulario 75 no es un requerimiento ordinario de pago
Una reclamación habitual de pago de la deuda no sustituye la solicitud especial de devolución prevista por la ley.
La autoridad canadiense encargada de supervisar los procedimientos de quiebra dispone del Formulario 75 — solicitud de recuperación de bienes, utilizado conforme al apartado 81.1(1)(a).
En el formulario deben identificarse el comprador y los bienes vendidos y entregados. También se prevé adjuntar documentos que acrediten la venta y la entrega, como facturas y documentos de entrega, junto con una descripción suficiente de los bienes.
La conservación de la documentación forma, por tanto, parte de la propia estrategia de recuperación.
Un proveedor extranjero debería poder reunir rápidamente:
- el contrato de compraventa o la orden de compra;
- las facturas;
- los documentos de entrega y las pruebas de recepción;
- los documentos de transporte y, cuando sea necesario, los documentos aduaneros;
- los números de serie, de lote y de producto;
- la información de almacén e inventario;
- las pruebas de pagos parciales;
- la correspondencia que confirme el saldo pendiente.
En caso de presentación electrónica, también deben respetarse los requisitos formales previstos para el Formulario 75.
Los gastos relacionados con el acceso a los bienes y su recuperación material corren a cargo del proveedor. Antes de ejercer el derecho conviene, por tanto, valorar también si la retirada física y el transporte de los bienes resultan económicamente razonables.
Un pago parcial no elimina necesariamente el derecho de recuperación
El artículo 81.1 regula expresamente la situación en la que el comprador solo ha pagado una parte del precio.
El proveedor puede recuperar la proporción de los bienes correspondiente a la parte del precio que permanece impagada.
Como alternativa, puede recuperar todos los bienes que cumplan los requisitos si devuelve previamente al comprador, al síndico o al administrador de bienes el importe del pago parcial ya recibido.
Esta posibilidad puede ser especialmente importante cuando los bienes no puedan dividirse razonablemente en partes de valor económico equivalente.
Por tanto, haber recibido un anticipo o un pago parcial no significa por sí solo que el artículo 81.1 deje de ser aplicable.
Al mismo tiempo, la recuperación de los bienes modifica la posición del proveedor respecto de su reclamación monetaria. El apartado 81.1(10) establece que el proveedor que recupera bienes conforme a esta disposición ya no puede exigir el pago por esos mismos bienes.
El mecanismo pretende recuperar el bien correspondiente, no obtener una doble satisfacción mediante la devolución de las mercancías y, al mismo tiempo, el cobro de su precio.
El mecanismo sigue utilizándose en procedimientos canadienses actuales
El artículo 81.1 no es una disposición histórica que únicamente aparezca en antiguas resoluciones judiciales.
Un ejemplo reciente de su aplicación práctica puede encontrarse en el procedimiento relativo al grupo Giftcraft en 2025.
En su primer informe, fechado el 8 de julio de 2025, KPMG, que actuaba como administrador de bienes, indicó que determinados proveedores podían tener derechos conforme al artículo 81.1 respecto de mercancías entregadas recientemente.
El administrador había recibido una reclamación basada en el artículo 81.1 por un importe aproximado de 13.329 dólares canadienses. Tras examinarla, se acordó la devolución de los bienes correspondientes con la condición de reintegrar previamente un depósito que había sido pagado. El depósito fue devuelto y el proveedor recuperó efectivamente los bienes.
Este informe no constituye una nueva resolución de apelación sobre el artículo 81.1 ni modifica las condiciones establecidas por la ley.
Su importancia es práctica.
Demuestra que el mecanismo sigue utilizándose realmente en procedimientos modernos de insolvencia empresarial en Canadá, incluidos asuntos con un volumen considerable de deuda garantizada y numerosos acreedores comerciales.
Para un vendedor extranjero, los períodos de 30 y 15 días no son, por tanto, simples detalles teóricos. Pueden determinar si el proveedor queda como un acreedor monetario ordinario o si consigue recuperar las mercancías entregadas recientemente.
Qué debe comprobar primero un proveedor extranjero
Cuando un comprador canadiense entra en quiebra o se designa un administrador de sus bienes poco después de recibir mercancías impagadas, el proveedor debe reconstruir inmediatamente la cronología exacta de los acontecimientos.
Las preguntas fundamentales son:
- ¿Cuál es la fecha exacta y la naturaleza jurídica de la quiebra o del nombramiento del administrador de bienes?
- ¿Se había presentado anteriormente una notificación de intención de formular una propuesta a los acreedores o la propia propuesta?
- ¿En qué fechas se entregaron las mercancías impagadas?
- ¿Dónde se encuentran actualmente?
- ¿Pueden vincularse con las facturas y documentos de entrega del proveedor concreto?
- ¿Se encuentran todavía en el mismo estado en el que fueron entregadas?
- ¿Han sido revendidas o están ya sujetas a un acuerdo de posterior venta a un tercero?
- ¿Se ha pagado alguna parte del precio?
- ¿A quién debe presentarse el Formulario 75?
- ¿Cuándo vence el plazo aplicable de 15 días?
Estas cuestiones deberían aclararse antes de que las negociaciones ordinarias sobre el pago consuman el período de tiempo disponible conforme a la ley.
Si el artículo 81.1 ya no puede utilizarse —por ejemplo, porque el plazo legal ha vencido, los bienes han sido transformados, revendidos o ya no pueden identificarse— esto no significa que el proveedor haya perdido la posibilidad de recuperar la deuda. Significa únicamente que ya no está disponible el derecho especial a recuperar los propios bienes.
El proveedor deberá entonces considerar otras vías de protección, incluida la presentación de su crédito en el procedimiento de insolvencia, la reclamación judicial de la deuda, la solicitud de medidas cautelares o provisionales cuando proceda y la posterior ejecución sobre los activos del deudor.
Para los acreedores extranjeros, estas actuaciones forman parte de una estrategia más amplia de cobro de deudas en Canadá, especialmente cuando el proveedor se encuentra fuera del país y debe afrontar simultáneamente las particularidades del procedimiento judicial canadiense, la ejecución forzosa y las normas de insolvencia.
Conclusión
El artículo 81.1 de la Ley de Quiebras e Insolvencia de Canadá ofrece a determinados proveedores impagados la posibilidad de obtener algo que puede ser más valioso que una reclamación monetaria ordinaria: la devolución de las propias mercancías entregadas recientemente.
Sin embargo, el derecho está sujeto a condiciones estrictas.
Las mercancías deben, por regla general, entrar dentro del período aplicable de 30 días relativo a la entrega, la solicitud especial debe presentarse dentro de los 15 días posteriores a la quiebra correspondiente o al nombramiento del administrador contemplado por la ley, y los bienes deben seguir siendo identificables, encontrarse en el mismo estado y no haber sido revendidos ni estar sujetos a un acuerdo de posterior venta entre partes independientes.
La jurisprudencia canadiense también demuestra que ni una documentación incompleta ni la mera intervención de un profesional de la insolvencia proporcionan por sí solas una respuesta definitiva. La identificación de los bienes puede exigir comprobaciones adicionales de hecho, mientras que la naturaleza jurídica exacta del procedimiento puede determinar si el derecho previsto en el artículo 81.1 llegó a surgir.
Para un proveedor extranjero, la regla práctica es sencilla: si un comprador canadiense se vuelve insolvente poco después de la entrega, es necesario vigilar simultáneamente los plazos legales y conservar las pruebas relacionadas con los propios bienes.
Un retraso de apenas unos días puede convertir un posible derecho a recuperar los bienes en una simple reclamación monetaria.


