
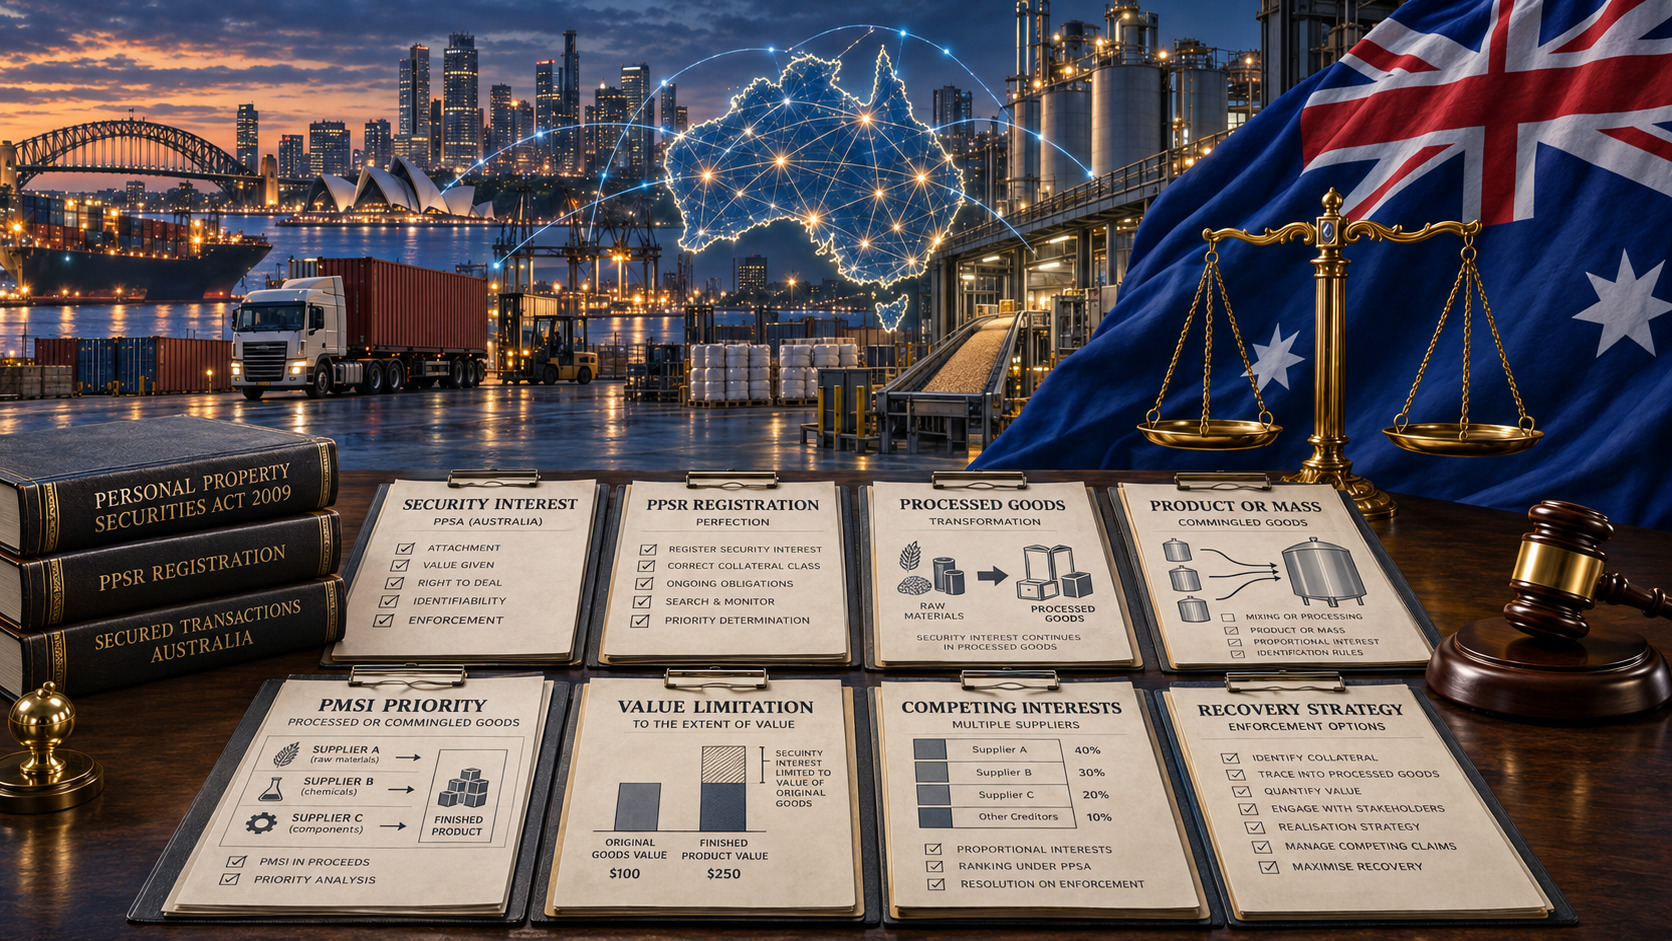
Un fournisseur étranger vend des matières premières ou des matériaux à un fabricant australien avec paiement différé. Les biens sont livrés, utilisés dans le processus de production et transformés en un produit fini avant même que la facture ne soit payée. Lorsque l’acheteur devient défaillant, les matériaux d’origine ne peuvent plus être identifiés séparément ni récupérés physiquement.
Cela signifie-t-il que la sûreté du fournisseur a disparu en même temps que les matériaux ?
Pas nécessairement.
Le droit australien relatif aux sûretés sur les biens personnels prévoit un régime spécifique pour ce type de situation. La Part 3.4 du Personal Property Securities Act 2009 (Cth) (PPSA) régit les cas dans lesquels des biens sont fabriqués, transformés, assemblés ou mélangés de telle manière qu’ils perdent leur identité propre.
Lorsque les conditions prévues par la loi sont remplies, la sûreté du fournisseur portant sur les biens initialement livrés peut continuer à exister sur le produit obtenu ou sur la masse commune de biens.
Pour un créancier étranger, cette règle peut être déterminante si l’acheteur australien devient insolvable et que le fournisseur doit entrer en concurrence avec une banque ou d’autres créanciers garantis.
Ces règles ne signifient toutefois pas qu’un fournisseur impayé devient automatiquement propriétaire de l’intégralité du produit fini. Il faut examiner séparément l’existence de la sûreté, son opposabilité aux tiers, la valeur des matériaux d’origine ainsi que le rang des autres créanciers.
Les matériaux peuvent disparaître physiquement sans que la sûreté disparaisse
La section 99 du PPSA régit la situation dans laquelle des biens faisant l’objet d’une sûreté deviennent une partie d’un nouveau produit ou d’une masse commune.
La sûreté peut continuer à porter sur le nouveau produit ou sur la masse si les biens d’origine ont été fabriqués, transformés, assemblés ou mélangés de telle manière qu’ils ont perdu leur identité initiale.
La loi prend également en compte les situations dans lesquelles il serait théoriquement possible de restituer les biens dans leur état antérieur, mais où cette opération ne serait plus commercialement réalisable.
En pratique, ce mécanisme peut s’appliquer à des opérations très diverses.
De l’acier peut être transformé avec d’autres matériaux pour produire un équipement industriel. Des substances chimiques peuvent être combinées afin de créer un nouveau produit. Des céréales provenant de plusieurs fournisseurs peuvent être mélangées dans un même espace de stockage. Des ingrédients peuvent être utilisés dans la fabrication de produits alimentaires. Une matière première fournie par une entreprise peut devenir une partie indissociable d’un bien fabriqué par l’acheteur.
Le fournisseur doit donc comprendre que l’impossibilité de reprendre physiquement les mêmes matériaux que ceux qui ont été livrés ne signifie pas automatiquement qu’il a perdu sa position garantie.
Il existe toutefois une condition fondamentale : le simple non-paiement d’une facture ne crée pas, à lui seul, une sûreté au sens du PPSA.
Il doit déjà exister un contrat ou une clause contractuelle créant une sûreté. Une clause de réserve de propriété correctement rédigée peut, par exemple, constituer une telle sûreté.
L’inscription au Personal Property Securities Register (PPSR), lorsqu’elle constitue le mode de protection applicable, permet de rendre la sûreté opposable à certaines prétentions de tiers.
La Part 3.4 du PPSA permet donc à une sûreté déjà existante de continuer après la transformation ou le mélange des biens. Elle ne transforme pas rétroactivement une simple facture impayée en créance garantie.
Quand des biens sont-ils considérés comme transformés ou mélangés ?
La question centrale au regard de la section 99 est de savoir si les biens d’origine ont conservé leur identité propre après leur utilisation.
Cette situation doit être distinguée de celle dans laquelle un composant individuel est installé dans un autre bien tout en restant un élément séparé et identifiable.
Par exemple, un moteur installé dans une machine peut rester identifiable et potentiellement démontable. Ce type de situation peut relever des règles distinctes du PPSA relatives aux composants incorporés.
La situation est différente lorsqu’une résine est transformée avec d’autres matériaux en un produit composite, ou lorsque des biens homogènes provenant de plusieurs fournisseurs sont mélangés dans une masse commune au point qu’il n’est plus possible, en pratique, d’isoler une livraison déterminée.
Cette distinction est importante, car le PPSA prévoit des régimes juridiques différents pour les biens incorporés et pour les biens transformés ou mélangés.
Le créancier doit donc déterminer ce qui est réellement arrivé aux biens livrés, plutôt que de supposer que toute incorporation dans un autre bien est régie de la même manière.
Une analyse distincte peut également être nécessaire pour les matériaux devenus partie d’un immeuble ou susceptibles d’être qualifiés de fixtures. Le PPSA concerne les biens personnels ; tous les éléments intégrés à un bâtiment ou à un terrain ne peuvent donc pas être automatiquement considérés comme des biens mélangés relevant de la Part 3.4.
L’opposabilité de la sûreté peut se poursuivre dans le nouveau produit
Le maintien de la sûreté elle-même ne constitue que la première partie de l’analyse. Pour un créancier, la question du rang par rapport aux autres parties peut être encore plus importante.
La section 100 prévoit que, pour l’application des règles générales de priorité de la section 55, la perfection de la sûreté portant sur les biens d’origine est également prise en compte pour la sûreté qui continue dans le nouveau produit ou dans la masse commune.
Autrement dit, la transformation des biens ne doit pas automatiquement faire perdre son effet à une sûreté qui avait auparavant été correctement protégée.
Dans le système du PPSA, le terme perfection désigne le fait de rendre juridiquement la sûreté opposable de la manière prévue par la loi. Pour les biens, une inscription effectuée en temps utile au PPSR joue souvent un rôle essentiel.
Supposons qu’un fournisseur dispose d’une sûreté valable sur des matériaux vendus à crédit et qu’il ait correctement protégé cette sûreté avant que les matériaux ne soient utilisés dans la production.
L’acheteur transforme ensuite les matériaux en stocks de produits finis.
Le fournisseur n’a pas nécessairement à démontrer que les unités d’origine peuvent encore être physiquement localisées et reprises. La Part 3.4 peut permettre, lorsque les conditions légales sont réunies, que la sûreté se poursuive sur le résultat de la transformation.
C’est pourquoi la position du fournisseur au regard du PPSR devrait être examinée avant l’apparition de difficultés financières sérieuses chez l’acheteur, et non uniquement après le début d’une situation d’insolvabilité.
Le fournisseur n’obtient pas automatiquement des droits sur l’ensemble du produit fini
Le maintien de la sûreté ne confère pas au fournisseur des droits illimités sur la valeur totale du produit fini.
La section 101 prévoit une limitation importante.
La priorité de la sûreté qui continue sur le produit ou la masse, par rapport à une autre sûreté, est limitée à la valeur des biens d’origine au jour où ceux-ci sont devenus partie du produit ou de la masse.
Par exemple, un fournisseur étranger livre à un fabricant australien des matériaux spécialisés d’une valeur de 80 000 AUD.
L’acheteur ajoute son propre travail, d’autres composants et des matériaux appartenant à des tiers, puis produit un équipement d’une valeur de 250 000 AUD.
Le fournisseur ne doit pas supposer que sa contribution de 80 000 AUD lui confère automatiquement une priorité sur l’intégralité du produit fini d’une valeur de 250 000 AUD.
Le mécanisme de la Part 3.4 vise à préserver la position garantie du fournisseur sans lui attribuer un droit injustifié sur la valeur supplémentaire créée par le travail de l’acheteur ou par les biens d’autres personnes.
C’est pourquoi les preuves relatives à la valeur des matériaux livrés peuvent être particulièrement importantes.
Les factures, bons de commande, documents de livraison, relevés de quantités, documents de production ainsi que les informations permettant d’établir le moment où les matériaux ont été intégrés au processus de fabrication peuvent être nécessaires pour déterminer l’étendue réelle de la position garantie du créancier.
Que se passe-t-il lorsque plusieurs fournisseurs ont contribué au même produit ?
Les litiges deviennent plus complexes lorsque des matériaux provenant de plusieurs fournisseurs garantis sont incorporés dans le même produit fini ou dans la même masse.
La section 102 du PPSA prévoit des règles spécifiques pour les sûretés concurrentes qui continuent en vertu de la Part 3.4.
Une sûreté perfected bénéficie d’une priorité par rapport à une sûreté qui ne l’est pas.
Lorsque plusieurs sûretés perfected continuent dans le même produit ou la même masse, la loi prévoit que leur position respective est déterminée en tenant compte du rapport entre l’obligation garantie par chacune d’elles et le montant total des obligations garanties concernées.
Le montant de l’obligation pris en compte pour chaque sûreté ne peut toutefois pas dépasser la valeur des biens d’origine concernés au moment où ceux-ci ont été incorporés au produit ou à la masse.
Un mécanisme proportionnel comparable s’applique également lorsque plusieurs sûretés non perfected sont en concurrence.
Prenons un exemple simplifié.
Le fournisseur A livre des matériaux d’une valeur de 80 000 AUD et le fournisseur B des matériaux d’une valeur de 20 000 AUD.
Tous deux disposent de sûretés répondant aux exigences légales, correctement perfected et continuant dans le même produit fini. Les obligations garanties restant dues sont respectivement de 80 000 AUD et de 20 000 AUD.
La section 102 fournit le mécanisme permettant de déterminer leurs positions concurrentes. La loi ne repose pas sur une règle simpliste selon laquelle l’ensemble du produit fini appartiendrait au fournisseur ayant livré ses matériaux en premier.
Le résultat concret peut être plus complexe s’il existe simultanément une sûreté bancaire générale sur les actifs du fabricant, des droits PMSI, des droits sur les proceeds, une revente ultérieure du produit ou une procédure d’insolvabilité.
Les règles de la Part 3.4 doivent donc être appliquées à la structure réelle de chaque opération et ne doivent pas être considérées comme une formule garantissant le recouvrement de la créance.
Un PMSI peut modifier le résultat en matière de priorité
La position du fournisseur peut être sensiblement différente si sa sûreté constitue un purchase money security interest — PMSI.
La section 103 prévoit une règle spéciale pour un PMSI correctement perfected qui continue dans des biens transformés ou mélangés.
Malgré les règles générales de la section 102, un tel PMSI peut bénéficier d’une priorité sur certaines sûretés qui ne sont pas des PMSI, y compris une sûreté correspondante sur le produit fini ou la masse consentie par le même grantor.
Cette question est particulièrement importante lorsqu’un fabricant australien a déjà accordé à une banque une sûreté générale portant sur ses actifs.
Il ne faut toutefois pas supposer qu’un PMSI existe automatiquement au seul motif que le fournisseur a livré les matériaux ensuite utilisés pour fabriquer un autre produit.
L’opération initiale doit satisfaire aux exigences du PPSA relatives aux PMSI, et la sûreté doit être correctement perfected dans le respect des règles applicables en matière d’inscription et de délais.
Les erreurs d’inscription peuvent avoir des conséquences distinctes et importantes. En particulier, une indication incorrecte du statut PMSI dans le PPSR peut affecter non seulement la priorité spéciale, mais aussi, dans certaines circonstances, l’efficacité même de l’inscription. Nous examinons cette question en détail dans notre article « Erreur PMSI lors d’un enregistrement PPSR en Australie ».
Il est important de ne pas confondre ces deux mécanismes.
La Part 3.4 répond principalement à la question de savoir ce qu’il advient de la sûreté après que les biens d’origine ont perdu leur identité propre.
Les règles relatives au PMSI déterminent, quant à elles, si une sûreté correctement protégée peut bénéficier d’un avantage particulier en matière de priorité.
Exemple : un fournisseur étranger vend des matériaux à un fabricant australien
Supposons qu’une entreprise européenne vende à un fabricant australien des matières premières spécialisées d’une valeur de 80 000 AUD avec paiement différé.
Le contrat contient des clauses destinées à créer une sûreté et le fournisseur prend en temps utile les mesures nécessaires pour protéger correctement cette sûreté.
Le fabricant utilise les matières premières avant de payer la facture. Les matériaux sont combinés avec d’autres composants et transformés en un produit fini. Il n’est plus commercialement possible de restaurer les matières premières d’origine ou de les identifier séparément.
Deux mois plus tard, le fabricant cesse de payer ses créanciers.
À ce stade, l’analyse du fournisseur ne doit pas se limiter à la question : « Où sont nos biens ? »
Il faut vérifier :
- si le contrat a créé une sûreté valable ;
- si cette sûreté a été correctement perfected ;
- à quel moment les matériaux sont devenus partie du nouveau produit ou de la masse commune ;
- quelle était leur valeur à ce moment-là ;
- s’il est possible d’établir dans quel processus de production ou dans quels stocks ils ont été utilisés ;
- si la sûreté remplit les conditions d’un PMSI ;
- quelles autres inscriptions existent à l’encontre de l’acheteur australien ;
- s’il existe des sûretés concurrentes sur le produit fini ;
- si le produit fini a déjà été vendu ou transféré à un tiers.
Si les conditions de la Part 3.4 sont remplies, le simple fait que les matériaux d’origine ne puissent plus être physiquement récupérés ne met pas nécessairement fin à la position garantie du créancier.
Quels documents le fournisseur devrait-il conserver avant qu’un litige ne survienne ?
L’inscription au PPSR est importante, mais elle ne remplace pas le contrat qui constitue la base de la sûreté.
Un fournisseur souhaitant s’appuyer sur le mécanisme de la Part 3.4 doit être en mesure de reconstituer l’historique documentaire des biens livrés.
Selon la structure de l’opération, les documents utiles peuvent notamment comprendre :
- le contrat de fourniture signé et les conditions commerciales applicables ;
- les clauses de réserve de propriété et autres dispositions relatives aux sûretés ;
- les bons de commande et les factures ;
- les preuves de livraison ;
- les données d’inscription au PPSR et le verification statement ;
- les numéros de lot, de série ou autres identifiants, lorsqu’ils existent ;
- les registres de stock et de production montrant comment les matériaux livrés ont été utilisés ;
- les preuves de la valeur des biens au moment où ils ont été intégrés au produit ou à la masse ;
- la correspondance relative à la production, aux stocks et aux impayés.
Ces éléments peuvent devenir particulièrement importants après l’ouverture d’une procédure d’insolvabilité, lorsque le fournisseur peut devoir traiter simultanément avec un administrator, un liquidator, un créancier garanti, une banque et d’autres fournisseurs.
Si le créancier commence seulement à ce stade à déterminer si le contrat créait effectivement une sûreté, si l’inscription était correcte et ce qu’il est advenu des biens livrés, sa position pratique peut être sensiblement plus faible.
Le mélange des biens modifie la stratégie de recouvrement
Un fournisseur confronté à une créance échue contre un acheteur australien devrait distinguer deux questions liées mais différentes.
La première concerne la créance monétaire ordinaire : quel montant reste dû, la dette est-elle contestée, quelles preuves l’établissent, une négociation ou une procédure judiciaire est-elle appropriée et le débiteur dispose-t-il d’actifs susceptibles d’être saisis ?
La seconde concerne la position du créancier garanti : les biens livrés, le produit issu de leur transformation, des produits de cession identifiables ou d’autres actifs peuvent-ils encore être soumis à une sûreté bénéficiant d’une priorité sur les prétentions d’autres personnes ?
Ces deux niveaux d’analyse peuvent conduire à des stratégies de recouvrement sensiblement différentes.
Dans notre guide principal sur le « Recouvrement de créances en Australie », nous présentons le processus général de recouvrement, notamment les démarches précontentieuses, les procédures judiciaires, l’exécution et les mécanismes d’insolvabilité. Lorsque la créance résulte d’une fourniture de marchandises à crédit, la position au regard du PPSR devrait être examinée parallèlement à la stratégie générale de recouvrement, et non seulement après l’ouverture d’une procédure judiciaire.
Conclusion pratique pour les fournisseurs étrangers
En droit australien, la disparition physique des matériaux livrés ne signifie pas nécessairement que la sûreté du fournisseur a elle aussi disparu.
Les sections 99–103 du PPSA établissent un régime spécifique permettant, sous certaines conditions, à une sûreté de continuer après que les biens ont perdu leur identité propre en raison de leur fabrication, de leur transformation, de leur assemblage ou de leur mélange.
Ces dispositions régissent également la continuité de la perfection, la concurrence entre plusieurs sûretés ainsi que la limite de priorité liée à la valeur des biens initialement livrés. Un PMSI correctement perfected peut, dans certaines circonstances, bénéficier d’un avantage supplémentaire en matière de priorité.
La Part 3.4 ne permet toutefois pas de transformer rétroactivement une simple facture impayée en créance garantie.
Pour un fournisseur étranger, les mesures essentielles devraient généralement être prises avant que l’acheteur australien ne devienne défaillant : le contrat de fourniture doit créer la sûreté nécessaire, la protection au moyen du PPSR doit être organisée en temps utile et les documents doivent permettre de retracer les biens livrés, leur valeur et leur utilisation ultérieure dans le processus de production.
Dès l’apparition de difficultés de paiement, le créancier devrait vérifier sans délai la base contractuelle de la sûreté, les inscriptions PPSR, la situation des biens livrés, les sûretés concurrentes ainsi que l’existence ou le risque d’une procédure d’insolvabilité.


