
Иностранный поставщик продаёт австралийскому производителю сырьё или материалы с отсрочкой платежа. Товар поставлен, использован в производстве и превратился в готовую продукцию ещё до оплаты счёта. К моменту просрочки исходные материалы уже невозможно отдельно идентифицировать или физически вернуть.
Означает ли это, что вместе с материалами исчезло и обеспечение поставщика?
Не обязательно.
Австралийское законодательство о личном имуществе предусматривает специальный режим для таких ситуаций. Часть 3.4 федерального закона Personal Property Securities Act 2009 (Cth) (PPSA) регулирует случаи, когда товары перерабатываются, используются в производстве, собираются или смешиваются таким образом, что утрачивают самостоятельную идентичность.
При соблюдении установленных условий обеспечительный интерес поставщика в первоначально переданных товарах может продолжить существовать уже в отношении получившегося продукта или общей массы товаров.
Для иностранного кредитора это может иметь решающее значение, если австралийский покупатель становится неплатёжеспособным и поставщику приходится конкурировать с банком и другими обеспеченными кредиторами.
Однако эти правила не означают, что неоплаченный поставщик автоматически становится собственником всей готовой продукции. Необходимо отдельно оценивать наличие обеспечительного интереса, его перфекцию, стоимость исходных материалов и приоритет других кредиторов.
Материалы могут исчезнуть физически, но обеспечительный интерес — сохраниться
Section 99 PPSA регулирует ситуацию, когда имущество, являвшееся предметом обеспечения, становится частью нового продукта или общей массы.
Обеспечительный интерес может продолжаться в новом продукте или массе, если первоначальные товары были произведены, переработаны, собраны или смешаны таким образом, что утратили свою первоначальную идентичность.
Закон отдельно учитывает ситуацию, когда восстановить товары в исходном виде теоретически возможно, но с коммерческой точки зрения это уже нецелесообразно.
На практике механизм может применяться к совершенно разным коммерческим операциям.
Сталь может быть переработана вместе с другими материалами в промышленное оборудование. Химические вещества могут быть смешаны для создания нового продукта. Зерно разных поставщиков может оказаться в одном хранилище. Ингредиенты могут использоваться при производстве пищевой продукции. Сырьё одного поставщика может стать неотделимой частью товара, изготовленного покупателем.
Именно поэтому для поставщика важно понимать: невозможность физически забрать обратно именно те материалы, которые были поставлены покупателю, ещё не означает автоматическую потерю обеспеченной позиции.
При этом существует принципиальное условие: сама по себе неоплата счёта не создаёт обеспечительный интерес по PPSA.
У поставщика изначально должна существовать сделка или договорное условие, создающее обеспечительный интерес. Например, соответствующим образом сформулированное условие о сохранении права собственности до полной оплаты может образовывать такой интерес.
Регистрация в Personal Property Securities Register (PPSR), когда она является применимым способом перфекции, используется для защиты обеспечительного интереса от требований третьих лиц.
Часть 3.4 PPSA позволяет уже существующему обеспечительному интересу продолжить действие после переработки или смешивания имущества. Она не превращает обычный неоплаченный счёт в обеспеченный долг задним числом.
Когда товары считаются переработанными или смешанными
Ключевой вопрос по section 99 заключается в том, сохранили ли первоначальные товары собственную идентичность после их использования.
Это необходимо отличать от ситуации, когда отдельный компонент устанавливается в другое имущество, но продолжает существовать как самостоятельный и идентифицируемый объект.
Например, двигатель, установленный в оборудование, может оставаться узнаваемым и потенциально съёмным. Подобные ситуации могут подпадать уже под отдельные правила PPSA о присоединённом имуществе.
Иная ситуация возникает, когда смола вместе с другими материалами превращается в композитное изделие либо когда однородные товары нескольких поставщиков объединяются в общую массу настолько, что определить и отделить конкретную поставленную партию больше практически невозможно.
Такое различие имеет значение, поскольку PPSA устанавливает разные правовые режимы для присоединённого имущества и для переработанных или смешанных товаров.
Поэтому кредитору необходимо установить, что именно произошло с поставленным имуществом фактически, а не исходить из предположения, что любое включение товара в другой объект регулируется одинаково.
Отдельного анализа требуют и материалы, ставшие частью недвижимого имущества или fixtures. Режим PPSA распространяется на личное имущество, однако не все элементы, включённые в здания или землю, автоматически рассматриваются как обычные смешанные товары по Part 3.4.
Перфекция может продолжить действовать в отношении нового продукта
Сохранение самого обеспечительного интереса — только первая часть анализа. Для кредитора нередко ещё важнее вопрос приоритета перед другими лицами.
Section 100 предусматривает, что для целей общих правил приоритета по section 55 перфекция обеспечительного интереса в первоначальных товарах учитывается и в отношении обеспечительного интереса, продолжающегося в новом продукте или общей массе.
Иными словами, сама переработка товара не должна автоматически лишать значения ранее надлежащим образом защищённый обеспечительный интерес.
Под перфекцией (perfection) в данном контексте понимается юридическое закрепление обеспечительного интереса способом, предусмотренным PPSA, позволяющее противопоставлять его определённым требованиям третьих лиц. В отношении товаров на практике ключевое значение часто имеет своевременная регистрация в PPSR.
Представим поставщика, который обладает действительным обеспечительным интересом в материалах, поставленных в кредит, и надлежащим образом обеспечил его перфекцию до того, как эти материалы были использованы в производстве.
Покупатель затем превращает материалы в готовые товарные запасы.
Поставщику не обязательно доказывать, что первоначальные единицы товара всё ещё можно физически найти и забрать. Part 3.4 позволяет обеспечительному интересу при определённых условиях продолжить существование уже в отношении результата переработки.
Именно поэтому вопрос PPSR необходимо решать до появления серьёзных финансовых проблем у покупателя, а не после начала его неплатёжеспособности.
Поставщик не получает автоматически права на весь готовый продукт
Продолжение обеспечительного интереса не даёт поставщику неограниченных прав на стоимость готовой продукции.
Section 101 устанавливает важное ограничение.
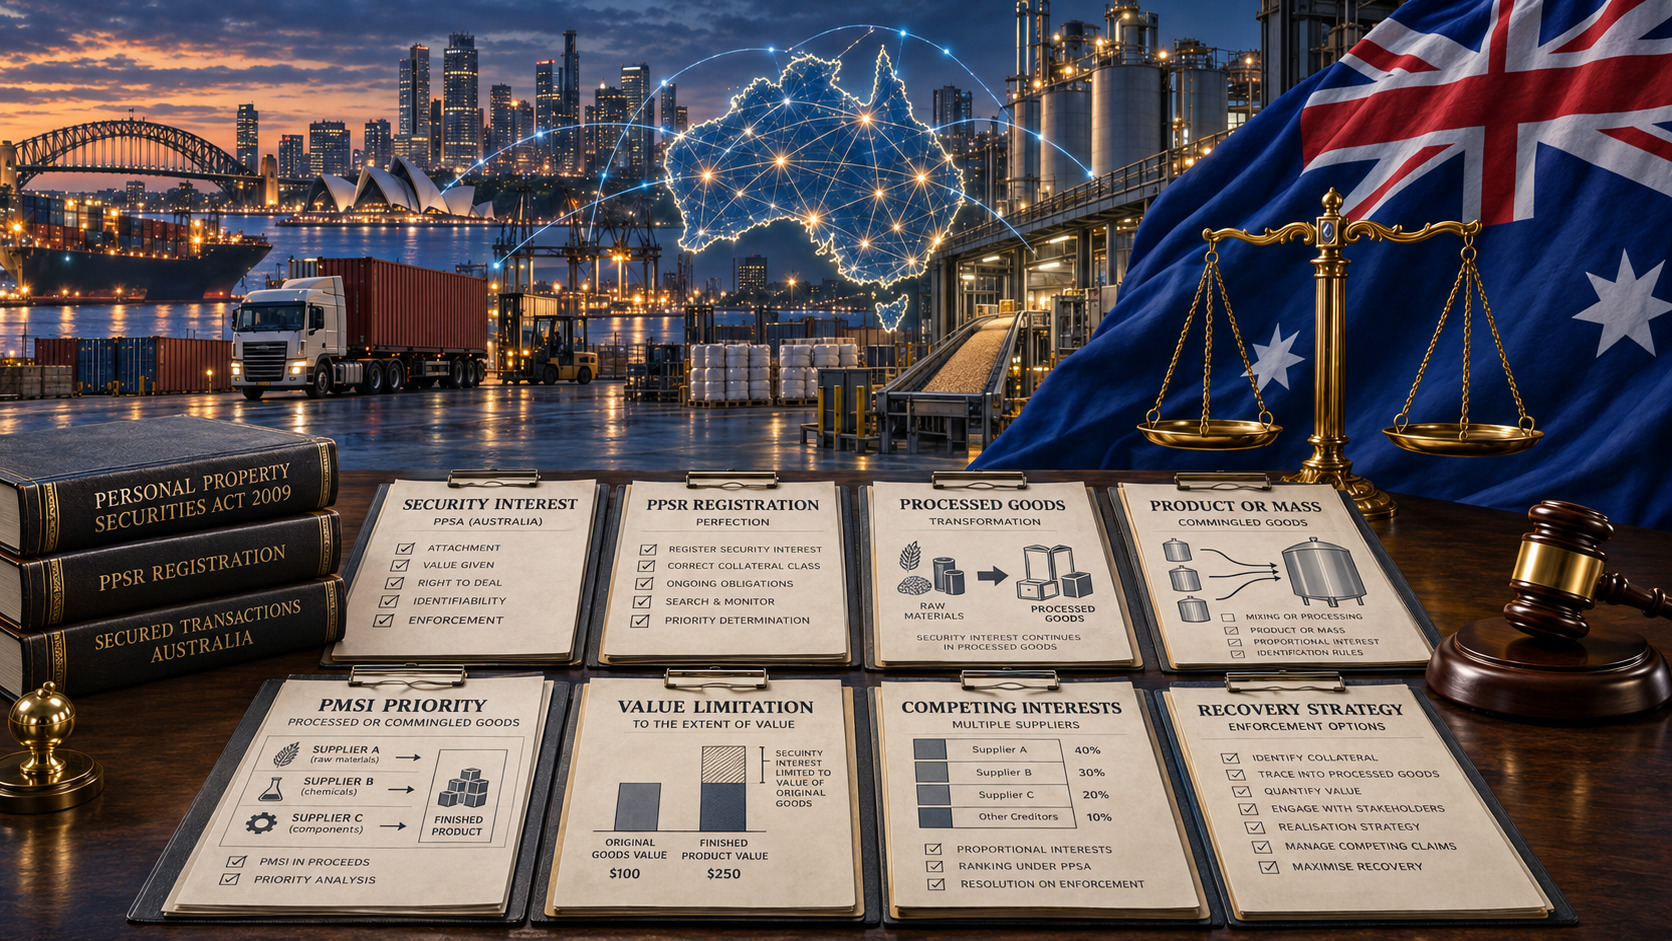
Приоритет продолжающегося обеспечительного интереса перед другим обеспечительным интересом в продукте или общей массе ограничивается стоимостью первоначальных товаров на дату, когда они стали частью этого продукта или массы.
Например, иностранный поставщик передал австралийскому производителю специализированные материалы стоимостью 80 000 австралийских долларов.
Покупатель добавил собственную работу, другие комплектующие и материалы третьих лиц и произвёл оборудование стоимостью 250 000 австралийских долларов.
Поставщик не должен исходить из того, что вклад стоимостью 80 000 австралийских долларов автоматически даёт ему приоритет на всю готовую продукцию стоимостью 250 000 австралийских долларов.
Механизм Part 3.4 позволяет сохранить обеспеченную позицию поставщика, но не предоставляет ему необоснованное право на дополнительную стоимость, созданную благодаря работе покупателя или имуществу других лиц.
Именно поэтому большое практическое значение приобретают доказательства стоимости поставленных материалов.
Счета, заказы на поставку, документы о доставке, данные о количестве товара, производственная документация и сведения о моменте использования материалов могут потребоваться для определения реального объёма защищённой позиции кредитора.
Что происходит, если в одном продукте использованы материалы нескольких поставщиков
Производственные споры становятся ещё сложнее, если в одном готовом продукте или одной товарной массе оказались материалы нескольких обеспеченных поставщиков.
Section 102 PPSA устанавливает специальные правила конкуренции обеспечительных интересов, продолжающих существование в соответствии с Part 3.4.
Перфекционированный обеспечительный интерес имеет приоритет перед неперфекционированным обеспечительным интересом.
Если в одном продукте или массе продолжают существовать несколько перфекционированных обеспечительных интересов, закон предусматривает их соотношение с учётом размера обязательства, обеспеченного каждым из них, по отношению к совокупному объёму соответствующих обеспеченных обязательств.
При этом сумма обязательства, учитываемая для каждого интереса, не может превышать стоимость соответствующих первоначальных товаров на момент их включения в продукт или общую массу.
Схожий принцип пропорционального распределения применяется и при конкуренции нескольких неперфекционированных обеспечительных интересов.
Рассмотрим упрощённый пример.
Поставщик A передал материалы стоимостью 80 000 австралийских долларов, а поставщик B — материалы стоимостью 20 000 австралийских долларов.
У обоих имеются отвечающие требованиям закона перфекционированные обеспечительные интересы, продолжающиеся в одном и том же готовом продукте, а соответствующие непогашенные обязательства составляют 80 000 и 20 000 австралийских долларов.
Section 102 предусматривает механизм определения их конкурирующих позиций. Закон не исходит из упрощённого принципа, согласно которому весь готовый товар должен принадлежать тому поставщику, который первым передал свои материалы.
Реальный результат может оказаться сложнее, если одновременно существуют банковское обеспечение активов производителя, PMSI, права на proceeds, дальнейшая продажа готового товара или процедура несостоятельности.
Поэтому правила Part 3.4 необходимо применять к фактической структуре конкретной сделки, а не воспринимать их как гарантированную формулу возврата задолженности.
PMSI может изменить результат при определении приоритета
Позиция поставщика может существенно отличаться, если его обеспечительный интерес является purchase money security interest — PMSI.
Section 103 предусматривает специальное правило для перфекционированного PMSI, продолжающегося в переработанных или смешанных товарах.
Несмотря на общие правила section 102, такой PMSI может получить приоритет перед определёнными обеспечительными интересами, которые PMSI не являются, включая соответствующий обеспечительный интерес в готовом продукте или массе, предоставленный тем же лицом.
Это особенно важно, когда австралийский производитель уже предоставил банку широкое обеспечение в отношении своих активов.
Однако нельзя исходить из того, что PMSI возникает автоматически только потому, что поставщик предоставил материалы, из которых впоследствии изготовили другой продукт.
Исходная сделка должна соответствовать требованиям PPSA к PMSI, а обеспечительный интерес должен быть надлежащим образом перфекционирован с соблюдением применимых требований к регистрации и срокам.
Ошибки при регистрации могут иметь самостоятельные и весьма серьёзные последствия. В частности, неправильное указание статуса PMSI в PPSR способно повлиять не только на специальный приоритет, но и на действительность или эффективность регистрации в конкретной ситуации. Эту проблему мы подробно разбираем в материале «Ошибка PMSI при регистрации PPSR в Австралии».
Эти механизмы важно не смешивать.
Part 3.4 отвечает прежде всего на вопрос, что происходит с обеспечительным интересом после того, как первоначальные товары утратили самостоятельную идентичность.
Правила PMSI определяют, может ли соответствующий надлежащим образом защищённый интерес получить специальное преимущество по приоритету.
Пример: иностранный поставщик продаёт материалы австралийскому производителю
Предположим, европейская компания продаёт австралийскому производителю специализированное сырьё стоимостью 80 000 австралийских долларов с отсрочкой платежа.
Договор содержит положения, предназначенные для создания обеспечительного интереса, а поставщик своевременно предпринимает необходимые действия для его перфекции.
Производитель использует сырьё до оплаты счёта. Материалы смешиваются с другими компонентами и превращаются в готовый продукт. Восстановить первоначальное сырьё или отдельно идентифицировать его уже коммерчески невозможно.
Через два месяца производитель прекращает платить кредиторам.
На этом этапе анализ поставщика не должен ограничиваться вопросом: «Где находится наш товар?»
Необходимо проверить:
- создавал ли договор действительный обеспечительный интерес;
- был ли этот интерес надлежащим образом перфекционирован;
- когда именно материалы стали частью нового продукта или общей массы;
- какова была их стоимость в этот момент;
- можно ли подтвердить, в какое производство или товарные запасы они были направлены;
- соответствует ли обеспечительный интерес требованиям PMSI;
- какие ещё регистрации существуют в отношении австралийского покупателя;
- имеются ли конкурирующие обеспечительные интересы в готовом продукте;
- не был ли готовый продукт уже продан или передан третьему лицу.
Если условия Part 3.4 выполнены, невозможность физически вернуть первоначальные материалы сама по себе ещё не прекращает обеспеченную позицию кредитора.
Какие документы поставщику следует сохранить ещё до возникновения спора
Регистрация в PPSR имеет большое значение, однако сама регистрация не заменяет договор, на основании которого возник обеспечительный интерес.
Поставщик, который рассчитывает воспользоваться механизмом Part 3.4, должен иметь возможность восстановить документальную историю поставленного имущества.
В зависимости от структуры сделки полезными могут быть:
- подписанный договор поставки и применимые стандартные условия;
- положения о сохранении права собственности и иные условия обеспечения;
- заказы на поставку и счета;
- подтверждения доставки;
- данные регистрации PPSR и verification statement;
- номера партий, серий или иные идентификаторы, если они существуют;
- складские и производственные записи о том, как использовались поставленные материалы;
- доказательства стоимости товаров на момент их включения в готовый продукт или массу;
- переписка о производстве, запасах и задолженности.
Такие доказательства становятся особенно важными после начала процедуры несостоятельности, когда поставщику одновременно приходится взаимодействовать с администратором, ликвидатором, получателем обеспечения, банком и другими поставщиками.
Если только на этой стадии кредитор впервые пытается выяснить, создавал ли договор обеспечительный интерес, была ли регистрация корректной и что произошло с поставленным товаром, его практическая позиция может оказаться значительно слабее.
Смешивание товаров меняет стратегию взыскания долга
Поставщику, столкнувшемуся с просроченной задолженностью австралийского покупателя, следует разделять два взаимосвязанных вопроса.
Первый — обычное денежное требование: какая сумма должна быть уплачена, оспаривается ли долг, какими доказательствами он подтверждается, целесообразны ли переговоры или судебное разбирательство и имеются ли у должника активы для исполнения.
Второй — положение обеспеченного кредитора: может ли поставленный товар, продукт его переработки, идентифицируемые поступления от продажи либо иное имущество оставаться предметом обеспечительного интереса, имеющего приоритет перед требованиями других лиц.
Эти два направления способны привести к существенно разной стратегии взыскания.
В нашем основном руководстве «Взыскание долга в Австралии» рассматривается общий процесс работы с задолженностью, включая досудебные действия, судебное разбирательство, исполнение и процедуры несостоятельности. Если задолженность возникла из поставки товаров в кредит, анализ PPSR целесообразно проводить параллельно с общей стратегией взыскания, а не откладывать его до момента, когда судебный процесс уже начат.
Практический вывод для иностранных поставщиков
Австралийское право не всегда связывает физическое исчезновение поставленных материалов с исчезновением обеспечительного интереса поставщика.
Sections 99–103 PPSA устанавливают специальный режим, при котором обеспечительный интерес может продолжаться после того, как товары утратили самостоятельную идентичность вследствие производства, переработки, сборки или смешивания.
Эти нормы также регулируют сохранение перфекции, конкуренцию нескольких обеспечительных интересов и предел приоритета, связанный со стоимостью первоначально поставленных товаров. Надлежащим образом перфекционированный PMSI в определённых обстоятельствах может получить дополнительное преимущество.
Но Part 3.4 не позволяет задним числом превратить обычный неоплаченный счёт в обеспеченный долг.
Для иностранного поставщика основная работа обычно должна быть выполнена до того, как австралийский покупатель допустит дефолт: договор поставки должен создавать необходимый обеспечительный интерес, защита через PPSR должна быть организована своевременно, а документы — позволять проследить поставленные товары, их стоимость и дальнейшее использование в производстве.
После появления проблем с оплатой кредитору следует без промедления проверить договорную основу обеспечения, регистрации PPSR, статус поставленного имущества, конкурирующие обеспечительные интересы и наличие или угрозу процедуры несостоятельности.


