
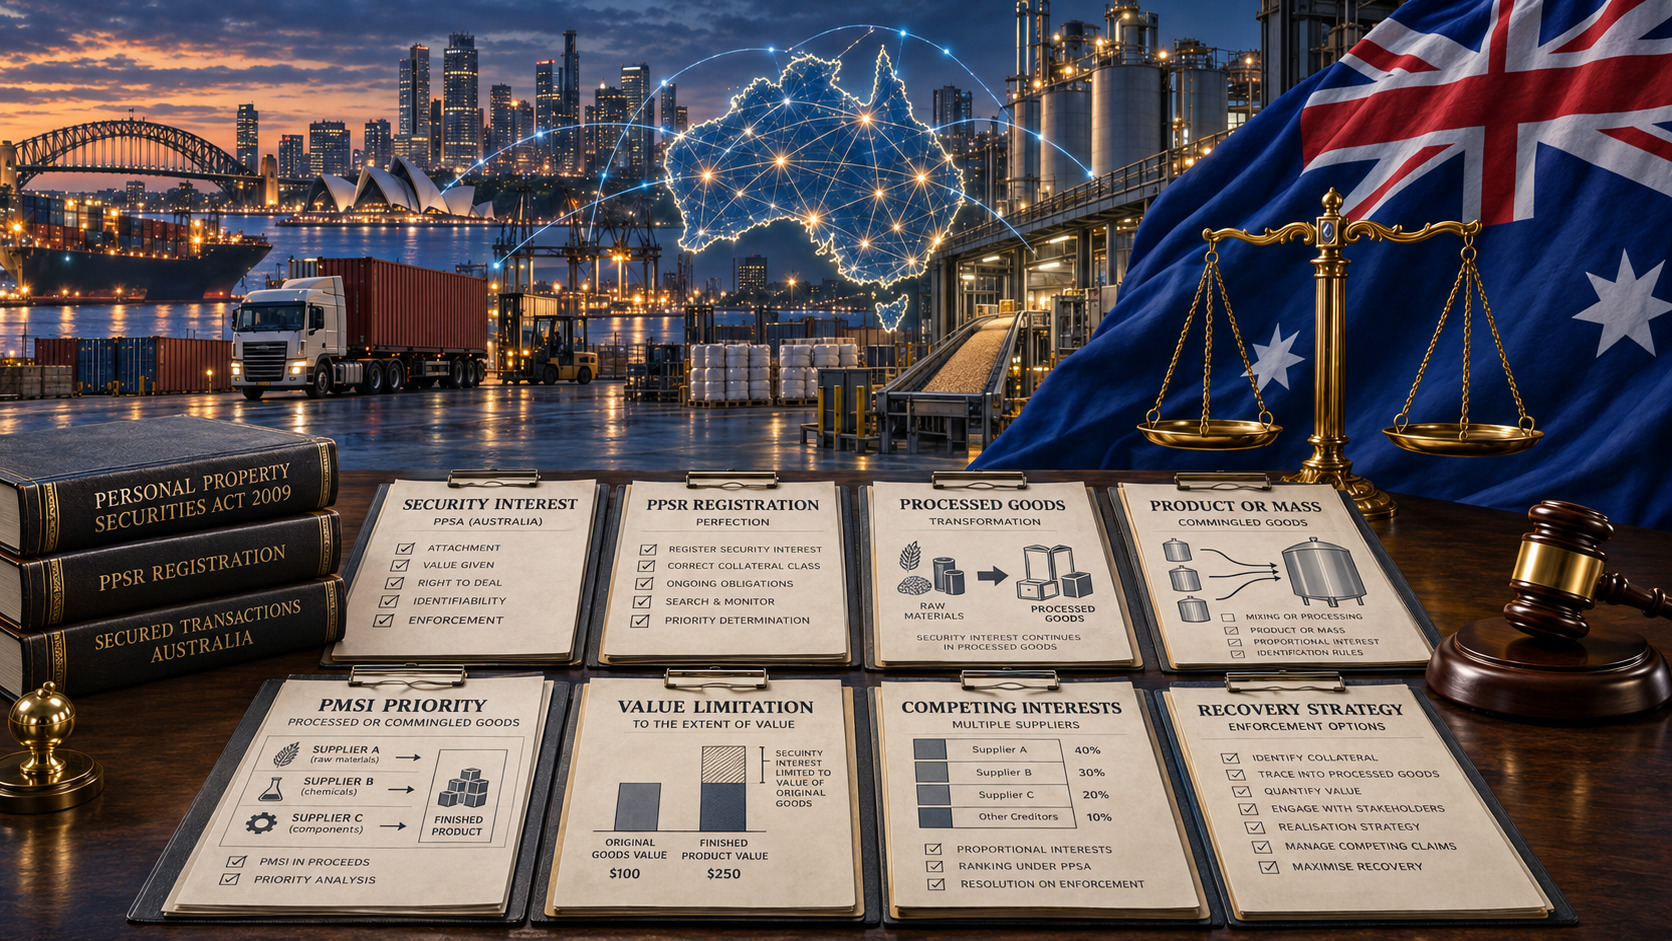
Un fornitore straniero vende materie prime o materiali a un produttore australiano con pagamento differito. I beni vengono consegnati, utilizzati nel processo produttivo e trasformati in un prodotto finito prima che la fattura sia pagata. Quando il cliente diventa inadempiente, i materiali originari non possono più essere identificati separatamente né recuperati fisicamente.
Significa che, insieme ai materiali, è scomparsa anche la garanzia del fornitore?
Non necessariamente.
La normativa australiana sulle garanzie relative ai beni personali prevede un regime specifico per queste situazioni. La Part 3.4 del Personal Property Securities Act 2009 (Cth) (PPSA) disciplina i casi in cui i beni vengono fabbricati, trasformati, assemblati o mescolati in modo tale da perdere la propria identità autonoma.
Se sono soddisfatte le condizioni previste dalla legge, il security interest del fornitore sui beni originariamente consegnati può continuare a esistere nel prodotto risultante o nella massa comune di beni.
Per un creditore straniero questo può essere decisivo se l’acquirente australiano diventa insolvente e il fornitore deve concorrere con una banca o con altri creditori garantiti.
Tuttavia, queste regole non significano che un fornitore non pagato diventi automaticamente proprietario dell’intero prodotto finito. Devono essere valutati separatamente l’esistenza del security interest, la sua efficacia verso i terzi, il valore dei materiali originari e il grado di priorità degli altri creditori.
I materiali possono scomparire fisicamente, ma il security interest può continuare
La section 99 del PPSA disciplina il caso in cui i beni oggetto di garanzia diventino parte di un nuovo prodotto o di una massa comune.
Il security interest può continuare nel nuovo prodotto o nella massa se i beni originari sono stati fabbricati, trasformati, assemblati o mescolati in modo tale da perdere la propria identità originaria.
La legge considera anche l’ipotesi in cui sarebbe teoricamente possibile riportare i beni allo stato precedente, ma tale operazione non sarebbe più commercialmente praticabile.
Nella pratica, questo meccanismo può applicarsi a operazioni commerciali molto diverse.
L’acciaio può essere lavorato insieme ad altri materiali per produrre macchinari industriali. Sostanze chimiche possono essere combinate per creare un nuovo prodotto. Cereali provenienti da fornitori diversi possono essere mescolati nello stesso deposito. Ingredienti possono essere utilizzati nella produzione alimentare. Materie prime fornite da una società possono diventare una parte inseparabile di un bene prodotto dall’acquirente.
Per questo motivo, il fornitore deve comprendere che l’impossibilità di recuperare fisicamente gli stessi materiali originariamente consegnati non comporta automaticamente la perdita della propria posizione garantita.
Resta però una condizione fondamentale: il semplice mancato pagamento di una fattura non crea di per sé un security interest ai sensi del PPSA.
Deve già esistere un contratto o una clausola contrattuale capace di creare tale garanzia. Ad esempio, una clausola di riserva della proprietà formulata correttamente può costituire un security interest.
La registrazione nel Personal Property Securities Register (PPSR), quando rappresenta il metodo applicabile di protezione, serve a rendere la posizione del creditore opponibile a determinate pretese di terzi.
La Part 3.4 del PPSA consente quindi a un security interest già esistente di continuare dopo la trasformazione o la mescolanza dei beni. Non trasforma retroattivamente una normale fattura non pagata in un credito garantito.
Quando i beni sono considerati trasformati o mescolati
La questione centrale ai sensi della section 99 è se i beni originari abbiano mantenuto una propria identità dopo il loro utilizzo.
Questa situazione deve essere distinta dal caso in cui un singolo componente venga installato in un altro bene, ma continui a esistere come oggetto autonomo e identificabile.
Ad esempio, un motore installato in un macchinario può restare riconoscibile e potenzialmente rimovibile. Situazioni di questo tipo possono rientrare nelle regole del PPSA relative ai componenti incorporati.
Diversa è la situazione in cui una resina viene trasformata insieme ad altri materiali in un prodotto composito oppure in cui beni omogenei di diversi fornitori vengono riuniti in una massa comune al punto che non è più possibile separare in pratica una specifica partita.
Questa distinzione è importante perché il PPSA prevede regimi differenti per i beni incorporati e per i beni trasformati o mescolati.
Il creditore deve quindi accertare che cosa sia realmente accaduto ai beni forniti, invece di presumere che ogni incorporazione in un altro bene sia trattata allo stesso modo.
Una valutazione separata può inoltre essere necessaria per materiali divenuti parte di un immobile o qualificabili come fixtures. Il regime del PPSA riguarda i beni personali, quindi non ogni elemento incorporato in un edificio o in un terreno può essere automaticamente trattato come una normale merce mescolata ai sensi della Part 3.4.
L’efficacia della garanzia può continuare nel nuovo prodotto
La continuazione del security interest è solo il primo livello dell’analisi. Per un creditore può essere ancora più importante stabilire il grado di priorità rispetto ad altri soggetti.
La section 100 prevede che, ai fini delle regole generali di priorità della section 55, la perfezione del security interest sui beni originari rilevi anche per il security interest che continua nel nuovo prodotto o nella massa comune.
In altre parole, la trasformazione dei beni non dovrebbe automaticamente eliminare gli effetti di una posizione precedentemente protetta in modo corretto.
Nel sistema PPSA si utilizza il termine perfection per indicare il consolidamento giuridico del security interest attraverso uno dei metodi previsti dalla legge, in modo da renderlo opponibile a determinate pretese di terzi. Per i beni, nella pratica, assume spesso particolare importanza la registrazione tempestiva nel PPSR.
Supponiamo che un fornitore disponga di un valido security interest sui materiali venduti a credito e abbia correttamente protetto tale interesse prima che i materiali vengano utilizzati nella produzione.
L’acquirente li trasforma poi in scorte di prodotti finiti.
Il fornitore non deve necessariamente dimostrare che le unità originarie possano ancora essere fisicamente individuate e recuperate. La Part 3.4 può consentire al security interest di continuare nel risultato della trasformazione.
Per questo motivo, la posizione nel PPSR dovrebbe essere verificata prima che emergano gravi problemi finanziari dell’acquirente, non soltanto dopo l’inizio di una situazione di insolvenza.
Il fornitore non acquisisce automaticamente diritti sull’intero prodotto finito
La continuazione del security interest non attribuisce al fornitore diritti illimitati sul valore del prodotto finito.
La section 101 stabilisce un limite importante.
La priorità del security interest continuato rispetto a un altro security interest sul prodotto o sulla massa è limitata al valore dei beni originari nel giorno in cui sono entrati a far parte di quel prodotto o di quella massa.
Ad esempio, un fornitore straniero consegna a un produttore australiano materiali specializzati per un valore di 80.000 AUD.
L’acquirente aggiunge lavoro proprio, ulteriori componenti e materiali di terzi e produce un macchinario dal valore di 250.000 AUD.
Il fornitore non dovrebbe presumere che il proprio contributo di 80.000 AUD gli attribuisca automaticamente priorità sull’intero prodotto finito da 250.000 AUD.
Il meccanismo della Part 3.4 serve a preservare la posizione garantita del fornitore, ma non gli attribuisce un diritto ingiustificato sul valore aggiuntivo creato dal lavoro dell’acquirente o dai beni di altri soggetti.
Per questo motivo, le prove del valore dei materiali forniti possono diventare molto importanti.
Fatture, ordini di acquisto, documenti di consegna, dati sulle quantità, documentazione produttiva e informazioni sul momento in cui i materiali sono stati incorporati nel processo produttivo possono essere necessari per determinare la reale estensione della posizione garantita del creditore.
Cosa succede se più fornitori hanno contribuito allo stesso prodotto?
Le controversie diventano più complesse quando materiali provenienti da diversi fornitori garantiti confluiscono nello stesso prodotto finito o nella stessa massa di beni.
La section 102 del PPSA stabilisce regole specifiche per il conflitto tra security interests che continuano ai sensi della Part 3.4.
Un security interest perfected ha priorità rispetto a un security interest non perfected.
Quando più security interests perfected continuano nello stesso prodotto o nella stessa massa, la legge prevede che la loro posizione relativa venga determinata tenendo conto del rapporto tra l’obbligazione garantita da ciascun interesse e il totale delle obbligazioni garantite rilevanti.
L’importo dell’obbligazione considerato per ciascun security interest non può comunque superare il valore dei relativi beni originari nel momento in cui sono entrati a far parte del prodotto o della massa.
Un principio proporzionale simile si applica anche quando concorrono più security interests non perfected.
Consideriamo un esempio semplificato.
Il fornitore A consegna materiali per 80.000 AUD e il fornitore B materiali per 20.000 AUD.
Entrambi dispongono di security interests conformi alla legge, correttamente perfected e continuati nello stesso prodotto finito, mentre le rispettive obbligazioni ancora insolute ammontano a 80.000 AUD e 20.000 AUD.
La section 102 fornisce il meccanismo per determinare le rispettive posizioni. La legge non applica una regola semplicistica secondo cui l’intero prodotto finito dovrebbe spettare al fornitore che ha consegnato per primo i propri materiali.
Il risultato concreto può essere più complesso se esistono contemporaneamente una garanzia bancaria generale sugli attivi del produttore, diritti PMSI, diritti sui proceeds, una successiva vendita del prodotto o una procedura di insolvenza.
Per questo motivo, le regole della Part 3.4 devono essere applicate alla struttura reale della singola operazione e non devono essere interpretate come una formula garantita di recupero del credito.
Un PMSI può modificare il risultato in termini di priorità
La posizione del fornitore può cambiare sensibilmente se il suo security interest è un purchase money security interest — PMSI.
La section 103 prevede una regola speciale per un PMSI correttamente perfected che continua in beni trasformati o mescolati.
Nonostante le regole generali della section 102, un PMSI di questo tipo può ottenere priorità rispetto a determinati security interests che non sono PMSI, compreso un security interest sul prodotto finito o sulla massa concesso dallo stesso grantor.
Questo aspetto è particolarmente importante quando un produttore australiano ha già concesso a una banca una garanzia generale sui propri attivi.
Non si deve però presumere che un PMSI sorga automaticamente solo perché il fornitore ha consegnato i materiali successivamente utilizzati per produrre un altro bene.
L’operazione originaria deve soddisfare i requisiti del PPSA per un PMSI, e il security interest deve essere correttamente perfected nel rispetto degli obblighi di registrazione e dei termini applicabili.
Gli errori di registrazione possono avere conseguenze autonome e molto serie. In particolare, un’indicazione errata dello status PMSI nel PPSR può incidere non solo sulla priorità speciale, ma in determinate situazioni anche sull’efficacia della registrazione stessa. Analizziamo questo problema in dettaglio nell’articolo “Errore PMSI nella registrazione PPSR in Australia”.
I due meccanismi non devono essere confusi.
La Part 3.4 risponde soprattutto alla domanda su cosa accade al security interest dopo che i beni originari hanno perso la propria identità autonoma.
Le regole sul PMSI stabiliscono invece se un interesse adeguatamente protetto possa beneficiare di una particolare priorità.
Esempio: un fornitore straniero vende materiali a un produttore australiano
Supponiamo che una società europea venda a un produttore australiano materie prime specializzate per 80.000 AUD con pagamento differito.
Il contratto contiene clausole destinate a creare un security interest, e il fornitore adotta tempestivamente le misure necessarie per proteggerlo correttamente.
Il produttore utilizza le materie prime prima di pagare la fattura. I materiali vengono combinati con altri componenti e trasformati in un prodotto finito. Ripristinare o identificare separatamente le materie prime originarie non è più commercialmente praticabile.
Due mesi dopo, il produttore smette di pagare i creditori.
A questo punto, l’analisi del fornitore non dovrebbe limitarsi alla domanda: “Dove sono i nostri beni?”
Occorre verificare:
- se il contratto ha creato un valido security interest;
- se tale interesse è stato correttamente perfected;
- quando i materiali sono entrati a far parte del nuovo prodotto o della massa comune;
- quale fosse il loro valore in quel momento;
- se sia possibile dimostrare in quale processo produttivo o scorta siano stati utilizzati;
- se il security interest soddisfi i requisiti di un PMSI;
- quali altre registrazioni esistano nei confronti dell’acquirente australiano;
- se esistano security interests concorrenti sul prodotto finito;
- se il prodotto sia già stato venduto o trasferito a un terzo.
Se i requisiti della Part 3.4 sono soddisfatti, il semplice fatto che i materiali originari non possano più essere fisicamente recuperati non determina necessariamente la perdita della posizione garantita del creditore.
Quali documenti dovrebbe conservare il fornitore prima che nasca una controversia?
La registrazione nel PPSR è importante, ma non sostituisce il contratto da cui deriva il security interest.
Un fornitore che intende fare affidamento sul meccanismo della Part 3.4 dovrebbe essere in grado di ricostruire documentalmente la storia dei beni forniti.
A seconda della struttura dell’operazione, possono essere rilevanti:
- il contratto di fornitura firmato e le condizioni commerciali applicabili;
- le clausole di riserva della proprietà e le altre disposizioni di garanzia;
- gli ordini di acquisto e le fatture;
- le prove di consegna;
- i dati di registrazione PPSR e il verification statement;
- i numeri di lotto, di serie o altri identificativi, se disponibili;
- la documentazione di magazzino e di produzione relativa all’utilizzo dei materiali;
- le prove del valore dei beni nel momento in cui sono entrati a far parte del prodotto o della massa;
- la corrispondenza relativa alla produzione, alle scorte e al mancato pagamento.
Queste prove possono diventare particolarmente importanti dopo l’avvio di una procedura di insolvenza, quando il fornitore può dover interagire contemporaneamente con un administrator, un liquidator, un creditore garantito, una banca e altri fornitori.
Se il creditore cerca di capire solo in questa fase se il contratto abbia creato una garanzia, se la registrazione sia corretta e che cosa sia accaduto ai beni forniti, la sua posizione pratica può risultare sensibilmente più debole.
La mescolanza dei beni cambia la strategia di recupero del credito
Un fornitore alle prese con un credito scaduto nei confronti di un acquirente australiano dovrebbe distinguere due questioni collegate ma separate.
La prima riguarda il credito monetario ordinario: quale somma è dovuta, se il debito è contestato, quali prove lo sostengono, se siano opportuni negoziati o un procedimento giudiziario e se il debitore disponga di beni aggredibili.
La seconda riguarda la posizione di creditore garantito: i beni forniti, il prodotto derivante dalla loro trasformazione, eventuali proceeds identificabili o altri beni possono ancora essere soggetti a un security interest con priorità rispetto alle pretese di altri soggetti?
Questi due livelli di analisi possono portare a strategie di recupero molto diverse.
Nella nostra guida principale sul “Recupero crediti in Australia” esaminiamo il processo generale di recupero del credito, incluse le attività stragiudiziali, il contenzioso, l’esecuzione e le procedure di insolvenza. Quando il credito deriva da una fornitura di beni a pagamento differito, la posizione PPSR dovrebbe essere verificata parallelamente alla strategia generale di recupero e non solo dopo l’avvio di una causa.
Conclusione pratica per i fornitori stranieri
Il diritto australiano non considera necessariamente la scomparsa fisica dei materiali forniti come la scomparsa del security interest del fornitore.
Le sections 99–103 del PPSA stabiliscono un regime specifico in base al quale un security interest può continuare dopo che i beni hanno perso la propria identità autonoma a seguito di fabbricazione, trasformazione, assemblaggio o mescolanza.
Le stesse disposizioni disciplinano anche la continuazione della perfection, il conflitto tra più security interests e il limite di priorità collegato al valore dei beni originariamente forniti. Un PMSI correttamente perfected può, in determinate circostanze, ottenere un vantaggio aggiuntivo in termini di priorità.
La Part 3.4 non consente però di trasformare retroattivamente una normale fattura non pagata in un credito garantito.
Per un fornitore straniero, le attività più importanti dovrebbero quindi essere svolte prima che l’acquirente australiano diventi inadempiente: il contratto di fornitura deve creare il security interest necessario, la protezione attraverso il PPSR deve essere organizzata tempestivamente e la documentazione deve consentire di tracciare i beni forniti, il loro valore e il loro successivo impiego nel processo produttivo.
Quando emergono problemi di pagamento, il creditore dovrebbe verificare senza ritardo la base contrattuale della garanzia, le registrazioni PPSR, lo stato dei beni forniti, i security interests concorrenti e l’esistenza o il rischio di una procedura di insolvenza.


