
Um credor obteve uma decisão judicial em Inglaterra e no País de Gales, mas o devedor continua sem pagar. Existem indícios de que o devedor utiliza um determinado banco, embora o credor não conheça o número da conta, a agência ou o saldo atual.
Pode o credor pedir ao tribunal uma ordem de penhora das quantias do devedor detidas por um terceiro (Third Party Debt Order) — neste caso, dos fundos existentes num banco — e fazer com que seja a própria instituição bancária a identificar a conta relevante?
Potencialmente, sim. Existe, porém, um limite importante.
Neste procedimento, o banco atua como terceiro: não é o devedor condenado na decisão judicial original, mas pode deter dinheiro que pertence ao devedor. Se o tribunal emitir uma ordem provisória e esta for devidamente notificada ao banco, passam a existir obrigações específicas de pesquisa de contas e de comunicação de informações.
Isto não significa, contudo, que o credor possa apresentar pedidos contra vários bancos ao acaso, na esperança de que algum deles detenha dinheiro do devedor. Antes de o tribunal emitir a ordem provisória, deve existir uma base probatória que sustente razoavelmente a convicção de que o devedor possui efetivamente uma conta naquela instituição concreta.
Ao mesmo tempo, o credor não precisa necessariamente de conhecer antecipadamente o número da conta nem todos os dados bancários. Se o pedido estiver suficientemente fundamentado, a falta de parte dessas informações não impede, por si só, a utilização do procedimento.
Para um credor estrangeiro, esta distinção é essencial. É ela que determina se a penhora dos fundos bancários constitui uma medida de execução dirigida a um ativo identificado ou uma tentativa de utilizar o processo executivo como substituto de uma verdadeira investigação patrimonial.
A ordem não é um mecanismo geral de procura de contas bancárias
A Parte 72 das Regras de Processo Civil permite ao credor titular de uma decisão judicial obter, em determinadas condições, o pagamento de dinheiro que um terceiro deve ao devedor.
Quando esse terceiro é um banco, o procedimento pode abranger os fundos que se encontrem creditados numa conta do devedor.
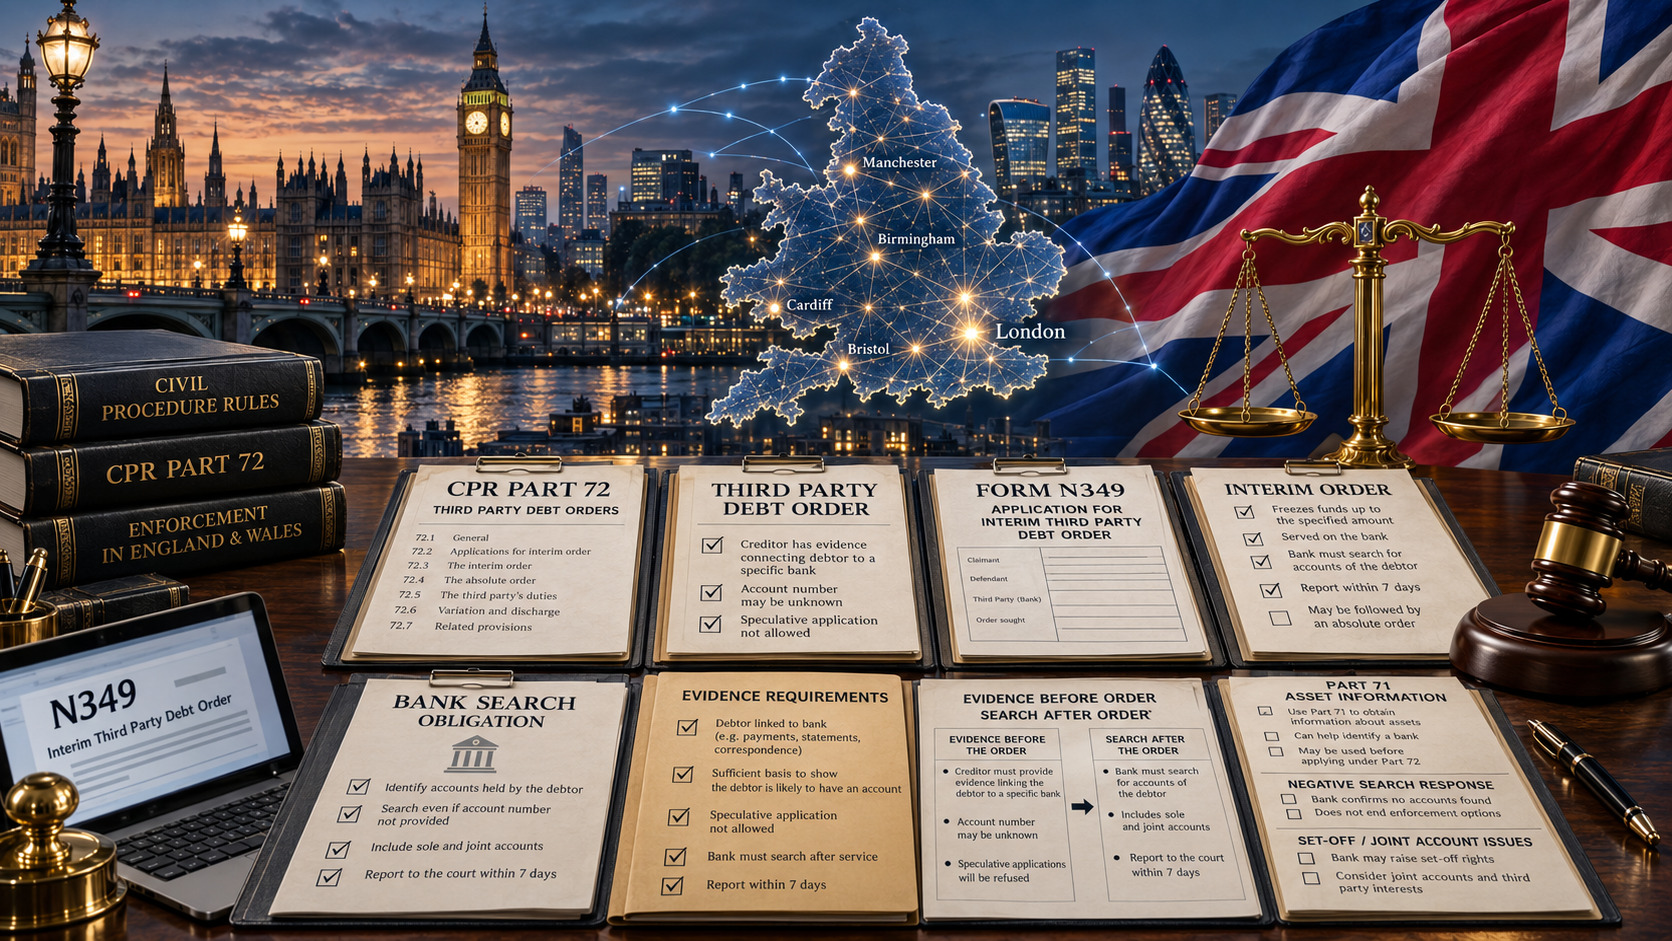
O processo começa com um pedido de emissão de uma ordem provisória. A Instrução Prática 72 (Practice Direction 72) prevê a utilização do formulário N349 e exige informações sobre a decisão judicial, o montante ainda em dívida, o terceiro visado e os fundamentos pelos quais o credor considera que existem fundos do devedor junto desse terceiro.
A limitação fundamental encontra-se no ponto 1.3 da Instrução Prática 72.
O tribunal não deve conceder um pedido meramente especulativo. Quando o terceiro é um banco ou uma sociedade mutualista britânica de poupança e crédito, o pedido deve conter provas que sustentem a convicção do credor de que o devedor possui uma conta precisamente nessa instituição.
Assim, a Parte 72 não pode ser utilizada para apresentar pedidos sucessivos contra vários grandes bancos apenas para descobrir em qual deles o devedor poderá manter dinheiro.
Antes mesmo do pedido ao tribunal, deve existir uma ligação factual demonstrável entre o devedor e o banco concreto.
A solidez dessa ligação dependerá das circunstâncias de cada caso. As regras não exigem um único documento que tenha de ser apresentado em todas as situações. O importante é que a convicção do credor possa ser explicada de forma racional e apoiada em factos concretos, e não numa simples suposição.
O número da conta pode ser desconhecido
A proibição de pedidos especulativos não significa que o credor tenha de possuir todos os dados bancários antes de recorrer ao tribunal.
A Instrução Prática 72 prevê expressamente que determinadas informações possam ser desconhecidas.
Num pedido apresentado através do formulário N349 contra um banco, indicam-se normalmente a instituição, a agência onde se acredita que a conta é mantida e o respetivo número. No entanto, o ponto 1.2(6) permite ao credor declarar expressamente que desconhece todas ou parte dessas informações.
Esta diferença é importante.
O credor pode, portanto, dispor de uma base suficiente para apresentar um pedido devidamente fundamentado mesmo sem conhecer o número exato da conta. O que não pode faltar é uma ligação probatória entre o devedor e o banco especificamente identificado.
Podem comparar-se duas situações muito diferentes:
- o credor conserva instruções de pagamento anteriores ou dados bancários que demonstram que o devedor utilizava determinada instituição, mas desconhece se a conta continua ativa ou se os seus dados foram alterados;
- o credor não possui qualquer informação bancária concreta sobre o devedor e limita-se a supor que este provavelmente utiliza um de vários grandes bancos do Reino Unido.
Na primeira situação, os documentos disponíveis podem constituir uma base para um pedido dirigido contra uma instituição concreta, dependendo da sua antiguidade, fiabilidade e contexto.
A segunda situação aproxima-se muito mais da investigação especulativa que a Instrução Prática 72 pretende impedir.
O que deve o credor explicar ao tribunal?
Não basta indicar o nome de um banco.
O credor deve confirmar, de acordo com o seu conhecimento ou convicção razoável, que o terceiro se encontra dentro da jurisdição e deve dinheiro ao devedor ou mantém fundos a seu crédito. O pedido deve ainda indicar as fontes ou fundamentos desse conhecimento ou convicção.
Na prática, um credor que pretenda penhorar fundos do devedor num banco deve conseguir responder, pelo menos, a duas perguntas:
Por que razão consideramos que o devedor utiliza precisamente este banco?
Que provas sustentam essa conclusão?
Dependendo do caso, podem ser relevantes, entre outros elementos:
- dados bancários anteriormente fornecidos pelo próprio devedor;
- informações sobre transferências anteriores efetuadas para o devedor ou recebidas deste;
- faturas, contratos ou instruções de pagamento que contenham dados bancários;
- correspondência em que o devedor tenha comunicado ou confirmado uma conta;
- extratos bancários ou documentos financeiros obtidos legalmente durante o processo judicial ou a execução;
- informações reveladas pelo devedor ou por um dirigente adequado da sociedade devedora;
- informações fiáveis obtidas através de uma investigação patrimonial lícita;
- outros documentos que estabeleçam uma ligação suficientemente concreta entre o devedor e o banco.
Estes são exemplos práticos e não uma lista legal fechada.
Dados antigos de uma conta podem exigir verificações adicionais. Um documento relativo a outra sociedade do mesmo grupo empresarial não demonstra automaticamente que o próprio devedor identificado na decisão judicial possui também uma conta no mesmo banco.
Da mesma forma, uma participação económica indireta noutra entidade que seja cliente do banco não equivale necessariamente a uma conta aberta diretamente em nome do devedor.
A finalidade das provas não é apenas preencher formalmente o formulário. Devem permitir explicar ao tribunal por que motivo a medida de execução deve ser dirigida precisamente contra o terceiro identificado.
A Parte 71 pode ajudar a obter as informações bancárias em falta
É aqui que diferentes mecanismos de execução podem complementar-se.
Se o credor já dispõe de uma decisão judicial, mas ainda desconhece onde se encontram os ativos do devedor, apresentar imediatamente pedidos de penhora contra bancos pode ser prematuro.
Quando o devedor é uma sociedade, as informações obtidas através da Parte 71 sobre divulgação dos ativos da empresa por um dirigente podem ajudar a identificar contas bancárias, extratos, créditos sobre clientes e outros dados relevantes para a execução.
A Parte 71 e a Parte 72 desempenham funções diferentes.
A Parte 71 serve principalmente para obter informações. O credor pode pedir que um dirigente adequado da sociedade devedora compareça perante o tribunal, apresente determinados documentos e responda sob juramento a perguntas relacionadas com a execução da decisão.
Se este procedimento permitir identificar um banco concreto utilizado pela sociedade, a situação altera-se substancialmente.
O credor deixa de tentar adivinhar onde poderá estar o dinheiro. Pode passar a dispor de informações concretas capazes de fundamentar um pedido contra uma instituição específica.
A sequência prática pode, assim, ser:
identificar o ativo ou a instituição financeira → construir uma base probatória → escolher a medida de execução adequada.
Para um credor internacional que desconheça as relações bancárias do devedor em Inglaterra e no País de Gales, esta abordagem pode ser mais eficaz do que iniciar medidas de execução antes de existir uma imagem suficientemente clara do património.
Depois da notificação da ordem provisória, o banco deve efetuar a pesquisa
A situação jurídica muda depois de o tribunal emitir a ordem provisória e esta ser notificada ao banco.
Nos termos da regra 72.6, o banco ao qual seja notificada uma ordem provisória deve efetuar uma pesquisa para identificar as contas que mantém em nome do devedor abrangido pela decisão judicial.
É aqui que se encontra a distinção central do procedimento.
Antes da emissão da ordem provisória, cabe ao credor justificar suficientemente por que motivo o pedido é dirigido contra aquele banco concreto. Depois da notificação, passa a caber ao próprio banco a obrigação de realizar a pesquisa prevista pelas regras.
A ordem provisória torna-se vinculativa para o terceiro a partir do momento da sua notificação. Também indica o montante que este deve reter até que o tribunal volte a apreciar o pedido.
Por isso, o banco não está simplesmente a responder a um pedido informal para verificar se reconhece o nome do devedor. Está a cumprir uma decisão judicial no âmbito de um procedimento de execução regulamentado.
Que informações deve o banco fornecer?
A regra 72.6 estabelece um prazo curto.
No prazo de sete dias após a notificação da ordem provisória, o banco deve comunicar ao tribunal e ao credor as informações exigidas relativamente às contas relevantes.
Quando é identificada uma conta, as informações incluem, nomeadamente:
- o número da conta;
- se a conta apresenta saldo positivo;
- se esse saldo é suficiente para cobrir o montante indicado na ordem;
- se o saldo for inferior, o montante existente na data em que a ordem foi notificada;
- se o banco invoca algum direito próprio sobre o dinheiro, incluindo um eventual direito de compensação, e os fundamentos dessa posição.
Um resultado negativo da pesquisa não permite ao banco simplesmente permanecer em silêncio.
Se o devedor não possuir qualquer conta nessa instituição, o banco deve informar o tribunal e o credor desse facto no prazo de sete dias.
A mesma obrigação existe se o banco não puder cumprir a ordem por outro motivo. Isso pode ocorrer, por exemplo, quando os dados indicados na decisão correspondem a vários clientes e a instituição não consegue determinar qual deles é o devedor relevante.
A resposta do banco pode, portanto, ter valor prático mesmo quando não forem encontrados fundos suscetíveis de penhora.
O credor pode descobrir que as informações de que dispunha estão desatualizadas, que os dados existentes não permitem identificar com segurança o cliente ou que o devedor já não mantém uma conta nessa instituição.
O caso Al Haroun v Al Sabah mostra por que também importa um resultado negativo
O alcance prático da obrigação do banco foi analisado no processo Al Haroun v Al Sabah [2026] EWHC 1669 (KB).
O credor titular da decisão judicial tinha obtido uma ordem provisória contra a Kuwait Finance House plc, anteriormente denominada Ahli United Bank (UK) plc.
O banco reconheceu que a ordem tinha sido devidamente notificada e que tinha chegado aos funcionários responsáveis.
De acordo com as provas analisadas pelo Tribunal Superior de Justiça da Inglaterra e do País de Gales, os funcionários do banco efetuaram pesquisas destinadas a localizar contas que pudessem estar pessoalmente em nome do devedor. Foram consultados dados relativos a clientes atuais e anteriores, bem como sistemas internos relacionados com a prevenção do branqueamento de capitais.
Não foi identificada qualquer conta pessoal do devedor.
O problema surgiu depois.
O banco não comunicou o resultado negativo nem ao tribunal nem ao credor. Um responsável explicou que tinha entendido que não seria necessário responder caso não existisse qualquer conta em nome do devedor.
O tribunal concluiu que essa interpretação estava errada.
A regra 72.6 exigia que também o resultado negativo fosse comunicado no prazo de sete dias.
O caso demonstra, assim, uma característica importante da Parte 72: a obrigação do banco não se limita a reter o dinheiro quando é encontrada uma conta. O banco também deve responder quando a pesquisa não identifica qualquer conta relevante.
A decisão não deve, contudo, ser interpretada de forma mais ampla do que aquilo que efetivamente estabelece.
O tribunal não decidiu que todos os bancos devam utilizar, em todos os processos, exatamente os mesmos métodos internos de pesquisa que foram utilizados nesse caso. Também não decidiu, nessa audiência, se o devedor tinha efetivamente uma conta no banco, uma vez que essa questão estava fora do objeto dos pedidos então apreciados.
A conclusão prática é mais limitada, mas importante: após a notificação da ordem provisória, o banco não pode simplesmente permanecer em silêncio porque a sua pesquisa não encontrou qualquer conta.
A obrigação de pesquisa do banco tem limites
A pesquisa prevista pela Parte 72 não é ilimitada.
A Instrução Prática 72 estabelece que, salvo se a ordem provisória dispuser de outra forma, o banco deve reter fundos e divulgar informações relativas às contas mantidas exclusivamente em nome do devedor abrangido pela decisão judicial.
Quando existem vários devedores conjuntos, as regras regulam especificamente as contas mantidas conjuntamente por eles ou apenas por um ou vários desses devedores.
Em regra, porém, o banco não tem de reter dinheiro nem divulgar informações sobre uma conta que o devedor mantenha conjuntamente com outra pessoa que não seja também devedora ao abrigo da mesma decisão.
Esta limitação pode ter uma importância prática considerável.
Se o credor dispuser de indícios de que o devedor utiliza uma conta conjunta, não deve presumir automaticamente que uma ordem normal dirigida ao banco produzirá os mesmos efeitos que produziria relativamente a uma conta pertencente exclusivamente ao devedor.
As contas conjuntas exigem, portanto, uma análise jurídica separada.
Encontrar uma conta ainda não significa que o credor receberá o dinheiro
A obrigação do banco de pesquisar as contas deve ser distinguida da recuperação efetiva das quantias.
O procedimento inclui uma fase provisória e uma fase definitiva. O simples facto de o banco localizar uma conta não significa que o credor tenha automaticamente direito a todo o dinheiro nela existente.
As regras exigem, entre outros aspetos, que o banco indique se invoca direitos próprios sobre esses fundos, incluindo um eventual direito de compensação.
Também podem surgir litígios quanto à titularidade do dinheiro ou pretensões apresentadas por outras pessoas. A Parte 72 contém mecanismos que permitem ao tribunal apreciar essas objeções e direitos concorrentes antes de emitir uma ordem definitiva.
Por isso, antes de apresentar o pedido, não basta perguntar:
O devedor possui uma conta bancária?
É também necessário analisar:
Existe uma possibilidade realista de essa conta conter fundos que possam efetivamente ser atingidos por este procedimento?
Mesmo um pedido processualmente bem-sucedido pode revelar uma conta vazia, um saldo absorvido por um direito válido do próprio banco ou outro obstáculo jurídico ou factual.
Nessas circunstâncias, o procedimento pode fornecer informações valiosas ao credor sem necessariamente conduzir a uma recuperação efetiva.
O que deve um credor estrangeiro verificar antes de apresentar o formulário N349?
Antes de pedir a penhora dos fundos do devedor mantidos por um banco em Inglaterra e no País de Gales, um credor estrangeiro deve preparar um pequeno dossier de execução e verificar, pelo menos, os seguintes aspetos:
- Decisão judicial ou ordem executória. Deve determinar-se qual o montante que continua em dívida e confirmar-se que a execução pode ser iniciada ou prosseguida.
- Banco concreto. É necessário identificar a instituição financeira contra a qual se pretende dirigir o pedido.
- Ligação probatória. Deve ser documentado com precisão por que motivo o credor considera que o devedor possui uma conta precisamente nesse banco.
- Fonte da informação. Devem ser conservados documentos, registos de pagamentos, extratos, correspondência ou outros elementos em que se baseia essa conclusão.
- Dados conhecidos e desconhecidos. A informação efetivamente conhecida deve ser claramente separada dos dados em falta, sem preencher lacunas através de suposições.
- Antiguidade da informação. As relações bancárias podem mudar. Dados que eram fiáveis há vários anos podem exigir nova verificação antes da apresentação do pedido.
- Identidade do titular da conta. Deve verificar-se se a informação respeita realmente ao devedor ou a outra sociedade do grupo, a um administrador, a uma entidade relacionada ou a outra pessoa.
- Possível titularidade conjunta. Se existirem indícios de uma conta conjunta, devem ser consideradas as limitações da Instrução Prática 72 antes de se presumir que se aplicarão as regras normais de retenção e divulgação.
- Meios alternativos de obtenção de informação. Se a base probatória continuar a ser demasiado fraca, poderá ser preferível utilizar primeiro a Parte 71 ou outros métodos lícitos de investigação patrimonial.
- Resultado económico esperado. Deve avaliar-se se existem razões para esperar um saldo significativo e se a recuperação potencial justifica o custo da medida de execução.
A escolha entre a penhora de fundos bancários e outras formas de execução deve depender da estrutura real do património do devedor. O contexto mais amplo dos processos judiciais e das medidas de execução é explicado no guia da Grandliga sobre cobrança de dívidas no Reino Unido.
A Parte 72 deve, porém, ser tratada especificamente como um procedimento aplicável em Inglaterra e no País de Gales, e não como um mecanismo uniforme que funcione segundo as mesmas regras na Escócia e na Irlanda do Norte.
A diferença essencial: provas antes da ordem, pesquisa bancária depois
O procedimento de penhora de quantias mantidas por um terceiro estabelece uma divisão clara de responsabilidades.
O credor não é obrigado a conhecer antecipadamente todos os dados bancários. A Instrução Prática 72 admite expressamente que determinadas informações, incluindo o número da conta, possam ser desconhecidas.
Essa flexibilidade não transforma, porém, o procedimento num instrumento geral para localizar ativos bancários.
Antes da emissão da ordem provisória, o credor deve apresentar provas que sustentem razoavelmente a sua convicção de que o devedor possui uma conta precisamente no banco contra o qual dirige o pedido. Uma lista de possíveis instituições acompanhada da esperança de que alguma encontre algo não satisfaz esse requisito.
Depois de a ordem provisória ser emitida e notificada, a situação muda. O banco passa então a ter a sua própria obrigação processual de efetuar a pesquisa prevista pela regra 72.6 e comunicar as informações exigidas no prazo de sete dias, mesmo quando o resultado seja negativo.
Para um credor internacional, a estratégia prática é, portanto, clara: primeiro investigar os ativos e reunir as provas, depois identificar o banco concreto e só então utilizar a Parte 72 como uma medida de execução direcionada.
Se as relações bancárias do devedor ainda forem desconhecidas, o procedimento da Parte 71 pode ajudar a obter as informações em falta. Se, pelo contrário, já existirem provas fiáveis que apontem para determinado banco, o desconhecimento do número exato da conta não impede necessariamente a apresentação de um pedido suficientemente fundamentado.
Esta distinção pode determinar se a penhora de fundos bancários se torna um caminho eficaz entre a decisão judicial e a recuperação efetiva do dinheiro ou se o pedido falha antes mesmo de surgir, para o banco, a obrigação de realizar a pesquisa.


