
Bir alacaklı İngiltere ve Galler’de bir mahkeme kararı elde etmiştir, ancak borçlu hâlâ ödeme yapmamaktadır. Borçlunun belirli bir bankayı kullandığına dair bilgiler vardır; fakat alacaklı hesap numarasını, şubeyi veya mevcut bakiyeyi bilmemektedir.
Bu durumda alacaklı, mahkemeden borçlunun üçüncü kişi nezdindeki alacağının haczine yönelik bir emir (Third Party Debt Order) — burada borçlunun bankada bulunan parası bakımından — talep ederek bankanın ilgili hesabı tespit etmesini sağlayabilir mi?
Potansiyel olarak evet. Ancak burada önemli bir sınır vardır.
Bu prosedürde banka üçüncü kişi konumundadır. Banka, ilk mahkeme kararındaki borçlu değildir; ancak borçluya ait parayı elinde tutabilir. Mahkeme geçici bir emir verir ve bu emir bankaya usulüne uygun şekilde tebliğ edilirse, bankanın hesapları araştırmasına ve belirli bilgileri bildirmesine ilişkin yükümlülükler doğar.
Bununla birlikte alacaklı, borçlunun parasının bunlardan birinde bulunabileceği umuduyla bankalara gelişigüzel başvuramaz. Geçici emir verilmeden önce, borçlunun gerçekten belirli bir bankada veya yapı tasarruf kuruluşunda hesabı bulunduğu yönündeki kanaati destekleyen deliller sunulmalıdır.
Aynı zamanda alacaklının hesap numarasını veya bütün banka bilgilerini önceden bilmesi zorunlu değildir. Başvuru yeterli şekilde gerekçelendirilmişse, bazı hesap bilgilerinin eksik olması tek başına bu prosedürün uygulanmasını engellemez.
Yabancı bir alacaklı açısından bu ayrım son derece önemlidir. Bankadaki paraya haczin hedefli bir icra tedbiri mi yoksa malvarlığı araştırmasının yerine kullanılmaya çalışılan bir yöntem mi olduğunu belirleyen temel nokta budur.
Bu emir genel bir banka hesabı arama aracı değildir
Hukuk Usulü Kuralları’nın 72. Kısmı, mahkeme kararı sahibi alacaklıya, belirli şartlar altında borçluya para borcu olan veya onun adına para tutan üçüncü kişideki tutarlara yönelme imkânı verir.
Üçüncü kişi bir banka olduğunda, prosedür borçlunun banka hesabında bulunan parayı kapsayabilir.
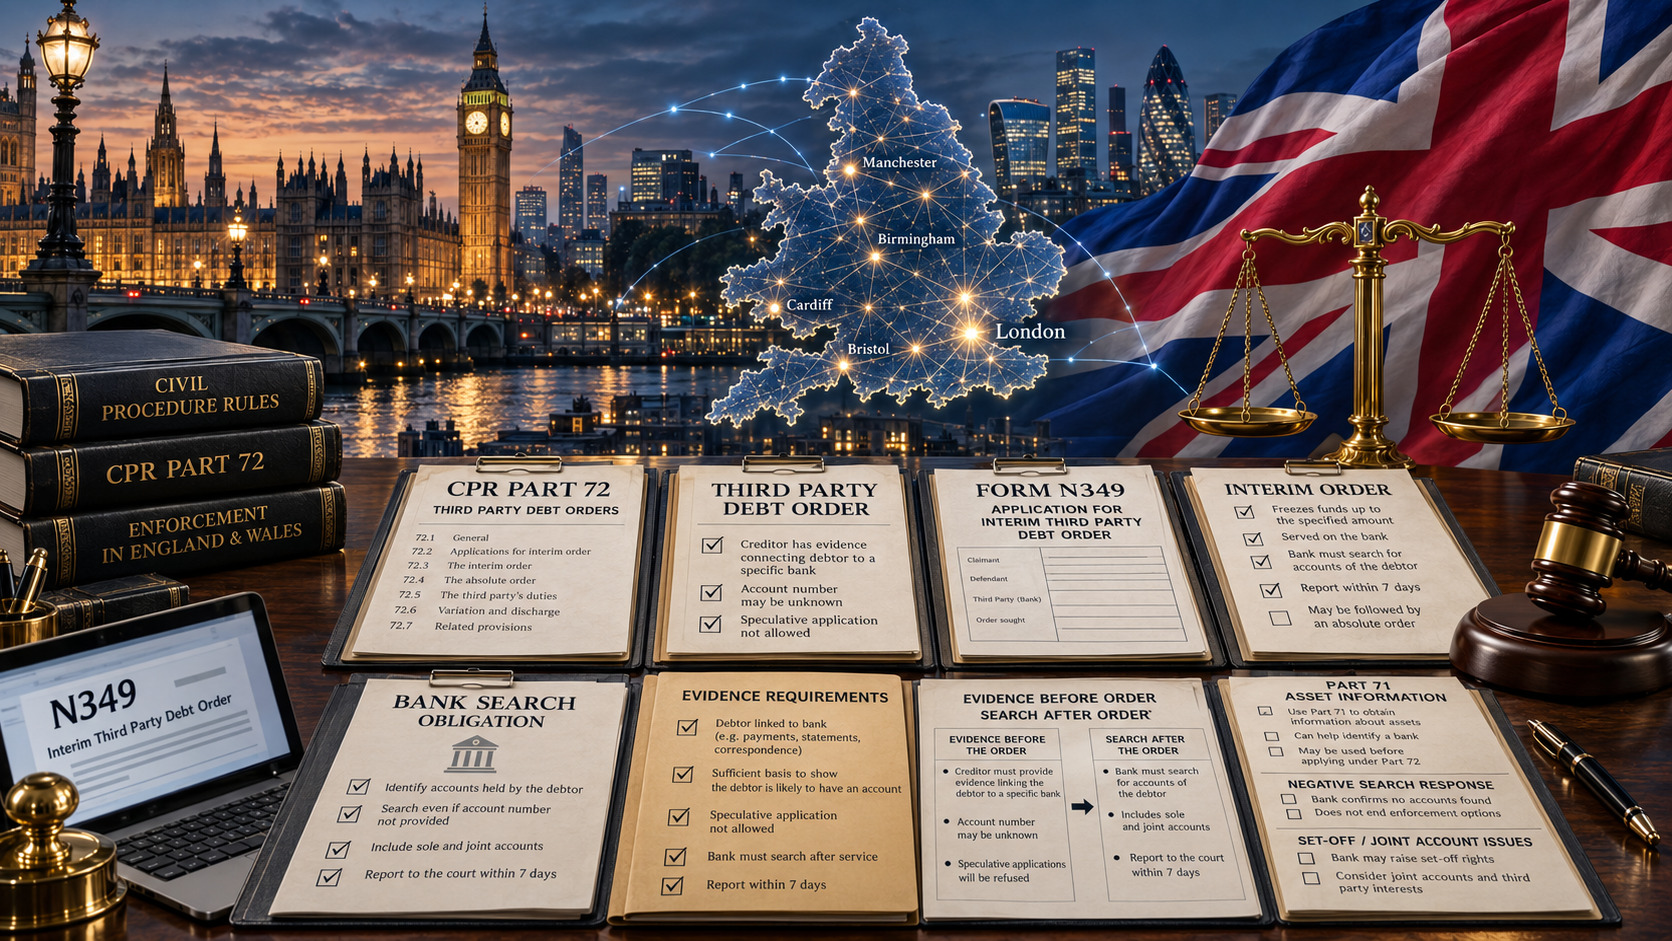
Süreç, geçici emir için yapılan başvuruyla başlar. 72 No’lu Uygulama Yönergesi (Practice Direction 72), N349 formunun kullanılmasını ve mahkeme kararı, ödenmemiş tutar, üçüncü kişi ve alacaklının borçluya ait paranın o üçüncü kişide bulunduğuna neden inandığı konusunda bilgi verilmesini öngörür.
Temel sınırlama Uygulama Yönergesi 72’nin 1.3 numaralı paragrafında yer alır.
Mahkeme, yeterli olgusal temeli bulunmayan spekülatif bir başvuruyu kabul etmez. Üçüncü kişi bir banka veya yapı tasarruf kuruluşu ise başvuruda, borçlunun tam olarak o kurumda hesabı bulunduğu yönündeki kanaati destekleyen deliller bulunmalıdır.
Bu nedenle 72. Kısım, borçlunun hangi bankada para tuttuğunu öğrenmek amacıyla birkaç büyük bankaya sırayla başvuru yapmak için kullanılamaz.
Mahkemeye başvurulmadan önce borçlu ile belirli banka arasında ortaya konulabilir bir bağlantının bulunması gerekir.
Bu bağlantının ne kadar güçlü olması gerektiği davanın koşullarına bağlıdır. Kurallar, her durumda sunulması gereken tek bir belge belirlemez. Önemli olan, alacaklının kanaatinin yalnızca bir tahmine değil, açıklanabilir ve somut olgularla desteklenebilir bir temele dayanmasıdır.
Hesap numarası bilinmeyebilir
Spekülatif başvuru yasağı, alacaklının mahkemeye gitmeden önce eksiksiz banka bilgilerine sahip olması gerektiği anlamına gelmez.
Uygulama Yönergesi 72, bazı bilgilerin bilinmeyebileceğini açıkça öngörür.
Bir bankaya ilişkin N349 başvurusunda normal olarak banka, hesabın bulunduğuna inanılan şube ve hesap numarası belirtilir. Ancak 1.2(6) numaralı paragraf, alacaklının bu bilgilerin tamamını veya bir kısmını bilmediğini açıkça belirtmesine izin verir.
Bu ayrım uygulamada büyük önem taşır.
Alacaklı kesin hesap numarasını bilmese bile yeterince gerekçelendirilmiş bir başvuru yapabilecek durumda olabilir. Ancak vazgeçilemeyecek unsur, borçlu ile belirli banka arasındaki delillendirilebilir bağlantıdır.
İki farklı durum bu farkı açıkça gösterir:
- alacaklının elinde, borçlunun belirli bir bankayı kullandığını gösteren eski ödeme talimatları veya banka bilgileri vardır; ancak hesabın hâlâ açık olup olmadığı veya hesap bilgilerinin değişip değişmediği bilinmemektedir;
- alacaklının borçluya ilişkin hiçbir somut banka bilgisi yoktur ve yalnızca borçlunun Birleşik Krallık’taki birkaç büyük bankadan birini kullanıyor olabileceğini tahmin etmektedir.
İlk durumda belgeler, güncellikleri, güvenilirlikleri ve bağlamları dikkate alınarak hedefli bir başvurunun dayanağını oluşturabilir.
İkinci durum ise Uygulama Yönergesi 72’nin önlemeyi amaçladığı spekülatif araştırmaya çok daha yakındır.
Alacaklı mahkemeye neyi açıklamalıdır?
Yalnızca bankanın adını belirtmek yeterli değildir.
Alacaklı, bildiği veya makul olarak inandığı ölçüde, üçüncü kişinin yargı yetkisi içinde bulunduğunu ve borçluya para borcu olduğunu ya da borçlu lehine para tuttuğunu ortaya koymalıdır. Başvuruda ayrıca bu bilgi veya kanaatin kaynakları ya da dayanakları belirtilmelidir.
Borçlunun bankadaki parasına haciz koydurmak isteyen bir alacaklının uygulamada en az iki soruyu cevaplayabilmesi gerekir:
Borçlunun neden tam olarak bu bankayı kullandığını düşünüyoruz?
Bu kanaati hangi deliller destekliyor?
Somut olaya göre aşağıdakiler önem taşıyabilir:
- borçlunun daha önce kendisinin verdiği banka bilgileri;
- borçluya yapılan veya borçludan gelen önceki para transferlerine ilişkin bilgiler;
- banka bilgilerini içeren faturalar, sözleşmeler veya ödeme talimatları;
- borçlunun hesap bilgilerini verdiği veya doğruladığı yazışmalar;
- dava veya icra sürecinde hukuka uygun şekilde elde edilmiş banka ekstreleri veya mali belgeler;
- borçlu veya şirketin yetkili temsilcisi tarafından açıklanan bilgiler;
- hukuka uygun malvarlığı araştırması sonucunda elde edilen güvenilir bilgiler;
- borçlu ile banka arasında yeterince somut bağlantı kuran diğer belgeler.
Bunlar uygulamaya ilişkin örneklerdir; mevzuatta belirlenmiş kapalı bir liste değildir.
Eski hesap bilgileri ek doğrulama gerektirebilir. Aynı şirketler grubundaki başka bir şirkete ait bir belge, mahkeme kararındaki borçlunun da aynı bankada hesabı bulunduğunu kendiliğinden göstermez.
Benzer şekilde, bankanın başka bir müşterisindeki dolaylı ekonomik menfaat, hesabın doğrudan borçlu adına açılmış olduğu anlamına gelmeyebilir.
Delillerin amacı yalnızca başvuru formunu şeklen tamamlamak değildir. Mahkemeye, icra tedbirinin neden tam olarak belirlenen üçüncü kişiye yöneltilmesi gerektiğini açıklamalıdır.
71. Kısım eksik banka bilgilerinin bulunmasına yardımcı olabilir
Farklı icra araçlarının birbirini tamamlayabileceği nokta tam olarak burasıdır.
Alacaklı mahkeme kararını almış ancak borçlunun malvarlığının nerede olduğunu hâlâ bilmiyorsa, hemen bankalara yönelik haciz başvuruları yapmak erken olabilir.
Borçlu bir şirketse, 71. Kısım kapsamında şirket malvarlığının yetkili aracılığıyla açıklanması yoluyla elde edilen bilgiler; banka hesaplarının, banka ekstrelerinin, müşterilerden olan alacakların ve icra açısından önemli diğer varlıkların tespit edilmesine yardımcı olabilir.
71. Kısım ile 72. Kısım farklı işlevlere sahiptir.
- Kısım esas olarak bilgi elde etmeye yöneliktir. Alacaklı, borçlu şirketin uygun bir yetkilisinin mahkemeye gelmesini, belirli belgeleri sunmasını ve mahkeme kararının icrasıyla ilgili soruları yemin altında cevaplamasını talep edebilir.
Bu süreçte şirketin kullandığı belirli bir banka tespit edilirse icra bakımından durum önemli ölçüde değişir.
Alacaklı artık paranın nerede olabileceğini tahmin etmeye çalışmıyordur. Belirli bir bankaya yönelik başvuruyu destekleyebilecek somut bilgilere sahip olabilir.
Uygulamadaki sıra bu nedenle şöyle olabilir:
varlığı veya finans kuruluşunu tespit etmek → delil temelini oluşturmak → uygun icra tedbirini seçmek.
İngiltere ve Galler’de borçlunun bankacılık ilişkilerini bilmeyen uluslararası bir alacaklı için bu yaklaşım, malvarlığının yeterince açık bir tablosu oluşmadan icra tedbirlerine başvurmaktan daha etkili olabilir.
Geçici emir tebliğ edildikten sonra banka araştırma yapmak zorundadır
Mahkeme geçici emri verdikten ve emir bankaya tebliğ edildikten sonra hukuki durum değişir.
72.6 numaralı kurala göre, geçici emir tebliğ edilen banka, mahkeme kararındaki borçlu adına kendi nezdinde tutulan hesapları tespit etmek amacıyla araştırma yapmak zorundadır.
Prosedürün temel ayrımı burada ortaya çıkar.
Geçici emir verilmeden önce alacaklı, başvurunun neden tam olarak bu bankaya yöneltildiğini yeterli şekilde gerekçelendirmelidir. Emir tebliğ edildikten sonra ise kuralların öngördüğü hesap araştırmasını yapma yükümlülüğü bankaya geçer.
Geçici emir, üçüncü kişiye tebliğ edildiği anda onun açısından bağlayıcı hâle gelir. Emir ayrıca üçüncü kişinin, başvurunun mahkeme tarafından daha sonra incelenmesine kadar elinde tutması gereken tutarı da belirtir.
Dolayısıyla banka, borçlunun adını tanıyıp tanımadığına ilişkin sıradan ve gayriresmî bir soru almamaktadır. Düzenlenmiş bir icra prosedürü kapsamında mahkeme emrini yerine getirmektedir.
Banka hangi bilgileri vermelidir?
72.6 numaralı kural kısa bir süre öngörür.
Banka, geçici emrin tebliğinden itibaren yedi gün içinde ilgili hesaplar hakkında kurallarda belirtilen bilgileri mahkemeye ve alacaklıya sunmalıdır.
Bir hesap tespit edilirse bildirilecek bilgiler özellikle şunları içerir:
- hesap numarası;
- hesapta pozitif bakiye bulunup bulunmadığı;
- bakiyenin emirde belirtilen tutarı karşılamaya yeterli olup olmadığı;
- bakiye yetersizse, emrin tebliğ edildiği anda hesapta bulunan tutar;
- bankanın para üzerinde takas hakkı dâhil kendi hakkını ileri sürüp sürmediği ve bunun dayanağı.
Araştırmanın olumsuz sonuçlanması, bankanın cevap vermeden sessiz kalabileceği anlamına gelmez.
Borçlunun o bankada hesabı yoksa banka bunu yedi gün içinde mahkemeye ve alacaklıya bildirmelidir.
Banka başka bir nedenle emrin gereklerini yerine getiremiyorsa da aynı bildirim yükümlülüğü söz konusudur. Örneğin emirdeki bilgiler birden fazla müşteriye uyuyorsa ve bunlardan hangisinin gerçek borçlu olduğu tespit edilemiyorsa banka bunu bildirmelidir.
Bu nedenle bankanın cevabı, haczedilebilir para bulunmasa bile uygulamada önemli olabilir.
Alacaklı, elindeki bilgilerin güncelliğini yitirdiğini, mevcut verilerin müşterinin güvenilir şekilde tespit edilmesine yetmediğini veya borçlunun artık o bankada hesabı olmadığını öğrenebilir.
Al Haroun v Al Sabah kararı olumsuz sonucun da neden önemli olduğunu gösteriyor
Bankanın yükümlülüğünün uygulamadaki kapsamı Al Haroun v Al Sabah [2026] EWHC 1669 (KB) kararında ele alındı.
Mahkeme kararı sahibi alacaklı, daha önce Ahli United Bank (UK) plc adıyla faaliyet gösteren Kuwait Finance House plc hakkında geçici bir emir elde etmişti.
Banka, emrin usulüne uygun tebliğ edildiğini ve sorumlu çalışanlara ulaştığını kabul etti.
İngiltere ve Galler Yüksek Mahkemesinin aktardığı delillere göre banka çalışanları, borçlunun şahsen sahip olabileceği hesapları tespit etmek amacıyla araştırma yaptılar. Son sekiz yıllık mevcut ve eski müşteri kayıtları ile kara para aklamanın önlenmesine yönelik iç sistemler kontrol edildi.
Araştırma sonucunda borçlu adına kişisel bir hesap bulunamadı.
Sorun araştırmadan sonra ortaya çıktı.
Banka, olumsuz sonucu ne mahkemeye ne de alacaklıya bildirdi. Üst düzey bir banka çalışanı, borçlu adına hesap bulunmaması hâlinde cevap verilmesi gerekmediğini düşündüğünü açıkladı.
Mahkeme bu anlayışın yanlış olduğunu belirtti.
72.6 numaralı kural, olumsuz sonucun da yedi gün içinde bildirilmesini gerektiriyordu.
Karar bu nedenle 72. Kısmın önemli bir özelliğini ortaya koymaktadır: bankanın yükümlülüğü, bir hesap bulunduğunda parayı bloke etmekle sınırlı değildir. İlgili hesap tespit edilemediğinde de banka cevap vermek zorundadır.
Bununla birlikte kararın kapsamı olduğundan geniş yorumlanmamalıdır.
Mahkeme, her bankanın her davada bu bankanın kullandığı iç araştırma yöntemlerinin aynısını kullanmak zorunda olduğunu belirlemedi. Ayrıca söz konusu aşamada borçlunun bankada gerçekten bir hesabı bulunup bulunmadığına da karar verilmedi; bu mesele mahkemenin o duruşmada incelediği başvuruların kapsamı dışındaydı.
Pratik sonuç daha dar ama önemlidir: geçici emir tebliğ edildikten sonra banka, yalnızca araştırmada hesap bulunamadığı için sessiz kalamaz.
Bankanın araştırma yükümlülüğünün sınırları vardır
- Kısım kapsamındaki araştırma sınırsız değildir.
Uygulama Yönergesi 72’ye göre, geçici emir aksini belirtmediği sürece banka, yalnızca mahkeme kararındaki borçluya ait hesaplarda bulunan parayı tutmak ve bu hesaplar hakkında bilgi vermekle yükümlüdür.
Mahkeme kararında birden fazla müşterek borçlu varsa kurallar, bunların birlikte veya yalnızca bir ya da birkaçının adına tutulan hesapları ayrıca düzenler.
Buna karşılık genel kural uyarınca banka, borçlunun aynı mahkeme kararında borçlu olmayan başka bir kişiyle birlikte sahip olduğu ortak hesaptaki parayı tutmak veya o hesap hakkında bilgi vermek zorunda değildir.
Bu sınırlama uygulamada önemli sonuçlar doğurabilir.
Alacaklının borçlunun ortak bir hesap kullandığına ilişkin bilgisi varsa, bankaya yönelik olağan bir emrin yalnızca borçluya ait bir hesapta olduğu gibi işleyeceğini varsaymamalıdır.
Ortak hesaplar bu nedenle ayrı hukuki değerlendirme gerektirir.
Hesabın bulunması alacaklının mutlaka parayı alacağı anlamına gelmez
Bankanın araştırma yükümlülüğü ile paranın fiilen tahsil edilmesi birbirinden ayrılmalıdır.
Prosedürün geçici ve nihai aşamaları vardır. Bankanın bir hesap tespit etmesi, alacaklının o hesaptaki bütün paraya otomatik olarak hak kazandığı anlamına gelmez.
Kurallar, bankanın para üzerinde kendi hakkı bulunup bulunmadığını, örneğin geçerli bir takas hakkı ileri sürüp sürmediğini de açıklamasını gerektirir.
Ayrıca paranın mülkiyeti konusunda uyuşmazlıklar veya başka kişilerin talepleri ortaya çıkabilir. 72. Kısım, nihai emir verilmeden önce bu tür itirazların ve yarışan taleplerin değerlendirilmesine yönelik mekanizmalar içerir.
Bu nedenle başvurudan önce yalnızca şu soru sorulmamalıdır:
Borçlunun banka hesabı var mı?
Şu soru da önemlidir:
Bu hesapta gerçekten bu prosedür yoluyla haczedilebilecek para bulunma ihtimali var mı?
Usulen başarılı bir başvuru bile boş bir hesabı, bankanın geçerli bir hakkıyla tamamen mahsup edilen bir bakiyeyi veya başka hukuki ya da fiilî bir engeli ortaya çıkarabilir.
Böyle bir durumda prosedür alacaklıya değerli bilgi sağlayabilir, ancak mutlaka gerçek bir tahsilatla sonuçlanmayabilir.
Yabancı bir alacaklı N349 formunu sunmadan önce neleri kontrol etmelidir?
İngiltere ve Galler’de borçlunun bankadaki parasına haciz koydurmadan önce yabancı bir alacaklının kısa bir icra dosyası hazırlaması ve özellikle aşağıdaki noktaları kontrol etmesi yararlı olur:
- İcra edilebilir mahkeme kararı veya emir. Hangi tutarın ödenmemiş kaldığı ve icraya devam edilip edilemeyeceği belirlenmelidir.
- Belirli banka. Başvurunun yöneltileceği finans kuruluşu tespit edilmelidir.
- Delillendirilebilir bağlantı. Alacaklının neden borçlunun tam olarak bu bankada hesabı olduğuna inandığı açıkça kaydedilmelidir.
- Bilginin kaynağı. Ödeme kaydı, banka bilgisi, ekstre, yazışma veya bu kanaati destekleyen diğer deliller saklanmalıdır.
- Bilinen ve bilinmeyen bilgiler. Gerçekten bilinen bilgiler, eksik verilerden açıkça ayrılmalı; boşluklar varsayımlarla doldurulmamalıdır.
- Bilginin güncelliği. Bankacılık ilişkileri değişebilir. Birkaç yıl önce güvenilir olan bilgiler, başvurudan önce yeniden doğrulanmayı gerektirebilir.
- Hesap sahibinin kimliği. Bilgilerin gerçekten mahkeme kararındaki borçluya mı, aynı gruptaki başka bir şirkete mi, bir yöneticiye mi, bağlantılı başka bir kuruluşa mı yoksa başka bir kişiye mi ait olduğu kontrol edilmelidir.
- Olası ortak hesap. Ortak hesap bulunduğuna dair işaretler varsa, olağan haciz kurallarının uygulanacağı varsayılmadan önce Uygulama Yönergesi 72’deki sınırlamalar dikkate alınmalıdır.
- Alternatif bilgi edinme yolları. Delil temeli hâlâ zayıfsa, önce 71. Kısmın veya diğer hukuka uygun malvarlığı araştırma yöntemlerinin kullanılması daha uygun olabilir.
- Beklenen ekonomik sonuç. Hesapta anlamlı miktarda para bulunması için makul bir temel olup olmadığı ve muhtemel tahsilatın icra masraflarını haklı çıkarıp çıkarmadığı değerlendirilmelidir.
Bankadaki paraya haciz ile diğer icra yöntemleri arasındaki seçim, borçlunun gerçek malvarlığı yapısına göre yapılmalıdır. Mahkeme süreci ve icra seçeneklerinin daha geniş çerçevesi Grandliga’nın Birleşik Krallık’ta alacak tahsilatı rehberinde açıklanmaktadır.
- Kısım ise özellikle İngiltere ve Galler’e ait bir prosedür olarak değerlendirilmelidir; İskoçya ve Kuzey İrlanda’da aynı kurallarla uygulanan tek tip bir mekanizma değildir.
Temel ayrım: emirden önce delil, tebliğden sonra bankanın araştırması
Üçüncü kişi nezdindeki paraya haciz prosedürü sorumlulukları açık biçimde ikiye ayırır.
Alacaklı bütün banka bilgilerini önceden bilmek zorunda değildir. Uygulama Yönergesi 72, hesap numarası dâhil bazı bilgilerin bilinmeyebileceğini açıkça kabul eder.
Ancak bu esneklik, prosedürü genel bir banka varlığı araştırma aracına dönüştürmez.
Geçici emir verilmeden önce alacaklı, borçlunun başvurunun yöneltildiği belirli bankada hesabı bulunduğu yönündeki kanaatini destekleyen deliller sunmalıdır. Muhtemel bankaların listesini hazırlayıp bunlardan birinin bir şey bulmasını ummak bu şartı karşılamaz.
Geçici emir verilip tebliğ edildikten sonra durum değişir. Banka, 72.6 numaralı kural uyarınca öngörülen araştırmayı yapma ve ilgili hesabın bulunamadığı durum dâhil gerekli bilgileri yedi gün içinde bildirme konusunda kendi usulî yükümlülüğüne sahip olur.
Uluslararası bir alacaklı açısından uygulanabilir strateji bu nedenle açıktır: önce malvarlığını araştırmak ve delilleri toplamak, ardından belirli bankayı tespit etmek ve ancak bundan sonra 72. Kısmı hedefli bir icra aracı olarak kullanmak.
Borçlunun bankacılık ilişkileri henüz bilinmiyorsa 71. Kısım kapsamındaki prosedür eksik bilgilerin elde edilmesine yardımcı olabilir. Güvenilir deliller zaten belirli bir bankaya işaret ediyorsa, kesin hesap numarasının bilinmemesi tek başına yeterince gerekçelendirilmiş bir başvuruyu zorunlu olarak engellemez.
Tam olarak bu ayrım, bankadaki paraya haczin mahkeme kararından gerçek tahsilata giden etkili bir yol hâline gelip gelmeyeceğini veya başvurunun daha bankanın araştırma yükümlülüğü doğmadan başarısız olup olmayacağını belirleyebilir.


