
Un acreedor ha obtenido una sentencia en Inglaterra y Gales, pero el deudor sigue sin pagar. Existen indicios de que el deudor utiliza un banco determinado, aunque el acreedor desconoce el número de cuenta, la sucursal o el saldo actual.
¿Puede el acreedor solicitar al tribunal una orden de embargo de los fondos del deudor en poder de un tercero (Third Party Debt Order) —en este caso, de las cantidades mantenidas por un banco— y conseguir que sea la propia entidad bancaria la que identifique la cuenta correspondiente?
Potencialmente, sí. Sin embargo, existe un límite importante.
En este procedimiento, el banco actúa como tercero: no es el deudor condenado por la sentencia original, pero puede tener en su poder dinero perteneciente a este. Cuando el tribunal dicta una orden provisional y esta se notifica correctamente al banco, la entidad asume determinadas obligaciones de búsqueda de cuentas y comunicación de información.
Esto no significa que el acreedor pueda dirigirse al azar contra varios bancos con la esperanza de que alguno de ellos tenga dinero del deudor. Antes de que se dicte la orden provisional, debe existir una base probatoria que justifique razonablemente la creencia de que el deudor tiene efectivamente una cuenta en la entidad concreta contra la que se presenta la solicitud.
Al mismo tiempo, el acreedor no tiene necesariamente que conocer de antemano el número de cuenta ni todos los datos bancarios. Si la solicitud está suficientemente fundamentada, la falta de parte de esa información no impide por sí sola utilizar el procedimiento.
Para un acreedor extranjero, esta distinción es esencial. Determina si el embargo de fondos bancarios se utiliza como una medida de ejecución dirigida contra un activo identificado o como un intento de sustituir una verdadera investigación patrimonial por un procedimiento de ejecución.
La orden no es un mecanismo general para buscar cuentas bancarias
La Parte 72 de las Reglas de Procedimiento Civil permite al acreedor que dispone de una sentencia obtener, bajo determinadas condiciones, el pago de dinero que un tercero debe al deudor.
Cuando ese tercero es un banco, el procedimiento puede alcanzar las cantidades depositadas a favor del deudor en una cuenta.
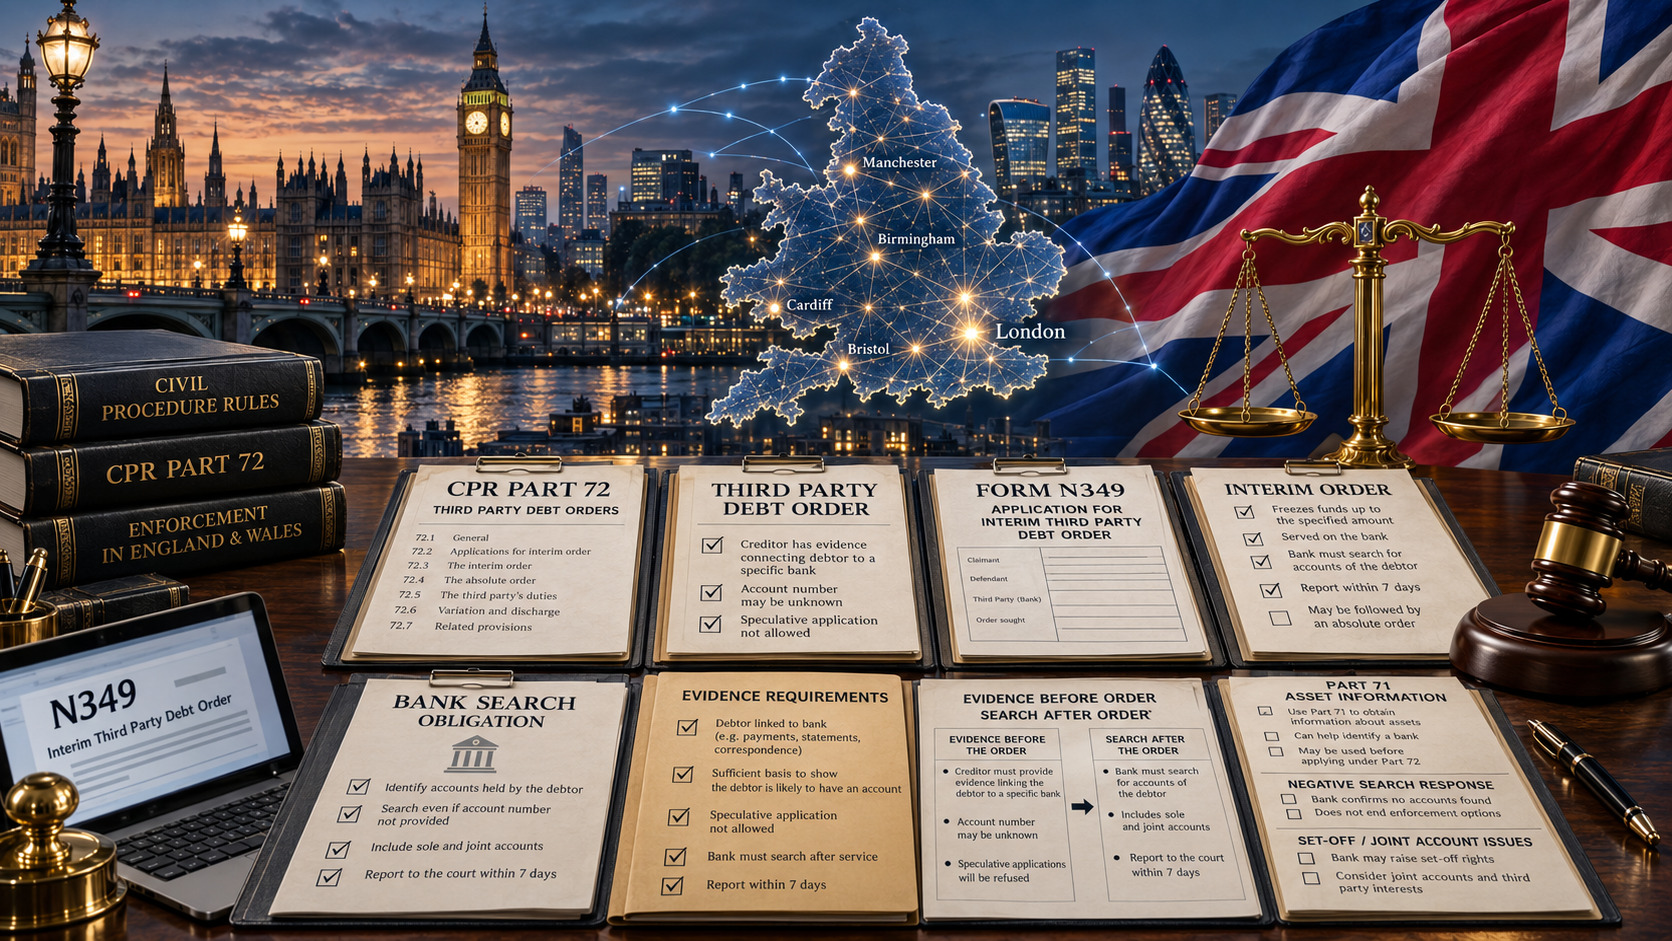
El procedimiento comienza con una solicitud de orden provisional. La Instrucción Práctica 72 prevé la utilización del formulario N349 y exige facilitar información sobre la sentencia, el importe todavía pendiente, el tercero afectado y las razones por las que el acreedor considera que dicho tercero tiene dinero perteneciente al deudor.
La limitación fundamental se encuentra en el apartado 1.3 de la Instrucción Práctica 72.
El tribunal no debe conceder una solicitud meramente especulativa. Cuando el tercero es un banco o una entidad mutual de ahorro y crédito, la solicitud debe contener pruebas que respalden la creencia del acreedor de que el deudor tiene una cuenta precisamente en esa institución.
Por tanto, la Parte 72 no puede utilizarse para presentar solicitudes sucesivas contra varios grandes bancos únicamente con el objetivo de averiguar dónde puede guardar su dinero el deudor.
Antes de acudir al tribunal debe existir una conexión fáctica demostrable entre el deudor y el banco concreto.
La solidez de esa conexión dependerá de las circunstancias de cada asunto. Las reglas no imponen un único documento que deba presentarse siempre. Lo importante es que la creencia del acreedor pueda explicarse racionalmente y apoyarse en hechos concretos, y no en una simple suposición.
El número de cuenta puede ser desconocido
La prohibición de solicitudes especulativas no significa que el acreedor tenga que disponer de todos los datos bancarios antes de acudir al tribunal.
La Instrucción Práctica 72 contempla expresamente la posibilidad de que parte de la información sea desconocida.
En una solicitud mediante el formulario N349 contra un banco normalmente se indican la entidad, la sucursal en la que se cree que se mantiene la cuenta y el número correspondiente. Sin embargo, el apartado 1.2(6) permite al acreedor declarar expresamente que desconoce toda o parte de esa información.
Esta diferencia es importante.
Por tanto, el acreedor puede disponer de una base suficiente para presentar una solicitud debidamente fundamentada aunque no conozca el número exacto de la cuenta. Lo que no puede faltar es una conexión probatoria entre el deudor y el banco específicamente identificado.
Pueden compararse dos situaciones muy diferentes:
- el acreedor conserva antiguas instrucciones de pago o datos bancarios que muestran que el deudor utilizaba una entidad determinada, pero desconoce si la cuenta continúa activa o si sus datos han cambiado;
- el acreedor no posee ninguna información bancaria específica sobre el deudor y simplemente supone que probablemente utiliza uno de varios grandes bancos del Reino Unido.
En el primer supuesto, los documentos disponibles pueden proporcionar una base para una solicitud dirigida contra una entidad concreta, dependiendo de su antigüedad, fiabilidad y contexto.
La segunda situación se aproxima mucho más a la búsqueda especulativa que la Instrucción Práctica 72 pretende evitar.
¿Qué debe explicar el acreedor al tribunal?
No basta con indicar el nombre de un banco.
El acreedor debe confirmar, según su conocimiento o creencia razonable, que el tercero se encuentra dentro de la jurisdicción y debe dinero al deudor o mantiene fondos a su favor. La solicitud también debe indicar las fuentes o fundamentos de ese conocimiento o creencia.
En la práctica, un acreedor que pretenda embargar fondos del deudor en un banco debería poder responder al menos a dos preguntas:
¿Por qué consideramos que el deudor utiliza precisamente este banco?
¿Qué pruebas respaldan esa conclusión?
Dependiendo del asunto, pueden resultar relevantes, entre otros elementos:
- datos bancarios facilitados anteriormente por el propio deudor;
- información sobre transferencias anteriores enviadas al deudor o recibidas de este;
- facturas, contratos o instrucciones de pago que contengan datos bancarios;
- correspondencia en la que el deudor haya comunicado o confirmado una cuenta;
- extractos bancarios o documentación financiera obtenidos legalmente durante el litigio o la ejecución;
- información revelada por el deudor o por un directivo adecuado de la sociedad deudora;
- información fiable obtenida mediante una investigación patrimonial lícita;
- otros documentos que establezcan una conexión suficientemente concreta entre el deudor y el banco.
Estos son ejemplos prácticos y no una lista legal cerrada.
Los datos antiguos de una cuenta pueden requerir verificaciones adicionales. Un documento relativo a otra sociedad del mismo grupo empresarial no demuestra automáticamente que el propio deudor de la sentencia tenga también una cuenta en el mismo banco.
Del mismo modo, una participación económica indirecta en otra entidad que sea cliente del banco no equivale necesariamente a una cuenta abierta directamente a nombre del deudor.
La finalidad de las pruebas no es simplemente completar formalmente el formulario. Deben permitir explicar al tribunal por qué la medida de ejecución debe dirigirse precisamente contra el tercero identificado.
La Parte 71 puede ayudar a obtener la información bancaria que falta
Aquí es donde distintos mecanismos de ejecución pueden complementarse.
Si el acreedor ya dispone de una sentencia pero todavía desconoce dónde se encuentran los activos del deudor, presentar inmediatamente solicitudes de embargo contra bancos puede resultar prematuro.
Cuando el deudor es una sociedad, la información obtenida mediante la Parte 71 sobre revelación de activos de una empresa por un directivo puede ayudar a identificar cuentas bancarias, extractos, créditos frente a clientes y otros datos relevantes para la ejecución.
La Parte 71 y la Parte 72 cumplen funciones distintas.
La Parte 71 sirve principalmente para obtener información. El acreedor puede solicitar que un directivo adecuado de la sociedad deudora comparezca ante el tribunal, aporte determinados documentos y responda bajo juramento a preguntas relacionadas con la ejecución de la sentencia.
Si a través de este procedimiento se identifica un banco concreto utilizado por la sociedad, la situación cambia sustancialmente.
El acreedor deja de intentar adivinar dónde puede encontrarse el dinero. Puede disponer entonces de información concreta que permita fundamentar una solicitud contra una entidad determinada.
La secuencia práctica puede ser:
identificar el activo o la entidad financiera → construir una base probatoria → elegir la medida de ejecución adecuada.
Para un acreedor internacional que desconoce las relaciones bancarias del deudor en Inglaterra y Gales, este enfoque puede ser más eficaz que iniciar medidas de ejecución antes de contar con una imagen suficientemente clara del patrimonio.
Tras la notificación de la orden provisional, el banco debe efectuar la búsqueda
La situación jurídica cambia una vez que el tribunal ha dictado la orden provisional y esta ha sido notificada al banco.
De acuerdo con la regla 72.6, el banco al que se notifica una orden provisional debe realizar una búsqueda para identificar las cuentas que mantiene a nombre del deudor de la sentencia.
Aquí se encuentra la distinción central del procedimiento.
Antes de dictarse la orden provisional, corresponde al acreedor justificar suficientemente por qué su solicitud se dirige contra ese banco concreto. Después de la notificación, es el propio banco quien asume la obligación de realizar la búsqueda prevista por las reglas.
La orden provisional pasa a ser vinculante para el tercero desde el momento de su notificación. También indica la cantidad que este debe retener hasta que el tribunal examine posteriormente la solicitud.
Por tanto, el banco no está respondiendo a una consulta informal para saber si reconoce el nombre del deudor. Está cumpliendo una resolución judicial dentro de un procedimiento de ejecución regulado.
¿Qué información debe facilitar el banco?
La regla 72.6 establece un plazo breve.
Dentro de los siete días siguientes a la notificación de la orden provisional, el banco debe comunicar al tribunal y al acreedor la información exigida respecto de las cuentas correspondientes.
Cuando se identifica una cuenta, la información incluye, entre otros extremos:
- el número de cuenta;
- si la cuenta presenta saldo positivo;
- si dicho saldo es suficiente para cubrir el importe indicado en la orden;
- si el saldo es inferior, la cantidad disponible en la fecha en que se notificó la orden;
- si el banco afirma tener algún derecho sobre el dinero, incluido un derecho de compensación, y los fundamentos de esa posición.
Un resultado negativo de la búsqueda no permite al banco limitarse a guardar silencio.
Si el deudor no posee ninguna cuenta en esa entidad, el banco debe informar de ello al tribunal y al acreedor dentro de los siete días siguientes a la notificación.
La misma obligación se aplica si el banco no puede cumplir la orden por otra razón. Esto puede ocurrir, por ejemplo, cuando la información incluida en la resolución coincide con varios clientes y la entidad no puede determinar cuál de ellos es el deudor afectado.
La respuesta del banco puede, por tanto, tener valor práctico incluso cuando finalmente no se localicen fondos susceptibles de embargo.
El acreedor puede descubrir que la información que tenía está desactualizada, que los datos disponibles no permiten identificar con certeza al cliente o que el deudor ya no mantiene una cuenta en esa entidad.
El asunto Al Haroun v Al Sabah muestra por qué también importa un resultado negativo
El alcance práctico de la obligación del banco fue examinado en Al Haroun v Al Sabah [2026] EWHC 1669 (KB).
El acreedor titular de la sentencia había obtenido una orden provisional contra Kuwait Finance House plc, anteriormente denominada Ahli United Bank (UK) plc.
El banco aceptó que la orden había sido correctamente notificada y que había llegado a los empleados responsables.
Según las pruebas recogidas por la Alta Corte de Inglaterra y Gales, el personal bancario realizó búsquedas destinadas a localizar cuentas que pudieran estar a nombre personal del deudor. Se comprobaron datos de clientes actuales y antiguos correspondientes a los ocho años anteriores, así como sistemas internos relacionados con la prevención del blanqueo de capitales.
No se encontró ninguna cuenta personal del deudor.
El problema surgió después.
El banco no comunicó el resultado negativo ni al tribunal ni al acreedor. Un directivo explicó que había entendido que no era necesario responder si no existía ninguna cuenta a nombre del deudor.
El tribunal señaló que esa interpretación era incorrecta.
La regla 72.6 exigía comunicar también el resultado negativo dentro del plazo de siete días.
El asunto pone de manifiesto una característica importante de la Parte 72: la obligación del banco no se limita a retener el dinero cuando se encuentra una cuenta. También debe responder cuando la búsqueda no identifica ninguna cuenta pertinente.
Sin embargo, la decisión no debe interpretarse más ampliamente de lo que realmente establece.
El tribunal no determinó que todos los bancos deban utilizar en todos los asuntos exactamente los mismos métodos internos de búsqueda que utilizó la entidad de este caso. Tampoco resolvió en esa audiencia si el deudor tenía de hecho alguna cuenta en el banco, porque esa cuestión quedaba fuera del objeto de las solicitudes examinadas.
La conclusión práctica es más limitada, pero importante: después de recibir la orden provisional, el banco no puede simplemente guardar silencio porque su búsqueda no haya encontrado ninguna cuenta.
La obligación de búsqueda del banco tiene límites
La búsqueda prevista por la Parte 72 no es ilimitada.
La Instrucción Práctica 72 dispone que, salvo que la orden provisional establezca otra cosa, el banco debe retener fondos y revelar información respecto de las cuentas mantenidas exclusivamente a nombre del deudor de la sentencia.
Cuando existen varios deudores conjuntos, las reglas regulan específicamente las cuentas mantenidas conjuntamente por ellos o únicamente por uno o varios de esos deudores.
Como regla general, en cambio, el banco no tiene obligación de retener dinero ni facilitar información sobre una cuenta que el deudor mantenga conjuntamente con otra persona que no sea también deudora conforme a la misma sentencia.
Esta limitación puede tener una importancia práctica considerable.
Si el acreedor dispone de indicios de que el deudor utiliza una cuenta conjunta, no debería asumir automáticamente que una orden ordinaria dirigida contra el banco funcionará igual que respecto de una cuenta perteneciente exclusivamente al deudor.
Las cuentas conjuntas requieren, por tanto, un análisis jurídico independiente.
Encontrar una cuenta no significa todavía que el acreedor vaya a recibir el dinero
La obligación del banco de buscar las cuentas debe distinguirse de la recuperación efectiva de las cantidades.
El procedimiento comprende una fase provisional y otra definitiva. El mero hecho de que el banco localice una cuenta no significa que el acreedor tenga automáticamente derecho a todo el dinero existente en ella.
Las reglas exigen, entre otras cuestiones, que el banco indique si afirma tener derechos propios sobre esos fondos, incluido un posible derecho de compensación.
También pueden surgir controversias sobre la titularidad del dinero o reclamaciones formuladas por otras personas. La Parte 72 contiene mecanismos para que el tribunal pueda examinar esas objeciones y derechos concurrentes antes de dictar una orden definitiva.
Por tanto, antes de presentar la solicitud no basta con preguntarse:
¿Tiene el deudor una cuenta bancaria?
También conviene analizar:
¿Existe una posibilidad realista de que esa cuenta contenga fondos sobre los que efectivamente pueda ejecutarse esta medida?
Incluso una solicitud procesalmente correcta puede descubrir una cuenta vacía, un saldo absorbido por un derecho válido del propio banco o cualquier otro obstáculo jurídico o fáctico.
En esas circunstancias, el procedimiento puede aportar información valiosa al acreedor sin conducir necesariamente a una recuperación efectiva.
¿Qué debería comprobar un acreedor extranjero antes de presentar el formulario N349?
Antes de solicitar el embargo de los fondos del deudor mantenidos por un banco en Inglaterra y Gales, un acreedor extranjero debería preparar un expediente de ejecución breve y revisar al menos los siguientes aspectos:
- Sentencia u orden ejecutable. Debe determinarse qué cantidad continúa pendiente y confirmarse que la ejecución puede iniciarse o continuar.
- Banco concreto. Es necesario identificar la entidad financiera contra la que se pretende dirigir la solicitud.
- Conexión probatoria. Debe documentarse con precisión por qué el acreedor considera que el deudor tiene una cuenta precisamente en ese banco.
- Fuente de la información. Conviene conservar documentos, registros de pagos, extractos, correspondencia u otros elementos en los que se basa esa conclusión.
- Datos conocidos y desconocidos. La información realmente conocida debe separarse claramente de los datos que faltan, sin rellenar los vacíos mediante suposiciones.
- Antigüedad de la información. Las relaciones bancarias pueden cambiar. Datos fiables varios años atrás pueden requerir una nueva verificación antes de presentar la solicitud.
- Identidad del titular de la cuenta. Debe comprobarse si la información corresponde realmente al deudor o a otra sociedad del grupo, un administrador, una entidad vinculada o una persona diferente.
- Posible titularidad conjunta. Si existen indicios de una cuenta conjunta, deben tenerse en cuenta las limitaciones de la Instrucción Práctica 72 antes de asumir que se aplicarán las reglas ordinarias de retención y revelación.
- Vías alternativas para obtener información. Si la base probatoria sigue siendo demasiado débil, puede resultar preferible utilizar primero la Parte 71 u otros métodos lícitos de investigación patrimonial.
- Resultado económico esperado. Debe valorarse si existen razones para esperar un saldo significativo y si la posible recuperación justifica el coste de la medida de ejecución.
La elección entre el embargo de fondos bancarios y otras vías de ejecución debe depender de la estructura real del patrimonio del deudor. El contexto general de los procedimientos judiciales y las medidas de ejecución se explica en la guía de Grandliga sobre cobro de deudas en el Reino Unido.
La Parte 72 debe considerarse específicamente un procedimiento de Inglaterra y Gales, y no un mecanismo uniforme que funcione bajo las mismas reglas en Escocia e Irlanda del Norte.
La diferencia esencial: pruebas antes de la orden, búsqueda bancaria después
El procedimiento de embargo de fondos mantenidos por un tercero establece una clara división de responsabilidades.
El acreedor no está obligado a conocer previamente todos los datos bancarios. La Instrucción Práctica 72 contempla expresamente que determinada información, incluido el número de cuenta, pueda ser desconocida.
Sin embargo, esa flexibilidad no convierte el procedimiento en una herramienta general para localizar activos bancarios.
Antes de dictarse la orden provisional, el acreedor debe aportar pruebas que respalden razonablemente su creencia de que el deudor tiene una cuenta precisamente en el banco contra el que dirige la solicitud. Una lista de entidades posibles acompañada de la esperanza de que alguna encuentre algo no cumple ese requisito.
Después de que se dicte y notifique la orden provisional, la situación cambia. El banco asume entonces su propia obligación procesal de realizar la búsqueda prevista por la regla 72.6 y comunicar la información exigida dentro de los siete días siguientes, incluso cuando el resultado sea negativo.
Para un acreedor internacional, la estrategia práctica resulta por tanto clara: primero investigar los activos y reunir las pruebas, después identificar el banco concreto y solo entonces utilizar la Parte 72 como una medida de ejecución dirigida.
Si todavía se desconocen las relaciones bancarias del deudor, el procedimiento de la Parte 71 puede ayudar a obtener la información que falta. Si, por el contrario, existen pruebas fiables que ya apuntan a un banco determinado, desconocer el número exacto de la cuenta no impide necesariamente presentar una solicitud suficientemente fundamentada.
Esta distinción puede determinar si el embargo de fondos bancarios se convierte en una vía eficaz desde la sentencia hasta la recuperación real del dinero o si la solicitud fracasa antes incluso de que nazca para el banco la obligación de realizar la búsqueda.


