
Ein Gläubiger hat in England und Wales ein Urteil erwirkt, doch der Schuldner zahlt weiterhin nicht. Es gibt Hinweise darauf, dass der Schuldner ein Konto bei einer bestimmten Bank unterhält, dem Gläubiger sind jedoch weder die Kontonummer noch die Filiale oder der aktuelle Kontostand bekannt.
Kann der Gläubiger in dieser Situation beim Gericht eine Anordnung zur Pfändung von Geld des Schuldners bei einem Dritten (Third Party Debt Order) — hier also von Guthaben bei einer Bank — beantragen und dadurch erreichen, dass die Bank das betreffende Konto ermittelt?
Grundsätzlich kann dies möglich sein. Es gibt jedoch eine wichtige Grenze.
Die Bank ist in diesem Verfahren der Dritte: Sie ist nicht selbst Schuldnerin aus dem ursprünglichen Urteil, kann aber Geld des Vollstreckungsschuldners halten. Wird eine vorläufige Anordnung erlassen und der Bank ordnungsgemäß zugestellt, entstehen für die Bank bestimmte Pflichten zur Kontensuche und zur Auskunft.
Der Gläubiger darf das Verfahren jedoch nicht dazu verwenden, verschiedene Banken auf Verdacht zu überprüfen und darauf zu hoffen, dass irgendwo Geld des Schuldners gefunden wird. Bevor das Gericht eine vorläufige Anordnung erlässt, muss der Gläubiger Tatsachen und Beweismittel vorlegen, die seine Annahme stützen, dass der Schuldner gerade bei dem bezeichneten Finanzinstitut ein Konto unterhält.
Gleichzeitig muss der Gläubiger nicht zwingend bereits die Kontonummer oder sämtliche Bankdaten kennen. Ist der Antrag ausreichend begründet, schließt das Fehlen einzelner Kontodaten das Verfahren nicht automatisch aus.
Für einen ausländischen Gläubiger ist diese Abgrenzung von wesentlicher Bedeutung. Sie entscheidet darüber, ob die Pfändung von Bankguthaben als gezielte Vollstreckungsmaßnahme eingesetzt wird oder ob versucht wird, ein Vollstreckungsverfahren als Ersatz für eine Vermögensrecherche zu nutzen.
Die Anordnung ist kein allgemeines Instrument zur Suche nach Bankkonten
Teil 72 der englischen Zivilprozessregeln ermöglicht es einem Urteilsgläubiger, unter bestimmten Voraussetzungen auf Geld zuzugreifen, das ein Dritter dem Schuldner schuldet.
Ist dieser Dritte eine Bank, kann das Verfahren Geld erfassen, das auf einem Konto des Schuldners gutgeschrieben ist.
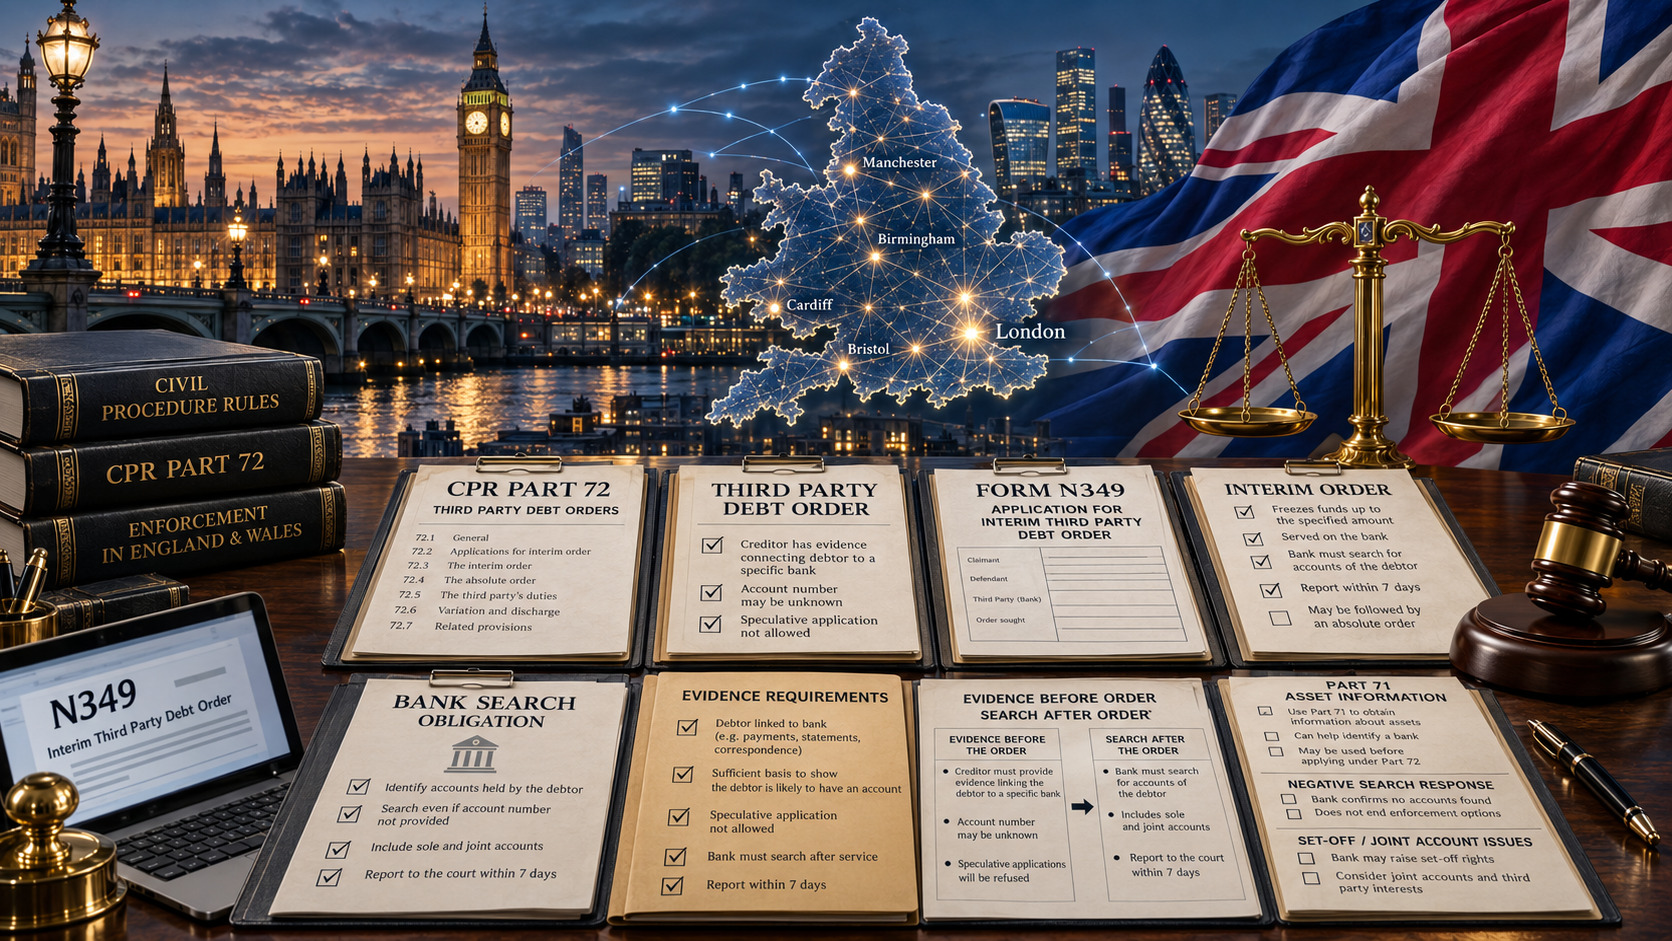
Das Verfahren beginnt mit einem Antrag auf Erlass einer vorläufigen Anordnung. Die Praxisanweisung 72 sieht dafür das Formular N349 vor. Der Antrag muss unter anderem Angaben zum Urteil, zum noch offenen Betrag, zum Dritten und zu den Tatsachen enthalten, auf denen die Annahme des Gläubigers beruht, dass sich dort Geld des Schuldners befindet.
Die entscheidende Einschränkung ergibt sich aus Absatz 1.3 der Praxisanweisung 72.
Das Gericht erlässt keine rein spekulative Anordnung. Richtet sich der Antrag gegen eine Bank oder eine vergleichbare britische Spar- und Kreditinstitution, muss der Gläubiger Beweismittel vorlegen, die seine Annahme stützen, dass der Schuldner gerade dort ein Konto hat.
Teil 72 darf daher nicht dazu verwendet werden, vorsorglich Anträge gegen mehrere große Banken einzureichen, nur um herauszufinden, bei welchem Institut der Schuldner möglicherweise Kunde ist.
Bereits vor dem Antrag muss eine nachvollziehbare tatsächliche Verbindung zwischen dem Schuldner und der konkreten Bank bestehen.
Wie belastbar diese Grundlage sein muss, hängt von den Umständen des Einzelfalls ab. Die Vorschriften verlangen nicht ein bestimmtes Dokument, das in jedem Fall vorzulegen wäre. Entscheidend ist vielmehr, dass die Annahme des Gläubigers nachvollziehbar erklärt und durch konkrete Tatsachen gestützt werden kann.
Die Kontonummer darf unbekannt sein
Das Verbot spekulativer Anträge bedeutet nicht, dass der Gläubiger bereits vor Antragstellung über vollständige Bankdaten verfügen muss.
Die Praxisanweisung 72 sieht ausdrücklich vor, dass einzelne Angaben unbekannt sein können.
Bei einem Antrag nach Formular N349 werden im Zusammenhang mit einer Bank üblicherweise das Finanzinstitut, die mutmaßliche kontoführende Stelle und die Kontonummer angegeben. Nach Absatz 1.2(6) kann der Gläubiger jedoch ausdrücklich erklären, dass ihm diese Angaben ganz oder teilweise nicht bekannt sind.
Diese Unterscheidung ist praktisch sehr wichtig.
Ein Gläubiger kann daher einen ausreichend begründeten Antrag stellen, obwohl ihm die genaue Kontonummer fehlt. Nicht entbehrlich ist dagegen die beweisbare Verbindung zwischen dem Schuldner und der konkret bezeichneten Bank.
Dies lässt sich an zwei unterschiedlichen Situationen verdeutlichen:
- Der Gläubiger verfügt über frühere Zahlungsanweisungen oder Bankangaben, aus denen hervorgeht, dass der Schuldner eine bestimmte Bank genutzt hat, weiß aber nicht, ob das damalige Konto noch besteht oder dieselben Daten verwendet.
- Der Gläubiger verfügt über keinerlei konkrete Bankinformationen und vermutet lediglich, dass der Schuldner wahrscheinlich Kunde einer von mehreren großen Banken im Vereinigten Königreich ist.
Im ersten Fall können die vorhandenen Unterlagen — abhängig von ihrem Alter, ihrer Zuverlässigkeit und ihrem Zusammenhang — eine Grundlage für einen gezielten Antrag bilden.
Der zweite Fall kommt dagegen einer spekulativen Suche wesentlich näher, die die Praxisanweisung 72 gerade nicht zulässt.
Was muss der Gläubiger dem Gericht darlegen?
Allein die Benennung einer Bank reicht nicht aus.
Der Gläubiger muss nach bestem Wissen oder aufgrund einer begründeten Annahme darlegen, dass der betreffende Dritte der gerichtlichen Zuständigkeit unterliegt und dem Schuldner Geld schuldet oder Geld zu dessen Gunsten hält. Im Antrag sind außerdem die Quellen oder Grundlagen dieser Kenntnis beziehungsweise Annahme anzugeben.
Ein Gläubiger, der Bankguthaben des Schuldners pfänden möchte, sollte daher zumindest zwei Fragen beantworten können:
Warum gehen wir davon aus, dass der Schuldner gerade diese Bank nutzt?
Welche Beweismittel stützen diese Annahme?
Je nach Einzelfall können beispielsweise folgende Informationen von Bedeutung sein:
- Bankverbindungen, die der Schuldner früher selbst mitgeteilt hat;
- Angaben aus früheren Überweisungen an den Schuldner oder von ihm;
- Rechnungen, Verträge oder Zahlungsanweisungen mit Bankdaten;
- Korrespondenz, in der der Schuldner Kontodaten genannt oder bestätigt hat;
- Kontoauszüge oder Finanzunterlagen, die im Gerichts- oder Vollstreckungsverfahren rechtmäßig erlangt wurden;
- Informationen, die der Schuldner oder ein zuständiger Vertreter einer Gesellschaft offengelegt hat;
- zuverlässige Erkenntnisse aus einer rechtmäßig durchgeführten Vermögensrecherche;
- andere Unterlagen, die einen hinreichend konkreten Zusammenhang zwischen dem Schuldner und der Bank herstellen.
Dabei handelt es sich um praktische Beispiele und nicht um einen abschließenden gesetzlichen Katalog.
Ältere Kontodaten können weitere Überprüfungen erforderlich machen. Ein Dokument, das sich auf eine andere Gesellschaft derselben Unternehmensgruppe bezieht, beweist nicht automatisch, dass auch der eigentliche Vollstreckungsschuldner ein Konto bei derselben Bank unterhält.
Ebenso bedeutet eine mittelbare wirtschaftliche Beteiligung an einem anderen Bankkunden nicht zwangsläufig, dass ein Konto auf den Namen des Schuldners geführt wird.
Die Beweismittel dienen daher nicht lediglich dazu, das Antragsformular formal zu vervollständigen. Sie sollen dem Gericht erklären, warum eine Vollstreckungsmaßnahme gerade gegenüber dem bezeichneten Dritten gerechtfertigt ist.
Teil 71 kann helfen, fehlende Bankinformationen zu ermitteln
An dieser Stelle können verschiedene Vollstreckungsinstrumente sinnvoll ineinandergreifen.
Hat der Gläubiger bereits ein Urteil, weiß aber noch nicht, wo sich die Vermögenswerte des Schuldners befinden, kann ein sofortiger Antrag auf Pfändung von Bankguthaben verfrüht sein.
Bei einer Gesellschaft als Schuldner können Informationen, die im Rahmen von Teil 71 zur Offenlegung von Unternehmensvermögen durch einen Vertreter erlangt werden, dazu beitragen, Bankkonten, Kontoauszüge, Forderungen gegenüber Kunden oder andere für die Vollstreckung relevante Vermögenswerte zu identifizieren.
Teil 71 und Teil 72 erfüllen unterschiedliche Aufgaben.
Teil 71 dient in erster Linie der Informationsgewinnung. Ein Gläubiger kann unter bestimmten Voraussetzungen beantragen, dass ein geeigneter Vertreter der schuldnerischen Gesellschaft vor Gericht erscheint, bestimmte Unterlagen vorlegt und unter Eid Fragen beantwortet, die für die Vollstreckung des Urteils relevant sind.
Wird auf diesem Weg eine konkrete Bank ermittelt, die von der Gesellschaft genutzt wird, verändert sich die Ausgangslage erheblich.
Der Gläubiger versucht dann nicht mehr zu erraten, wo Geld liegen könnte. Er kann nun über konkrete Informationen verfügen, mit denen sich ein gegen eine bestimmte Bank gerichteter Antrag begründen lässt.
Die praktische Reihenfolge kann daher lauten:
Vermögenswert oder Finanzinstitut ermitteln → Beweisgrundlage schaffen → geeignete Vollstreckungsmaßnahme auswählen.
Für einen internationalen Gläubiger, dem die Bankverbindungen des Schuldners in England und Wales nicht bekannt sind, kann dieses Vorgehen sinnvoller sein, als Vollstreckungsmaßnahmen einzuleiten, bevor ein hinreichend klares Bild der Vermögenslage besteht.
Nach Zustellung der vorläufigen Anordnung muss die Bank selbst suchen
Die Rechtslage ändert sich, sobald das Gericht eine vorläufige Anordnung erlassen hat und diese der Bank zugestellt wurde.
Nach Regel 72.6 muss eine Bank, der eine solche Anordnung zugestellt wurde, eine Suche durchführen, um die bei ihr geführten Konten des Vollstreckungsschuldners zu ermitteln.
Hier liegt die zentrale Trennlinie des Verfahrens.
Vor Erlass der vorläufigen Anordnung muss der Gläubiger ausreichend begründen, warum sich sein Antrag gerade gegen diese Bank richtet. Nach Zustellung der Anordnung trifft die Bank selbst die gesetzlich vorgesehene Pflicht zur Kontensuche.
Die vorläufige Anordnung wird mit ihrer Zustellung für den Dritten verbindlich. Sie bezeichnet außerdem den Geldbetrag, den der Dritte bis zur weiteren gerichtlichen Entscheidung zurückbehalten muss.
Die Bank beantwortet daher nicht lediglich eine informelle Anfrage danach, ob sie den Namen des Schuldners kennt. Sie erfüllt eine gerichtliche Anordnung im Rahmen eines geregelten Vollstreckungsverfahrens.
Welche Informationen muss die Bank mitteilen?
Regel 72.6 sieht dafür eine kurze Frist vor.
Innerhalb von sieben Tagen nach Zustellung der vorläufigen Anordnung muss die Bank dem Gericht und dem Gläubiger die vorgeschriebenen Informationen über die betreffenden Konten übermitteln.
Wird ein Konto gefunden, gehören dazu insbesondere:
- die Kontonummer;
- die Information, ob das Konto ein Guthaben aufweist;
- die Angabe, ob das Guthaben zur Deckung des in der Anordnung genannten Betrags ausreicht;
- falls das Guthaben geringer ist, dessen Höhe zum Zeitpunkt der Zustellung;
- die Information, ob die Bank eigene Rechte an dem Geld geltend macht, insbesondere ein Aufrechnungsrecht, einschließlich der entsprechenden Begründung.
Auch ein negatives Suchergebnis berechtigt die Bank nicht dazu, einfach nicht zu antworten.
Hat der Schuldner bei der betreffenden Bank kein Konto, muss die Bank das Gericht und den Gläubiger innerhalb von sieben Tagen darüber informieren.
Dasselbe gilt, wenn die Bank aus einem anderen Grund nicht in der Lage ist, die Anforderungen zu erfüllen. Dies kann beispielsweise der Fall sein, wenn die in der Anordnung enthaltenen Angaben auf mehrere Kunden zutreffen und nicht festgestellt werden kann, welcher von ihnen der tatsächliche Vollstreckungsschuldner ist.
Die Antwort der Bank kann deshalb auch dann einen praktischen Wert haben, wenn letztlich kein pfändbares Guthaben gefunden wird.
Der Gläubiger kann beispielsweise erfahren, dass seine Informationen veraltet sind, dass die vorhandenen Daten keine eindeutige Identifizierung zulassen oder dass der Schuldner inzwischen kein Konto mehr bei der betreffenden Bank unterhält.
Der Fall Al Haroun v Al Sabah zeigt die Bedeutung eines negativen Suchergebnisses
Die praktische Bedeutung dieser Pflicht wurde im Verfahren Al Haroun v Al Sabah [2026] EWHC 1669 (KB) behandelt.
Der Urteilsgläubiger hatte eine vorläufige Anordnung gegen Kuwait Finance House plc erwirkt, die zuvor unter der Bezeichnung Ahli United Bank (UK) plc firmiert hatte.
Die Bank akzeptierte, dass die Anordnung ordnungsgemäß zugestellt worden war und die zuständigen Mitarbeiter erreicht hatte.
Nach den vom High Court von England und Wales wiedergegebenen Beweismitteln führten Mitarbeiter der Bank Nachforschungen durch, um persönlich auf den Schuldner lautende Konten zu ermitteln. Dabei wurden Daten aktueller und ehemaliger Kunden aus einem Zeitraum von acht Jahren sowie interne Systeme zur Bekämpfung der Geldwäsche überprüft.
Ein persönliches Konto des Schuldners wurde bei diesen Nachforschungen nicht gefunden.
Das Problem entstand erst danach.
Die Bank teilte weder dem Gericht noch dem Gläubiger das negative Ergebnis mit. Ein leitender Mitarbeiter erklärte, er habe die Anordnung so verstanden, dass keine Mitteilung erforderlich sei, wenn kein auf den Schuldner lautendes Konto vorhanden sei.
Das Gericht stellte klar, dass dieses Verständnis nicht zutraf.
Nach Regel 72.6 hätte auch das negative Ergebnis innerhalb von sieben Tagen mitgeteilt werden müssen.
Der Fall verdeutlicht damit einen wichtigen Aspekt von Teil 72: Die Pflicht der Bank beschränkt sich nicht darauf, Geld zurückzuhalten, wenn ein Konto gefunden wird. Die Bank muss auch reagieren, wenn die Suche kein entsprechendes Konto ergibt.
Die Entscheidung sollte allerdings nicht weiter ausgelegt werden, als es ihr tatsächlicher Inhalt zulässt.
Das Gericht entschied nicht, dass jede Bank in jedem Fall genau dieselben internen Suchmethoden anwenden muss, die die betreffende Bank in diesem Verfahren eingesetzt hatte. Ebenso wurde in dieser Entscheidung nicht festgestellt, ob der Schuldner tatsächlich ein Konto bei der Bank unterhielt; diese Frage gehörte nicht zum Gegenstand der damals zu entscheidenden Anträge.
Der praktische Schluss ist enger, aber wichtig: Nach Zustellung einer vorläufigen Anordnung darf eine Bank nicht einfach deshalb schweigen, weil ihre Suche kein Konto ergeben hat.
Die Pflicht zur Kontensuche hat Grenzen
Die Suche nach Teil 72 ist nicht unbegrenzt.
Nach der Praxisanweisung 72 muss eine Bank, sofern die vorläufige Anordnung nichts anderes bestimmt, grundsätzlich Geld auf Konten zurückhalten und Informationen zu Konten offenlegen, die allein auf den Namen des Vollstreckungsschuldners geführt werden.
Gibt es mehrere gemeinsame Vollstreckungsschuldner, enthalten die Vorschriften besondere Regelungen für Konten, die gemeinsam oder von einem oder mehreren dieser Schuldner gehalten werden.
Grundsätzlich muss eine Bank dagegen kein Geld zurückhalten und keine Informationen über ein Gemeinschaftskonto offenlegen, das der Vollstreckungsschuldner zusammen mit einer Person führt, die nicht ebenfalls Schuldner aus demselben Urteil ist.
Diese Einschränkung kann erhebliche praktische Bedeutung haben.
Liegen dem Gläubiger Hinweise darauf vor, dass der Schuldner ein Gemeinschaftskonto verwendet, sollte er nicht automatisch davon ausgehen, dass eine gewöhnliche Anordnung gegen die Bank genauso wirkt wie bei einem Konto, das ausschließlich auf den Schuldner lautet.
Gemeinschaftskonten erfordern daher eine gesonderte rechtliche Prüfung.
Ein gefundenes Konto bedeutet noch nicht, dass der Gläubiger das Geld erhält
Die Pflicht der Bank zur Suche ist von der tatsächlichen Auszahlung an den Gläubiger zu unterscheiden.
Das Verfahren kennt eine vorläufige und eine endgültige Stufe. Allein die Tatsache, dass die Bank ein Konto ermittelt, bedeutet noch nicht, dass der Gläubiger automatisch Anspruch auf sämtliche dort befindlichen Beträge erhält.
Die Vorschriften verlangen unter anderem Angaben dazu, ob die Bank selbst Rechte an dem Guthaben geltend macht, beispielsweise ein Recht zur Aufrechnung.
Außerdem können Streitigkeiten über die wirtschaftliche oder rechtliche Zuordnung des Geldes sowie Ansprüche anderer Personen bestehen. Teil 72 enthält Verfahren, mit denen entsprechende Einwendungen und konkurrierende Ansprüche geprüft werden können, bevor eine endgültige Anordnung ergeht.
Vor Antragstellung sollte daher nicht nur gefragt werden:
Hat der Schuldner ein Bankkonto?
Ebenso wichtig ist die Frage:
Besteht eine realistische Aussicht, dass sich auf diesem Konto Geld befindet, auf das im Rahmen dieses Verfahrens tatsächlich zugegriffen werden kann?
Auch ein verfahrensrechtlich erfolgreicher Antrag kann ein leeres Konto, ein Guthaben, das durch ein wirksames Recht der Bank aufgezehrt wird, oder ein anderes rechtliches beziehungsweise tatsächliches Hindernis offenbaren.
In einem solchen Fall kann das Verfahren wertvolle Informationen liefern, ohne zwangsläufig zu einer tatsächlichen Beitreibung zu führen.
Was sollte ein ausländischer Gläubiger vor Einreichung des Formulars N349 prüfen?
Vor einem Antrag auf Pfändung von Bankguthaben des Schuldners in England und Wales sollte ein ausländischer Gläubiger eine kurze Vollstreckungsakte zusammenstellen und insbesondere folgende Punkte prüfen:
- Vollstreckbares Urteil oder gerichtliche Anordnung. Es ist festzustellen, welcher Betrag noch offen ist und ob die Vollstreckung derzeit betrieben werden kann.
- Konkrete Bank. Das Finanzinstitut, gegen das der Antrag gerichtet werden soll, muss identifiziert werden.
- Beweisbare Verbindung. Es sollte genau dokumentiert werden, warum der Gläubiger davon ausgeht, dass der Schuldner gerade bei dieser Bank ein Konto hat.
- Quelle der Information. Zahlungsunterlagen, Kontoangaben, Auszüge, Korrespondenz oder andere Beweismittel, auf denen diese Annahme beruht, sollten gesichert werden.
- Bekannte und unbekannte Daten. Tatsächlich bekannte Informationen sollten klar von fehlenden Angaben getrennt werden, anstatt Informationslücken durch Vermutungen zu füllen.
- Aktualität der Informationen. Bankverbindungen können sich ändern. Angaben, die vor mehreren Jahren zuverlässig waren, können vor der Antragstellung eine erneute Überprüfung erfordern.
- Identität des Kontoinhabers. Es sollte geprüft werden, ob sich die Informationen wirklich auf den Vollstreckungsschuldner beziehen oder auf eine andere Gesellschaft derselben Gruppe, einen Geschäftsführer, ein verbundenes Unternehmen oder eine andere Person.
- Mögliches Gemeinschaftskonto. Gibt es Hinweise auf ein Gemeinschaftskonto, sollten die Grenzen der Praxisanweisung 72 berücksichtigt werden, bevor von einer normalen Kontopfändung ausgegangen wird.
- Alternative Möglichkeiten der Informationsgewinnung. Ist die Beweisgrundlage noch zu schwach, kann es sinnvoll sein, zunächst Teil 71 oder andere rechtmäßige Instrumente der Vermögensrecherche einzusetzen.
- Erwarteter wirtschaftlicher Nutzen. Der Gläubiger sollte prüfen, ob ein nennenswertes Guthaben zu erwarten ist und ob die mögliche Beitreibung den Aufwand der Vollstreckungsmaßnahme rechtfertigt.
Die Entscheidung zwischen einer Pfändung von Bankguthaben und anderen Vollstreckungsmaßnahmen sollte sich nach den tatsächlich vorhandenen Vermögenswerten des Schuldners richten. Einen breiteren Überblick über Gerichtsverfahren und Vollstreckungsmöglichkeiten bietet der Grandliga-Leitfaden zum Inkasso in Großbritannien.
Teil 72 ist dabei speziell als Verfahren für England und Wales zu verstehen und nicht als einheitliches Vollstreckungsinstrument, das in Schottland und Nordirland nach denselben Regeln angewendet wird.
Der entscheidende Unterschied: Beweise vor der Anordnung, Banksuche danach
Das Verfahren zur Pfändung von Geld bei einem Dritten schafft eine klare Aufteilung der Verantwortung.
Der Gläubiger muss nicht bereits sämtliche Bankdaten kennen. Die Praxisanweisung 72 berücksichtigt ausdrücklich, dass bestimmte Informationen — einschließlich der Kontonummer — fehlen können.
Diese Flexibilität macht das Verfahren jedoch nicht zu einem allgemeinen Instrument zur Suche nach Bankvermögen.
Vor Erlass der vorläufigen Anordnung muss der Gläubiger Beweismittel vorlegen, die seine Annahme stützen, dass der Schuldner gerade bei der Bank ein Konto hat, gegen die sich der Antrag richtet. Eine Liste möglicher Banken verbunden mit der Hoffnung, dass eine von ihnen etwas finden wird, genügt nicht.
Nach Erlass und Zustellung der vorläufigen Anordnung ändert sich die Situation. Die Bank hat dann eine eigene verfahrensrechtliche Pflicht, die nach Regel 72.6 vorgesehene Suche durchzuführen und innerhalb von sieben Tagen die vorgeschriebenen Informationen mitzuteilen — auch dann, wenn kein entsprechendes Konto gefunden wurde.
Für einen internationalen Gläubiger ergibt sich daraus eine klare praktische Strategie: zuerst Vermögenswerte ermitteln und Beweise sichern, dann die konkrete Bank identifizieren und Teil 72 anschließend als gezieltes Vollstreckungsinstrument einsetzen.
Sind die Bankverbindungen des Schuldners noch unbekannt, kann das Verfahren nach Teil 71 helfen, die fehlenden Informationen zu beschaffen. Weisen zuverlässige Beweismittel dagegen bereits auf eine bestimmte Bank hin, verhindert das Fehlen der genauen Kontonummer allein einen ausreichend begründeten Antrag nicht zwingend.
Genau diese Grenze kann darüber entscheiden, ob die Pfändung von Bankguthaben zu einem wirksamen Weg vom Urteil zur tatsächlichen Beitreibung wird oder ob der Antrag scheitert, bevor für die Bank überhaupt eine Pflicht zur Kontensuche entsteht.


