
Кредитор получил судебное решение в Англии и Уэльсе, однако должник не платит. Имеются сведения о том, что у должника открыт счет в определенном банке, но кредитору неизвестны номер счета, отделение или текущий остаток средств.
Может ли кредитор обратиться в суд за приказом об обращении взыскания на денежные средства должника у третьего лица (Third Party Debt Order) — в данном случае на средства, находящиеся в банке, — и обязать банк установить соответствующий счет?
Потенциально — да. Однако здесь существует важное ограничение.
В рамках этой процедуры банк выступает третьим лицом: он не является должником по первоначальному судебному решению, но может хранить денежные средства, принадлежащие должнику.
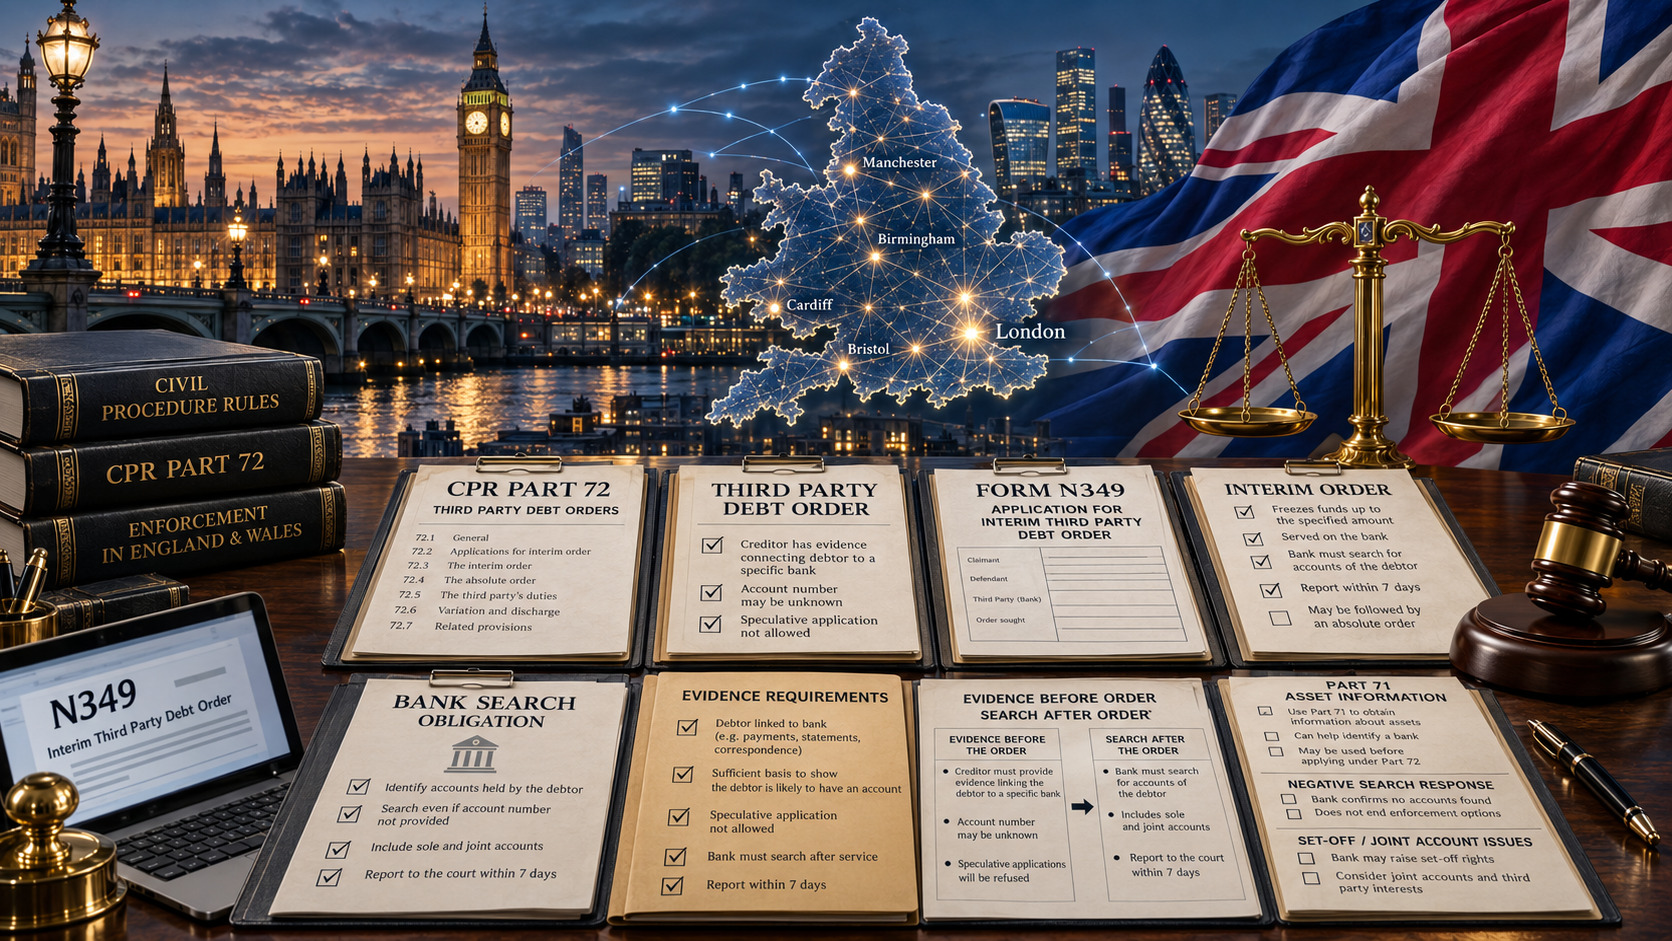
Такой приказ нельзя использовать просто для проверки банков наугад в надежде, что в одном из них обнаружатся деньги должника. До вынесения временного приказа кредитор должен представить доказательства, подтверждающие его обоснованное предположение о том, что должник действительно имеет счет в конкретном банке или строительном обществе.
В то же время кредитору не обязательно заранее знать номер счета и все банковские реквизиты. После вынесения и вручения временного приказа часть 72 Правил гражданского судопроизводства возлагает уже на сам банк отдельную обязанность провести поиск счетов и раскрыть предусмотренную правилами информацию.
Для иностранного кредитора эта граница имеет принципиальное значение: она определяет, является ли обращение взыскания на деньги в банке целевой исполнительной мерой или попыткой использовать исполнительное производство вместо полноценного розыска активов.
Приказ нельзя использовать как общий способ поиска банковских счетов
Часть 72 Правил гражданского судопроизводства позволяет кредитору по судебному решению добиваться получения денег от третьего лица, которое задолжало соответствующую сумму должнику.
Если таким третьим лицом является банк, процедура может применяться к денежным средствам, находящимся на счете должника.
Процесс начинается с заявления о вынесении временного приказа. Практическое указание 72 (Practice Direction 72) предусматривает использование формы N349 и требует предоставить сведения о судебном решении, непогашенной сумме, третьем лице и основаниях, по которым кредитор считает, что третье лицо располагает денежными средствами должника.
Ключевое ограничение содержится в пункте 1.3 Практического указания 72.
Суд не должен удовлетворять спекулятивное заявление, поданное без достаточной фактической основы. Если третьим лицом является банк или строительное общество, заявление должно содержать доказательства, подтверждающие предположение кредитора о том, что у должника имеется счет именно в этом учреждении.
Поэтому часть 72 нельзя использовать как способ направить заявления сразу в несколько крупнейших банков лишь для того, чтобы выяснить, где именно должник хранит деньги.
Еще до обращения в суд должна существовать доказательная связь между должником и конкретным банком.
Насколько убедительной должна быть такая связь, зависит от обстоятельств дела. Правила не устанавливают единственного обязательного документа, который кредитор должен предоставить во всех случаях. Принципиально другое: основание предположения должно быть объяснимым и подтверждаемым, а не строиться на догадке.
Номер счета может быть неизвестен
Запрет спекулятивных заявлений не означает, что кредитор обязан заранее располагать полными банковскими реквизитами.
Практическое указание 72 прямо предусматривает ситуацию, когда часть информации неизвестна.
В заявлении по форме N349 в отношении банка обычно указываются банк, предполагаемое отделение и номер счета. Однако пункт 1.2(6) допускает, что кредитор может прямо указать на отсутствие у него всех или части этих сведений.
Это существенное различие.
Кредитор может иметь основания для подачи надлежащим образом подтвержденного заявления, даже если точный номер счета ему неизвестен. Но он не может обойти требование о наличии доказательной связи между должником и конкретным банком.
Например, есть принципиальная разница между двумя ситуациями:
- у кредитора сохранились платежные инструкции, подтверждающие, что должник пользовался определенным банком, но неизвестно, действует ли прежний счет и сохранился ли его номер;
- у кредитора отсутствует какая-либо банковская информация о должнике, и он лишь предполагает, что тот, вероятно, обслуживается в одном из нескольких крупных британских банков.
В первой ситуации документы могут стать основанием для целевого обращения в суд — с учетом их давности, надежности и контекста.
Вторая ситуация гораздо ближе к тому спекулятивному поиску, который Практическое указание 72 не допускает.
Что именно кредитор должен объяснить суду
Одного названия банка недостаточно.
Кредитор должен подтвердить, насколько ему известно или насколько он обоснованно полагает, что соответствующее третье лицо находится в пределах юрисдикции и задолжало деньги должнику либо хранит денежные средства в его пользу. В заявлении также необходимо указать источники или основания такого знания или предположения.
На практике кредитор, планирующий обратить взыскание на деньги должника в банке, должен уметь ответить как минимум на два вопроса:
Почему мы считаем, что должник обслуживается именно в этом банке?
Какие доказательства подтверждают это предположение?
В зависимости от конкретного дела доказательственная база может включать:
- банковские реквизиты, ранее предоставленные самим должником;
- сведения о предыдущих переводах должнику или от должника;
- счета, договоры или платежные инструкции с банковскими реквизитами;
- переписку, в которой должник сообщал или подтверждал данные счета;
- банковские выписки и финансовые документы, законно полученные в ходе судебного или исполнительного производства;
- сведения, раскрытые самим должником или соответствующим должностным лицом компании;
- достоверную информацию, законно полученную при розыске активов;
- иные документы, создающие достаточно конкретную связь между должником и банком.
Это практические примеры, а не закрытый перечень, установленный законом.
Старые реквизиты счета могут требовать дополнительной проверки. Документ, относящийся к другой компании той же группы, сам по себе не подтверждает наличие счета именно у должника по судебному решению. Аналогично сведения о косвенном имущественном интересе в другом клиенте банка не обязательно означают, что счет открыт непосредственно на имя должника.
Цель доказательств заключается не просто в формальном заполнении заявления. Они должны объяснить суду, почему исполнительная мера должна быть направлена именно против выбранного третьего лица.
Часть 71 может помочь получить недостающие сведения о банке
Именно здесь разные исполнительные механизмы могут дополнять друг друга.
Если судебное решение уже получено, но кредитору неизвестно местонахождение активов должника, немедленная подача заявлений об обращении взыскания на денежные средства в банках может оказаться преждевременной.
В отношении компании-должника сведения, полученные в рамках части 71: раскрытие активов компании через должностное лицо, могут помочь установить банковские счета, получить сведения из банковских выписок, выявить дебиторскую задолженность и собрать другую информацию, имеющую значение для исполнения судебного решения.
Часть 71 и часть 72 выполняют разные функции.
Часть 71 прежде всего предназначена для получения информации. Кредитор может потребовать, чтобы соответствующее должностное лицо компании-должника явилось в суд, представило указанные документы и под присягой ответило на вопросы, связанные с исполнением решения.
Если в ходе этой процедуры устанавливается конкретный банк, которым пользуется компания, исполнительная ситуация существенно меняется.
Кредитор уже не пытается угадать, где могут находиться деньги. У него появляется доказательная основа для обращения в отношении определенного банка.
Последовательность действий может выглядеть следующим образом:
установить актив или финансовое учреждение → сформировать доказательную основу → выбрать подходящую исполнительную меру.
Для иностранного кредитора, которому неизвестны банковские отношения должника в Англии и Уэльсе, такая последовательность нередко оказывается практичнее, чем применение исполнительных мер до получения достаточно ясной картины активов.
После вручения временного приказа банк обязан провести поиск
Правовая ситуация меняется после того, как суд вынес временный приказ и он был вручен банку.
Согласно правилу 72.6 банк или строительное общество, которому вручен временный приказ, должно провести поиск с целью установить все счета, открытые у него на имя должника по судебному решению.
В этом и заключается главное различие, на котором построена процедура.
До вынесения временного приказа кредитор обязан обосновать, почему он обращается именно к этому банку. После вручения приказа уже на сам банк возлагается предусмотренная правилами обязанность провести поиск.
Временный приказ становится обязательным для третьего лица с момента его вручения. В нем также определяется сумма, которую третье лицо обязано удержать до дальнейшего рассмотрения заявления судом.
Следовательно, банк не просто получает неофициальный запрос с просьбой проверить имя должника. Он исполняет судебный акт в рамках установленной процедуры принудительного исполнения.
Какие сведения банк должен предоставить
Правило 72.6 устанавливает короткий срок.
В течение семи дней после вручения временного приказа банк или строительное общество должно предоставить суду и кредитору предусмотренную правилами информацию о выявленных счетах.
Если счет найден, банк должен сообщить, в частности:
- номер счета;
- имеется ли на счете положительный остаток;
- достаточно ли остатка для покрытия суммы, указанной в приказе;
- если средств недостаточно — сумму, находившуюся на счете в момент вручения приказа;
- заявляет ли банк какие-либо собственные права на эти денежные средства, в том числе право на зачет встречных требований, и на каких основаниях.
Отрицательный результат поиска не означает, что банк может просто ничего не сообщать.
Если должник не имеет счета в данном банке, банк обязан уведомить об этом суд и кредитора в течение семи дней.
Такая же обязанность возникает, если банк не может исполнить приказ по иной причине. Например, если содержащиеся в приказе сведения соответствуют нескольким клиентам и невозможно определить, к какому именно счету относится приказ.
Поэтому ответ банка может иметь практическую ценность даже тогда, когда доступных для взыскания средств не обнаружено.
Кредитор может установить, что использованная им информация устарела, что предоставленных данных недостаточно для надежной идентификации клиента либо что должник больше не обслуживается в данном банке.
Дело Al Haroun v Al Sabah показывает значение даже отрицательного результата
Практическое действие обязанности банка рассматривалось в деле Al Haroun v Al Sabah [2026] EWHC 1669 (KB).
Кредитор по судебному решению ранее получил временный приказ в отношении Kuwait Finance House plc, прежде носившего название Ahli United Bank (UK) plc.
Банк признал, что приказ был надлежащим образом вручен и поступил ответственным сотрудникам.
Как следует из доказательств, изложенных Высоким судом Англии и Уэльса, сотрудники банка провели поиск счетов, которые могли принадлежать должнику лично. Проверялись сведения о действующих и бывших клиентах за предыдущие восемь лет, а также системы контроля в сфере противодействия отмыванию денег.
Личный счет должника обнаружен не был.
Проблема возникла после завершения поиска.
Банк не сообщил суду и кредитору об отрицательном результате. Один из руководящих сотрудников объяснил, что считал ответ необязательным, если счет на имя должника не найден.
Суд указал, что такое понимание было ошибочным.
Правило 72.6 требовало сообщить отрицательный результат в течение семи дней.
Это дело показывает важную особенность процедуры: обязанность банка не ограничивается замораживанием денег при обнаружении счета. Банк обязан дать ответ и тогда, когда соответствующий счет не найден.
Вместе с тем значение решения не следует преувеличивать.
Суд не установил, что каждый банк обязан использовать в каждом деле абсолютно те же внутренние способы поиска, которые применялись данным банком. Кроме того, на соответствующем слушании суд не решал вопрос о том, существовал ли у должника счет фактически: этот вопрос выходил за пределы рассматриваемых заявлений.
Практический вывод уже: после вручения временного приказа банк не вправе просто промолчать на том основании, что поиск не выявил счет.
Обязанность банка по поиску имеет пределы
Поиск в рамках части 72 не является неограниченным.
Практическое указание 72 предусматривает, что, если временный приказ не устанавливает иное, банк или строительное общество обязано удерживать денежные средства и раскрывать сведения в отношении счетов, принадлежащих лично должнику по судебному решению.
Для случая нескольких совместных должников правила отдельно регулируют счета, принадлежащие им совместно либо одному или нескольким из них.
Однако по общему правилу банк не обязан удерживать средства или раскрывать информацию о счете, который должник имеет совместно с другим лицом, не являющимся должником по соответствующему судебному решению.
Это ограничение может иметь существенное практическое значение.
Если кредитор располагает сведениями о том, что должник использует совместный счет, нельзя автоматически считать, что обычный приказ в отношении банка будет действовать так же, как в случае счета, принадлежащего исключительно должнику.
Поэтому совместные счета требуют отдельного правового анализа.
Обнаружение счета еще не означает, что кредитор получит деньги
Обязанность банка провести поиск необходимо отличать от окончательного взыскания средств.
Процедура предусматривает временную и окончательную стадии. Сам факт обнаружения банком счета еще не означает, что кредитор автоматически получает право на все связанные с ним денежные средства.
Правила, в частности, требуют раскрыть информацию о собственных правах банка на эти деньги, включая возможное право зачета встречных требований.
Кроме того, могут возникнуть споры о принадлежности денег или требования других лиц. Часть 72 предусматривает механизмы для рассмотрения соответствующих возражений и конкурирующих требований до вынесения окончательного приказа.
Поэтому перед подачей заявления полезно задавать не только вопрос:
Есть ли у должника банковский счет?
Но и второй:
Есть ли реалистичная вероятность того, что на этом счете находятся средства, на которые действительно можно обратить взыскание?
Даже технически успешное заявление может обнаружить пустой счет, сумму, поглощаемую правомерным требованием самого банка, либо иной юридический или фактический барьер. В таком случае процедура даст кредитору информацию, но не обязательно приведет к реальному взысканию.
Что иностранному кредитору следует установить до подачи формы N349
Перед обращением с заявлением об обращении взыскания на деньги должника в банке в Англии и Уэльсе иностранному кредитору целесообразно сформировать краткое исполнительное досье.
В нем следует проверить:
- Исполнимое судебное решение или приказ. Необходимо определить непогашенную сумму и подтвердить возможность приступить к исполнению.
- Конкретный банк. Нужно установить финансовое учреждение, в отношении которого предполагается заявление.
- Доказательную связь. Следует четко зафиксировать, почему кредитор считает, что именно в этом банке у должника имеется счет.
- Источник информации. Необходимо сохранить документ, сведения о переводе, выписку, переписку или иное доказательство, подтверждающее это предположение.
- Известные и неизвестные реквизиты. Следует четко отделять достоверно известные сведения от отсутствующей информации, не заполняя пробелы предположениями.
- Давность информации. Банковские отношения меняются. Сведения, которые были надежными несколько лет назад, могут требовать дополнительной проверки.
- Личность владельца счета. Нужно проверить, относятся ли сведения непосредственно к должнику, другой компании его группы, директору, иной подконтрольной структуре или совершенно другому лицу.
- Возможную совместную принадлежность счета. Если имеются признаки совместного счета, следует заранее учитывать ограничения Практического указания 72.
- Альтернативные способы получения информации. Если доказательств пока недостаточно, может быть разумнее сначала использовать часть 71 или иные законные способы розыска активов.
- Ожидаемый коммерческий результат. Следует оценить, имеются ли основания ожидать существенный остаток средств и оправданы ли расходы на выбранную исполнительную меру.
Выбор между обращением взыскания на банковский счет и другими способами исполнения должен основываться на реальной структуре активов должника. Более широкий контекст судебного взыскания и исполнения решений рассмотрен в гайде Grandliga по взысканию долга в Великобритании.
При этом часть 72 следует рассматривать именно как процедуру Англии и Уэльса, а не как единый механизм, одинаково действующий в Шотландии и Северной Ирландии.
Главное различие: доказательства до приказа, поиск банка после него
Процедура обращения взыскания на денежные средства у третьего лица устанавливает важное разделение обязанностей.
Кредитор не обязан заранее знать все банковские реквизиты. Практическое указание 72 прямо допускает, что часть информации, включая номер счета, может быть неизвестна.
Но это не превращает процедуру в инструмент общего поиска банковских активов.
До вынесения временного приказа кредитор должен представить доказательства, подтверждающие его обоснованное предположение о том, что должник имеет счет именно в том банке, против которого направлено заявление. Перечень возможных банков и надежда на то, что один из них что-нибудь обнаружит, таким основанием не являются.
После вынесения и вручения временного приказа ситуация меняется. Банк приобретает собственную процессуальную обязанность провести предусмотренный правилом 72.6 поиск и в течение семи дней сообщить установленную информацию, в том числе отрицательный результат, если соответствующий счет не найден.
Для иностранного кредитора практическая стратегия поэтому выглядит достаточно ясно: сначала провести розыск активов, затем на основании доказательств определить конкретный банк и только после этого использовать часть 72 как целевой инструмент исполнения судебного решения.
Если банковские отношения должника пока неизвестны, процедура по части 71 может помочь получить недостающую информацию. Если же надежные доказательства уже указывают на определенный банк, отсутствие точного номера счета само по себе не обязательно препятствует надлежащим образом обоснованному заявлению.
Именно эта граница может определить, станет ли обращение взыскания на средства в банке эффективным путем от судебного решения к реальному получению денег или заявление будет отклонено еще до того, как у банка возникнет обязанность проводить поиск.


