
Wierzyciel uzyskał wyrok w Anglii i Walii, lecz dłużnik nadal nie płaci. Istnieją informacje wskazujące, że dłużnik korzysta z określonego banku, ale wierzyciel nie zna numeru rachunku, oddziału ani aktualnego salda.
Czy w takiej sytuacji można zwrócić się do sądu o nakaz zajęcia środków pieniężnych dłużnika znajdujących się u osoby trzeciej (Third Party Debt Order) — w tym przypadku środków przechowywanych przez bank — i doprowadzić do ustalenia właściwego rachunku?
Potencjalnie tak. Istnieje jednak ważne ograniczenie.
W tej procedurze bank występuje jako osoba trzecia: nie jest dłużnikiem z pierwotnego wyroku, lecz może przechowywać środki należące do dłużnika. Jeżeli sąd wyda nakaz tymczasowy i zostanie on prawidłowo doręczony bankowi, przepisy przewidują określone obowiązki związane z wyszukaniem rachunków i przekazaniem informacji.
Nie oznacza to jednak, że wierzyciel może sprawdzać kolejne banki przypadkowo, w nadziei, że któryś z nich posiada pieniądze dłużnika. Zanim sąd wyda nakaz tymczasowy, wierzyciel musi przedstawić dowody uzasadniające przekonanie, że dłużnik rzeczywiście posiada rachunek w konkretnej instytucji.
Jednocześnie wierzyciel nie musi koniecznie znać z góry numeru rachunku ani wszystkich danych bankowych. Jeżeli wniosek jest odpowiednio uzasadniony, brak części danych sam w sobie nie wyklucza zastosowania tej procedury.
Dla zagranicznego wierzyciela rozróżnienie to ma zasadnicze znaczenie. Decyduje ono o tym, czy zajęcie środków w banku jest ukierunkowanym środkiem egzekucyjnym, czy próbą wykorzystania postępowania egzekucyjnego do poszukiwania aktywów.
Nakaz nie jest ogólnym narzędziem do poszukiwania rachunków bankowych
Część 72 przepisów postępowania cywilnego pozwala wierzycielowi dysponującemu wyrokiem domagać się zapłaty z pieniędzy, które osoba trzecia jest winna dłużnikowi albo przechowuje na jego rzecz.
Jeżeli osobą trzecią jest bank, mechanizm ten może objąć środki znajdujące się na rachunku dłużnika.
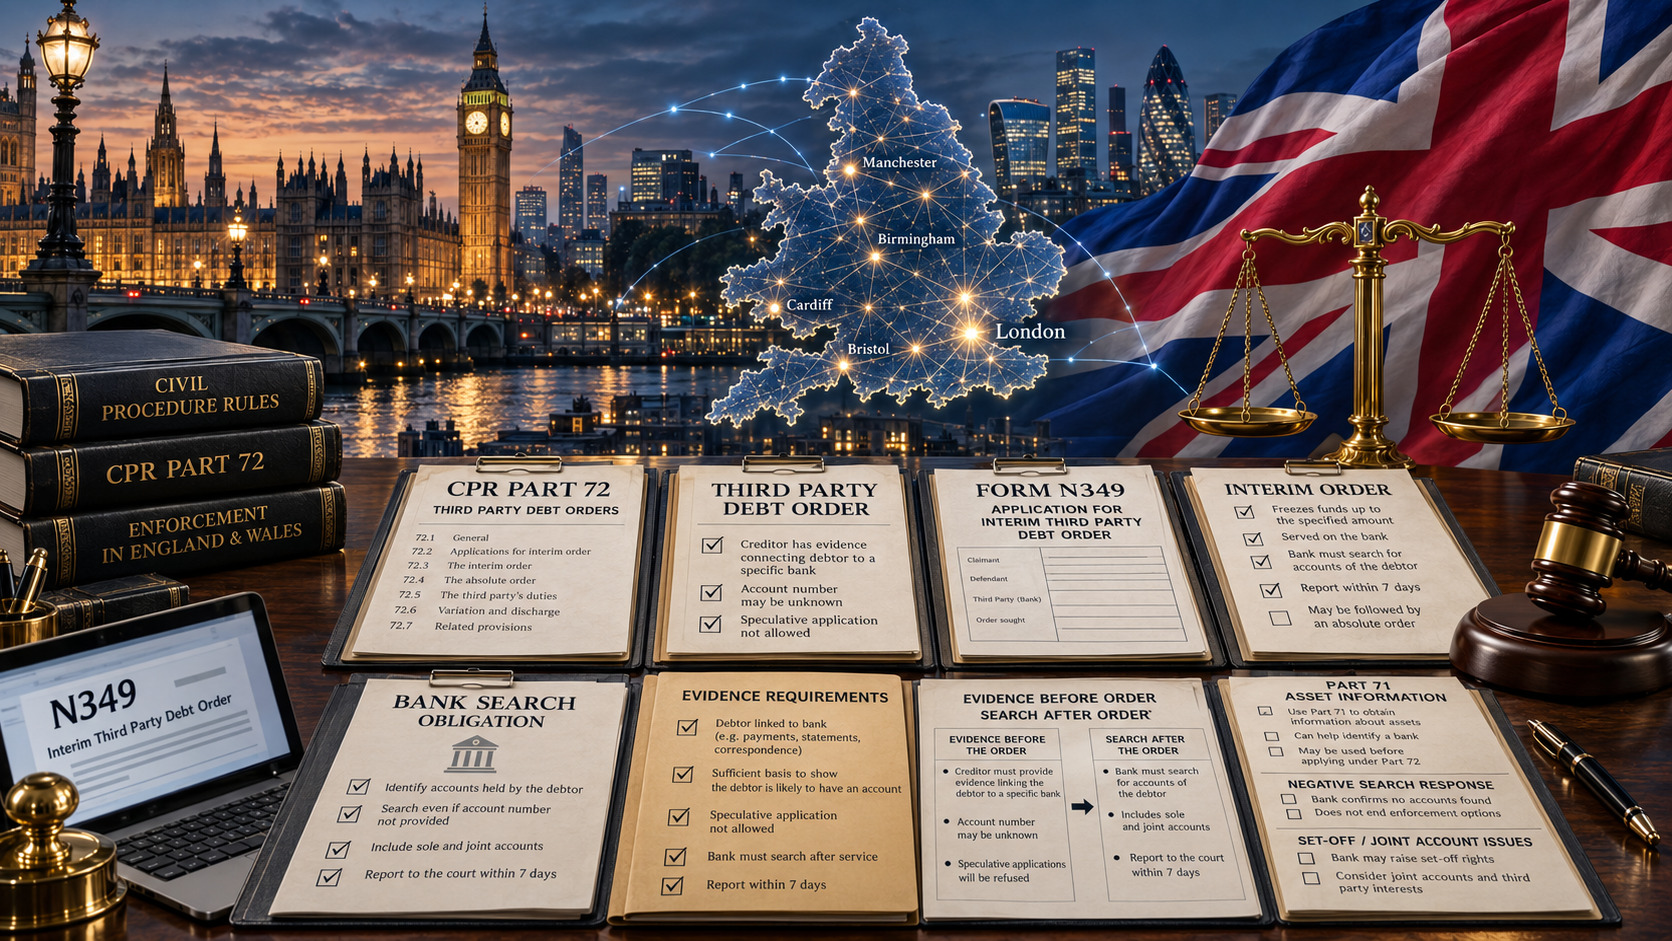
Procedura rozpoczyna się od wniosku o wydanie nakazu tymczasowego. Instrukcja praktyczna 72 przewiduje wykorzystanie formularza N349 i wymaga podania informacji o wyroku, pozostałej do zapłaty kwocie, osobie trzeciej oraz podstawach, na których wierzyciel opiera przekonanie, że dana instytucja posiada środki dłużnika.
Kluczowe ograniczenie znajduje się w punkcie 1.3 Instrukcji praktycznej 72.
Sąd nie powinien uwzględniać wniosku o charakterze spekulacyjnym, pozbawionego odpowiedniej podstawy faktycznej. Jeżeli osobą trzecią jest bank, wniosek musi zawierać dowody potwierdzające przekonanie wierzyciela, że dłużnik posiada rachunek właśnie w tej instytucji.
Oznacza to, że części 72 nie można wykorzystywać do kierowania wniosków kolejno do największych banków wyłącznie po to, aby sprawdzić, gdzie dłużnik przechowuje pieniądze.
Jeszcze przed złożeniem wniosku musi istnieć możliwy do wykazania związek pomiędzy dłużnikiem a konkretnym bankiem.
Siła takiej podstawy dowodowej zależy od okoliczności sprawy. Przepisy nie wskazują jednego dokumentu, który wierzyciel musiałby przedstawić w każdym przypadku. Istotne jest natomiast, aby podstawę przekonania można było racjonalnie wyjaśnić i poprzeć dowodami, a nie jedynie przypuszczeniem.
Numer rachunku może być nieznany
Zakaz składania wniosków spekulacyjnych nie oznacza, że wierzyciel musi dysponować kompletnymi danymi bankowymi jeszcze przed zwróceniem się do sądu.
Instrukcja praktyczna 72 wprost przewiduje sytuację, w której część informacji pozostaje nieznana.
We wniosku składanym na formularzu N349 zwykle wskazuje się bank, oddział, w którym według wiedzy wierzyciela prowadzony jest rachunek, oraz numer rachunku. Punkt 1.2(6) przewiduje jednak, że jeżeli wierzyciel nie zna wszystkich lub części tych informacji, może wyraźnie zaznaczyć ten fakt.
To rozróżnienie ma duże znaczenie praktyczne.
Wierzyciel może więc mieć wystarczającą podstawę do złożenia prawidłowo uzasadnionego wniosku, mimo że dokładny numer rachunku nie jest mu znany. Nie może jednak pominąć wymogu istnienia dowodowego związku między dłużnikiem a konkretnym bankiem.
Można to zobrazować dwiema odmiennymi sytuacjami:
- wierzyciel posiada wcześniejsze instrukcje płatnicze pokazujące, że dłużnik korzystał z określonego banku, lecz nie wie, czy rachunek nadal istnieje albo czy jego numer nie uległ zmianie;
- wierzyciel nie posiada żadnych konkretnych informacji bankowych dotyczących dłużnika i jedynie przypuszcza, że korzysta on z jednego z kilku największych banków w Zjednoczonym Królestwie.
W pierwszej sytuacji dokumenty mogą stanowić podstawę ukierunkowanego wniosku, w zależności od ich aktualności, wiarygodności i kontekstu.
Druga sytuacja jest znacznie bliższa spekulacyjnemu poszukiwaniu, którego Instrukcja praktyczna 72 nie dopuszcza.
Co wierzyciel musi wyjaśnić sądowi?
Samo wskazanie nazwy banku nie wystarcza.
Wierzyciel powinien potwierdzić, zgodnie ze swoją najlepszą wiedzą lub uzasadnionym przekonaniem, że osoba trzecia znajduje się w granicach jurysdykcji oraz jest winna pieniądze dłużnikowi albo przechowuje środki na jego rzecz. We wniosku należy również wskazać źródła lub podstawy tej wiedzy albo przekonania.
W praktyce wierzyciel planujący zajęcie środków dłużnika w banku powinien umieć odpowiedzieć co najmniej na dwa pytania:
Dlaczego uważamy, że dłużnik korzysta właśnie z tego banku?
Jakie dowody potwierdzają to przekonanie?
W zależności od konkretnej sprawy znaczenie mogą mieć między innymi:
- dane bankowe przekazane wcześniej przez samego dłużnika;
- informacje o wcześniejszych przelewach na rzecz dłużnika lub od dłużnika;
- faktury, umowy lub instrukcje płatnicze zawierające dane bankowe;
- korespondencja, w której dłużnik podał lub potwierdził dane rachunku;
- wyciągi bankowe albo dokumenty finansowe uzyskane zgodnie z prawem w toku postępowania sądowego lub egzekucyjnego;
- informacje ujawnione przez dłużnika albo właściwego przedstawiciela spółki;
- wiarygodne informacje uzyskane zgodnie z prawem w toku ustalania majątku;
- inne dokumenty tworzące wystarczająco konkretny związek pomiędzy dłużnikiem a bankiem.
Są to przykłady praktyczne, a nie zamknięty katalog określony przez przepisy.
Stare dane rachunku mogą wymagać dodatkowej weryfikacji. Dokument dotyczący innej spółki z tej samej grupy kapitałowej nie oznacza automatycznie, że rachunek w tym banku posiada również sam dłużnik wskazany w wyroku.
Podobnie informacja o pośrednim interesie majątkowym w innym kliencie banku nie musi oznaczać, że rachunek został otwarty bezpośrednio na dłużnika.
Celem materiału dowodowego nie jest jedynie formalne wypełnienie formularza. Powinien on wyjaśniać, dlaczego sąd ma zastosować środek egzekucyjny właśnie wobec wskazanej osoby trzeciej.
Część 71 może pomóc ustalić brakujące informacje o banku
W tym miejscu różne mechanizmy egzekucyjne mogą się wzajemnie uzupełniać.
Jeżeli wierzyciel posiada już wyrok, ale nadal nie wie, gdzie znajdują się aktywa dłużnika, natychmiastowe składanie wniosków o zajęcie środków w bankach może być przedwczesne.
W przypadku dłużnika będącego spółką informacje uzyskane w ramach części 71 dotyczącej ujawnienia aktywów spółki przez jej przedstawiciela mogą pomóc ustalić rachunki bankowe, uzyskać informacje z wyciągów, zidentyfikować należności od klientów oraz inne dane istotne dla egzekucji.
Część 71 i część 72 pełnią różne funkcje.
Część 71 jest przede wszystkim instrumentem służącym uzyskaniu informacji. Wierzyciel może zwrócić się o nakaz zobowiązujący odpowiedniego przedstawiciela spółki będącej dłużnikiem do stawienia się przed sądem, przedstawienia określonych dokumentów i udzielenia pod przysięgą odpowiedzi na pytania związane z wykonaniem wyroku.
Jeżeli w toku tej procedury zostanie ustalony konkretny bank, z którego korzysta spółka, sytuacja egzekucyjna istotnie się zmienia.
Wierzyciel nie próbuje już zgadywać, gdzie mogą znajdować się pieniądze. Może dysponować materiałem pozwalającym uzasadnić wniosek skierowany przeciwko konkretnemu bankowi.
Kolejność działań może więc wyglądać następująco:
ustalenie aktywa lub instytucji finansowej → zbudowanie podstawy dowodowej → wybór właściwego środka egzekucyjnego.
Dla zagranicznego wierzyciela, który nie zna relacji bankowych dłużnika w Anglii i Walii, taka kolejność może być bardziej skuteczna niż podejmowanie czynności egzekucyjnych przed uzyskaniem dostatecznie jasnego obrazu majątku.
Po doręczeniu nakazu tymczasowego bank musi przeprowadzić wyszukiwanie
Sytuacja prawna zmienia się po wydaniu przez sąd nakazu tymczasowego i doręczeniu go bankowi.
Zgodnie z regułą 72.6 bank, któremu doręczono taki nakaz, musi przeprowadzić wyszukiwanie w celu ustalenia rachunków prowadzonych dla dłużnika wskazanego w wyroku.
To właśnie tutaj przebiega najważniejsza granica w całej procedurze.
Przed wydaniem nakazu tymczasowego wierzyciel musi wykazać odpowiednią podstawę do skierowania wniosku przeciwko konkretnemu bankowi. Po doręczeniu nakazu obowiązek przeprowadzenia przewidzianego przepisami wyszukiwania spoczywa już na banku.
Nakaz tymczasowy staje się wiążący dla osoby trzeciej z chwilą jego doręczenia. Wskazuje również kwotę, którą osoba trzecia ma zatrzymać do czasu dalszego rozpoznania wniosku przez sąd.
Bank nie otrzymuje więc zwykłego, nieformalnego zapytania, czy rozpoznaje dłużnika. Wykonuje nakaz sądu w ramach uregulowanego postępowania egzekucyjnego.
Jakie informacje bank musi przekazać?
Reguła 72.6 przewiduje krótki termin.
W ciągu siedmiu dni od doręczenia nakazu tymczasowego bank musi przekazać sądowi oraz wierzycielowi określone informacje dotyczące odpowiednich rachunków.
Jeżeli rachunek zostanie zidentyfikowany, informacje te obejmują między innymi:
- numer rachunku;
- informację, czy na rachunku znajduje się dodatnie saldo;
- informację, czy saldo wystarcza na pokrycie kwoty wskazanej w nakazie;
- jeżeli środków jest mniej — wysokość salda w chwili doręczenia nakazu;
- informację, czy bank powołuje się na własne prawa do tych pieniędzy, w tym na prawo potrącenia, oraz podstawę takiego stanowiska.
Negatywny wynik wyszukiwania nie oznacza, że bank może po prostu nie udzielić odpowiedzi.
Jeżeli dłużnik nie posiada rachunku w tej instytucji, bank ma obowiązek poinformować o tym sąd i wierzyciela w ciągu siedmiu dni.
Taki sam obowiązek powstaje, gdy bank nie jest w stanie wykonać nakazu z innego powodu. Przykładem może być sytuacja, w której dane wskazane w nakazie odpowiadają kilku klientom i bank nie jest w stanie ustalić, który rachunek należy do właściwego dłużnika.
Odpowiedź banku może więc mieć praktyczną wartość również wtedy, gdy ostatecznie nie zostaną znalezione środki nadające się do zajęcia.
Wierzyciel może dowiedzieć się, że posiadane przez niego informacje są nieaktualne, że dane nie pozwalają na pewną identyfikację klienta albo że dłużnik nie posiada już rachunku w danym banku.
Sprawa Al Haroun v Al Sabah pokazuje znaczenie negatywnego wyniku
Praktyczne znaczenie obowiązku banku było przedmiotem rozważań w sprawie Al Haroun v Al Sabah [2026] EWHC 1669 (KB).
Wierzyciel dysponujący wyrokiem uzyskał wcześniej nakaz tymczasowy wobec Kuwait Finance House plc, wcześniej działającego pod nazwą Ahli United Bank (UK) plc.
Bank zaakceptował, że nakaz został prawidłowo doręczony i dotarł do odpowiedzialnych pracowników.
Z materiału dowodowego opisanego przez Wysoki Sąd Anglii i Walii wynikało, że pracownicy banku przeprowadzili wyszukiwanie rachunków, które mogły należeć osobiście do dłużnika. Sprawdzono dane obecnych i byłych klientów z okresu poprzednich ośmiu lat, a także systemy związane z przeciwdziałaniem praniu pieniędzy.
Nie odnaleziono rachunku prowadzonego osobiście dla dłużnika.
Problem powstał dopiero po zakończeniu wyszukiwania.
Bank nie przekazał sądowi ani wierzycielowi informacji o negatywnym wyniku. Jeden z pracowników kierowniczych wyjaśnił, że rozumiał nakaz w ten sposób, iż odpowiedź nie jest konieczna, jeżeli bank nie prowadzi rachunku na nazwisko dłużnika.
Sąd wskazał, że takie rozumienie było błędne.
Reguła 72.6 wymagała przekazania informacji o negatywnym wyniku w ciągu siedmiu dni.
Sprawa pokazuje więc istotną cechę części 72: obowiązek banku nie ogranicza się do zatrzymania pieniędzy, gdy rachunek zostanie znaleziony. Przepisy wymagają również odpowiedzi wtedy, gdy odpowiedniego rachunku nie uda się zidentyfikować.
Znaczenia tego rozstrzygnięcia nie należy jednak rozszerzać ponad to, co faktycznie wynika z orzeczenia.
Sąd nie ustalił, że każdy bank w każdej sprawie ma obowiązek stosowania dokładnie takich samych wewnętrznych metod wyszukiwania jak te wykorzystane w tym przypadku. Na rozpatrywanym posiedzeniu nie rozstrzygał również, czy dłużnik faktycznie posiadał rachunek w banku, ponieważ kwestia ta wykraczała poza zakres rozpoznawanych wniosków.
Praktyczny wniosek jest węższy, ale istotny: po doręczeniu nakazu tymczasowego bank nie może po prostu milczeć dlatego, że jego wyszukiwanie nie ujawniło rachunku.
Obowiązek wyszukiwania ma swoje granice
Wyszukiwanie prowadzone zgodnie z częścią 72 nie jest nieograniczone.
Instrukcja praktyczna 72 przewiduje, że jeżeli nakaz tymczasowy nie stanowi inaczej, bank ma obowiązek zatrzymać środki i ujawnić informacje dotyczące rachunków prowadzonych wyłącznie dla dłużnika wskazanego w wyroku.
Jeżeli wyrok dotyczy kilku dłużników łącznie, przepisy odrębnie regulują rachunki prowadzone wspólnie dla tych dłużników albo wyłącznie dla jednego lub kilku z nich.
Co do zasady bank nie musi natomiast zatrzymywać pieniędzy ani ujawniać informacji o rachunku prowadzonym wspólnie dla dłużnika i innej osoby, która nie jest dłużnikiem na podstawie danego wyroku.
Ograniczenie to może mieć istotne znaczenie w praktyce.
Jeżeli wierzyciel posiada informacje, że dłużnik korzysta z rachunku wspólnego z inną osobą, nie powinien automatycznie zakładać, że zwykły nakaz skierowany do banku zadziała w taki sam sposób jak wobec rachunku należącego wyłącznie do dłużnika.
Rachunki wspólne wymagają więc odrębnej analizy prawnej.
Odnalezienie rachunku nie oznacza jeszcze, że wierzyciel otrzyma pieniądze
Obowiązek przeprowadzenia wyszukiwania trzeba odróżnić od ostatecznego uzyskania środków.
Procedura przewiduje etap tymczasowy i końcowy. Sam fakt odnalezienia przez bank rachunku nie oznacza automatycznie, że wierzyciel ma prawo do wszystkich pieniędzy związanych z tym rachunkiem.
Przepisy wymagają między innymi ujawnienia informacji o własnych prawach banku do środków, w tym ewentualnym prawie potrącenia.
Mogą również wystąpić spory dotyczące własności pieniędzy albo roszczenia innych osób. Część 72 przewiduje mechanizmy pozwalające rozpoznać odpowiednie zarzuty oraz konkurencyjne roszczenia przed wydaniem nakazu końcowego.
Dlatego przed złożeniem wniosku warto zadać nie tylko pytanie:
Czy dłużnik ma rachunek bankowy?
Ale również:
Czy istnieje realna szansa, że na tym rachunku znajdują się środki, które rzeczywiście można objąć egzekucją?
Nawet prawidłowo przeprowadzona procedura może ujawnić pusty rachunek, saldo pochłaniane przez skuteczne roszczenie samego banku albo inną przeszkodę prawną lub faktyczną. W takim przypadku postępowanie może dostarczyć wierzycielowi informacji, ale niekoniecznie doprowadzi do realnego odzyskania pieniędzy.
Co zagraniczny wierzyciel powinien ustalić przed złożeniem formularza N349?
Przed wystąpieniem o zajęcie środków dłużnika znajdujących się w banku w Anglii i Walii zagraniczny wierzyciel powinien przygotować krótką dokumentację egzekucyjną obejmującą najważniejsze kwestie.
Warto sprawdzić:
- Wyrok lub nakaz podlegający wykonaniu. Należy ustalić pozostałą do zapłaty kwotę i potwierdzić, że można obecnie prowadzić egzekucję.
- Konkretny bank. Trzeba zidentyfikować instytucję finansową, wobec której ma zostać skierowany wniosek.
- Związek dowodowy. Należy precyzyjnie wskazać, dlaczego wierzyciel uważa, że dłużnik posiada rachunek właśnie w tym banku.
- Źródło informacji. Warto zachować dokument, historię płatności, wyciąg, korespondencję albo inny materiał potwierdzający to przekonanie.
- Dane znane i nieznane. Należy wyraźnie oddzielić informacje rzeczywiście posiadane od brakujących danych, zamiast uzupełniać luki domysłami.
- Aktualność informacji. Relacje bankowe mogą się zmieniać. Dane wiarygodne kilka lat wcześniej mogą wymagać ponownej weryfikacji.
- Tożsamość właściciela rachunku. Trzeba ustalić, czy informacje rzeczywiście dotyczą dłużnika, czy innej spółki z grupy, dyrektora, podmiotu powiązanego albo zupełnie innej osoby.
- Możliwa współwłasność rachunku. Jeżeli istnieją przesłanki wskazujące na rachunek wspólny, należy wcześniej uwzględnić ograniczenia wynikające z Instrukcji praktycznej 72.
- Alternatywne sposoby zdobycia informacji. Jeżeli dowody są nadal zbyt słabe, warto rozważyć wcześniejsze wykorzystanie części 71 albo innych zgodnych z prawem sposobów ustalania majątku.
- Oczekiwany efekt ekonomiczny. Należy ocenić, czy istnieją podstawy, aby oczekiwać istotnego salda i czy potencjalna kwota odzyskania uzasadnia koszty danego środka egzekucyjnego.
Wybór pomiędzy zajęciem środków na rachunku bankowym a innymi sposobami egzekucji powinien wynikać z rzeczywistej struktury majątku dłużnika. Szerszy kontekst postępowania sądowego i egzekucji przedstawia poradnik Grandliga dotyczący windykacji w Wielkiej Brytanii.
Część 72 należy przy tym traktować jako procedurę właściwą dla Anglii i Walii, a nie jako jednolity mechanizm obowiązujący na tych samych zasadach również w Szkocji i Irlandii Północnej.
Najważniejsze rozróżnienie: dowody przed nakazem, wyszukiwanie po jego doręczeniu
Procedura zajęcia pieniędzy znajdujących się u osoby trzeciej tworzy istotny podział obowiązków.
Wierzyciel nie musi znać wcześniej wszystkich danych bankowych. Instrukcja praktyczna 72 wyraźnie dopuszcza sytuację, w której nieznana pozostaje część informacji, w tym numer rachunku.
Nie oznacza to jednak, że procedura staje się narzędziem do ogólnego poszukiwania aktywów bankowych.
Przed wydaniem nakazu tymczasowego wierzyciel musi przedstawić dowody potwierdzające jego uzasadnione przekonanie, że dłużnik posiada rachunek właśnie w banku wskazanym we wniosku. Lista potencjalnych banków i nadzieja, że któryś z nich coś odnajdzie, nie spełniają tego wymogu.
Po wydaniu i doręczeniu nakazu tymczasowego sytuacja ulega zmianie. Bank uzyskuje własny obowiązek procesowy przeprowadzenia wyszukiwania przewidzianego w regule 72.6 i przekazania wymaganych informacji w ciągu siedmiu dni, również wtedy, gdy wynik wyszukiwania jest negatywny.
Dla zagranicznego wierzyciela praktyczna strategia jest więc jasna: najpierw ustalić majątek i zebrać dowody, następnie zidentyfikować konkretny bank, a dopiero potem wykorzystać część 72 jako ukierunkowany instrument egzekucyjny.
Jeżeli relacje bankowe dłużnika pozostają nieznane, procedura z części 71 może pomóc zdobyć brakującą informację. Jeżeli natomiast wiarygodne dowody wskazują już na konkretny bank, brak dokładnego numeru rachunku sam w sobie nie musi uniemożliwiać prawidłowo uzasadnionego wniosku.
To rozróżnienie może zdecydować, czy zajęcie środków w banku stanie się skuteczną drogą od wyroku do faktycznego odzyskania pieniędzy, czy też wniosek upadnie jeszcze zanim po stronie banku powstanie obowiązek przeprowadzenia wyszukiwania.


