
Un creditore ha ottenuto una sentenza in Inghilterra e Galles, ma il debitore continua a non pagare. Vi sono elementi che indicano che il debitore utilizzi una determinata banca, ma il creditore non conosce il numero del conto, la filiale o il saldo attuale.
Può chiedere al giudice un ordine di pignoramento delle somme del debitore presso un terzo (Third Party Debt Order) — in questo caso, delle somme detenute dalla banca — e fare in modo che sia la banca a individuare il conto pertinente?
Potenzialmente sì. Esiste però un limite importante.
In questa procedura la banca è il terzo presso il quale si trovano le somme: non è il debitore condannato dalla sentenza originaria, ma può detenere denaro appartenente a quest’ultimo. Se il giudice emette un ordine provvisorio e questo viene regolarmente notificato alla banca, sorgono specifici obblighi di ricerca dei conti e di comunicazione delle informazioni.
Ciò non significa, tuttavia, che il creditore possa presentare domande contro varie banche a caso, sperando che una di esse detenga il denaro del debitore. Prima che venga emesso l’ordine provvisorio, occorre fornire elementi probatori che giustifichino la convinzione che il debitore abbia effettivamente un conto presso quella determinata banca o presso una building society, ossia un istituto mutualistico britannico di risparmio e credito.
Allo stesso tempo, il creditore non deve necessariamente conoscere in anticipo il numero del conto o tutti i dati bancari. Se la domanda è adeguatamente fondata, la mancanza di alcune informazioni non impedisce di per sé il ricorso alla procedura.
Per un creditore straniero questa distinzione è fondamentale: determina se il pignoramento delle somme in banca costituisce una misura esecutiva mirata oppure un tentativo di utilizzare l’esecuzione giudiziaria come sostituto della ricerca dei beni del debitore.
L’ordine non è uno strumento generale per cercare conti bancari
La parte 72 delle regole di procedura civile consente al creditore munito di una sentenza di ottenere, a determinate condizioni, il pagamento di somme che un terzo deve al debitore.
Quando il terzo è una banca, la procedura può riguardare il denaro accreditato su un conto del debitore.
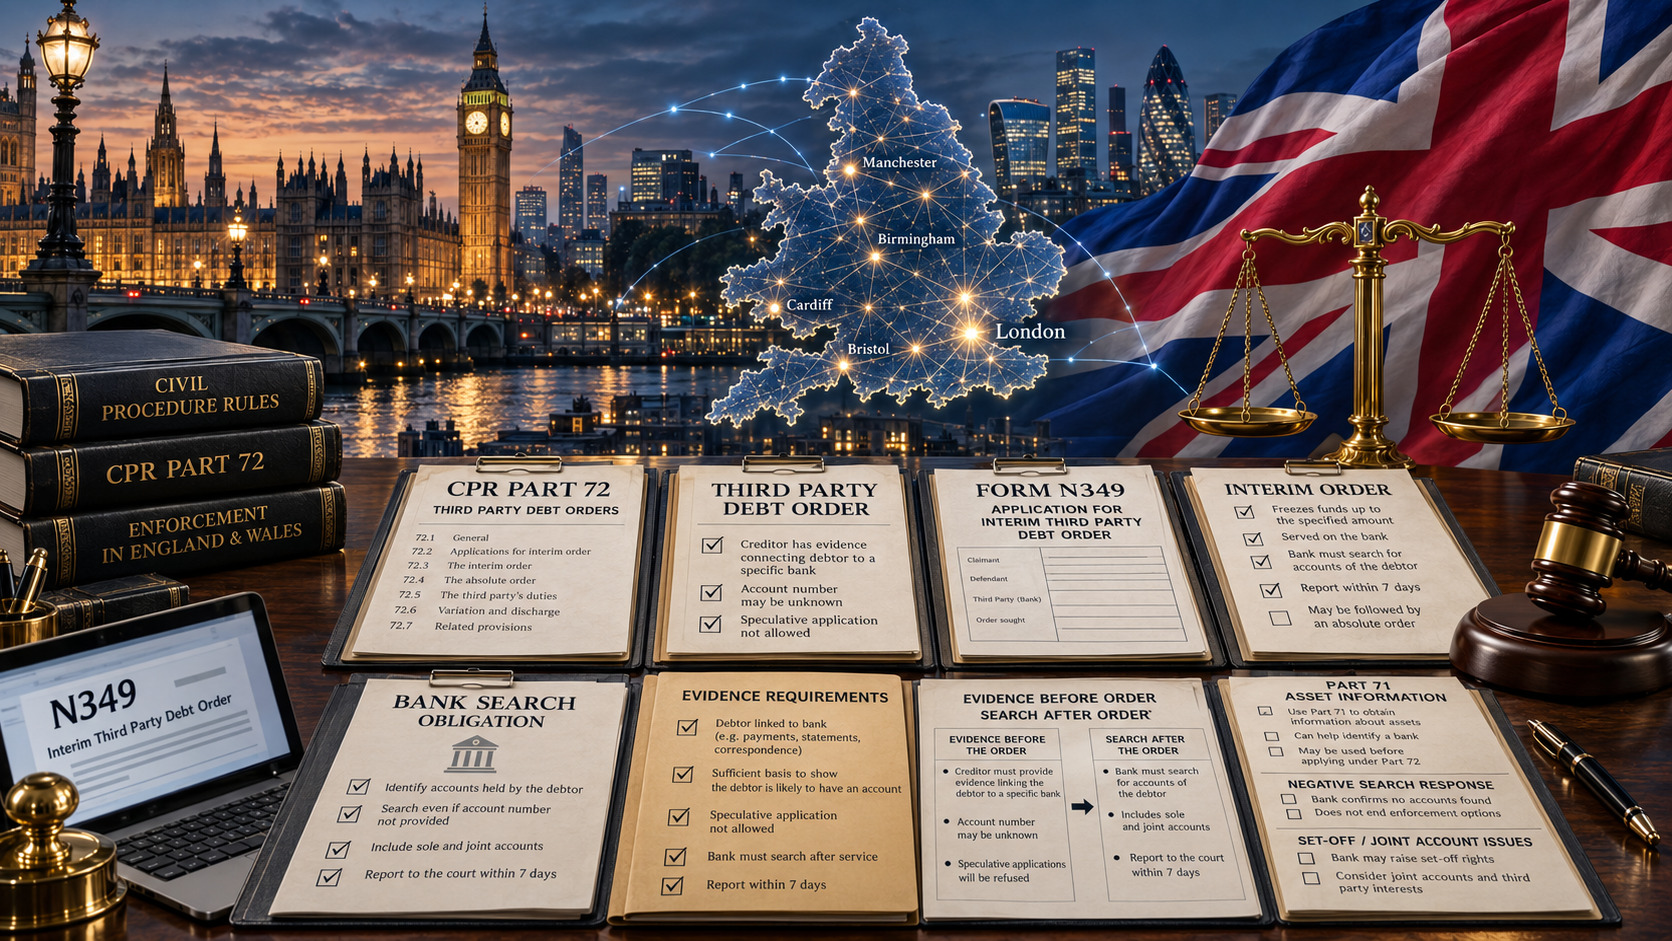
Il procedimento inizia con una domanda di ordine provvisorio. L’Istruzione pratica 72 (Practice Direction 72) prevede l’utilizzo del modulo N349 e richiede informazioni sulla sentenza, sull’importo ancora dovuto, sul terzo e sulle ragioni per cui il creditore ritiene che quest’ultimo detenga somme appartenenti al debitore.
Il limite essenziale è previsto dal paragrafo 1.3 dell’Istruzione pratica 72.
Il giudice non accoglie una domanda meramente speculativa. Se il terzo indicato è una banca o una building society, la domanda deve contenere elementi probatori idonei a sostenere la convinzione del creditore che il debitore disponga di un conto proprio presso quell’istituto.
La parte 72 non può quindi essere utilizzata per presentare domande contro una serie di grandi banche soltanto per scoprire presso quale di esse il debitore potrebbe avere denaro.
Prima ancora della domanda deve esistere un collegamento concreto e dimostrabile tra il debitore e la banca individuata.
La solidità di questo collegamento dipende dalle circostanze del caso. Le regole non impongono un unico documento che debba essere prodotto in ogni situazione. Ciò che conta è che la convinzione del creditore possa essere spiegata e sostenuta da fatti concreti, anziché fondarsi su una semplice supposizione.
Il numero del conto può essere sconosciuto
Il divieto di domande speculative non significa che il creditore debba già disporre di tutti i dati bancari prima di rivolgersi al giudice.
L’Istruzione pratica 72 contempla espressamente la possibilità che alcune informazioni non siano note.
Nel modulo N349 relativo a una banca vengono normalmente indicati l’istituto, la filiale presso la quale si ritiene sia detenuto il conto e il relativo numero. Tuttavia, il paragrafo 1.2(6) consente al creditore di dichiarare espressamente di non conoscere tutte o parte di tali informazioni.
La distinzione è importante.
Il creditore può quindi disporre di una base sufficiente per presentare una domanda adeguatamente motivata anche se non conosce il numero esatto del conto. Ciò che non può mancare è il collegamento probatorio tra il debitore e la banca specificamente indicata.
Si possono confrontare due situazioni molto diverse:
- il creditore possiede precedenti istruzioni di pagamento o coordinate bancarie dalle quali risulta che il debitore utilizzava una determinata banca, ma non sa se il conto sia ancora attivo o se i dati siano rimasti invariati;
- il creditore non dispone di alcuna informazione bancaria specifica sul debitore e presume soltanto che quest’ultimo utilizzi probabilmente una delle principali banche del Regno Unito.
Nel primo caso, i documenti disponibili possono costituire una base per una domanda mirata, a seconda della loro data, affidabilità e del contesto.
Il secondo caso è molto più vicino alla ricerca speculativa che l’Istruzione pratica 72 intende impedire.
Che cosa deve spiegare il creditore al giudice?
Indicare soltanto il nome di una banca non è sufficiente.
Il creditore deve dichiarare, per quanto a sua conoscenza o secondo la sua ragionevole convinzione, che il terzo si trova nella giurisdizione e deve denaro al debitore oppure detiene somme a suo credito. La domanda deve inoltre indicare le fonti o i motivi sui quali si fondano tale conoscenza o convinzione.
In pratica, chi intende pignorare somme del debitore presso una banca dovrebbe poter rispondere almeno a due domande:
Perché riteniamo che il debitore utilizzi proprio questa banca?
Quali prove sostengono questa conclusione?
A seconda del caso, possono essere rilevanti, ad esempio:
- coordinate bancarie precedentemente comunicate dal debitore;
- informazioni relative a bonifici effettuati al debitore o ricevuti da quest’ultimo;
- fatture, contratti o istruzioni di pagamento contenenti dati bancari;
- corrispondenza nella quale il debitore abbia indicato o confermato un conto;
- estratti conto o documenti finanziari ottenuti legittimamente durante il procedimento giudiziario o l’esecuzione;
- informazioni comunicate dal debitore o da un rappresentante competente della società debitrice;
- informazioni affidabili ottenute attraverso una ricerca patrimoniale svolta legittimamente;
- altri documenti che creino un collegamento sufficientemente concreto tra il debitore e la banca.
Si tratta di esempi pratici e non di un elenco tassativo stabilito dalla legge.
Vecchie coordinate bancarie possono richiedere ulteriori verifiche. Un documento relativo a un’altra società dello stesso gruppo non dimostra automaticamente che anche il debitore indicato nella sentenza abbia un conto presso la medesima banca.
Allo stesso modo, un interesse economico indiretto in un altro cliente della banca non equivale necessariamente a un conto intestato personalmente al debitore.
La funzione delle prove non è quindi quella di completare formalmente il modulo. Devono spiegare al giudice perché una misura esecutiva debba essere diretta proprio contro quel determinato terzo.
La parte 71 può aiutare a ottenere le informazioni bancarie mancanti
È qui che diversi strumenti esecutivi possono integrarsi tra loro.
Se il creditore dispone già di una sentenza ma non sa ancora dove si trovino i beni del debitore, presentare immediatamente domande di pignoramento contro le banche può essere prematuro.
Quando il debitore è una società, le informazioni ottenute attraverso la parte 71 sulla dichiarazione dei beni della società tramite un rappresentante possono aiutare a individuare conti bancari, estratti conto, crediti verso clienti e altri elementi rilevanti ai fini dell’esecuzione.
La parte 71 e la parte 72 svolgono funzioni diverse.
La parte 71 serve principalmente a ottenere informazioni. Il creditore può chiedere che un rappresentante appropriato della società debitrice compaia davanti al giudice, produca determinati documenti e risponda sotto giuramento a domande riguardanti l’esecuzione della sentenza.
Se attraverso tale procedura viene identificata una banca concretamente utilizzata dalla società, la situazione cambia in modo sostanziale.
Il creditore non sta più cercando di indovinare dove possa trovarsi il denaro. Può ora disporre di elementi concreti che consentano di motivare una domanda diretta contro una banca specifica.
La sequenza pratica può quindi essere:
individuare il bene o l’istituto finanziario → costruire la base probatoria → scegliere la misura esecutiva appropriata.
Per un creditore internazionale che non conosce i rapporti bancari del debitore in Inghilterra e Galles, questo approccio può essere più efficace che avviare misure esecutive prima di aver ottenuto un quadro sufficientemente chiaro del patrimonio.
Dopo la notifica dell’ordine provvisorio la banca deve effettuare la ricerca
La situazione giuridica cambia una volta che il giudice ha emesso l’ordine provvisorio e questo è stato notificato alla banca.
In base alla regola 72.6, la banca alla quale viene notificato un ordine provvisorio deve effettuare una ricerca per individuare i conti detenuti presso di essa dal debitore.
È questo il punto centrale della procedura.
Prima dell’ordine provvisorio spetta al creditore dimostrare perché la domanda debba essere rivolta proprio a quella banca. Dopo la notifica dell’ordine, è la banca ad assumere l’obbligo di effettuare la ricerca prevista dalle regole.
L’ordine provvisorio diventa vincolante per il terzo dal momento della notifica. Esso specifica inoltre l’importo che il terzo deve trattenere fino alla successiva decisione del giudice sulla domanda.
La banca non riceve quindi una semplice richiesta informale di verificare se conosca il debitore. Sta eseguendo un provvedimento giudiziario nell’ambito di una procedura esecutiva disciplinata dalla legge.
Quali informazioni deve fornire la banca?
La regola 72.6 stabilisce un termine breve.
Entro sette giorni dalla notifica dell’ordine provvisorio, la banca deve comunicare al giudice e al creditore le informazioni previste in relazione ai conti pertinenti.
Se viene individuato un conto, le informazioni comprendono in particolare:
- il numero del conto;
- l’indicazione se il conto presenta un saldo positivo;
- l’indicazione se il saldo è sufficiente a coprire l’importo indicato nell’ordine;
- se il saldo è inferiore, l’ammontare disponibile al momento della notifica dell’ordine;
- l’indicazione dell’eventuale diritto della banca sulle somme, compreso un eventuale diritto di compensazione, e il relativo fondamento.
Un risultato negativo della ricerca non consente alla banca di restare semplicemente in silenzio.
Se il debitore non dispone di un conto presso quell’istituto, la banca deve informarne il giudice e il creditore entro sette giorni.
Lo stesso vale se la banca non può adempiere per un altro motivo. Può accadere, ad esempio, che i dati contenuti nell’ordine corrispondano a più clienti e che non sia possibile stabilire quale di essi sia il debitore interessato dalla sentenza.
La risposta della banca può quindi avere valore pratico anche quando non viene individuata alcuna somma effettivamente pignorabile.
Il creditore può scoprire che le informazioni in suo possesso sono obsolete, che i dati disponibili non consentono di identificare con certezza il cliente oppure che il debitore non detiene più un conto presso quella banca.
Il caso Al Haroun v Al Sabah mostra l’importanza anche di un risultato negativo
L’applicazione pratica dell’obbligo della banca è stata esaminata nel caso Al Haroun v Al Sabah [2026] EWHC 1669 (KB).
Il creditore munito di sentenza aveva ottenuto un ordine provvisorio nei confronti di Kuwait Finance House plc, precedentemente denominata Ahli United Bank (UK) plc.
La banca riconobbe che l’ordine era stato regolarmente notificato ed era giunto ai dipendenti responsabili.
Secondo le prove esaminate dall’Alta Corte di giustizia d’Inghilterra e Galles, il personale della banca effettuò ricerche finalizzate a individuare conti intestati personalmente al debitore. Furono controllati i dati relativi ai clienti attuali e precedenti per gli otto anni antecedenti, nonché i sistemi interni in materia di antiriciclaggio.
La ricerca non individuò alcun conto personale del debitore.
Il problema sorse successivamente.
La banca non comunicò al giudice né al creditore l’esito negativo. Un dirigente spiegò di aver ritenuto che non fosse necessaria alcuna risposta nel caso in cui non risultasse un conto intestato al debitore.
Il giudice chiarì che tale interpretazione era errata.
La regola 72.6 imponeva di comunicare anche il risultato negativo entro sette giorni.
Il caso evidenzia quindi un aspetto importante della parte 72: l’obbligo della banca non si limita al blocco delle somme quando viene individuato un conto. È richiesta una risposta anche quando la ricerca non individua alcun conto pertinente.
La decisione non deve tuttavia essere interpretata oltre ciò che effettivamente stabilisce.
Il giudice non ha affermato che ogni banca debba utilizzare, in ogni procedimento, gli stessi metodi interni di ricerca impiegati in quel caso. Né ha stabilito, in quella fase, se il debitore avesse effettivamente un conto presso la banca, poiché tale questione non rientrava nell’oggetto delle domande esaminate.
La conclusione pratica è più circoscritta ma importante: dopo la notifica dell’ordine provvisorio, la banca non può semplicemente tacere perché la ricerca non ha individuato un conto.
L’obbligo di ricerca della banca ha dei limiti
La ricerca prevista dalla parte 72 non è illimitata.
L’Istruzione pratica 72 prevede che, salvo diversa disposizione dell’ordine provvisorio, la banca debba trattenere somme e fornire informazioni relative ai conti intestati esclusivamente al debitore.
Quando la sentenza riguarda più debitori congiuntamente, le regole disciplinano separatamente i conti intestati congiuntamente a tali debitori oppure esclusivamente a uno o più di essi.
In linea generale, invece, la banca non è tenuta a trattenere somme né a fornire informazioni su un conto cointestato al debitore e a un’altra persona che non sia anch’essa debitore in forza della stessa sentenza.
Questo limite può avere notevole importanza pratica.
Se il creditore dispone di informazioni secondo cui il debitore utilizza un conto cointestato, non dovrebbe presumere automaticamente che un normale ordine rivolto alla banca produca gli stessi effetti previsti per un conto intestato esclusivamente al debitore.
I conti cointestati richiedono quindi una valutazione giuridica separata.
Individuare il conto non significa ancora che il creditore riceverà il denaro
L’obbligo della banca di effettuare la ricerca deve essere distinto dall’effettivo recupero delle somme.
La procedura comprende una fase provvisoria e una definitiva. Il semplice fatto che la banca individui un conto non significa che il creditore abbia automaticamente diritto a tutte le somme presenti.
Le regole richiedono, tra l’altro, che la banca comunichi eventuali propri diritti sul denaro, compreso un possibile diritto di compensazione.
Possono inoltre sorgere controversie sulla titolarità delle somme o pretese avanzate da altri soggetti. La parte 72 contiene meccanismi che consentono al giudice di esaminare tali obiezioni e pretese concorrenti prima di emettere un ordine definitivo.
Prima di presentare la domanda, quindi, non è sufficiente chiedersi:
Il debitore ha un conto bancario?
Occorre anche valutare:
Esiste una possibilità concreta che su quel conto vi siano somme effettivamente aggredibili attraverso questa procedura?
Anche una domanda proceduralmente efficace può far emergere un conto vuoto, un saldo assorbito da un valido diritto della banca oppure un altro ostacolo giuridico o fattuale.
In tali circostanze, il procedimento può fornire informazioni utili senza necessariamente produrre un recupero effettivo.
Che cosa dovrebbe verificare un creditore straniero prima di presentare il modulo N349?
Prima di chiedere il pignoramento delle somme del debitore presso una banca in Inghilterra e Galles, un creditore straniero dovrebbe predisporre una breve documentazione esecutiva e verificare almeno i seguenti elementi:
- Sentenza o provvedimento esecutivo. Occorre determinare l’importo ancora dovuto e confermare che l’esecuzione possa essere avviata.
- Banca specifica. Deve essere identificato l’istituto finanziario contro il quale si intende presentare la domanda.
- Collegamento probatorio. Occorre documentare con precisione perché il creditore ritiene che il debitore disponga di un conto presso quella banca.
- Fonte delle informazioni. È opportuno conservare documenti, dati relativi a pagamenti, estratti conto, corrispondenza o altri elementi sui quali si fonda tale convinzione.
- Dati noti e dati sconosciuti. Le informazioni effettivamente conosciute devono essere separate chiaramente da quelle mancanti, senza colmare le lacune con supposizioni.
- Attualità delle informazioni. I rapporti bancari possono cambiare. Dati affidabili alcuni anni prima possono richiedere una nuova verifica.
- Identità dell’intestatario. Occorre verificare se le informazioni riguardino effettivamente il debitore oppure un’altra società del gruppo, un amministratore, un soggetto collegato o un’altra persona.
- Possibile cointestazione. Se vi sono indicazioni di un conto cointestato, occorre considerare in anticipo i limiti previsti dall’Istruzione pratica 72.
- Strumenti alternativi per ottenere informazioni. Se la base probatoria è ancora troppo debole, può essere preferibile utilizzare prima la parte 71 o altri strumenti legittimi di ricerca patrimoniale.
- Risultato economico atteso. È opportuno valutare se esistano motivi per aspettarsi un saldo significativo e se il possibile recupero giustifichi i costi della misura esecutiva.
La scelta tra il pignoramento delle somme in banca e altre forme di esecuzione dovrebbe dipendere dalla reale struttura patrimoniale del debitore. Un quadro più ampio delle procedure giudiziarie e degli strumenti di esecuzione è disponibile nella guida Grandliga sul recupero crediti nel Regno Unito.
La parte 72 deve comunque essere considerata specificamente come una procedura dell’Inghilterra e del Galles, non come un meccanismo uniforme applicabile secondo le stesse regole anche in Scozia e Irlanda del Nord.
La distinzione essenziale: le prove prima dell’ordine, la ricerca della banca dopo
Il pignoramento delle somme presso un terzo crea una precisa ripartizione delle responsabilità.
Il creditore non deve necessariamente conoscere in anticipo tutti i dati bancari. L’Istruzione pratica 72 prevede espressamente che alcune informazioni, compreso il numero del conto, possano non essere note.
Questa flessibilità non trasforma però la procedura in uno strumento generale per individuare beni bancari.
Prima dell’emissione dell’ordine provvisorio, il creditore deve presentare elementi probatori che sostengano la sua convinzione che il debitore abbia un conto proprio presso la banca contro la quale viene proposta la domanda. Un elenco di banche possibili accompagnato dalla speranza che una di esse trovi qualcosa non soddisfa tale requisito.
Dopo l’emissione e la notifica dell’ordine provvisorio, la situazione cambia. La banca assume un proprio obbligo procedurale di effettuare la ricerca prevista dalla regola 72.6 e di comunicare entro sette giorni le informazioni richieste, anche quando la ricerca ha esito negativo.
Per un creditore internazionale la strategia pratica è quindi chiara: prima individuare i beni e raccogliere le prove, poi identificare la banca specifica e soltanto dopo utilizzare la parte 72 come strumento esecutivo mirato.
Se i rapporti bancari del debitore non sono ancora noti, la procedura prevista dalla parte 71 può aiutare a ottenere le informazioni mancanti. Se, invece, prove affidabili indicano già una banca determinata, la sola mancanza del numero esatto del conto non impedisce necessariamente di presentare una domanda adeguatamente fondata.
È proprio questa distinzione che può determinare se il pignoramento delle somme presso la banca diventerà un percorso efficace dalla sentenza all’effettivo recupero del denaro oppure se la domanda fallirà prima ancora che sorga per la banca l’obbligo di effettuare la ricerca.


