
Un créancier a obtenu un jugement en Angleterre et au pays de Galles, mais le débiteur ne paie toujours pas. Certains éléments indiquent que le débiteur utilise une banque déterminée, sans que le créancier connaisse le numéro du compte, l’agence concernée ou le solde disponible.
Le créancier peut-il demander au tribunal une ordonnance permettant de saisir les sommes du débiteur détenues par un tiers (Third Party Debt Order) — en l’occurrence les fonds conservés par une banque — et amener cette banque à identifier le compte concerné ?
Potentiellement, oui. Mais une limite importante doit être respectée.
Dans cette procédure, la banque intervient en qualité de tiers : elle n’est pas le débiteur condamné par le jugement initial, mais elle peut détenir des sommes appartenant à celui-ci. Lorsqu’une ordonnance provisoire est rendue puis régulièrement signifiée à la banque, celle-ci assume certaines obligations relatives à la recherche des comptes et à la communication d’informations.
Cela ne signifie toutefois pas que le créancier peut déposer des demandes contre plusieurs banques au hasard dans l’espoir que l’une d’elles détienne l’argent du débiteur. Avant que le tribunal ne rende l’ordonnance provisoire, le créancier doit disposer d’éléments permettant d’étayer raisonnablement l’affirmation selon laquelle le débiteur possède effectivement un compte auprès de l’établissement visé.
En revanche, le créancier n’a pas nécessairement besoin de connaître à l’avance le numéro du compte ni l’ensemble des coordonnées bancaires. Si la demande repose sur une base probante suffisante, l’absence de certaines données bancaires n’empêche pas, à elle seule, l’utilisation de cette procédure.
Pour un créancier étranger, cette distinction est essentielle : elle permet de déterminer si la saisie de fonds bancaires constitue une mesure d’exécution ciblée ou si la procédure est utilisée, à tort, comme substitut à une véritable recherche des actifs.
L’ordonnance n’est pas un outil général de recherche des comptes bancaires
La partie 72 des Règles de procédure civile permet au créancier titulaire d’un jugement d’obtenir, sous certaines conditions, le paiement de sommes qu’un tiers doit au débiteur.
Lorsque ce tiers est une banque, la procédure peut porter sur les sommes inscrites au crédit d’un compte appartenant au débiteur.
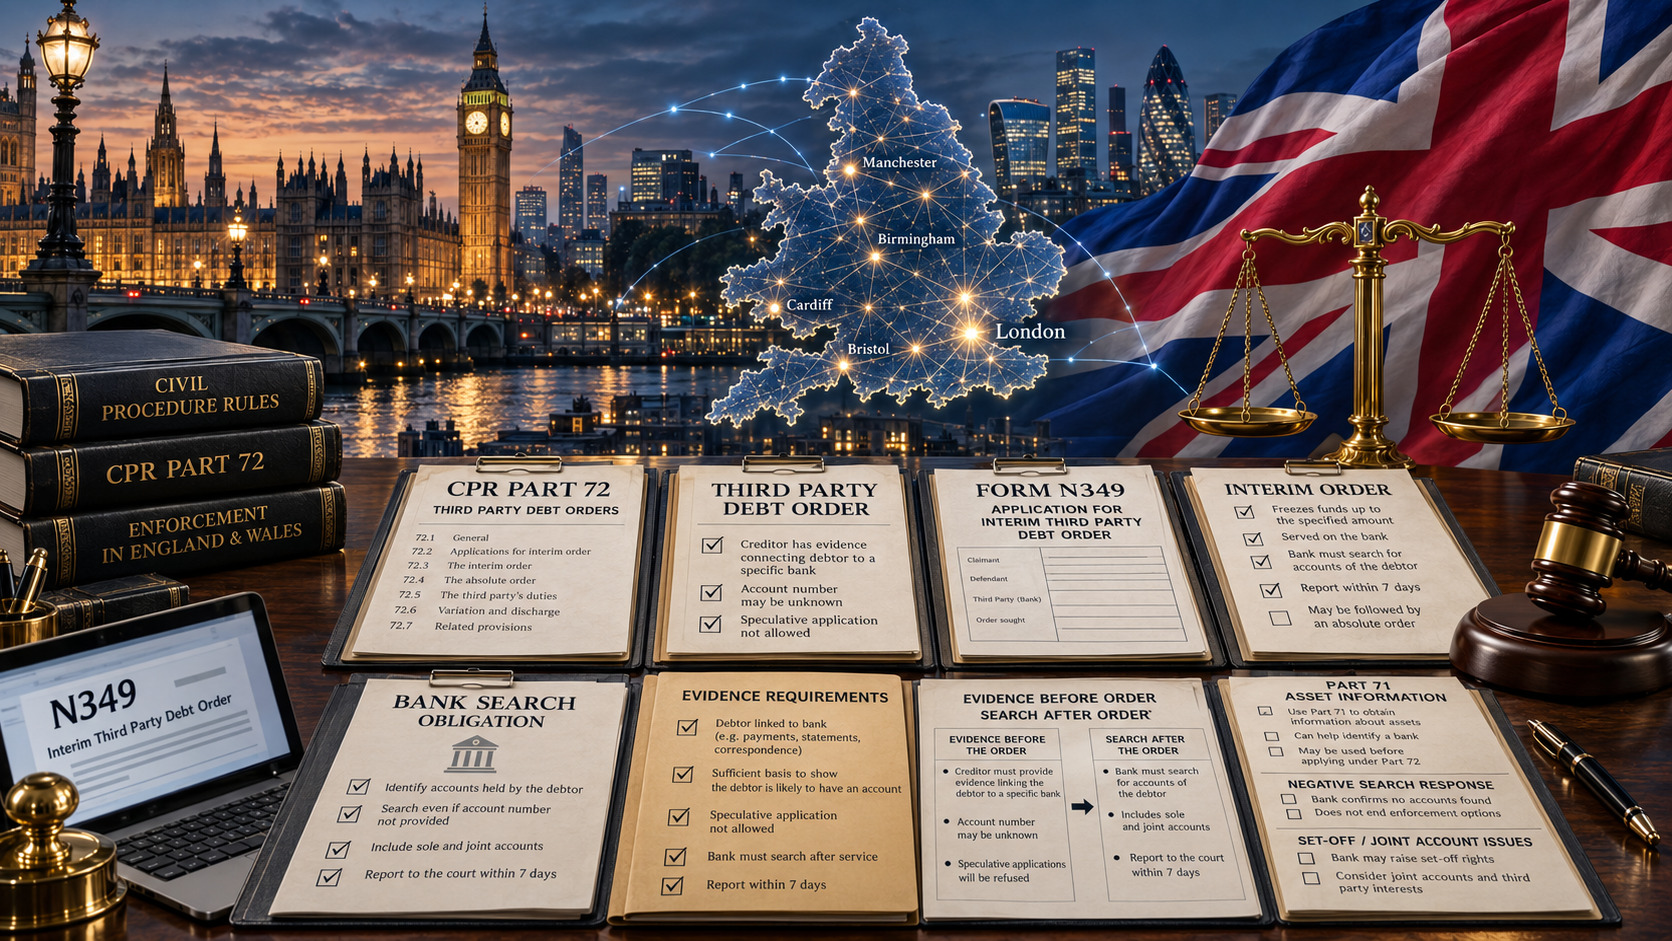
La procédure débute par une demande d’ordonnance provisoire. La directive pratique 72 (Practice Direction 72) prévoit l’utilisation du formulaire N349 et exige notamment des informations sur le jugement, le montant restant dû, le tiers visé ainsi que les raisons pour lesquelles le créancier estime que ce tiers détient des fonds appartenant au débiteur.
La restriction essentielle figure au paragraphe 1.3 de la directive pratique 72.
Le tribunal ne doit pas accueillir une demande purement spéculative, dépourvue de fondement factuel suffisant. Lorsque le tiers visé est une banque ou un établissement financier mutualiste britannique, la demande doit comporter des éléments étayant la conviction du créancier que le débiteur possède un compte précisément auprès de cet établissement.
La partie 72 ne peut donc pas servir à déposer successivement des demandes contre plusieurs grandes banques uniquement pour découvrir dans laquelle le débiteur pourrait conserver ses fonds.
Avant même la saisine du tribunal, il doit exister un lien factuel démontrable entre le débiteur et la banque déterminée.
La solidité de ce lien dépend des circonstances de chaque affaire. Les règles n’imposent pas un document unique qui devrait être produit dans tous les cas. L’essentiel est que la conviction du créancier puisse être expliquée de manière raisonnable et appuyée par des éléments concrets plutôt que par une simple supposition.
Le numéro de compte peut être inconnu
L’interdiction des demandes spéculatives ne signifie pas que le créancier doit disposer de toutes les coordonnées bancaires avant de saisir le tribunal.
La directive pratique 72 prévoit expressément que certaines informations peuvent être inconnues.
Lorsqu’une demande fondée sur le formulaire N349 concerne une banque, elle indique normalement l’établissement, l’agence auprès de laquelle le compte est supposé être tenu ainsi que le numéro de ce compte. Le paragraphe 1.2(6) permet toutefois au créancier de préciser qu’il ne connaît pas tout ou partie de ces informations.
Cette distinction est importante en pratique.
Le créancier peut donc disposer d’une base suffisante pour présenter une demande correctement motivée même s’il ignore le numéro exact du compte. En revanche, il ne peut se dispenser d’un lien probatoire entre le débiteur et la banque précisément désignée.
Deux situations permettent d’illustrer cette différence :
- le créancier possède d’anciennes instructions de paiement ou coordonnées bancaires montrant que le débiteur utilisait une banque déterminée, mais ignore si le compte est toujours ouvert ou si ses références ont changé ;
- le créancier ne possède aucune information bancaire spécifique concernant le débiteur et suppose simplement que celui-ci utilise probablement l’une des principales banques du Royaume-Uni.
Dans le premier cas, les documents disponibles peuvent, selon leur ancienneté, leur fiabilité et leur contexte, constituer une base permettant de présenter une demande ciblée.
La seconde situation se rapproche beaucoup plus de la recherche spéculative que la directive pratique 72 entend précisément empêcher.
Que doit expliquer le créancier au tribunal ?
Il ne suffit pas de citer le nom d’une banque.
Le créancier doit déclarer, selon ce qu’il sait ou croit raisonnablement, que le tiers concerné relève de la juridiction et doit de l’argent au débiteur ou détient des fonds à son crédit. La demande doit également préciser les sources ou les fondements de cette connaissance ou de cette conviction.
En pratique, un créancier souhaitant saisir les fonds du débiteur auprès d’une banque devrait être en mesure de répondre au moins à deux questions :
Pourquoi pensons-nous que le débiteur utilise précisément cette banque ?
Quels éléments étayent cette conclusion ?
Selon les circonstances, peuvent notamment être pertinents :
- les coordonnées bancaires précédemment communiquées par le débiteur lui-même ;
- les informations figurant sur des virements antérieurs adressés au débiteur ou provenant de celui-ci ;
- des factures, contrats ou instructions de paiement contenant des données bancaires ;
- des échanges dans lesquels le débiteur a communiqué ou confirmé ses coordonnées bancaires ;
- des relevés bancaires ou documents financiers obtenus légalement dans le cadre de la procédure judiciaire ou de l’exécution ;
- des renseignements communiqués par le débiteur ou par un représentant approprié de la société débitrice ;
- des informations fiables recueillies dans le cadre d’une recherche licite des actifs ;
- d’autres documents établissant un lien suffisamment précis entre le débiteur et la banque.
Il s’agit d’exemples pratiques et non d’une liste exhaustive fixée par la réglementation.
D’anciennes coordonnées bancaires peuvent nécessiter des vérifications complémentaires. Un document concernant une autre société du même groupe ne démontre pas automatiquement que le débiteur visé par le jugement possède lui aussi un compte auprès de la même banque.
De même, l’existence d’un intérêt économique indirect dans une autre entité cliente de la banque ne signifie pas nécessairement qu’un compte est ouvert directement au nom du débiteur.
Les éléments de preuve ne servent donc pas uniquement à remplir formellement le formulaire. Ils doivent permettre d’expliquer au tribunal pourquoi la mesure d’exécution doit être dirigée précisément contre le tiers concerné.
La partie 71 peut permettre d’obtenir les informations bancaires manquantes
C’est ici que plusieurs mécanismes d’exécution peuvent utilement se compléter.
Lorsqu’un créancier dispose déjà d’un jugement mais ignore encore où se trouvent les actifs du débiteur, déposer immédiatement des demandes de saisie contre des banques peut être prématuré.
Si le débiteur est une société, les informations obtenues dans le cadre de la partie 71 relative à la révélation des actifs d’une société par un dirigeant peuvent permettre d’identifier des comptes bancaires, des relevés, des créances sur des clients ou d’autres éléments pertinents pour l’exécution.
La partie 71 et la partie 72 remplissent des fonctions différentes.
La partie 71 sert principalement à obtenir des informations. Le créancier peut demander qu’un représentant approprié de la société débitrice comparaisse devant le tribunal, produise certains documents et réponde sous serment à des questions relatives à l’exécution du jugement.
Si cette procédure permet d’identifier une banque effectivement utilisée par la société, la situation change sensiblement.
Le créancier ne cherche plus à deviner où l’argent pourrait se trouver. Il peut désormais disposer d’éléments concrets permettant de justifier une demande dirigée contre un établissement déterminé.
La séquence pratique peut alors être la suivante :
identifier l’actif ou l’établissement financier → constituer la base probatoire → choisir la mesure d’exécution appropriée.
Pour un créancier international qui ne connaît pas les relations bancaires du débiteur en Angleterre et au pays de Galles, cette démarche peut être plus efficace que le recours immédiat à des mesures d’exécution avant d’avoir obtenu une vision suffisamment claire du patrimoine.
Après la signification de l’ordonnance provisoire, la banque doit effectuer une recherche
La situation juridique change une fois que le tribunal a rendu une ordonnance provisoire et que celle-ci a été signifiée à la banque.
En vertu de la règle 72.6, une banque à laquelle une telle ordonnance est signifiée doit effectuer une recherche afin d’identifier les comptes qu’elle tient au nom du débiteur visé par le jugement.
C’est là que se situe la distinction centrale de la procédure.
Avant l’ordonnance provisoire, il appartient au créancier de justifier suffisamment pourquoi sa demande vise cette banque précise. Après la signification de l’ordonnance, l’obligation d’effectuer la recherche prévue par les règles incombe à la banque elle-même.
L’ordonnance provisoire devient contraignante pour le tiers dès sa signification. Elle précise également le montant que celui-ci doit conserver dans l’attente de l’examen ultérieur de la demande par le tribunal.
La banque ne reçoit donc pas une simple demande informelle lui demandant si elle connaît le débiteur. Elle exécute une ordonnance judiciaire dans le cadre d’une procédure d’exécution réglementée.
Quelles informations la banque doit-elle communiquer ?
La règle 72.6 impose un délai court.
Dans les sept jours suivant la signification de l’ordonnance provisoire, la banque doit communiquer au tribunal et au créancier les informations prescrites concernant les comptes concernés.
Lorsqu’un compte est identifié, ces informations comprennent notamment :
- le numéro du compte ;
- l’indication de l’existence ou non d’un solde créditeur ;
- l’indication permettant de savoir si le solde est suffisant pour couvrir le montant précisé dans l’ordonnance ;
- si le solde est insuffisant, son montant au jour de la signification de l’ordonnance ;
- l’indication de tout droit que la banque prétend exercer sur les fonds, notamment un droit de compensation, ainsi que les motifs de cette prétention.
Un résultat négatif ne permet pas à la banque de garder simplement le silence.
Si le débiteur ne possède aucun compte auprès de l’établissement, la banque doit en informer le tribunal et le créancier dans les sept jours.
La même obligation existe lorsque la banque ne peut respecter l’ordonnance pour une autre raison. Cela peut notamment se produire lorsque les données figurant dans l’ordonnance correspondent à plusieurs clients et ne permettent pas d’identifier avec certitude lequel est le débiteur concerné.
La réponse de la banque peut donc présenter un intérêt pratique même lorsqu’aucune somme saisissable n’est finalement découverte.
Le créancier peut apprendre que les informations dont il disposait sont devenues obsolètes, que les données disponibles ne permettent pas d’identifier le client de façon fiable ou que le débiteur n’a plus de compte auprès de cet établissement.
L’affaire Al Haroun v Al Sabah montre l’importance d’un résultat négatif
La portée pratique de l’obligation de la banque a été examinée dans l’affaire Al Haroun v Al Sabah [2026] EWHC 1669 (KB).
Le créancier titulaire du jugement avait obtenu une ordonnance provisoire contre Kuwait Finance House plc, anciennement dénommée Ahli United Bank (UK) plc.
La banque a reconnu que l’ordonnance avait été régulièrement signifiée et qu’elle était parvenue aux collaborateurs responsables.
D’après les éléments examinés par la Haute Cour de justice d’Angleterre et du pays de Galles, le personnel de la banque avait effectué des recherches destinées à identifier des comptes détenus personnellement par le débiteur. Ces recherches avaient porté notamment sur les données des clients actuels et anciens couvrant les huit années précédentes ainsi que sur les systèmes internes utilisés en matière de lutte contre le blanchiment de capitaux.
Aucun compte personnel du débiteur n’avait été identifié.
Le problème est apparu ensuite.
La banque n’avait informé ni le tribunal ni le créancier de ce résultat négatif. Un responsable avait expliqué qu’il pensait qu’aucune réponse n’était nécessaire lorsqu’aucun compte au nom du débiteur n’était trouvé.
Le tribunal a indiqué que cette interprétation était erronée.
La règle 72.6 imposait de communiquer également le résultat négatif dans un délai de sept jours.
Cette affaire illustre donc une caractéristique importante de la partie 72 : l’obligation de la banque ne se limite pas à retenir les fonds lorsqu’un compte est découvert. Elle doit également répondre lorsqu’aucun compte correspondant n’est identifié.
Il ne faut toutefois pas donner à cette décision une portée supérieure à celle qu’elle possède réellement.
Le tribunal n’a pas décidé que toutes les banques devaient, dans chaque affaire, utiliser exactement les mêmes méthodes internes de recherche que celles mises en œuvre dans ce dossier. Il n’a pas non plus tranché, lors de cette audience, la question de savoir si le débiteur possédait effectivement un compte auprès de la banque, cette question étant extérieure aux demandes alors examinées.
La conclusion pratique est plus limitée mais importante : une fois l’ordonnance provisoire signifiée, la banque ne peut pas simplement rester silencieuse au motif que ses recherches n’ont révélé aucun compte.
L’obligation de recherche de la banque a des limites
La recherche prévue par la partie 72 n’est pas illimitée.
La directive pratique 72 prévoit que, sauf disposition contraire de l’ordonnance provisoire, la banque doit retenir les fonds et communiquer les informations relatives aux comptes détenus exclusivement au nom du débiteur visé par le jugement.
Lorsque le jugement concerne plusieurs débiteurs conjointement, les règles contiennent des dispositions spécifiques pour les comptes détenus conjointement par ces débiteurs ou par l’un ou plusieurs d’entre eux.
En revanche, selon la règle générale, la banque n’est pas tenue de retenir les fonds ni de communiquer des informations concernant un compte détenu conjointement par le débiteur et une autre personne qui n’est pas elle-même débitrice en vertu du même jugement.
Cette limite peut avoir une importance pratique considérable.
Si le créancier dispose d’informations selon lesquelles le débiteur utilise un compte joint, il ne doit pas supposer automatiquement qu’une ordonnance ordinaire dirigée contre la banque produira les mêmes effets que pour un compte détenu exclusivement par le débiteur.
Les comptes joints nécessitent donc une analyse juridique distincte.
La découverte d’un compte ne signifie pas encore que le créancier recevra les fonds
L’obligation de recherche de la banque doit être distinguée du recouvrement effectif des sommes.
La procédure comporte une étape provisoire puis une étape définitive. Le simple fait que la banque identifie un compte ne signifie pas automatiquement que le créancier a droit à l’intégralité des fonds qui s’y trouvent.
Les règles exigent notamment que la banque indique si elle revendique elle-même un droit sur les sommes, par exemple un droit de compensation.
Des contestations peuvent également surgir quant à la propriété des fonds ou en raison de prétentions présentées par d’autres personnes. La partie 72 contient des mécanismes permettant au tribunal d’examiner ces objections et droits concurrents avant de rendre une ordonnance définitive.
Avant de déposer une demande, il ne suffit donc pas de se demander :
Le débiteur possède-t-il un compte bancaire ?
Il faut également examiner la question suivante :
Existe-t-il une possibilité réaliste que ce compte contienne des fonds susceptibles d’être effectivement saisis au moyen de cette procédure ?
Même une demande correctement engagée peut révéler un compte vide, un solde absorbé par un droit valable de la banque ou un autre obstacle juridique ou factuel.
Dans ce cas, la procédure peut fournir des informations utiles au créancier sans nécessairement conduire à un recouvrement effectif.
Que doit vérifier un créancier étranger avant de déposer le formulaire N349 ?
Avant de demander la saisie des fonds du débiteur détenus par une banque en Angleterre et au pays de Galles, un créancier étranger devrait constituer un dossier d’exécution succinct et vérifier notamment les éléments suivants :
- Le jugement ou l’ordonnance exécutoire. Il convient de déterminer le montant restant dû et de confirmer que l’exécution peut être engagée ou poursuivie.
- La banque précise. L’établissement financier contre lequel la demande doit être dirigée doit être identifié.
- Le lien probatoire. Il faut consigner précisément les raisons pour lesquelles le créancier estime que le débiteur possède un compte auprès de cette banque.
- La source des informations. Les documents, données de paiement, relevés, échanges ou autres éléments étayant cette conviction doivent être conservés.
- Les informations connues et inconnues. Les données réellement établies doivent être clairement distinguées des informations manquantes, sans combler les lacunes par des suppositions.
- L’ancienneté des informations. Les relations bancaires peuvent changer. Des renseignements fiables plusieurs années auparavant peuvent nécessiter une nouvelle vérification.
- L’identité du titulaire du compte. Il convient de vérifier si les données concernent réellement le débiteur ou une autre société du groupe, un dirigeant, une entité liée ou une autre personne.
- L’existence éventuelle d’un compte joint. Si certains éléments suggèrent un compte détenu conjointement, les limites prévues par la directive pratique 72 doivent être examinées avant de supposer que la procédure ordinaire s’appliquera.
- Les autres moyens d’obtenir des informations. Si la base probatoire reste insuffisante, il peut être préférable d’utiliser d’abord la partie 71 ou d’autres méthodes licites de recherche des actifs.
- Le résultat économique attendu. Le créancier doit apprécier s’il existe des raisons sérieuses de penser que le compte contient un solde significatif et si le montant susceptible d’être recouvré justifie le coût de la mesure d’exécution.
Le choix entre la saisie de fonds bancaires et d’autres moyens d’exécution doit dépendre de la structure réelle du patrimoine du débiteur. Le cadre plus général des procédures judiciaires et des moyens d’exécution est présenté dans le guide Grandliga sur le recouvrement de créances au Royaume-Uni.
La partie 72 doit toutefois être considérée comme une procédure propre à l’Angleterre et au pays de Galles, et non comme un mécanisme uniforme appliqué selon les mêmes règles en Écosse et en Irlande du Nord.
La distinction essentielle : les preuves avant l’ordonnance, la recherche bancaire après
La procédure de saisie des sommes détenues par un tiers organise une répartition claire des responsabilités.
Le créancier n’est pas tenu de connaître à l’avance toutes les coordonnées bancaires. La directive pratique 72 prévoit expressément que certaines informations, y compris le numéro de compte, peuvent être inconnues.
Cette souplesse ne transforme toutefois pas la procédure en outil général de recherche des actifs bancaires.
Avant le prononcé de l’ordonnance provisoire, le créancier doit présenter des éléments étayant raisonnablement sa conviction que le débiteur possède un compte précisément auprès de la banque visée par la demande. Établir une liste de banques possibles dans l’espoir que l’une d’elles découvre quelque chose ne satisfait pas à cette exigence.
Après le prononcé et la signification de l’ordonnance provisoire, la situation change. La banque est alors soumise à sa propre obligation procédurale : elle doit effectuer la recherche prévue par la règle 72.6 et communiquer les informations requises dans un délai de sept jours, y compris lorsque la recherche ne permet d’identifier aucun compte correspondant.
Pour un créancier international, la stratégie pratique est donc claire : rechercher d’abord les actifs et réunir les éléments de preuve, identifier ensuite la banque précise, puis utiliser la partie 72 comme un instrument d’exécution ciblé.
Lorsque les relations bancaires du débiteur sont encore inconnues, la procédure prévue par la partie 71 peut permettre d’obtenir les informations manquantes. Lorsque des éléments fiables désignent déjà une banque déterminée, l’absence du numéro exact du compte n’empêche pas nécessairement une demande suffisamment étayée.
C’est précisément cette distinction qui peut déterminer si la saisie des fonds bancaires constitue une voie efficace entre le jugement et le recouvrement réel, ou si la demande échoue avant même que l’obligation de recherche de la banque ne prenne naissance.


