
Кредитор отримав судове рішення в Англії та Уельсі, але боржник досі не платить. Є відомості, що боржник має рахунок у певному банку, однак кредитору невідомі номер рахунку, відділення або поточний залишок коштів.
Чи може кредитор звернутися до суду за наказом про звернення стягнення на кошти боржника у третьої особи (Third Party Debt Order) — у цьому випадку на кошти, що знаходяться в банку, — та зобов’язати банк встановити відповідний рахунок?
Потенційно — так. Однак тут існує важливе обмеження.
У межах цієї процедури банк виступає третьою особою: він не є боржником за первісним судовим рішенням, але може зберігати кошти, що належать боржнику.
Такий наказ не можна використовувати просто для перевірки банків навмання в надії, що в одному з них виявляться кошти боржника. До винесення тимчасового наказу кредитор повинен надати докази, які підтверджують обґрунтоване припущення про те, що боржник справді має рахунок у конкретному банку або будівельному товаристві.
Водночас кредитору не обов’язково заздалегідь знати номер рахунку та всі банківські реквізити. Після винесення та вручення тимчасового наказу частина 72 Правил цивільного судочинства покладає вже на сам банк окремий обов’язок провести пошук рахунків і розкрити інформацію, передбачену правилами.
Для іноземного кредитора ця межа має принципове значення: вона визначає, чи є звернення стягнення на кошти в банку цільовим заходом примусового виконання, чи спробою використати виконавчу процедуру замість належного розшуку активів.
Наказ не можна використовувати як загальний спосіб пошуку банківських рахунків
Частина 72 Правил цивільного судочинства дозволяє кредитору за судовим рішенням домагатися отримання коштів від третьої особи, яка заборгувала відповідну суму боржнику.
Якщо такою третьою особою є банк, процедура може застосовуватися до коштів, що знаходяться на рахунку боржника.
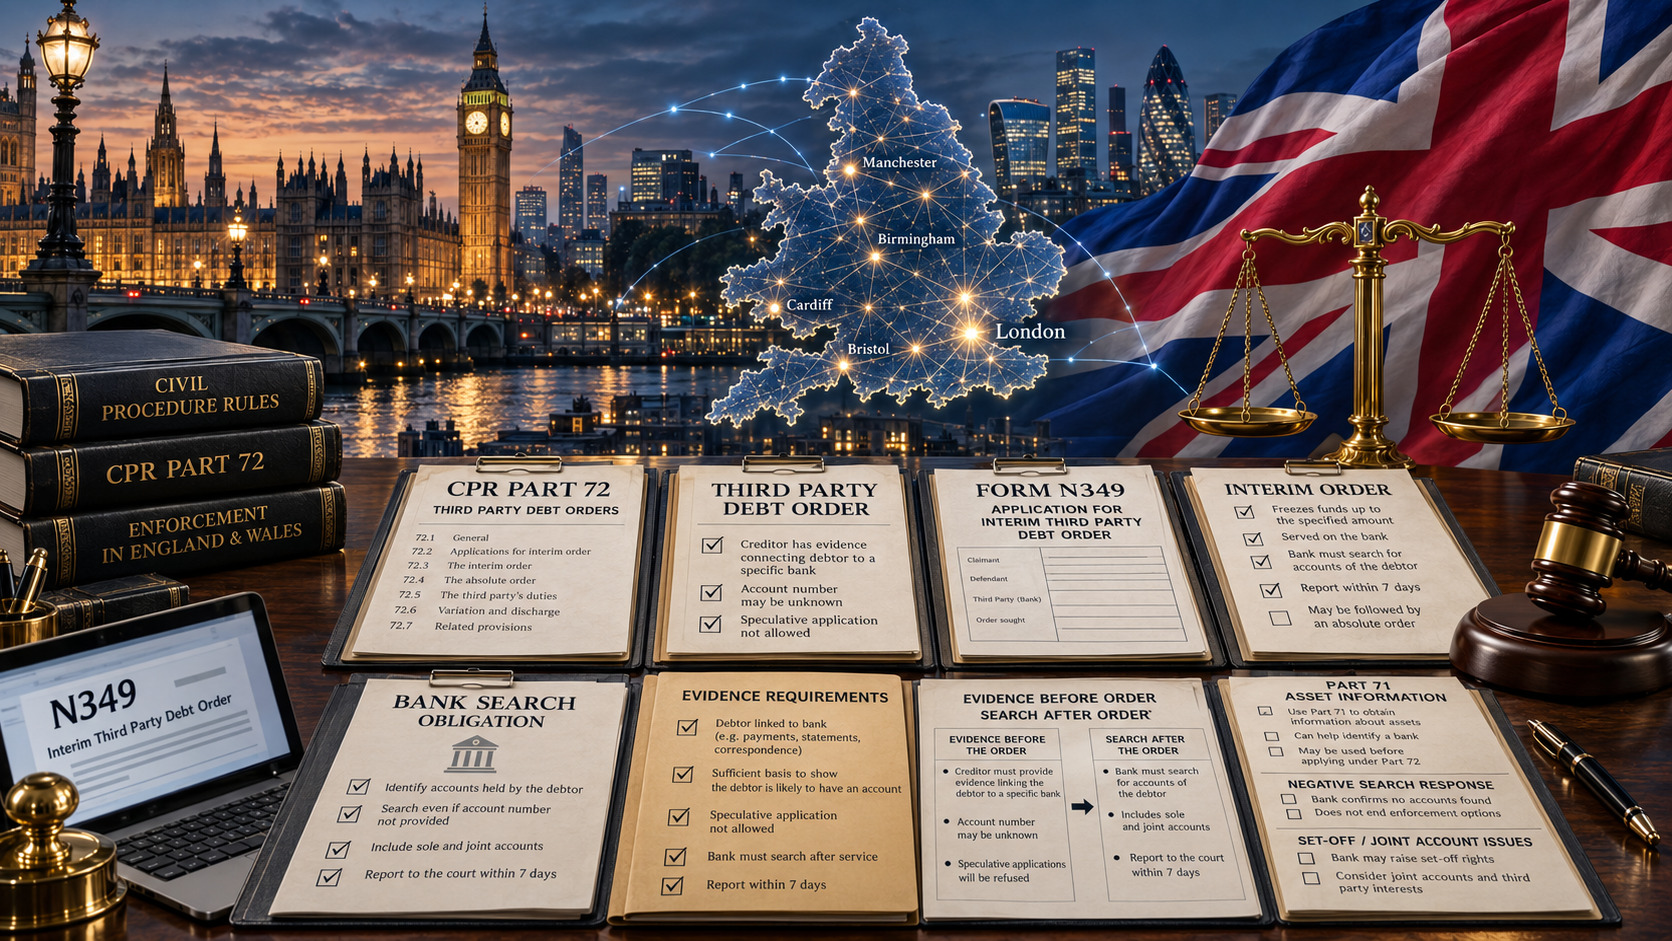
Процес починається із заяви про винесення тимчасового наказу. Практична настанова 72 (Practice Direction 72) передбачає використання форми N349 і вимагає надати відомості про судове рішення, непогашену суму, третю особу та підстави, з яких кредитор вважає, що третя особа утримує кошти боржника.
Ключове обмеження міститься в пункті 1.3 Практичної настанови 72.
Суд не повинен задовольняти спекулятивну заяву, подану без достатньої фактичної основи. Якщо третьою особою є банк або будівельне товариство, заява повинна містити докази, що підтверджують припущення кредитора про наявність у боржника рахунку саме в цій установі.
Отже, частину 72 не можна використовувати як спосіб направити заяви одночасно до кількох великих банків лише для того, щоб з’ясувати, де саме боржник зберігає кошти.
Ще до звернення до суду повинна існувати доказова прив’язка між боржником і конкретним банком.
Наскільки переконливою має бути така прив’язка, залежить від обставин справи. Правила не встановлюють одного обов’язкового документа, який кредитор повинен надати в кожному випадку. Головне полягає в іншому: підставу припущення потрібно мати можливість пояснити та підтвердити, а не будувати її на здогадці.
Номер рахунку може бути невідомий
Заборона спекулятивних заяв не означає, що кредитор зобов’язаний заздалегідь мати повні банківські реквізити.
Практична настанова 72 прямо передбачає ситуацію, коли частина інформації невідома.
У заяві за формою N349 щодо банку зазвичай зазначають банк, передбачуване відділення та номер рахунку. Однак пункт 1.2(6) дозволяє кредитору прямо зазначити, що всі або частина цих відомостей йому невідомі.
Це суттєва відмінність.
Кредитор може мати достатні підстави для належно обґрунтованої заяви, навіть якщо точний номер рахунку невідомий. Однак він не може обійти вимогу щодо наявності доказового зв’язку між боржником і конкретним банком.
Наприклад, існує принципова різниця між двома ситуаціями:
- у кредитора збереглися платіжні інструкції, які підтверджують, що боржник користувався певним банком, але невідомо, чи є той самий рахунок чинним і чи не змінилися його реквізити;
- кредитор не має жодної банківської інформації про боржника і лише припускає, що той, імовірно, обслуговується в одному з кількох великих британських банків.
У першій ситуації документи можуть бути доказами, здатними підтримати цільову заяву, залежно від їх давності, надійності та контексту.
Друга ситуація значно ближча до спекулятивного пошуку, який Практична настанова 72 не допускає.
Що саме кредитор повинен пояснити суду?
Однієї назви банку недостатньо.
Кредитор повинен підтвердити, наскільки йому відомо або наскільки він обґрунтовано вважає, що відповідна третя особа знаходиться в межах юрисдикції та заборгувала кошти боржнику або зберігає кошти на його користь. У заяві також необхідно зазначити джерела або підстави такого знання чи припущення.
На практиці кредитор, який планує звернути стягнення на кошти боржника в банку, повинен бути готовий відповісти щонайменше на два питання:
Чому ми вважаємо, що боржник обслуговується саме в цьому банку?
Які докази підтверджують це припущення?
Залежно від конкретної справи доказова база може включати:
- банківські реквізити, які раніше надав сам боржник;
- відомості про попередні перекази боржнику або від нього;
- рахунки, договори чи платіжні інструкції з банківськими реквізитами;
- листування, у якому боржник повідомляв або підтверджував дані рахунку;
- банківські виписки та фінансові документи, законно отримані під час судового або виконавчого провадження;
- інформацію, розкриту боржником або відповідною посадовою особою компанії;
- достовірні відомості, законно отримані під час розшуку активів;
- інші документи, що створюють достатньо конкретний зв’язок між боржником і банком.
Це практичні приклади, а не вичерпний перелік, встановлений законом.
Старі реквізити рахунку можуть потребувати додаткової перевірки. Документ, що стосується іншої компанії тієї самої групи, сам по собі не підтверджує наявність рахунку саме у боржника за судовим рішенням. Так само відомості про опосередкований майновий інтерес в іншому клієнті банку не обов’язково означають, що рахунок відкрито безпосередньо на ім’я боржника.
Мета доказів полягає не лише у формальному заповненні заяви. Вони повинні пояснювати суду, чому захід примусового виконання має бути спрямований саме проти обраної третьої особи.
Частина 71 може допомогти отримати відсутні відомості про банк
Саме тут різні механізми примусового виконання можуть доповнювати один одного.
Якщо судове рішення вже отримано, але кредитору невідомо, де знаходяться активи боржника, негайне подання заяв про звернення стягнення на кошти в банках може бути передчасним.
Щодо компанії-боржника відомості, отримані в межах частини 71: розкриття активів компанії через посадову особу, можуть допомогти встановити банківські рахунки, отримати інформацію з банківських виписок, виявити дебіторську заборгованість та інші відомості, важливі для виконання судового рішення.
Частина 71 і частина 72 виконують різні функції.
Частина 71 насамперед призначена для отримання інформації. Кредитор може вимагати, щоб відповідна посадова особа компанії-боржника з’явилася до суду, надала зазначені документи та під присягою відповіла на питання, пов’язані з виконанням рішення.
Якщо в межах цієї процедури встановлено конкретний банк, яким користується компанія, ситуація з примусовим виконанням суттєво змінюється.
Кредитор уже не намагається вгадати, де можуть знаходитися кошти. У нього може з’явитися доказова основа для заяви щодо конкретного банку.
Послідовність дій у такому разі може виглядати так:
встановити актив або фінансову установу → сформувати доказову основу → обрати відповідний захід примусового виконання.
Для міжнародного кредитора, якому невідомі банківські відносини боржника в Англії та Уельсі, така послідовність може бути ефективнішою, ніж застосування виконавчих заходів до того, як структура активів стане достатньо зрозумілою.
Після вручення тимчасового наказу банк зобов’язаний провести пошук
Правова ситуація змінюється після того, як суд виніс тимчасовий наказ і його було вручено банку.
Відповідно до правила 72.6 банк або будівельне товариство, якому вручено тимчасовий наказ, повинно провести пошук, щоб встановити рахунки, відкриті в ньому на ім’я боржника за судовим рішенням.
Саме в цьому полягає головне розмежування, на якому побудована процедура.
До винесення тимчасового наказу кредитор повинен належно обґрунтувати, чому він звертається саме до цього банку. Після вручення наказу передбачений правилами обов’язок провести пошук покладається вже на сам банк.
Тимчасовий наказ стає обов’язковим для третьої особи з моменту його вручення. У ньому також визначається сума, яку третя особа повинна утримувати до подальшого розгляду заяви судом.
Отже, банк не просто отримує неофіційний запит із проханням перевірити ім’я боржника. Він виконує судовий акт у межах установленої процедури примусового виконання.
Які відомості банк повинен надати?
Правило 72.6 встановлює короткий строк.
Протягом семи днів після вручення тимчасового наказу банк або будівельне товариство повинно надати суду та кредитору передбачену правилами інформацію про виявлені рахунки.
Якщо рахунок знайдено, банк повинен повідомити, зокрема:
- номер рахунку;
- чи є на рахунку позитивний залишок;
- чи достатньо коштів для покриття суми, зазначеної в наказі;
- якщо коштів недостатньо — суму, що знаходилася на рахунку на момент вручення наказу;
- чи заявляє банк власне право на ці кошти, зокрема право на зарахування зустрічних вимог, і на яких підставах.
Негативний результат пошуку не означає, що банк може просто нічого не повідомляти.
Якщо боржник не має рахунку в цьому банку, банк зобов’язаний повідомити про це суд і кредитора протягом семи днів.
Такий самий обов’язок виникає, якщо банк не може виконати наказ з іншої причини. Наприклад, якщо зазначені в наказі відомості відповідають даним кількох клієнтів і банк не може визначити, якого саме рахунку стосується наказ.
Тому відповідь банку може мати практичну цінність навіть тоді, коли коштів, придатних для стягнення, зрештою не виявлено.
Кредитор може встановити, що інформація, на яку він спирався, застаріла, що наданих даних недостатньо для надійної ідентифікації клієнта або що боржник більше не обслуговується в цьому банку.
Справа Al Haroun v Al Sabah показує значення навіть негативного результату
Практичну дію обов’язку банку було розглянуто у справі Al Haroun v Al Sabah [2026] EWHC 1669 (KB).
Кредитор за судовим рішенням раніше отримав тимчасовий наказ щодо Kuwait Finance House plc, який до цього мав назву Ahli United Bank (UK) plc.
Банк визнав, що тимчасовий наказ було належним чином вручено і він потрапив до відповідальних працівників.
Як випливає з доказів, викладених Високим судом Англії та Уельсу, працівники банку провели пошук рахунків, які могли належати боржнику особисто. Перевірялися відомості про чинних і колишніх клієнтів за попередні вісім років, а також системи контролю у сфері протидії відмиванню коштів.
Особистого рахунку боржника внаслідок цього пошуку виявлено не було.
Проблема виникла після завершення перевірки.
Банк не повідомив суду та кредитору про негативний результат. Один із керівних працівників пояснив, що вважав відповідь необов’язковою, якщо рахунок на ім’я боржника не знайдено.
Суд зазначив, що таке розуміння було неправильним.
Правило 72.6 вимагало повідомити про негативний результат протягом семи днів.
Ця справа демонструє важливу особливість частини 72: обов’язок банку не обмежується блокуванням коштів, коли рахунок знайдено. Правила також вимагають відповіді, якщо відповідного рахунку не виявлено.
Водночас значення рішення не слід тлумачити надмірно широко.
Суд не встановив, що кожен банк у кожній справі зобов’язаний використовувати точно ті самі внутрішні методи пошуку, які були застосовані цим банком. Крім того, під час відповідного слухання суд не вирішував питання, чи мав боржник рахунок у цьому банку фактично: це питання виходило за межі спору, який тоді розглядався.
Практичний висновок є вужчим, але важливим: після вручення тимчасового наказу банк не може просто промовчати через те, що пошук не виявив рахунку.
Обов’язок банку щодо пошуку має межі
Пошук у межах частини 72 не є необмеженим.
Практична настанова 72 передбачає, що, якщо тимчасовий наказ не встановлює іншого, банк або будівельне товариство повинно утримувати кошти та розкривати відомості щодо рахунків, які належать лише боржнику за судовим рішенням.
Для випадків, коли існує кілька спільних боржників, правила окремо регулюють рахунки, що належать їм спільно або одному чи кільком із них.
Натомість за загальним правилом банк не зобов’язаний утримувати кошти або розкривати інформацію про рахунок, який боржник має спільно з іншою особою, якщо ця інша особа не є боржником за відповідним судовим рішенням.
Це обмеження може мати істотне практичне значення.
Якщо кредитор має відомості, що боржник використовує спільний рахунок, не слід автоматично виходити з того, що звичайний наказ щодо банку діятиме так само, як щодо рахунку, який належить виключно боржнику.
Тому спільні рахунки потребують окремого правового аналізу.
Виявлення рахунку ще не означає, що кредитор отримає кошти
Обов’язок банку провести пошук необхідно відрізняти від остаточного стягнення коштів.
Процедура передбачає тимчасову й остаточну стадії. Сам факт виявлення банком рахунку ще не означає, що кредитор автоматично набуває право на всі кошти, пов’язані з цим рахунком.
Правила, зокрема, вимагають розкрити інформацію про власні права банку на ці кошти, включно з можливим правом на зарахування зустрічних вимог.
Крім того, можуть виникати спори щодо належності коштів або вимоги інших осіб. Частина 72 містить механізми, які дозволяють розглянути відповідні заперечення та конкуруючі вимоги до винесення остаточного наказу.
Тому перед поданням заяви доцільно ставити не лише питання:
Чи має боржник банківський рахунок?
А й друге:
Чи є реалістична ймовірність того, що на цьому рахунку знаходяться кошти, на які дійсно можна звернути стягнення?
Навіть технічно успішна заява може виявити порожній рахунок, суму, яка поглинається правомірною вимогою самого банку, або іншу юридичну чи фактичну перешкоду. У такій ситуації процедура може дати кредитору інформацію, але не обов’язково забезпечить реальне отримання коштів.
Що іноземному кредитору варто встановити до подання форми N349
Перед зверненням із заявою про стягнення коштів боржника в банку в Англії та Уельсі іноземному кредитору доцільно сформувати коротке виконавче досьє.
У ньому варто перевірити:
- Судове рішення або наказ, що підлягає виконанню. Необхідно визначити непогашену суму та підтвердити можливість переходу до примусового виконання.
- Конкретний банк. Потрібно встановити фінансову установу, щодо якої планується подання заяви.
- Доказовий зв’язок. Слід чітко зафіксувати, чому кредитор вважає, що саме в цьому банку боржник має рахунок.
- Джерело інформації. Необхідно зберегти документ, відомості про переказ, виписку, листування чи інший доказ, що підтверджує це припущення.
- Відомі та невідомі реквізити. Потрібно чітко відокремити достовірно відому інформацію від відсутніх даних, не заповнюючи прогалини припущеннями.
- Давність інформації. Банківські відносини можуть змінюватися. Відомості, які були надійними кілька років тому, можуть потребувати додаткової перевірки.
- Особа власника рахунку. Варто перевірити, чи стосуються відомості саме боржника, іншої компанії тієї самої групи, директора, іншої контрольованої структури або іншої особи.
- Можлива спільна належність рахунку. Якщо є ознаки спільного рахунку, необхідно заздалегідь врахувати обмеження Практичної настанови 72.
- Альтернативні способи отримання інформації. Якщо доказів поки недостатньо, може бути доцільніше спочатку скористатися частиною 71 або іншими законними способами розшуку активів.
- Очікуваний комерційний результат. Потрібно оцінити, чи є підстави очікувати істотний залишок коштів і чи виправдані витрати на обраний захід примусового виконання.
Вибір між зверненням стягнення на банківський рахунок та іншими способами виконання має ґрунтуватися на фактичній структурі активів боржника. Ширший контекст судового стягнення та виконання рішень викладено в гайді Grandliga щодо стягнення боргу у Великобританії.
Водночас частину 72 слід розглядати саме як процедуру Англії та Уельсу, а не як єдиний механізм, який однаково діє у Шотландії та Північній Ірландії.
Головне розмежування: докази до наказу, пошук банку після нього
Процедура звернення стягнення на кошти у третьої особи встановлює важливий розподіл обов’язків.
Кредитор не зобов’язаний заздалегідь знати всі банківські реквізити. Практична настанова 72 прямо допускає, що частина інформації, включно з номером рахунку, може бути невідомою.
Але така гнучкість не перетворює процедуру на інструмент загального пошуку банківських активів.
До винесення тимчасового наказу кредитор повинен надати докази, які підтверджують його обґрунтоване припущення про те, що боржник має рахунок саме в тому банку, проти якого спрямована заява. Перелік можливих банків і надія на те, що один із них щось знайде, таким обґрунтуванням не є.
Після винесення та вручення тимчасового наказу ситуація змінюється. Банк набуває власного процесуального обов’язку провести передбачений правилом 72.6 пошук і протягом семи днів повідомити встановлену інформацію, включно з негативним результатом, якщо відповідного рахунку не знайдено.
Для міжнародного кредитора практична стратегія тому є достатньо зрозумілою: спочатку розшукати активи, потім на підставі доказів визначити конкретний банк і лише після цього використовувати частину 72 як цільовий інструмент виконання судового рішення.
Якщо банківські відносини боржника поки невідомі, процедура за частиною 71 може допомогти отримати відсутню інформацію. Якщо ж надійні докази вже вказують на певний банк, відсутність точного номера рахунку сама по собі не обов’язково перешкоджає належно обґрунтованій заяві.
Саме ця межа може визначити, чи стане звернення стягнення на кошти в банку ефективним шляхом від судового рішення до фактичного отримання грошей, чи заява буде відхилена ще до того, як у банку виникне обов’язок проводити пошук.


