
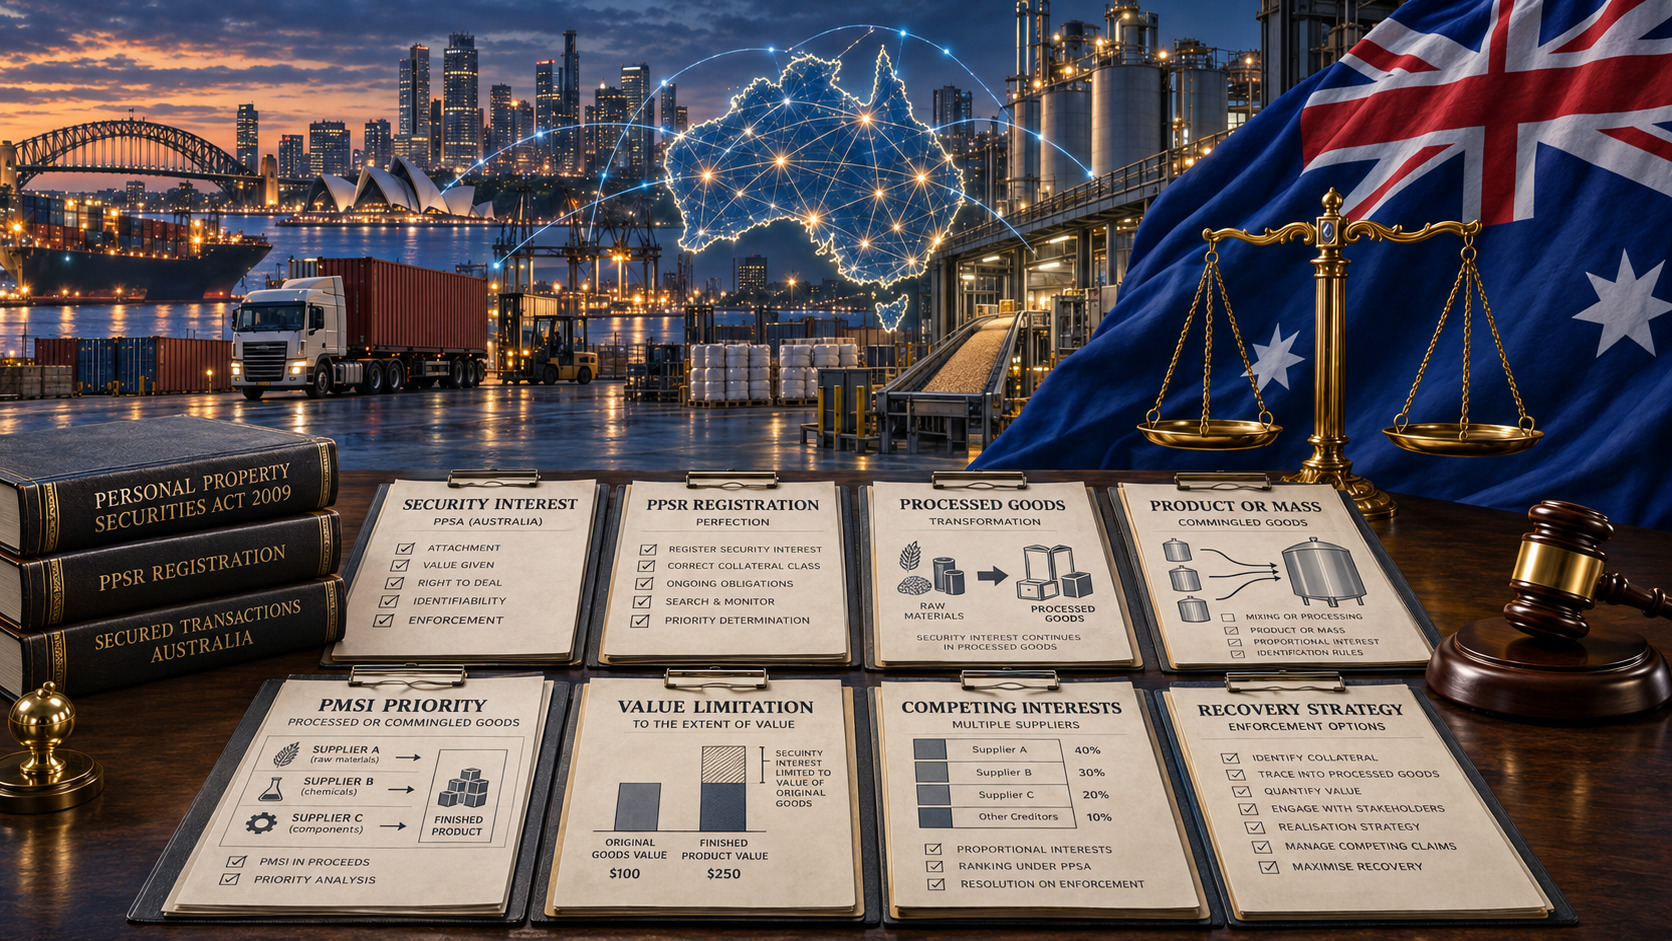
Іноземний постачальник продає австралійському виробнику сировину або матеріали з відстроченням платежу. Товар поставлено, використано у виробництві та перетворено на готову продукцію ще до оплати рахунку. На момент прострочення вихідні матеріали вже неможливо окремо ідентифікувати або фізично повернути.
Чи означає це, що разом із матеріалами зникло й забезпечення постачальника?
Не обов’язково.
Австралійське законодавство про особисте майно передбачає спеціальний режим для таких ситуацій. Частина 3.4 федерального закону Personal Property Securities Act 2009 (Cth) (PPSA) регулює випадки, коли товари переробляються, використовуються у виробництві, збираються або змішуються таким чином, що втрачають самостійну ідентичність.
За дотримання встановлених умов забезпечувальний інтерес постачальника у первісно переданих товарах може продовжити існування вже щодо отриманого продукту або спільної маси товарів.
Для іноземного кредитора це може мати вирішальне значення, якщо австралійський покупець стає неплатоспроможним і постачальнику доводиться конкурувати з банком та іншими забезпеченими кредиторами.
Водночас ці правила не означають, що неоплачений постачальник автоматично стає власником усієї готової продукції. Необхідно окремо оцінювати наявність забезпечувального інтересу, його належне оформлення, вартість вихідних матеріалів та пріоритет інших кредиторів.
Матеріали можуть фізично зникнути, але забезпечувальний інтерес — зберегтися
Section 99 PPSA регулює ситуацію, коли майно, що було предметом забезпечення, стає частиною нового продукту або спільної маси.
Забезпечувальний інтерес може продовжуватися у новому продукті або масі, якщо первісні товари були виготовлені, перероблені, зібрані або змішані таким чином, що втратили свою первісну ідентичність.
Закон окремо враховує ситуацію, коли відновити товари у вихідному стані теоретично можливо, але з комерційної точки зору це вже недоцільно.
На практиці цей механізм може застосовуватися до дуже різних комерційних операцій.
Сталь може бути перероблена разом з іншими матеріалами у промислове обладнання. Хімічні речовини можуть бути змішані для створення нового продукту. Зерно різних постачальників може опинитися в одному сховищі. Інгредієнти можуть бути використані у виробництві харчової продукції. Сировина одного постачальника може стати невіддільною частиною товару, виготовленого покупцем.
Саме тому постачальнику важливо розуміти: неможливість фізично забрати назад саме ті матеріали, які були поставлені покупцеві, ще не означає автоматичної втрати забезпеченої позиції.
При цьому існує принципова умова: сама по собі несплата рахунку не створює забезпечувальний інтерес за PPSA.
У постачальника від початку має існувати угода або договірне положення, яке створює забезпечувальний інтерес. Наприклад, належним чином сформульована умова про збереження права власності до повної оплати може утворювати такий інтерес.
Реєстрація в Personal Property Securities Register (PPSR), коли вона є застосовним способом захисту, використовується для надання забезпечувальному інтересу статусу, який дозволяє протиставити його вимогам третіх осіб.
Частина 3.4 PPSA дозволяє вже існуючому забезпечувальному інтересу продовжити дію після перероблення або змішування майна. Вона не перетворює звичайний неоплачений рахунок на забезпечений борг заднім числом.
Коли товари вважаються переробленими або змішаними
Ключове питання за section 99 полягає в тому, чи зберегли первісні товари власну ідентичність після їх використання.
Це необхідно відрізняти від ситуації, коли окремий компонент встановлюється в інше майно, але продовжує існувати як самостійний та ідентифікований об’єкт.
Наприклад, двигун, встановлений в обладнання, може залишатися впізнаваним і потенційно знімним. Такі ситуації можуть підпадати вже під окремі правила PPSA щодо приєднаного майна.
Інша ситуація виникає, коли смола разом з іншими матеріалами перетворюється на композитний виріб або коли однорідні товари кількох постачальників об’єднуються у спільну масу настільки, що визначити й відокремити конкретну поставлену партію більше практично неможливо.
Таке розмежування має значення, оскільки PPSA встановлює різні правові режими для приєднаного майна та для перероблених або змішаних товарів.
Тому кредитору необхідно встановити, що саме фактично сталося з поставленим майном, а не виходити з припущення, що будь-яке включення товару в інший об’єкт регулюється однаково.
Окремого аналізу потребують і матеріали, що стали частиною нерухомого майна або fixtures. Режим PPSA поширюється на особисте майно, однак не всі елементи, включені до будівель або землі, автоматично розглядаються як звичайні змішані товари за Part 3.4.
Належне оформлення може продовжити діяти щодо нового продукту
Збереження самого забезпечувального інтересу — лише перша частина аналізу. Для кредитора нерідко ще важливішим є питання пріоритету перед іншими особами.
Section 100 передбачає, що для цілей загальних правил пріоритету за section 55 належне оформлення забезпечувального інтересу в первісних товарах враховується і щодо забезпечувального інтересу, який продовжується у новому продукті або спільній масі.
Іншими словами, сама переробка товару не повинна автоматично позбавляти значення раніше належним чином захищений забезпечувальний інтерес.
У контексті PPSA під таким захистом розуміється набуття забезпечувальним інтересом статусу perfection у спосіб, передбачений законом, що дозволяє протиставляти його певним вимогам третіх осіб. Щодо товарів на практиці ключове значення часто має своєчасна реєстрація в PPSR.
Уявімо постачальника, який має дійсний забезпечувальний інтерес у матеріалах, поставлених у кредит, і належним чином захистив цей інтерес до того, як матеріали були використані у виробництві.
Покупець згодом перетворює матеріали на готові товарні запаси.
Постачальнику не обов’язково доводити, що первісні одиниці товару все ще можна фізично знайти та забрати. Part 3.4 дозволяє забезпечувальному інтересу за певних умов продовжити існування вже щодо результату переробки.
Саме тому питання PPSR потрібно вирішувати до появи серйозних фінансових проблем у покупця, а не після початку його неплатоспроможності.
Постачальник не отримує автоматично права на весь готовий продукт
Продовження забезпечувального інтересу не надає постачальнику необмежених прав на вартість готової продукції.
Section 101 встановлює важливе обмеження.
Пріоритет забезпечувального інтересу, що продовжується, перед іншим забезпечувальним інтересом у продукті або спільній масі обмежується вартістю первісних товарів на дату, коли вони стали частиною цього продукту або маси.
Наприклад, іноземний постачальник передав австралійському виробнику спеціалізовані матеріали вартістю 80 000 австралійських доларів.
Покупець додав власну працю, інші комплектуючі та матеріали третіх осіб і виготовив обладнання вартістю 250 000 австралійських доларів.
Постачальник не повинен виходити з того, що внесок вартістю 80 000 австралійських доларів автоматично надає йому пріоритет на всю готову продукцію вартістю 250 000 австралійських доларів.
Механізм Part 3.4 дозволяє зберегти забезпечену позицію постачальника, але не надає йому необґрунтованого права на додаткову вартість, створену завдяки роботі покупця або майну інших осіб.
Саме тому велике практичне значення мають докази вартості поставлених матеріалів.
Рахунки, замовлення на поставку, документи про доставку, дані про кількість товару, виробнича документація та відомості про момент використання матеріалів можуть знадобитися для визначення реального обсягу захищеної позиції кредитора.
Що відбувається, якщо в одному продукті використано матеріали кількох постачальників
Виробничі спори стають ще складнішими, якщо в одному готовому продукті або одній товарній масі опинилися матеріали кількох забезпечених постачальників.
Section 102 PPSA встановлює спеціальні правила конкуренції забезпечувальних інтересів, які продовжують існувати відповідно до Part 3.4.
Забезпечувальний інтерес, що набув статусу perfection, має пріоритет перед інтересом, який такого статусу не набув.
Якщо в одному продукті або масі продовжують існувати кілька належним чином захищених забезпечувальних інтересів, закон передбачає визначення їх співвідношення з урахуванням розміру зобов’язання, забезпеченого кожним з них, щодо загального обсягу відповідних забезпечених зобов’язань.
При цьому сума зобов’язання, яка враховується для кожного інтересу, не може перевищувати вартість відповідних первісних товарів на момент їх включення до продукту або спільної маси.
Подібний принцип пропорційного розподілу застосовується і при конкуренції кількох незахищених належним чином забезпечувальних інтересів.
Розглянемо спрощений приклад.
Постачальник A передав матеріали вартістю 80 000 австралійських доларів, а постачальник B — матеріали вартістю 20 000 австралійських доларів.
Обидва мають забезпечувальні інтереси, що відповідають вимогам закону, належним чином захищені та продовжуються в одному й тому самому готовому продукті, а відповідні непогашені зобов’язання становлять 80 000 і 20 000 австралійських доларів.
Section 102 передбачає механізм визначення їх конкуруючих позицій. Закон не виходить зі спрощеного принципу, за яким увесь готовий товар має належати тому постачальнику, який першим передав свої матеріали.
Фактичний результат може бути складнішим, якщо одночасно існує банківське забезпечення активів виробника, PMSI, права на proceeds, подальший продаж готового товару або процедура неплатоспроможності.
Тому правила Part 3.4 необхідно застосовувати до фактичної структури конкретної угоди, а не сприймати їх як гарантовану формулу повернення заборгованості.
PMSI може змінити результат при визначенні пріоритету
Позиція постачальника може суттєво відрізнятися, якщо його забезпечувальний інтерес є purchase money security interest — PMSI.
Section 103 передбачає спеціальне правило для PMSI, який належним чином захищений і продовжується у перероблених або змішаних товарах.
Незважаючи на загальні правила section 102, такий PMSI може отримати пріоритет перед певними забезпечувальними інтересами, які PMSI не є, включаючи відповідний забезпечувальний інтерес у готовому продукті або масі, наданий тією самою особою.
Це особливо важливо, коли австралійський виробник уже надав банку широке забезпечення щодо своїх активів.
Водночас не можна виходити з того, що PMSI виникає автоматично лише тому, що постачальник надав матеріали, з яких згодом виготовили інший продукт.
Первісна угода повинна відповідати вимогам PPSA до PMSI, а забезпечувальний інтерес має бути належним чином захищений із дотриманням застосовних вимог до реєстрації та строків.
Помилки при реєстрації можуть мати самостійні й дуже серйозні наслідки. Зокрема, неправильне зазначення статусу PMSI у PPSR може вплинути не лише на спеціальний пріоритет, а й на дійсність або ефективність реєстрації у конкретній ситуації. Цю проблему ми докладно розбираємо у матеріалі «Помилка PMSI під час реєстрації PPSR в Австралії».
Ці механізми важливо не змішувати.
Part 3.4 насамперед відповідає на питання, що відбувається із забезпечувальним інтересом після того, як первісні товари втратили самостійну ідентичність.
Правила PMSI визначають, чи може відповідний належним чином захищений інтерес отримати спеціальну перевагу за пріоритетом.
Приклад: іноземний постачальник продає матеріали австралійському виробнику
Припустімо, європейська компанія продає австралійському виробнику спеціалізовану сировину вартістю 80 000 австралійських доларів з відстроченням платежу.
Договір містить положення, призначені для створення забезпечувального інтересу, а постачальник своєчасно вживає необхідних заходів для його належного захисту.
Виробник використовує сировину до оплати рахунку. Матеріали змішуються з іншими компонентами та перетворюються на готовий продукт. Відновити первісну сировину або окремо її ідентифікувати вже комерційно неможливо.
Через два місяці виробник припиняє платити кредиторам.
На цьому етапі аналіз постачальника не повинен обмежуватися питанням: «Де знаходиться наш товар?»
Необхідно перевірити:
- чи створював договір дійсний забезпечувальний інтерес;
- чи був цей інтерес належним чином захищений;
- коли саме матеріали стали частиною нового продукту або спільної маси;
- якою була їх вартість у цей момент;
- чи можна підтвердити, у яке виробництво або товарні запаси вони були спрямовані;
- чи відповідає забезпечувальний інтерес вимогам PMSI;
- які ще реєстрації існують щодо австралійського покупця;
- чи є конкуруючі забезпечувальні інтереси в готовому продукті;
- чи не був готовий продукт уже проданий або переданий третій особі.
Якщо умови Part 3.4 виконані, неможливість фізично повернути первісні матеріали сама по собі ще не припиняє забезпечену позицію кредитора.
Які документи постачальнику слід зберігати ще до виникнення спору
Реєстрація в PPSR має велике значення, однак сама реєстрація не замінює договір, на підставі якого виник забезпечувальний інтерес.
Постачальник, який розраховує скористатися механізмом Part 3.4, повинен мати можливість відтворити документальну історію поставленого майна.
Залежно від структури угоди корисними можуть бути:
- підписаний договір поставки та застосовні стандартні умови;
- положення про збереження права власності та інші умови забезпечення;
- замовлення на поставку та рахунки;
- підтвердження доставки;
- дані реєстрації PPSR і verification statement;
- номери партій, серій або інші ідентифікатори, якщо вони існують;
- складські та виробничі записи про те, як використовувалися поставлені матеріали;
- докази вартості товарів на момент їх включення до готового продукту або маси;
- листування щодо виробництва, запасів і заборгованості.
Такі докази стають особливо важливими після початку процедури неплатоспроможності, коли постачальнику одночасно доводиться взаємодіяти з адміністратором, ліквідатором, забезпеченим кредитором, банком та іншими постачальниками.
Якщо лише на цій стадії кредитор уперше намагається з’ясувати, чи створював договір забезпечувальний інтерес, чи була реєстрація правильною і що сталося з поставленим товаром, його практична позиція може виявитися значно слабшою.
Змішування товарів змінює стратегію стягнення боргу
Постачальнику, який зіткнувся з простроченою заборгованістю австралійського покупця, слід розділяти два взаємопов’язані питання.
Перше — звичайна грошова вимога: яка сума підлягає сплаті, чи оспорюється борг, якими доказами він підтверджується, чи доцільні переговори або судовий розгляд і чи має боржник активи для виконання.
Друге — становище забезпеченого кредитора: чи можуть поставлений товар, продукт його переробки, ідентифіковані надходження від продажу або інше майно залишатися предметом забезпечувального інтересу, який має пріоритет перед вимогами інших осіб.
Ці два напрями можуть призвести до суттєво різної стратегії стягнення.
У нашому основному матеріалі «Стягнення боргу в Австралії» розглядається загальний процес роботи із заборгованістю, включаючи досудові дії, судовий розгляд, виконання та процедури неплатоспроможності. Якщо заборгованість виникла з поставки товарів у кредит, аналіз PPSR доцільно проводити паралельно із загальною стратегією стягнення, а не відкладати його до моменту, коли судовий процес уже розпочався.
Практичний висновок для іноземних постачальників
Австралійське право не завжди пов’язує фізичне зникнення поставлених матеріалів зі зникненням забезпечувального інтересу постачальника.
Sections 99–103 PPSA встановлюють спеціальний режим, за якого забезпечувальний інтерес може продовжуватися після того, як товари втратили самостійну ідентичність унаслідок виробництва, перероблення, складання або змішування.
Ці норми також регулюють збереження статусу perfection, конкуренцію кількох забезпечувальних інтересів та межу пріоритету, пов’язану з вартістю первісно поставлених товарів. Належним чином захищений PMSI за певних обставин може отримати додаткову перевагу.
Але Part 3.4 не дозволяє заднім числом перетворити звичайний неоплачений рахунок на забезпечений борг.
Для іноземного постачальника основна робота зазвичай має бути виконана до того, як австралійський покупець допустить дефолт: договір поставки повинен створювати необхідний забезпечувальний інтерес, захист через PPSR має бути організований своєчасно, а документи — дозволяти простежити поставлені товари, їх вартість і подальше використання у виробництві.
Після появи проблем з оплатою кредитору слід без зволікання перевірити договірну основу забезпечення, реєстрації PPSR, статус поставленого майна, конкуруючі забезпечувальні інтереси та наявність або загрозу процедури неплатоспроможності.


