


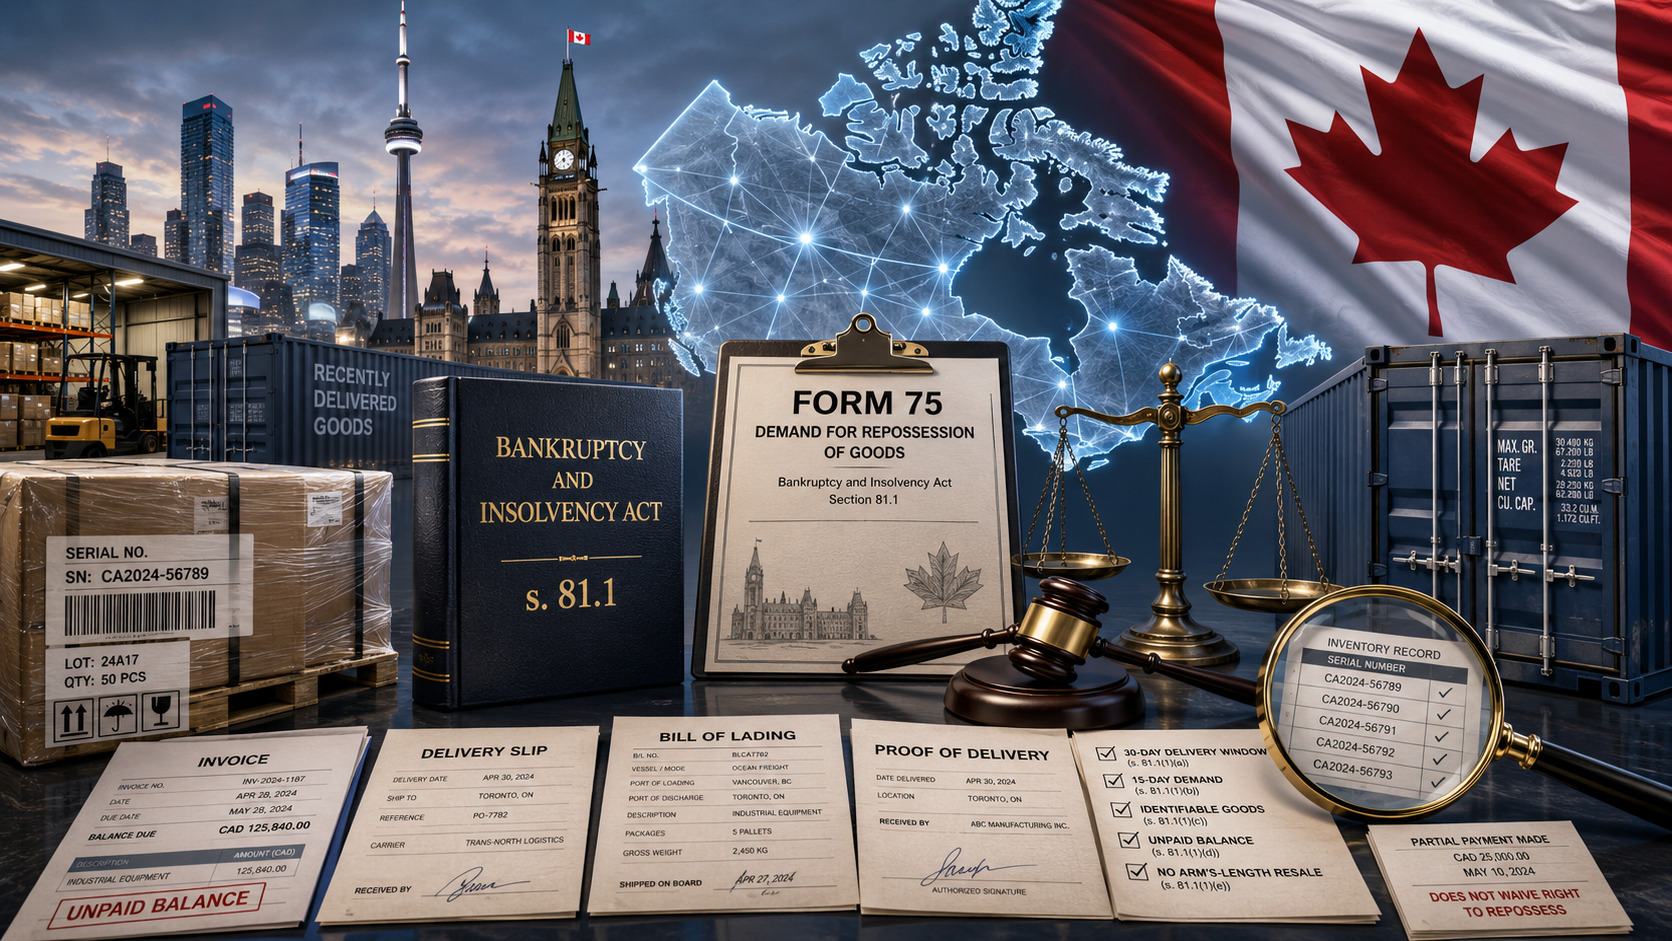
Un fornitore straniero consegna a un acquirente canadese macchinari, componenti o prodotti finiti con pagamento differito. I beni vengono consegnati, la fattura rimane insoluta e, prima che il creditore riesca a recuperare il credito con i mezzi ordinari, l’acquirente fallisce oppure viene nominato un amministratore dei suoi beni.
A prima vista, il fornitore sembra trovarsi nella stessa posizione degli altri creditori commerciali non soddisfatti: deve insinuare il proprio credito e attendere l’eventuale distribuzione nell’ambito della procedura di insolvenza.
La normativa federale canadese prevede però un’importante eccezione.
Ai sensi dell’articolo 81.1 della legge canadese su fallimento e insolvenza, alcuni fornitori non pagati, se rispettano le condizioni previste dalla legge, possono chiedere la restituzione dei beni effettivamente consegnati anziché limitarsi a far valere un credito pecuniario per il prezzo non pagato.
Questo meccanismo può avere un valore economico considerevole, perché il diritto del fornitore alla restituzione dei beni prevale sugli altri diritti e pretese relativi a quegli stessi beni, fatta salva l’eccezione prevista dalla legge per il successivo acquirente in buona fede che abbia acquistato a titolo oneroso senza conoscere i diritti del fornitore.
Il diritto è tuttavia circoscritto. Il fornitore può perderlo se non rispetta i termini, se i beni sono già stati rivenduti, se il loro stato è cambiato, se non sono più identificabili oppure se la procedura in corso non rientra giuridicamente tra quelle contemplate dalla legge.
Un’eccezione limitata per i beni consegnati di recente
L’articolo 81.1 riguarda beni venduti e consegnati per essere utilizzati nell’attività dell’acquirente e non integralmente pagati.
Non si tratta di un diritto generale che consenta di annullare qualsiasi vendita rimasta insoluta quando il cliente diventa insolvente.
Al momento della presentazione della richiesta prevista dalla legge, i beni devono:
- trovarsi ancora nel possesso dell’acquirente, del curatore fallimentare o dell’amministratore dei beni;
- poter essere identificati come i beni consegnati da quello specifico fornitore e non interamente pagati;
- trovarsi nello stesso stato in cui erano al momento della consegna;
- non essere stati rivenduti a un terzo indipendente;
- non essere già oggetto di un accordo di rivendita concluso tra parti indipendenti.
L’acquirente, il curatore fallimentare o l’amministratore dei beni può inoltre evitare la restituzione pagando immediatamente al fornitore il saldo ancora dovuto dopo aver ricevuto la richiesta.
Per un fornitore straniero, il valore pratico dell’articolo 81.1 dipende quindi in larga misura da ciò che è accaduto ai beni dopo la consegna.
Un macchinario industriale ancora imballato e dotato di un numero di serie individuale si trova in una situazione molto diversa rispetto a materie prime chimiche già utilizzate nella produzione, componenti incorporati in un prodotto finito o merci che l’acquirente si è già impegnato a trasferire ai propri clienti.
La trappola dei 30 giorni e dei 15 giorni
È essenziale distinguere due termini autonomi.
In primo luogo, i beni devono generalmente essere stati consegnati entro 30 giorni prima del fallimento dell’acquirente o dell’inizio di una procedura prevista dalla legge con nomina di un amministratore dei beni.
In secondo luogo, il fornitore deve presentare la richiesta scritta prescritta dalla legge entro 15 giorni dopo l’inizio del fallimento o della relativa procedura.
I due termini non devono essere confusi.
Si immagini che un fornitore abbia consegnato i beni 20 giorni prima della nomina di un amministratore dei beni. La consegna rientra nel periodo di 30 giorni, ma il fornitore può comunque perdere il diritto federale alla restituzione se rimane inattivo per oltre 15 giorni dall’inizio della procedura.
Può verificarsi anche la situazione opposta. Il creditore può reagire immediatamente dopo aver appreso dell’apertura della procedura, ma i beni consegnati al di fuori del periodo applicabile di 30 giorni, di regola, non rientrano nell’articolo 81.1.
Un’ulteriore complicazione emerge quando, dopo la consegna ma prima del successivo fallimento o della nomina dell’amministratore, l’acquirente ha depositato una comunicazione di intenzione di presentare una proposta ai creditori oppure ha presentato direttamente tale proposta.
In questo caso, il paragrafo 81.1(4) modifica il punto di riferimento temporale. Il periodo di 30 giorni viene calcolato prima della data di deposito della comunicazione di intenzione oppure, se tale comunicazione non è stata presentata, prima della data di deposito della proposta stessa.
Il creditore non dovrebbe quindi valutare l’applicabilità dell’articolo 81.1 soltanto sulla base della data del successivo fallimento o della nomina dell’amministratore. Precedenti iniziative di ristrutturazione possono modificare il calcolo del termine.
Anche il termine di 15 giorni è rigoroso. In base al paragrafo 81.1(5), il diritto si estingue se non viene esercitato entro tale periodo, salvo che prima della sua scadenza il fornitore ottenga una proroga dal curatore fallimentare, dall’amministratore dei beni o dal tribunale.
Attendere l’autorizzazione della sede centrale, di un comitato crediti o dell’assicuratore del fornitore straniero può quindi produrre non solo conseguenze organizzative, ma anche effetti giuridici diretti.
I beni devono rimanere identificabili
Nella pratica, l’identificazione dei beni diventa spesso il problema decisivo.
Si immagini che un produttore straniero abbia consegnato a un distributore canadese 200 dispositivi industriali con numeri individuali. Se 80 di essi sono ancora presenti in magazzino nelle confezioni originali e i numeri di serie possono essere confrontati con la documentazione del fornitore, l’identificazione può risultare relativamente semplice.
La situazione è completamente diversa quando sono state fornite materie prime sfuse o liquide già mescolate con altre scorte, materiali di imballaggio già utilizzati, componenti incorporati in altri prodotti oppure merci omogenee che non possono essere distinte in modo affidabile da quelle provenienti da un altro fornitore.
La legge non richiede semplicemente di dimostrare che nel magazzino esistono ancora beni simili.
Occorre poter stabilire che si tratta proprio dei beni consegnati da quello specifico fornitore non pagato.
Per questo motivo, le sole fatture possono non essere sufficienti.
Tra le prove rilevanti possono rientrare ordini di acquisto, documenti di consegna, documenti di trasporto, registrazioni di magazzino, numeri di serie e di lotto, fotografie, contrassegni delle unità di carico e dati dei sistemi elettronici di gestione delle scorte.
Il caso Stereo People mostra perché la rapidità può contare più di una documentazione perfetta
Il problema dell’identificazione dei beni è stato esaminato dalla Corte d’appello dell’Alberta nel caso Royal Bank of Canada v Stereo People of Canada Ltd, 1996 ABCA 348.
La decisione è stata pronunciata quando era in vigore una versione precedente dell’articolo 81.1. Le regole storiche sui termini esaminate in quella causa non devono quindi sostituire l’attuale sistema dei 30 e 15 giorni. Le conclusioni della Corte sulla funzione della richiesta e sull’identificazione dei beni mantengono tuttavia una rilevanza pratica e continuano a essere richiamate nei materiali canadesi in materia fallimentare.
La Corte ha distinto tra la comunicazione tempestiva del diritto rivendicato e la prova definitiva che i beni specifici soddisfino tutte le condizioni previste dalla legge.
Ha ritenuto che l’articolo 81.1 non imponesse di allegare alla richiesta iniziale ogni possibile prova di identificazione. Il fornitore doveva fornire in buona fede le informazioni sulla transazione e i dati disponibili utili a identificare i beni, ma una verifica completa poteva richiedere un successivo esame fisico delle scorte.
Questa distinzione ha un’importante conseguenza pratica.
Se il termine per presentare la richiesta sta per scadere, il fornitore non dovrebbe automaticamente ritardarne l’invio soltanto perché non sono ancora stati verificati tutti i numeri di serie, le ubicazioni di magazzino o i documenti aggiuntivi.
Ciò non significa che qualsiasi richiesta incompleta o generica sia necessariamente sufficiente. Il fornitore deve comunque rispettare le condizioni di legge e, in ultima analisi, dimostrare che i beni sono effettivamente quelli da lui consegnati.
Il caso Stereo People mostra però perché il meccanismo dell’articolo 81.1 è concepito per un’azione rapida. La richiesta iniziale serve a far valere tempestivamente il diritto alla restituzione, mentre la verifica completa dei fatti può richiedere ulteriori accertamenti.
Un accordo di rivendita può escludere il diritto alla restituzione
La presenza fisica e l’identificabilità dei beni non sono le uniche condizioni.
L’articolo 81.1 esclude anche i beni già rivenduti a un terzo indipendente oppure già oggetto di un accordo di rivendita concluso tra parti indipendenti.
La questione è stata rilevante nel caso ITI Education Corp., Re, 2002 NSSC 117.
Un fornitore chiedeva la restituzione di libri precedentemente consegnati a una società operante nel settore dell’istruzione, il cui patrimonio era successivamente stato sottoposto ad amministrazione. Il problema non era che i libri fossero scomparsi o non fossero identificabili. La società debitrice aveva già assunto obblighi contrattuali nei confronti degli studenti per fornire loro il relativo materiale didattico.
La Corte Suprema della Nuova Scozia ha concluso che i libri erano già oggetto di accordi di vendita tra parti indipendenti e che, pertanto, non potevano essere recuperati dal fornitore ai sensi dell’articolo 81.1.
Per un fornitore commerciale, la lezione pratica va oltre le circostanze specifiche della causa.
Il fatto che le merci siano ancora fisicamente presenti nel magazzino del debitore non significa automaticamente che possano essere restituite.
Occorre anche verificare se l’acquirente abbia già concluso operazioni vincolanti con terzi riguardanti tali beni. Ordini dei clienti, contratti di distribuzione e altri impegni di rivendita possono modificare la situazione giuridica ancora prima che i beni lascino materialmente il magazzino.
Le difficoltà finanziarie da sole non attivano l’articolo 81.1
Un altro errore frequente consiste nel ritenere che l’articolo 81.1 diventi automaticamente applicabile ogni volta che un acquirente canadese diventa insolvente o viene coinvolto un professionista della gestione dell’insolvenza.
La legge è più precisa.
Ai fini dell’articolo 81.1, l’attuale definizione di amministratore dei beni è collegata alla definizione contenuta nel paragrafo 243(2) della legge canadese su fallimento e insolvenza.
I tribunali canadesi hanno già dovuto distinguere tra differenti forme di nomina nell’ambito delle procedure di insolvenza.
Nel caso Bruce Agra Foods Inc. v Everfresh Beverages Inc., alcuni fornitori cercarono di esercitare diritti ai sensi dell’articolo 81.1 mentre, nell’ambito di una procedura relativa a una proposta ai creditori, operava un amministratore provvisorio.
Il tribunale dell’Ontario concluse che il diritto alla restituzione non era ancora sorto, perché l’acquirente non era stato dichiarato fallito e quello specifico amministratore provvisorio non corrispondeva al tipo di amministratore previsto dalla versione della norma allora applicabile.
La causa riguardava una versione precedente della legislazione, ma evidenzia un rischio pratico tuttora rilevante: la semplice nomina di un soggetto incaricato della gestione dei beni del debitore oppure l’esistenza di una procedura di ristrutturazione non sono sufficienti, da sole, a rendere applicabile l’articolo 81.1.
Un creditore straniero che riceve una comunicazione urgente secondo cui è stato nominato un amministratore per il proprio cliente canadese dovrebbe quindi verificare innanzitutto i documenti.
Occorre ottenere il provvedimento giudiziario, accertare lo status giuridico preciso del soggetto nominato e determinare la data dell’evento giuridicamente rilevante.
Proprio queste circostanze possono stabilire se il termine di 15 giorni abbia iniziato a decorrere.
Il Modulo 75 non è una normale richiesta di pagamento
Una semplice richiesta di pagamento del debito non sostituisce la speciale richiesta di restituzione prevista dalla legge.
L’autorità canadese di vigilanza sulle procedure fallimentari prevede il Modulo 75 — richiesta di restituzione dei beni, utilizzato ai sensi del paragrafo 81.1(1)(a).
Nel modulo devono essere indicati l’acquirente e i beni venduti e consegnati. È inoltre previsto che vengano allegati documenti comprovanti la vendita e la consegna, come fatture e documenti di consegna, insieme a una descrizione adeguata dei beni.
La conservazione della documentazione costituisce quindi parte integrante della strategia di recupero.
Un fornitore straniero dovrebbe essere in grado di raccogliere rapidamente:
- il contratto di vendita o l’ordine di acquisto;
- le fatture;
- i documenti di consegna e le relative conferme;
- i documenti di trasporto e, se necessario, doganali;
- i numeri di serie, di lotto e di prodotto;
- le informazioni di magazzino e di inventario;
- le prove di eventuali pagamenti parziali;
- la corrispondenza che conferma l’importo ancora dovuto.
In caso di trasmissione elettronica devono essere rispettati anche i requisiti formali previsti per il Modulo 75.
Le spese necessarie per accedere ai beni e recuperarli materialmente sono a carico del fornitore. Prima di esercitare il diritto è quindi opportuno valutare anche la convenienza economica del ritiro e del trasporto dei beni.
Un pagamento parziale non elimina necessariamente il diritto alla restituzione
L’articolo 81.1 disciplina espressamente anche il caso in cui l’acquirente abbia pagato soltanto una parte del prezzo.
Il fornitore può recuperare una quota dei beni corrispondente alla parte del prezzo rimasta insoluta.
In alternativa, può recuperare tutti i beni che soddisfano i requisiti restituendo preventivamente all’acquirente, al curatore fallimentare o all’amministratore dei beni l’importo del pagamento parziale già ricevuto.
Questa possibilità può essere particolarmente importante quando i beni non possono essere ragionevolmente divisi in parti economicamente equivalenti.
La ricezione di un acconto o di un pagamento parziale non significa quindi, di per sé, che l’articolo 81.1 non possa più essere applicato.
Allo stesso tempo, la restituzione dei beni modifica la posizione del fornitore rispetto al credito pecuniario. Il paragrafo 81.1(10) stabilisce che il fornitore che recupera i beni in base a questa disposizione non può più chiedere il pagamento per quegli stessi beni.
Il meccanismo serve a recuperare il bene, non a ottenere un doppio soddisfacimento mediante la restituzione della merce e, contemporaneamente, il pagamento del suo prezzo.
Il meccanismo viene ancora utilizzato nelle moderne procedure canadesi
L’articolo 81.1 non è una norma storica presente soltanto in vecchie decisioni giudiziarie.
Un esempio recente della sua applicazione pratica è offerto dalla procedura riguardante il gruppo Giftcraft nel 2025.
Nel primo rapporto dell’8 luglio 2025, KPMG, che agiva come amministratore dei beni, ha indicato che alcuni fornitori potevano vantare diritti ai sensi dell’articolo 81.1 con riferimento a merci consegnate di recente.
L’amministratore aveva ricevuto una richiesta ai sensi dell’articolo 81.1 per un valore di circa 13.329 dollari canadesi. Dopo averla esaminata, è stata concordata la restituzione dei beni interessati a condizione che venisse rimborsato un deposito precedentemente versato. Il deposito è stato restituito e il fornitore ha effettivamente ripreso possesso dei beni.
Il rapporto non costituisce una nuova decisione d’appello sull’articolo 81.1 e non modifica i requisiti previsti dalla legge.
La sua importanza è pratica.
Dimostra che il meccanismo continua a essere concretamente utilizzato nelle moderne procedure canadesi di insolvenza commerciale, comprese quelle che coinvolgono un elevato indebitamento garantito e numerosi creditori commerciali.
Per un venditore straniero, i termini di 30 e 15 giorni non sono quindi dettagli puramente teorici. Possono determinare se il fornitore rimarrà un semplice creditore pecuniario oppure riuscirà a recuperare i beni consegnati di recente.
Cosa dovrebbe verificare per prima cosa un fornitore straniero
Quando un acquirente canadese fallisce o viene assoggettato alla gestione dei propri beni poco dopo aver ricevuto merci non pagate, il fornitore dovrebbe ricostruire immediatamente l’esatta successione degli eventi.
Le domande principali sono:
- Qual è la data esatta e la natura giuridica del fallimento o della nomina dell’amministratore dei beni?
- Era stata presentata in precedenza una comunicazione di intenzione di formulare una proposta ai creditori oppure la proposta stessa?
- In quali date sono stati consegnati i beni non pagati?
- Dove si trovano attualmente?
- Possono essere collegati alle fatture e ai documenti di consegna dello specifico fornitore?
- Si trovano ancora nello stesso stato in cui erano al momento della consegna?
- Sono stati rivenduti oppure sono già oggetto di un accordo di successiva vendita a terzi?
- È stata pagata una parte del prezzo?
- A chi deve essere presentato il Modulo 75?
- Quando scade il termine applicabile di 15 giorni?
Queste questioni dovrebbero essere chiarite prima che normali trattative sul pagamento consumino il tempo disponibile previsto dalla legge.
Se l’articolo 81.1 non può più essere utilizzato — ad esempio perché il termine previsto dalla legge è scaduto, i beni sono stati trasformati, rivenduti o non possono più essere identificati — ciò non significa che il fornitore abbia perso la possibilità di recuperare il credito. Significa soltanto che non è più disponibile il diritto speciale di riprendere i beni stessi.
Il fornitore dovrà quindi valutare altri strumenti di tutela, tra cui l’insinuazione del credito nella procedura di insolvenza, il recupero giudiziale della somma dovuta, la richiesta di misure cautelari o provvisorie quando ne ricorrono i presupposti e la successiva esecuzione sui beni del debitore.
Per i creditori stranieri, queste iniziative fanno parte di una strategia più ampia di recupero crediti in Canada, soprattutto quando il fornitore si trova fuori dal Canada e deve affrontare contemporaneamente le particolarità del processo giudiziario canadese, dell’esecuzione forzata e delle procedure di insolvenza.
Conclusione
L’articolo 81.1 della legge canadese su fallimento e insolvenza offre ad alcuni fornitori non pagati la possibilità di ottenere qualcosa di potenzialmente più prezioso di un normale credito pecuniario: la restituzione degli stessi beni consegnati di recente.
Il diritto è però soggetto a condizioni rigorose.
I beni devono generalmente rientrare nel periodo applicabile di 30 giorni relativo alla consegna, la specifica richiesta deve essere presentata entro 15 giorni dal fallimento rilevante o dalla nomina dell’amministratore dei beni e le merci devono rimanere identificabili, nello stesso stato e non essere state rivendute né essere oggetto di un accordo di successiva vendita tra parti indipendenti.
La giurisprudenza canadese dimostra inoltre che né una documentazione incompleta né il semplice coinvolgimento di un professionista dell’insolvenza forniscono, da soli, una risposta definitiva. L’identificazione dei beni può richiedere ulteriori verifiche di fatto, mentre l’esatta natura giuridica della procedura può determinare se il diritto previsto dall’articolo 81.1 sia sorto o meno.
Per un fornitore straniero, la regola pratica è semplice: se un acquirente canadese diventa insolvente poco dopo la consegna, occorre contemporaneamente controllare i termini e conservare le prove relative ai beni stessi.
Anche pochi giorni di ritardo possono trasformare un possibile diritto alla restituzione dei beni in un normale credito pecuniario.


