


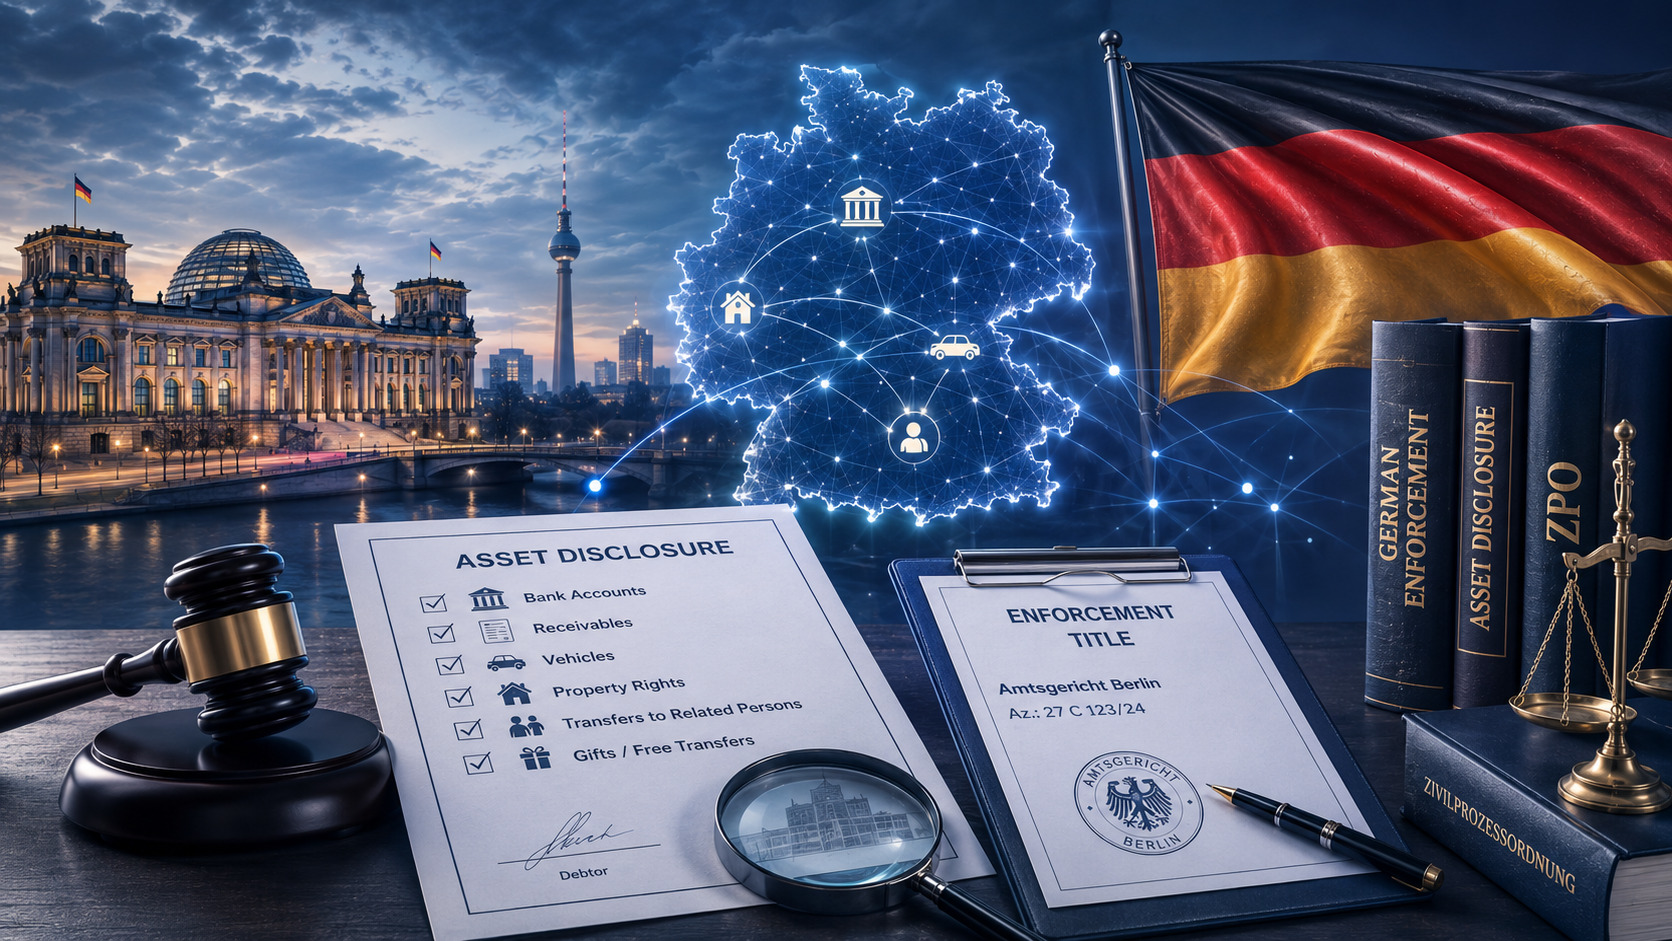
Un créancier peut obtenir en Allemagne un titre exécutoire et être néanmoins confronté à une difficulté pratique : le débiteur semble ne disposer d’aucun bien permettant de satisfaire la créance. Le droit allemand de l’exécution forcée prévoit toutefois une procédure permettant d’obtenir des informations officielles sur la situation patrimoniale du débiteur.
Cette déclaration est importante non seulement parce qu’elle permet d’identifier les biens que le débiteur possède au moment de l’exécution. Dans certaines situations, il doit également communiquer des informations sur des actifs qu’il a transférés auparavant à d’autres personnes.
Quelles informations patrimoniales le débiteur doit-il fournir ?
Conformément à l’article 802c du Code de procédure civile allemand, le débiteur tenu de déclarer sa situation patrimoniale doit indiquer les biens qui lui appartiennent. Lorsqu’il détient des créances à l’encontre de tiers, il doit également préciser leur fondement ainsi que les justificatifs correspondants.
Les informations communiquées peuvent notamment concerner des créances pécuniaires, des droits à recevoir des paiements, des biens mobiliers et d’autres droits patrimoniaux susceptibles d’avoir une importance dans le cadre de l’exécution.
Le débiteur doit confirmer que les informations fournies sont exactes et complètes selon sa connaissance. Il ne s’agit donc pas d’une simple déclaration informelle affirmant qu’il ne dispose ni d’argent ni de biens, mais d’une procédure officielle destinée à établir sa situation patrimoniale réelle.
Transferts de biens à des personnes liées au cours des deux années précédentes
L’obligation de déclaration ne se limite pas aux biens que le débiteur possède encore au moment de l’exécution.
Il doit également signaler certains transferts à titre onéreux effectués au profit de personnes qui lui sont liées au cours des deux années précédant la période pertinente prévue par la loi.
Pour le créancier, cette information peut être particulièrement importante lorsqu’un bien de valeur a été transféré peu avant l’exécution à un membre de la famille, à une personne proche ou à une autre personne entretenant un lien particulier avec le débiteur.
Toutefois, la déclaration d’un tel transfert ne signifie pas automatiquement que l’opération est invalide ou que le créancier peut immédiatement saisir le bien transféré. La possibilité de contester une opération déterminée et ses conséquences juridiques doivent être examinées séparément.
L’obligation de déclaration permet donc d’identifier des mouvements d’actifs potentiellement pertinents, mais toute mesure ultérieure nécessite une base juridique distincte.
Transferts gratuits effectués au cours des quatre années précédentes
Le droit allemand prévoit également la déclaration de certains transferts effectués sans contrepartie au cours des quatre années précédant la période pertinente.
Les cadeaux occasionnels habituels de faible valeur sont exclus de cette obligation.
Cette période plus longue peut être particulièrement importante lorsque le débiteur a transféré un bien à une autre personne sans recevoir en retour une contrepartie d’une valeur comparable. Ces informations peuvent aider à reconstituer les mouvements du patrimoine et à déterminer si certaines opérations nécessitent une analyse juridique plus approfondie.
Là encore, l’obligation de déclarer un transfert ne signifie pas que le créancier peut automatiquement récupérer le bien concerné. Les possibilités d’action dépendent des circonstances concrètes du transfert et des règles juridiques applicables.
Pourquoi les transferts antérieurs de biens sont-ils importants pour le créancier ?
Une exécution efficace ne consiste pas toujours uniquement à déterminer quels biens le débiteur possède aujourd’hui.
Si sa situation financière actuelle diffère sensiblement de sa situation antérieure, l’analyse des mouvements de patrimoine peut permettre de comprendre où certains actifs ont été transférés et si des opérations particulières méritent un examen plus approfondi.
Dans le cadre du recouvrement de créances en Allemagne, cet aspect peut être particulièrement important après l’obtention d’une décision de justice ou d’un autre titre exécutoire, lorsque les mesures d’exécution ordinaires ne permettent pas de recouvrer l’intégralité de la créance.
Une stratégie pratique peut ainsi comprendre l’analyse des informations patrimoniales fournies par le débiteur, l’identification de ses créances contre des tiers et de ses autres actifs, l’examen de transferts antérieurs importants ainsi qu’une évaluation de l’opportunité économique de nouvelles démarches juridiques.
Que se passe-t-il si le débiteur refuse de coopérer ?
Si le débiteur ne se présente pas sans motif valable pour déclarer sa situation patrimoniale ou refuse de fournir les informations requises, le droit allemand prévoit des mesures destinées à le contraindre à respecter cette obligation.
À la demande du créancier et lorsque les conditions prévues par la loi sont réunies, le tribunal compétent peut ordonner une mesure de contrainte visant à obtenir la déclaration patrimoniale du débiteur. Cette mesure a pour objectif d’assurer sa coopération et ne remplace pas le recouvrement de la dette lui-même.
En outre, lorsque les conditions légales sont remplies, l’agent chargé de l’exécution peut obtenir certaines informations auprès de sources externes. Selon les circonstances, ces informations peuvent notamment concerner l’employeur du débiteur, ses relations bancaires ou les véhicules enregistrés à son nom.
L’absence de biens immédiatement identifiables ne signifie donc pas nécessairement que la poursuite du recouvrement est économiquement inutile. Le système allemand d’exécution permet au créancier d’obtenir une vision plus complète de la situation patrimoniale du débiteur et, dans certains cas, des informations concernant des transferts effectués plusieurs années auparavant. L’utilité pratique de ces mécanismes dépend cependant des circonstances de l’affaire, du titre exécutoire disponible et de l’évaluation des perspectives et des coûts des mesures supplémentaires.


