


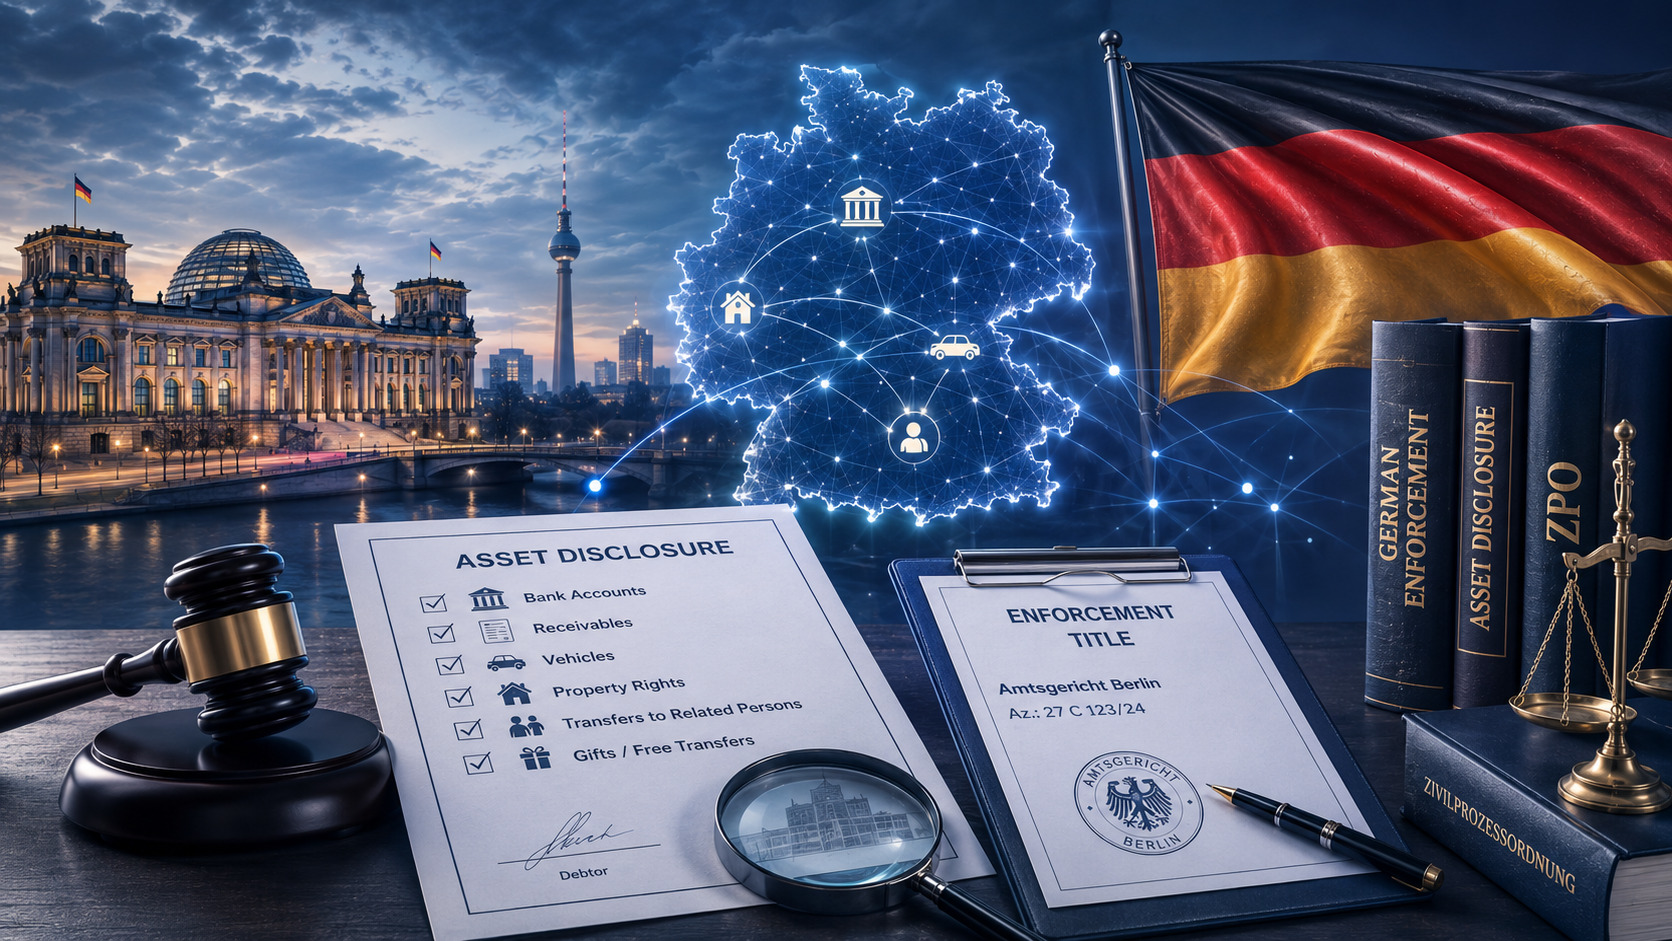
Un acreedor puede obtener en Alemania un título ejecutivo y, aun así, enfrentarse a un problema práctico: el deudor parece no disponer de bienes suficientes para satisfacer la deuda. Sin embargo, el sistema alemán de ejecución forzosa prevé un procedimiento que permite obtener información oficial sobre la situación patrimonial del deudor.
Esta declaración es importante no solo porque permite identificar los bienes que el deudor posee en el momento de la ejecución. En determinadas circunstancias, también debe proporcionar información sobre activos que haya transferido anteriormente a otras personas.
¿Qué información patrimonial debe proporcionar el deudor?
De conformidad con el artículo 802c del Código de Procedimiento Civil alemán, el deudor obligado a declarar su situación patrimonial debe indicar los bienes que le pertenecen. Si tiene créditos frente a terceros, también debe especificar el fundamento de dichas reclamaciones y la documentación correspondiente.
La información puede incluir, entre otros elementos, créditos dinerarios, derechos a recibir pagos, bienes muebles y otros derechos patrimoniales que puedan resultar relevantes para la ejecución.
El deudor debe confirmar que la información facilitada es correcta y completa según su leal saber y entender. Por tanto, no se trata de una simple afirmación informal de que no dispone de dinero o bienes, sino de un procedimiento formal destinado a determinar su verdadera situación patrimonial.
Transferencias de bienes a personas vinculadas durante los dos años anteriores
La obligación de declarar información no se limita únicamente a los bienes que el deudor conserva en el momento de la ejecución.
El deudor también debe informar sobre determinadas transmisiones realizadas a título oneroso en favor de personas vinculadas a él durante los dos años anteriores al momento relevante establecido por la ley.
Para el acreedor, esta información puede ser especialmente importante cuando un bien de valor ha sido transferido poco antes de la ejecución a un familiar, a una persona cercana o a otra persona especialmente vinculada con el deudor.
No obstante, el hecho de que una transferencia deba declararse no significa automáticamente que la operación sea inválida ni que el acreedor pueda embargar inmediatamente el bien transferido. La posibilidad de impugnar una operación concreta y sus consecuencias jurídicas debe analizarse por separado.
Por tanto, la obligación de declaración ayuda a identificar movimientos patrimoniales potencialmente relevantes, pero cualquier actuación posterior requiere una base jurídica específica.
Transferencias gratuitas realizadas durante los cuatro años anteriores
La legislación alemana también exige declarar determinadas transmisiones gratuitas de bienes realizadas durante los cuatro años anteriores al período relevante.
Quedan excluidos los regalos ocasionales habituales de escaso valor.
Este período más amplio puede ser especialmente importante cuando el deudor ha transferido previamente un activo a otra persona sin recibir una contraprestación de valor equivalente. Esta información puede ayudar a reconstruir el movimiento del patrimonio y a determinar si determinadas operaciones requieren un análisis jurídico más detallado.
También en estos casos, la obligación de declarar una transferencia no significa que el acreedor pueda recuperar automáticamente el bien. La posibilidad de adoptar medidas adicionales depende de las circunstancias concretas de la operación y de las normas jurídicas aplicables.
¿Por qué son importantes para el acreedor las transferencias patrimoniales anteriores?
Una ejecución eficaz no siempre se limita a determinar qué bienes posee el deudor en la actualidad.
Si su situación financiera actual difiere significativamente de la que tenía anteriormente, el análisis de los movimientos patrimoniales puede ayudar a determinar dónde fueron transferidos determinados activos y si existen razones para investigar con mayor profundidad algunas operaciones.
En el cobro de deudas en Alemania, este aspecto puede resultar especialmente importante después de obtener una sentencia u otro título ejecutivo cuando las medidas ordinarias de ejecución no permiten recuperar la totalidad de la deuda.
Una estrategia práctica puede incluir el análisis de la información patrimonial facilitada por el deudor, la identificación de créditos frente a terceros y otros bienes, la revisión de transferencias anteriores relevantes y la evaluación de si nuevas actuaciones jurídicas resultan económicamente justificadas.
¿Qué ocurre si el deudor no coopera?
Si el deudor, sin una causa justificada, no comparece para declarar su situación patrimonial o se niega a facilitar la información exigida, la legislación alemana prevé medidas destinadas a obligarle a cumplir esta obligación.
A solicitud del acreedor y cuando se cumplan los requisitos establecidos por la ley, el tribunal competente puede ordenar una medida coercitiva destinada a conseguir que el deudor proporcione la declaración patrimonial exigida. Esta medida tiene como finalidad garantizar su cooperación y no sustituye el cobro de la deuda.
Además, cuando se cumplen las condiciones legales, el agente encargado de la ejecución puede obtener determinados datos de fuentes externas. Dependiendo de las circunstancias, esta información puede referirse al empleador del deudor, a sus relaciones bancarias o a los vehículos registrados a su nombre.
Por ello, la ausencia de bienes inmediatamente identificables no significa necesariamente que continuar con la ejecución carezca de sentido económico. El sistema alemán permite al acreedor obtener una visión más completa de la situación patrimonial del deudor y, en determinados casos, información sobre transferencias realizadas varios años antes. La utilidad práctica de estos mecanismos depende, sin embargo, de las circunstancias concretas del caso, del título ejecutivo disponible y de la evaluación de las perspectivas y los costes de las medidas adicionales.


