


Un creditore straniero che si prepara a recuperare un credito commerciale in Messico può trovarsi di fronte a un problema pratico ancora prima che il giudice riesca a pignorare i beni del debitore: cosa succede se, nel frattempo, quei beni non sono più disponibili?
Il diritto processuale commerciale messicano prevede una misura cautelare denominata retención de bienes, ossia una forma di sequestro conservativo dei beni. Quando sono soddisfatte le condizioni previste dal Codice di commercio messicano, questo strumento consente di preservare i beni in vista della successiva esecuzione.
A prima vista, una simile misura potrebbe sembrare superflua in un procedimento esecutivo commerciale. Tale procedimento prevede già l’embargo, cioè il pignoramento dei beni nell’ambito dell’esecuzione. Perché un creditore potrebbe avere bisogno di entrambi gli strumenti?
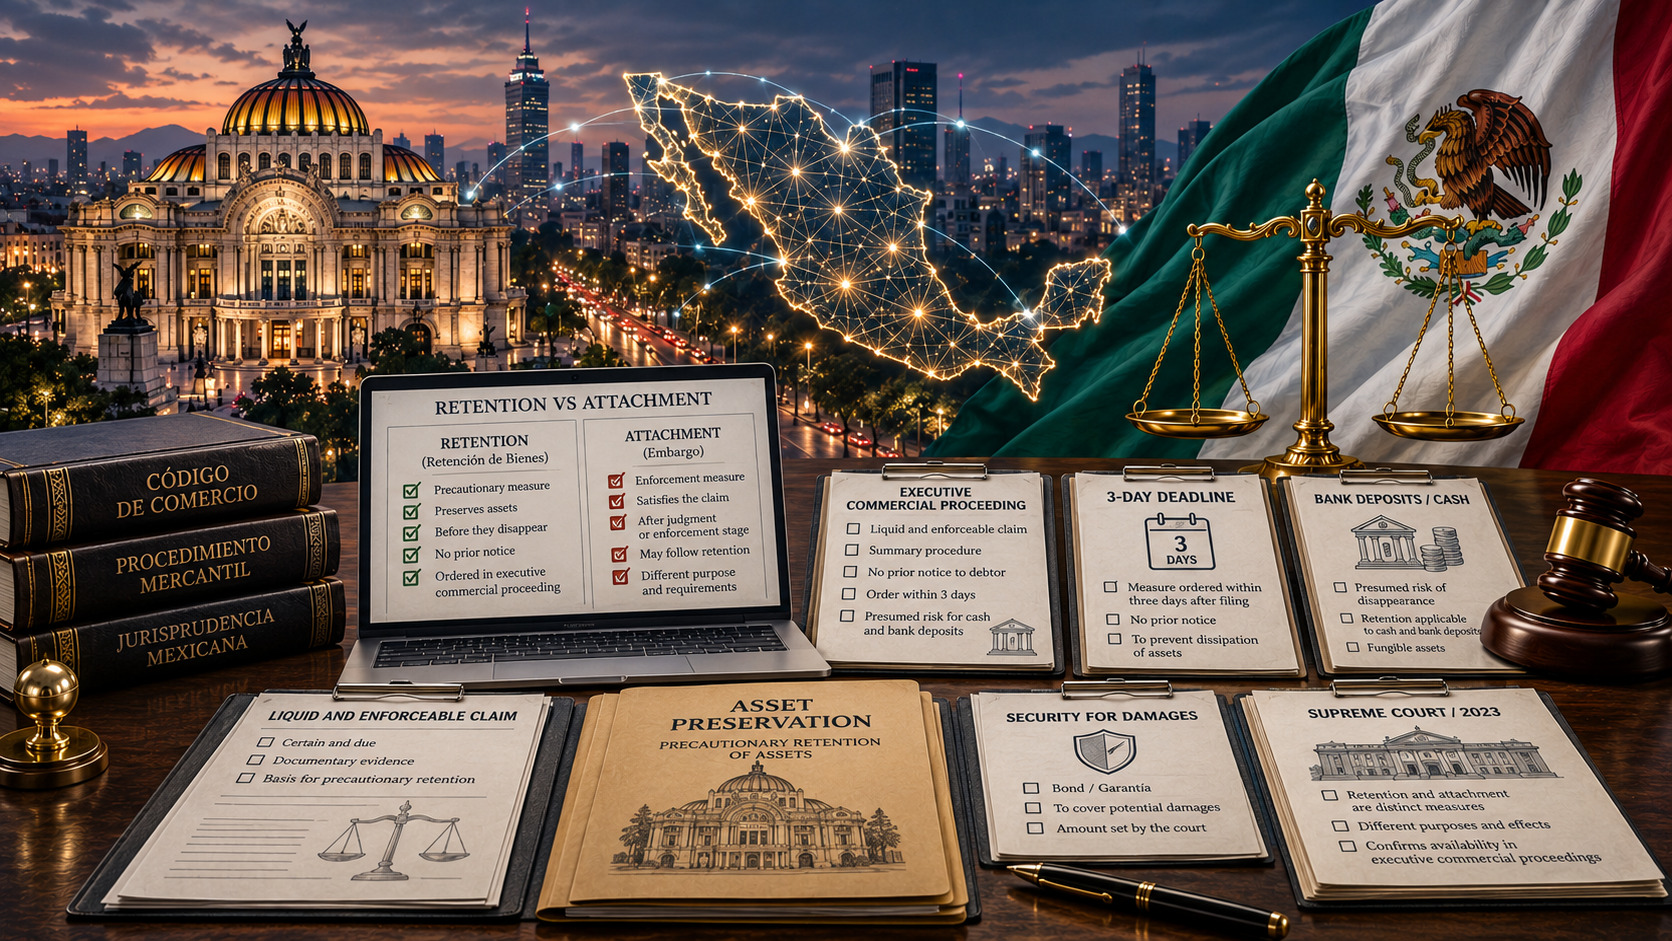
La Corte suprema di giustizia del Messico ha risolto proprio questa questione. Nel criterio giurisprudenziale vincolante 1a./J. 48/2023 (11a.), numero di registro 2026431, la Prima sezione ha stabilito che il sequestro conservativo può essere disposto in un procedimento esecutivo commerciale indipendentemente dal pignoramento, perché le due misure svolgono funzioni differenti.
Per un creditore che teme che i beni possano essere trasferiti, dissipati o alienati prima che l’esecuzione diventi effettiva, questa distinzione può essere decisiva.
Perché il sequestro conservativo e il pignoramento hanno funzioni diverse
La questione è giunta alla Corte suprema dopo che due tribunali collegiali di circuito avevano adottato orientamenti contrastanti.
Un tribunale riteneva ammissibile il sequestro conservativo perché le norme sulle misure cautelari si applicano in generale ai procedimenti commerciali, compresi quelli esecutivi. L’altro riteneva invece che tale misura non fosse applicabile quando il Codice di commercio messicano già prevede lo specifico meccanismo del pignoramento nell’ambito del procedimento esecutivo commerciale.
La Corte suprema ha respinto l’interpretazione secondo cui l’esistenza del pignoramento escluderebbe il sequestro conservativo.
Nel criterio 1a./J. 48/2023 (11a.), la Prima sezione ha concluso che la misura prevista dall’articolo 1168 del Codice di commercio può essere disposta in un procedimento esecutivo commerciale quando sono soddisfatti i requisiti di legge. Le disposizioni applicabili non rendono il sequestro conservativo incompatibile con il pignoramento.
La differenza non è soltanto giuridica, ma anche pratica.
Il pignoramento è collegato al meccanismo di esecuzione forzata fondato su un titolo o documento che consente di avviare il relativo procedimento esecutivo. La Corte suprema ha osservato che gli atti connessi all’esecuzione e alla notificazione al convenuto possono, in determinate circostanze, offrirgli l’opportunità di occultare i beni.
Il sequestro conservativo svolge invece una funzione protettiva anticipata. Può preservare i beni e limitare la possibilità per il futuro convenuto di occultarli, dissiparli o alienarli prima che una successiva decisione possa essere efficacemente eseguita.
Il sequestro conservativo tutela quindi la disponibilità dei beni, mentre il pignoramento svolge una funzione autonoma nell’ambito del procedimento esecutivo.
Questa distinzione trova conferma anche nell’articolo 1410 del Codice di commercio messicano. Nel disciplinare la vendita dei beni a seguito della decisione che dispone l’esecuzione, la norma fa espressamente riferimento ai beni sottoposti a sequestro conservativo o a pignoramento. La Corte suprema ha utilizzato anche questa formulazione per confermare che il legislatore ha previsto la possibile presenza di entrambi i meccanismi nel procedimento esecutivo commerciale.
Cosa deve dimostrare il creditore per ottenere il sequestro conservativo
Il sequestro conservativo non viene concesso automaticamente per il solo fatto che un credito commerciale sia rimasto insoluto.
L’articolo 1175 del Codice di commercio stabilisce requisiti specifici. In primo luogo, il creditore deve dimostrare l’esistenza di un credito liquido ed esigibile.
Il creditore deve inoltre indicare il valore della pretesa o dei beni e individuare con la necessaria precisione i beni sui quali chiede l’applicazione della misura.
Gli ulteriori requisiti dipendono in parte dalla natura della pretesa principale.
Se i beni sono stati costituiti in garanzia oppure la futura azione riguarda direttamente diritti sui beni stessi, il richiedente deve indicare sotto giuramento le ragioni che giustificano il fondato timore che tali beni possano essere occultati, dissipati o alienati. Se il loro valore non è sufficiente a garantire il debito, tale insufficienza deve essere comprovata mediante la relativa valutazione o documentazione.
Nel caso di pretese personali, il richiedente deve dichiarare sotto giuramento di non conoscere altri beni del debitore oltre a quelli interessati dalla misura e, di regola, deve esporre le ragioni fondate per temere che il debitore possa occultarli, dissiparli o alienarli.
Il creditore deve inoltre prestare una garanzia per gli eventuali danni che la misura cautelare potrebbe causare al debitore qualora l’azione principale non venga proposta entro il termine previsto dalla legge o qualora la domanda nei confronti del convenuto venga successivamente respinta.
Si tratta di un limite importante. Il sequestro conservativo è destinato a tutelare il legittimo interesse del creditore alla futura esecuzione, ma può allo stesso tempo limitare in modo significativo la disponibilità dei beni prima che la controversia sia definitivamente decisa. Il diritto messicano combina quindi la conservazione dei beni con una tutela contro i danni provocati da una misura ingiustificata.
Per il denaro e i depositi bancari si applica una regola particolare
L’articolo 1168 prevede una regola importante per il denaro contante, le somme depositate presso istituti di credito e gli altri beni fungibili.
Per tali beni, ai fini dell’applicazione della norma, si presume il rischio di alienazione, occultamento o dissipazione, salvo che la persona interessata dalla misura garantisca l’importo del debito.
Di conseguenza, l’articolo 1175 esonera il richiedente dall’ordinario obbligo di esporre separatamente le ragioni del timore di occultamento, dissipazione o alienazione quando la misura riguarda denaro contante, depositi bancari o altri beni fungibili.
Ciò non elimina gli altri requisiti previsti dalla legge per ottenere il sequestro conservativo. Tuttavia, la natura del bene interessato assume particolare importanza nella valutazione della disponibilità della misura.
I conti bancari pongono inoltre una questione processuale distinta: come opera il vincolo cautelare dei fondi in uno specifico procedimento commerciale e quali rimedi sono disponibili per contestare la misura una volta disposta. Questi aspetti dipendono dal contesto processuale e sono esaminati separatamente nel nostro approfondimento sul blocco dei conti bancari in Messico.
I beni possono essere sequestrati prima che il debitore venga sentito?
Sì, quando sono soddisfatte le condizioni previste dalla legge per una misura cautelare richiesta prima dell’avvio del procedimento principale.
L’articolo 1177 consente di adottare le misure cautelari previste dal Codice di commercio sia prima dell’inizio del procedimento principale sia dopo la sua instaurazione.
Quando la misura viene richiesta prima della proposizione della domanda principale, il giudice può disporla, una volta soddisfatti i requisiti di legge, senza convocare preventivamente la persona nei cui confronti viene richiesta.
Questa caratteristica spiega in larga misura l’utilità pratica del meccanismo evidenziata dalla Corte suprema.
Se il creditore dovesse informare preventivamente il futuro convenuto prima di poter preservare i beni, la stessa comunicazione potrebbe vanificare lo scopo della misura in presenza di un rischio concreto di sottrazione degli attivi.
L’assenza di una preventiva audizione non significa tuttavia che la persona interessata dalla misura sia priva di tutela processuale.
Ai sensi dell’articolo 1179, dopo l’esecuzione del sequestro conservativo, la persona interessata dispone di tre giorni per presentare le osservazioni che ritiene opportune. La misura deve inoltre essere revocata se il convenuto deposita il valore o l’oggetto della pretesa, presta un’idonea garanzia oppure garantisce l’importo richiesto mediante beni immobili sufficienti secondo le condizioni previste dalla legge.
Il Codice di commercio distingue quindi due questioni: se una preventiva comunicazione possa compromettere l’efficacia della misura cautelare e quali diritti spettino alla persona interessata dopo che i beni sono stati preservati.
Dopo il sequestro anteriore alla causa il creditore deve agire rapidamente
Ottenere il sequestro conservativo prima di proporre l’azione principale non consente al creditore di bloccare i beni del debitore a tempo indeterminato mentre decide se iniziare il giudizio.
L’articolo 1181 stabilisce un termine breve.
Se la misura cautelare viene eseguita prima della proposizione dell’azione principale e il procedimento deve essere instaurato nello stesso luogo in cui la misura è stata disposta, il richiedente deve proporre l’azione entro tre giorni.
Se il procedimento principale deve invece essere instaurato in un altro luogo, il Codice di commercio prevede un termine aggiuntivo calcolato secondo la regola territoriale stabilita dallo stesso Codice.
Successivamente, il richiedente deve dimostrare al giudice che ha disposto la misura cautelare che l’azione è stata tempestivamente presentata davanti al giudice competente entro l’ulteriore termine previsto dall’articolo 1181.
Le conseguenze del mancato rispetto di tale requisito sono rilevanti. Ai sensi dell’articolo 1182, l’inadempimento comporta la revoca della misura cautelare da parte del giudice d’ufficio, anche se la persona interessata non ne ha chiesto la revoca.
Per un creditore straniero ciò significa che la strategia processuale dovrebbe essere pronta prima ancora di richiedere il sequestro conservativo. La domanda di conservazione dei beni e l’azione principale non dovrebbero essere considerate come passaggi indipendenti.
Il sequestro conservativo non sostituisce il pignoramento
Il criterio della Corte suprema del 2023 non deve essere interpretato nel senso che un creditore possa ottenere due vincoli intercambiabili soltanto per aumentare la pressione sul debitore.
La sua portata è più precisa.
Il sequestro conservativo e il pignoramento possono coesistere perché hanno finalità giuridiche e funzioni processuali differenti.
Il sequestro conservativo mira a evitare che i beni necessari per un recupero effettivo cessino di essere disponibili. Il pignoramento opera invece nell’ambito del procedimento esecutivo previsto per il titolo sul quale il creditore fonda l’esecuzione.
Questa distinzione è particolarmente importante quando il creditore dispone già della documentazione necessaria per avviare un procedimento esecutivo commerciale, ma sussistono contemporaneamente fondati timori sulla conservazione dei beni del debitore.
La questione non è quindi soltanto se il creditore potrà successivamente chiedere il pignoramento.
La domanda più utile sul piano pratico è: i beni interessati saranno ancora disponibili quando sarà possibile sottoporli efficacemente a esecuzione?
Cosa dovrebbe verificare un creditore straniero prima di chiedere la misura
Prima di richiedere un sequestro conservativo, un creditore straniero dovrebbe normalmente verificare:
- se il credito è liquido ed esigibile;
- quali beni dovrebbero essere interessati dalla misura e se possono essere individuati con sufficiente precisione;
- se la pretesa principale ha natura personale oppure riguarda specifici beni costituiti in garanzia o diritti su determinati beni;
- quali prove dimostrano il rischio, rilevante ai sensi della legge, di occultamento, dissipazione o alienazione dei beni, quando tale rischio deve essere provato;
- se l’esistenza di altri beni noti del debitore incide sulla possibilità di ottenere la misura nel caso di una pretesa personale;
- se i beni interessati consistono in denaro contante, depositi bancari o altri beni fungibili ai quali si applica la presunzione prevista dalla legge;
- quale garanzia per gli eventuali danni potrebbe essere richiesta al creditore;
- se l’azione principale e la relativa documentazione sono pronte per essere presentate entro il termine applicabile quando il sequestro viene richiesto prima dell’inizio del procedimento.
Questi aspetti dovrebbero essere valutati come parte di una strategia più ampia di recupero crediti in Messico, anziché soltanto dopo che sono già sorte difficoltà nella fase esecutiva.
L’utilità pratica del sequestro conservativo dipende in larga misura dalla tempestività con cui viene utilizzato.
Un creditore può disporre di un credito fondato e di un titolo idoneo ad avviare un procedimento esecutivo commerciale e incontrare comunque difficoltà nel recupero effettivo se i beni che potrebbero soddisfare la pretesa non sono più disponibili nel momento in cui l’esecuzione può raggiungerli.
Il diritto messicano affronta questo rischio consentendo, quando ricorrono i requisiti di legge, l’impiego del sequestro conservativo accanto al pignoramento.
Il criterio 1a./J. 48/2023 (11a.) della Corte suprema chiarisce questa distinzione: la possibilità di procedere al pignoramento nell’ambito di un procedimento esecutivo commerciale non esclude, di per sé, il sequestro conservativo.
Per un creditore straniero, la priorità pratica consiste quindi nell’individuare tempestivamente i beni, verificare se possono essere dimostrati i requisiti per il sequestro, predisporre la garanzia eventualmente necessaria e assicurarsi che il procedimento principale possa essere avviato entro il termine previsto quando la misura viene richiesta prima della causa.
La conservazione dei beni può avere il massimo valore proprio prima che il debitore abbia l’opportunità di rendere più difficile la futura esecuzione.


