
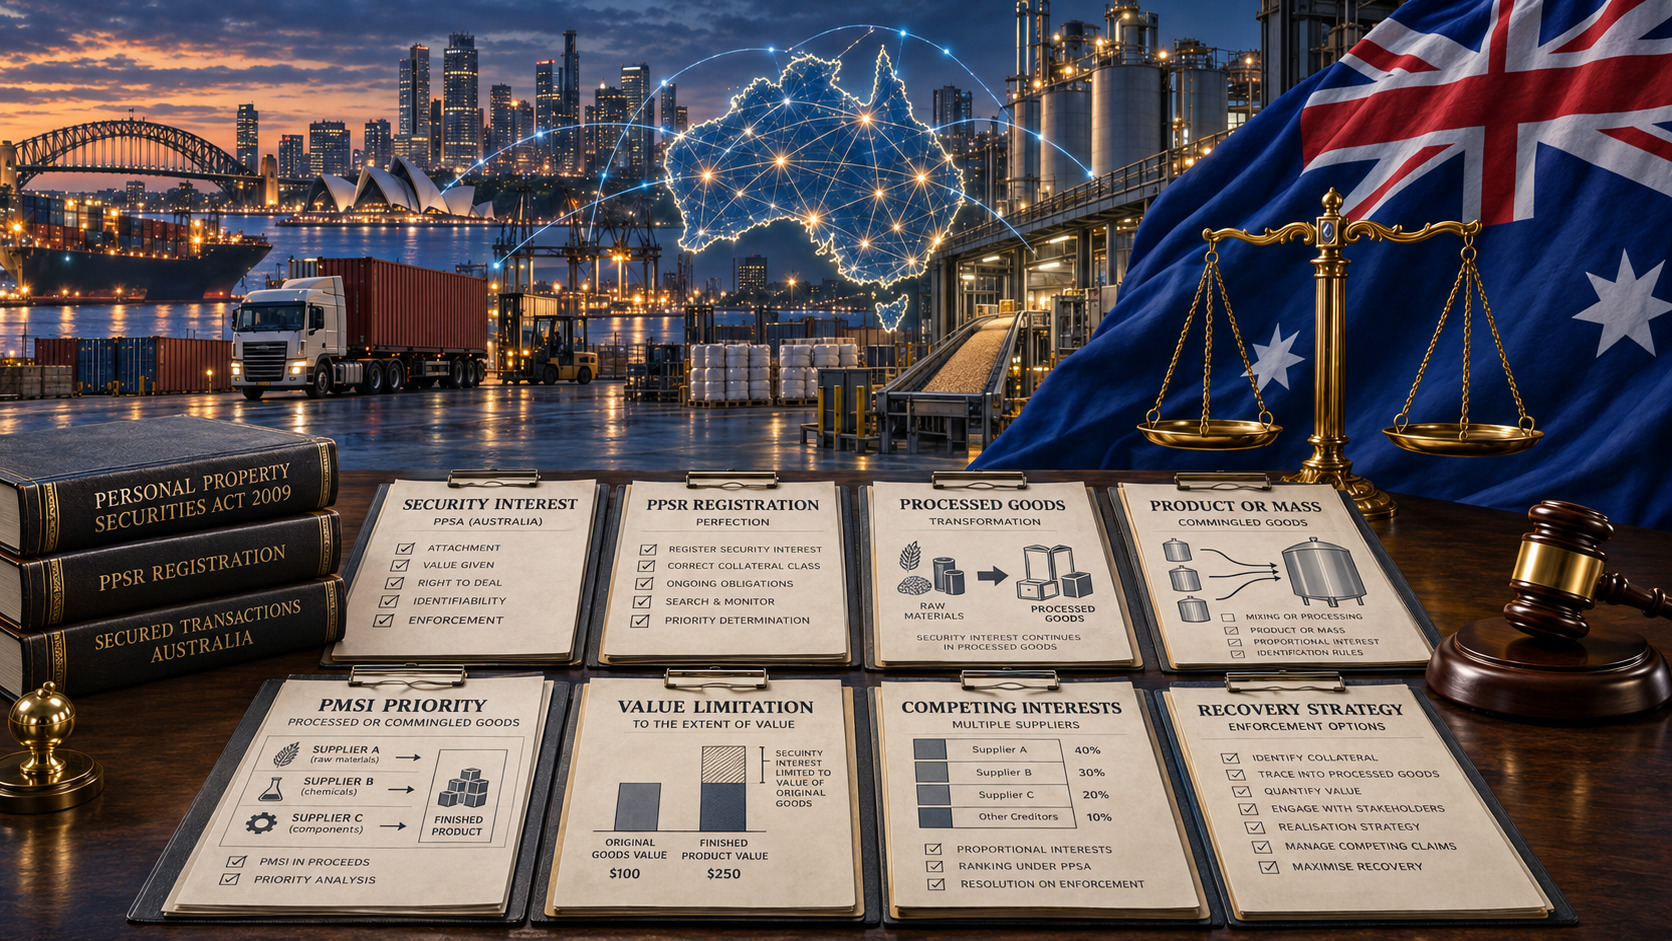
Zagraniczny dostawca sprzedaje australijskiemu producentowi surowce lub materiały z odroczonym terminem płatności. Towary zostają dostarczone, wykorzystane w produkcji i przekształcone w gotowy produkt jeszcze przed zapłatą faktury. W chwili powstania zaległości pierwotnych materiałów nie można już odrębnie zidentyfikować ani fizycznie odzyskać.
Czy oznacza to, że wraz z materiałami zniknęło również zabezpieczenie dostawcy?
Niekoniecznie.
Australijskie prawo dotyczące zabezpieczeń na majątku osobistym przewiduje szczególny reżim dla takich sytuacji. Część 3.4 federalnej ustawy Personal Property Securities Act 2009 (Cth) (PPSA) reguluje przypadki, w których towary są przetwarzane, wykorzystywane w produkcji, montowane lub mieszane w taki sposób, że tracą swoją odrębną tożsamość.
Jeżeli ustawowe warunki są spełnione, prawo zabezpieczające dostawcy istniejące na pierwotnie dostarczonych towarach może być kontynuowane w powstałym produkcie albo w połączonej masie towarów.
Dla zagranicznego wierzyciela może to mieć zasadnicze znaczenie, jeżeli australijski nabywca staje się niewypłacalny, a dostawca musi konkurować z bankiem i innymi wierzycielami zabezpieczonymi.
Nie oznacza to jednak, że niezapłacony dostawca automatycznie staje się właścicielem całego gotowego produktu. Osobno należy ocenić istnienie prawa zabezpieczającego, jego skuteczność wobec osób trzecich, wartość pierwotnych materiałów oraz pierwszeństwo innych wierzycieli.
Materiały mogą zniknąć fizycznie, ale zabezpieczenie może pozostać
Section 99 PPSA reguluje sytuację, w której majątek stanowiący przedmiot zabezpieczenia staje się częścią nowego produktu albo wspólnej masy.
Prawo zabezpieczające może być kontynuowane w nowym produkcie lub masie, jeżeli pierwotne towary zostały wyprodukowane, przetworzone, zmontowane lub zmieszane w taki sposób, że utraciły swoją pierwotną tożsamość.
Ustawa uwzględnia również przypadki, w których teoretycznie można byłoby przywrócić towary do ich wcześniejszego stanu, lecz z handlowego punktu widzenia byłoby to już niepraktyczne.
W praktyce mechanizm ten może mieć zastosowanie do bardzo różnych transakcji.
Stal może zostać przetworzona razem z innymi materiałami w urządzenie przemysłowe. Substancje chemiczne mogą zostać połączone w celu wytworzenia nowego produktu. Zboże pochodzące od kilku dostawców może zostać zmieszane w jednym magazynie. Składniki mogą zostać wykorzystane do produkcji żywności. Surowiec jednego dostawcy może stać się nierozłączną częścią produktu wytworzonego przez nabywcę.
Dlatego dostawca powinien pamiętać, że brak możliwości fizycznego odzyskania dokładnie tych materiałów, które zostały przekazane nabywcy, nie oznacza automatycznej utraty zabezpieczonej pozycji.
Istnieje jednak podstawowy warunek: sam brak zapłaty faktury nie tworzy prawa zabezpieczającego w rozumieniu PPSA.
Od początku musi istnieć umowa lub postanowienie umowne, które tworzy takie zabezpieczenie. Przykładem może być odpowiednio skonstruowana klauzula zastrzeżenia prawa własności do czasu pełnej zapłaty.
Rejestracja w Personal Property Securities Register (PPSR), jeżeli jest właściwym sposobem ochrony danego prawa, służy uzyskaniu skuteczności zabezpieczenia wobec określonych roszczeń osób trzecich.
Część 3.4 PPSA pozwala już istniejącemu prawu zabezpieczającemu przetrwać przetworzenie lub zmieszanie majątku. Nie przekształca jednak zwykłej niezapłaconej faktury w dług zabezpieczony z mocą wsteczną.
Kiedy towary uważa się za przetworzone lub zmieszane
Kluczowe pytanie wynikające z section 99 dotyczy tego, czy pierwotne towary zachowały własną tożsamość po ich wykorzystaniu.
Należy odróżnić tę sytuację od przypadku, w którym pojedynczy komponent zostaje zainstalowany w innym składniku majątku, ale nadal pozostaje samodzielnym i możliwym do zidentyfikowania przedmiotem.
Na przykład silnik zamontowany w maszynie może nadal być rozpoznawalny i potencjalnie możliwy do demontażu. Takie przypadki mogą podlegać odrębnym przepisom PPSA dotyczącym przyłączonych składników majątku.
Inaczej wygląda sytuacja, gdy żywica wraz z innymi materiałami zostaje przetworzona w produkt kompozytowy albo gdy jednorodne towary kilku dostawców zostają połączone w jedną masę w taki sposób, że praktyczne wyodrębnienie konkretnej partii staje się niemożliwe.
Rozróżnienie to jest istotne, ponieważ PPSA ustanawia odmienne reżimy prawne dla składników przyłączonych oraz dla towarów przetworzonych lub zmieszanych.
Wierzyciel powinien więc ustalić, co faktycznie stało się z dostarczonym majątkiem, zamiast zakładać, że każde włączenie towaru do innego przedmiotu podlega tym samym zasadom.
Odrębnej analizy mogą wymagać również materiały, które stały się częścią nieruchomości lub tzw. fixtures. Reżim PPSA dotyczy majątku osobistego, dlatego nie każdy element włączony do budynku lub gruntu będzie automatycznie traktowany jako zwykły towar zmieszany w rozumieniu Part 3.4.
Skuteczność zabezpieczenia może zostać zachowana w nowym produkcie
Samo dalsze istnienie prawa zabezpieczającego jest tylko pierwszą częścią analizy. Dla wierzyciela jeszcze ważniejsze może być pierwszeństwo wobec innych podmiotów.
Section 100 przewiduje, że dla celów ogólnych zasad pierwszeństwa określonych w section 55 skuteczność prawa zabezpieczającego dotyczącego pierwotnych towarów uwzględnia się również w odniesieniu do prawa, które jest kontynuowane w nowym produkcie albo wspólnej masie.
Samo przetworzenie towarów nie powinno więc automatycznie pozbawiać znaczenia wcześniej prawidłowo zabezpieczonej pozycji wierzyciela.
W terminologii PPSA chodzi o uzyskanie statusu perfection, czyli prawnego zabezpieczenia interesu w sposób pozwalający przeciwstawić go określonym roszczeniom osób trzecich. W przypadku towarów w praktyce szczególne znaczenie często ma terminowa rejestracja w PPSR.
Załóżmy, że dostawca ma ważne prawo zabezpieczające dotyczące materiałów sprzedanych z odroczonym terminem płatności i prawidłowo zabezpieczył swoją pozycję przed wykorzystaniem materiałów w produkcji.
Nabywca następnie przekształca materiały w gotowe zapasy.
Dostawca nie musi koniecznie wykazywać, że pierwotne jednostki towaru można nadal fizycznie odnaleźć i odebrać. Part 3.4 umożliwia w określonych okolicznościach kontynuowanie zabezpieczenia w rezultacie procesu produkcyjnego.
Dlatego kwestię PPSR należy analizować przed pojawieniem się poważnych problemów finansowych nabywcy, a nie dopiero po rozpoczęciu niewypłacalności.
Dostawca nie uzyskuje automatycznie prawa do całego gotowego produktu
Kontynuowanie prawa zabezpieczającego nie daje dostawcy nieograniczonych praw do wartości gotowego produktu.
Section 101 ustanawia istotne ograniczenie.
Pierwszeństwo kontynuowanego prawa zabezpieczającego wobec innego zabezpieczenia dotyczącego produktu lub masy jest ograniczone do wartości pierwotnych towarów w dniu, w którym stały się częścią tego produktu lub masy.
Przykładowo zagraniczny dostawca przekazał australijskiemu producentowi specjalistyczne materiały o wartości 80 000 AUD.
Nabywca wykorzystał własną pracę, dodatkowe komponenty i materiały należące do innych podmiotów, tworząc urządzenie warte 250 000 AUD.
Dostawca nie powinien zakładać, że jego wkład o wartości 80 000 AUD automatycznie daje mu pierwszeństwo względem całego produktu wartego 250 000 AUD.
Mechanizm Part 3.4 służy zachowaniu zabezpieczonej pozycji dostawcy, ale nie daje mu nieuzasadnionego prawa do dodatkowej wartości powstałej dzięki pracy nabywcy albo wykorzystaniu majątku innych osób.
Dlatego duże znaczenie praktyczne mają dowody dotyczące wartości dostarczonych materiałów.
Faktury, zamówienia, dokumenty dostawy, informacje o ilości towaru, dokumentacja produkcyjna oraz dane pokazujące moment wykorzystania materiałów mogą być istotne przy ustalaniu rzeczywistego zakresu zabezpieczonej pozycji wierzyciela.
Co się dzieje, gdy w jednym produkcie wykorzystano materiały kilku dostawców
Spory produkcyjne stają się jeszcze bardziej złożone, gdy w jednym gotowym produkcie albo w jednej masie znajdują się materiały należące do kilku zabezpieczonych dostawców.
Section 102 PPSA ustanawia szczególne reguły konkurencji pomiędzy prawami zabezpieczającymi kontynuowanymi zgodnie z Part 3.4.
Prawo zabezpieczające posiadające status perfection ma pierwszeństwo przed prawem, które takiego statusu nie uzyskało.
Jeżeli w jednym produkcie lub masie kontynuowanych jest kilka prawidłowo zabezpieczonych interesów, ustawa przewiduje określenie ich wzajemnej pozycji z uwzględnieniem wysokości zobowiązania zabezpieczonego przez każde z nich w stosunku do całkowitej wartości odpowiednich zobowiązań.
Kwota zobowiązania uwzględniana dla każdego zabezpieczenia nie może przy tym przekraczać wartości odpowiednich pierwotnych towarów w chwili, w której stały się częścią produktu lub masy.
Podobna zasada proporcjonalnego podziału ma zastosowanie również w przypadku konkurencji kilku niezabezpieczonych w sposób wymagany przez PPSA interesów.
Rozważmy uproszczony przykład.
Dostawca A przekazał materiały warte 80 000 AUD, a dostawca B materiały warte 20 000 AUD.
Obaj mają spełniające wymogi ustawy prawa zabezpieczające, które zostały prawidłowo zabezpieczone i są kontynuowane w tym samym gotowym produkcie, a odpowiadające im niespłacone zobowiązania wynoszą odpowiednio 80 000 i 20 000 AUD.
Section 102 określa mechanizm ustalania ich konkurujących pozycji. Ustawa nie opiera się na uproszczonym założeniu, że cały gotowy produkt należy się temu dostawcy, który jako pierwszy przekazał swoje materiały.
Rzeczywisty wynik może być bardziej złożony, jeżeli równocześnie istnieje zabezpieczenie bankowe na majątku producenta, PMSI, prawa do wpływów ze sprzedaży, dalsze zbycie produktu lub postępowanie upadłościowe.
Dlatego zasady Part 3.4 należy stosować do rzeczywistej struktury konkretnej transakcji, a nie traktować ich jako gwarantowanej formuły odzyskania należności.
PMSI może zmienić wynik przy ustalaniu pierwszeństwa
Pozycja dostawcy może istotnie się zmienić, jeżeli jego prawo zabezpieczające stanowi purchase money security interest — PMSI.
Section 103 przewiduje szczególną regułę dla prawidłowo zabezpieczonego PMSI, który jest kontynuowany w przetworzonych lub zmieszanych towarach.
Pomimo ogólnych reguł section 102 taki PMSI może uzyskać pierwszeństwo przed określonymi prawami zabezpieczającymi, które nie są PMSI, w tym przed odpowiednim zabezpieczeniem dotyczącym gotowego produktu lub masy udzielonym przez ten sam podmiot.
Ma to szczególne znaczenie wtedy, gdy australijski producent wcześniej ustanowił na rzecz banku szerokie zabezpieczenie obejmujące jego aktywa.
Nie można jednak zakładać, że PMSI powstaje automatycznie tylko dlatego, że dostawca przekazał materiały wykorzystane później do wytworzenia innego produktu.
Pierwotna transakcja musi spełniać wymagania PPSA dotyczące PMSI, a samo zabezpieczenie musi zostać prawidłowo ustanowione i chronione z zachowaniem odpowiednich wymogów rejestracyjnych oraz terminów.
Błędy przy rejestracji mogą mieć odrębne i bardzo poważne skutki. W szczególności nieprawidłowe oznaczenie statusu PMSI w PPSR może wpływać nie tylko na szczególne pierwszeństwo, lecz w określonych sytuacjach również na skuteczność samej rejestracji. Problem ten omawiamy szczegółowo w artykule „Błąd PMSI przy rejestracji PPSR w Australii”.
Nie należy łączyć tych dwóch mechanizmów.
Part 3.4 odpowiada przede wszystkim na pytanie, co dzieje się z prawem zabezpieczającym po utracie przez pierwotne towary ich samodzielnej tożsamości.
Reguły PMSI określają natomiast, czy odpowiednio chronione zabezpieczenie może uzyskać szczególne pierwszeństwo.
Przykład: zagraniczny dostawca sprzedaje materiały australijskiemu producentowi
Załóżmy, że europejska spółka sprzedaje australijskiemu producentowi specjalistyczny surowiec o wartości 80 000 AUD z odroczonym terminem płatności.
Umowa zawiera postanowienia mające na celu utworzenie prawa zabezpieczającego, a dostawca terminowo podejmuje działania niezbędne do jego prawidłowej ochrony.
Producent wykorzystuje surowiec przed zapłatą faktury. Materiały zostają połączone z innymi komponentami i stają się częścią gotowego produktu. Przywrócenie pierwotnego surowca albo jego odrębne zidentyfikowanie nie jest już z handlowego punktu widzenia możliwe.
Dwa miesiące później producent przestaje regulować zobowiązania wobec wierzycieli.
Na tym etapie analiza dostawcy nie powinna ograniczać się do pytania: „Gdzie są nasze towary?”.
Należy ustalić:
- czy umowa tworzyła ważne prawo zabezpieczające;
- czy prawo to zostało prawidłowo zabezpieczone;
- kiedy dokładnie materiały stały się częścią nowego produktu lub wspólnej masy;
- jaka była ich wartość w tym momencie;
- czy można wykazać, do jakiego procesu produkcyjnego lub zapasów zostały wykorzystane;
- czy prawo zabezpieczające spełnia wymogi PMSI;
- jakie inne rejestracje istnieją wobec australijskiego nabywcy;
- czy istnieją konkurujące prawa zabezpieczające dotyczące gotowego produktu;
- czy gotowy produkt został już sprzedany albo przekazany osobie trzeciej.
Jeżeli warunki Part 3.4 są spełnione, sama niemożność fizycznego odzyskania pierwotnych materiałów nie powoduje jeszcze utraty zabezpieczonej pozycji wierzyciela.
Jakie dokumenty dostawca powinien zachować jeszcze przed powstaniem sporu
Rejestracja w PPSR ma duże znaczenie, lecz sama rejestracja nie zastępuje umowy będącej podstawą prawa zabezpieczającego.
Dostawca, który zamierza powoływać się na mechanizm Part 3.4, powinien być w stanie odtworzyć dokumentacyjną historię dostarczonego majątku.
W zależności od struktury transakcji istotne mogą być:
- podpisana umowa dostawy i mające zastosowanie warunki handlowe;
- klauzule zastrzeżenia prawa własności oraz inne postanowienia zabezpieczające;
- zamówienia i faktury;
- potwierdzenia dostawy;
- dane rejestracji PPSR i verification statement;
- numery partii, serii lub inne oznaczenia identyfikacyjne, jeżeli są dostępne;
- dokumentacja magazynowa i produkcyjna pokazująca sposób wykorzystania dostarczonych materiałów;
- dowody wartości towarów w chwili ich włączenia do gotowego produktu lub masy;
- korespondencja dotycząca produkcji, zapasów i zadłużenia.
Dowody te stają się szczególnie ważne po rozpoczęciu postępowania dotyczącego niewypłacalności, gdy dostawca może jednocześnie prowadzić sprawy z administratorem, likwidatorem, wierzycielem zabezpieczonym, bankiem oraz innymi dostawcami.
Jeżeli dopiero na tym etapie wierzyciel zaczyna ustalać, czy umowa tworzyła zabezpieczenie, czy rejestracja była prawidłowa oraz co stało się z dostarczonym towarem, jego praktyczna pozycja może być znacznie słabsza.
Zmieszanie towarów zmienia strategię windykacji
Dostawca, który ma do czynienia z przeterminowaną należnością wobec australijskiego nabywcy, powinien rozdzielić dwa powiązane zagadnienia.
Pierwsze to zwykłe roszczenie pieniężne: jaka kwota pozostaje do zapłaty, czy dług jest kwestionowany, jakie dowody go potwierdzają, czy właściwe są negocjacje lub postępowanie sądowe oraz czy dłużnik posiada majątek, z którego możliwe będzie wykonanie.
Drugie dotyczy pozycji wierzyciela zabezpieczonego: czy dostarczony towar, produkt powstały w wyniku jego przetworzenia, możliwe do zidentyfikowania wpływy ze sprzedaży albo inny majątek mogą nadal podlegać prawu zabezpieczającemu posiadającemu pierwszeństwo przed roszczeniami innych osób.
Te dwa kierunki analizy mogą prowadzić do istotnie odmiennej strategii odzyskania należności.
W naszym głównym przewodniku „Windykacja w Australii” omawiamy ogólny proces dochodzenia należności, w tym działania przedsądowe, postępowanie sądowe, egzekucję i procedury związane z niewypłacalnością. Jeżeli zadłużenie powstało z tytułu dostawy towarów na kredyt kupiecki, analizę PPSR warto prowadzić równolegle z ogólną strategią windykacyjną, a nie odkładać jej do czasu rozpoczęcia procesu sądowego.
Praktyczny wniosek dla zagranicznych dostawców
Australijskie prawo nie zawsze utożsamia fizyczne zniknięcie dostarczonych materiałów z wygaśnięciem prawa zabezpieczającego dostawcy.
Sections 99–103 PPSA ustanawiają szczególny mechanizm, zgodnie z którym zabezpieczenie może być kontynuowane po utracie przez towary ich odrębnej tożsamości wskutek produkcji, przetworzenia, montażu lub zmieszania.
Przepisy te regulują również zachowanie skuteczności zabezpieczenia wobec osób trzecich, konkurencję kilku praw zabezpieczających oraz ograniczenie pierwszeństwa wynikające z wartości pierwotnie dostarczonych towarów. Prawidłowo zabezpieczony PMSI może w określonych okolicznościach uzyskać dodatkową przewagę.
Part 3.4 nie pozwala jednak przekształcić zwykłej niezapłaconej faktury w zabezpieczony dług z mocą wsteczną.
W przypadku zagranicznego dostawcy najważniejsze działania powinny zostać wykonane zanim australijski nabywca przestanie płacić: umowa dostawy powinna tworzyć odpowiednie prawo zabezpieczające, ochrona w PPSR powinna zostać zorganizowana w odpowiednim czasie, a dokumentacja powinna umożliwiać prześledzenie dostarczonych towarów, ich wartości oraz dalszego wykorzystania w procesie produkcyjnym.
Po pojawieniu się problemów z płatnością wierzyciel powinien niezwłocznie sprawdzić podstawę umowną zabezpieczenia, rejestracje PPSR, status dostarczonego majątku, konkurujące prawa zabezpieczające oraz istnienie lub ryzyko rozpoczęcia postępowania związanego z niewypłacalnością.


