


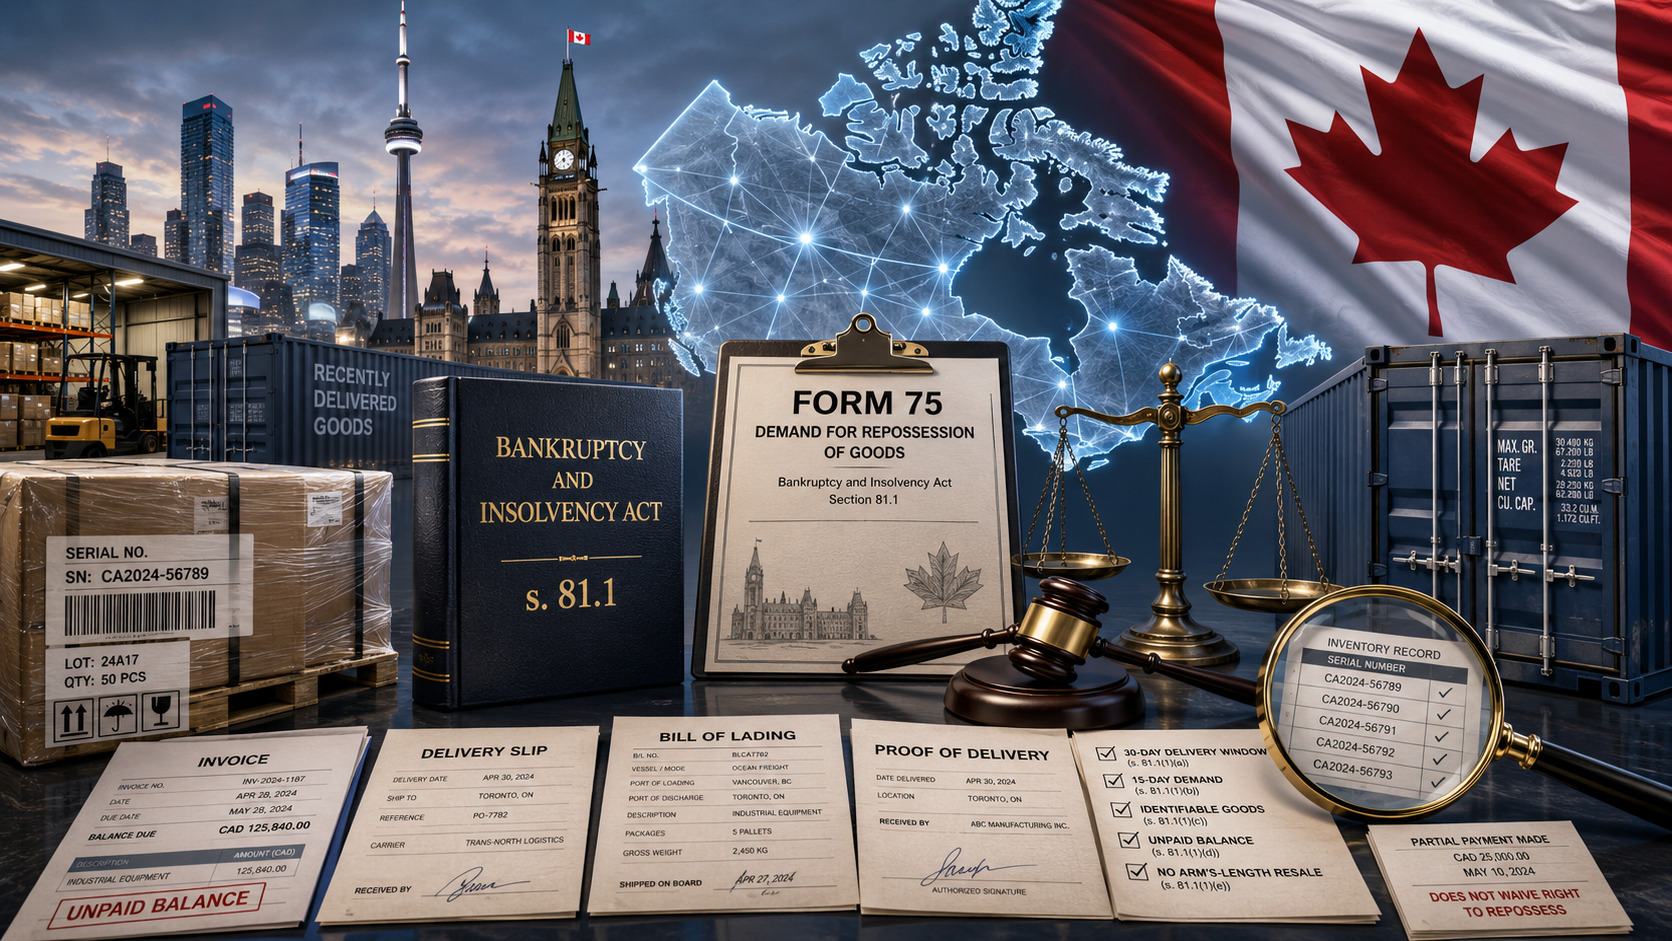
Yabancı bir tedarikçi, Kanadalı bir alıcıya vadeli ödeme koşuluyla makine, parça veya bitmiş ürün gönderir. Mallar teslim edilir, fatura ödenmez ve alacaklı olağan yollarla tahsilata başlayamadan alıcı iflas eder veya malvarlığı üzerinde bir yönetici atanır.
İlk bakışta tedarikçi, diğer ödenmemiş ticari alacaklılarla aynı konumda görünür: alacağını iflas veya aciz sürecinde bildirmek ve mevcut malvarlığından yapılabilecek dağıtımı beklemek zorundadır.
Ancak Kanada federal hukuku önemli bir istisna öngörür.
Kanada İflas ve Aciz Kanunu’nun 81.1. maddesine göre, kanunda belirtilen şartları yerine getiren belirli ödenmemiş tedarikçiler, yalnızca satış bedelini alacak olarak talep etmek yerine teslim ettikleri malların kendilerinin geri verilmesini isteyebilir.
Bu mekanizma ekonomik açıdan son derece değerli olabilir. Çünkü tedarikçinin malları geri alma hakkı, kanunda öngörülen istisnalar dışında, aynı mallar üzerindeki diğer talepler ve haklardan önce gelir. İstisnalardan biri, malları bedel karşılığında ve tedarikçinin hakkından habersiz olarak iyi niyetle satın alan sonraki alıcıdır.
Bununla birlikte bu hak dar kapsamlıdır. Tedarikçi süreleri kaçırırsa, mallar yeniden satılmışsa, durumları değişmişse, belirli teslimatla bağlantıları artık kurulamazsa veya ilgili süreç kanunun kapsadığı iflas ya da malvarlığı yönetimi türlerinden biri değilse bu hak kaybedilebilir.
Yakın zamanda teslim edilen mallar için dar kapsamlı bir istisna
81.1. madde, alıcının ticari faaliyetinde kullanılmak üzere satılan ve teslim edilen, ancak bedeli tamamen ödenmemiş mallar için uygulanır.
Bu hüküm, müşterinin ödeme güçlüğüne düşmesi halinde ödenmemiş her satışın otomatik olarak geri alınabileceği anlamına gelmez.
Kanunda öngörülen talep sunulduğu anda malların:
- alıcının, iflas yöneticisinin veya atanmış malvarlığı yöneticisinin zilyetliğinde bulunması;
- belirli tedarikçi tarafından teslim edilen ve tamamen ödenmemiş mallar olarak tanımlanabilmesi;
- teslim edildikleri durumla aynı durumda bulunması;
- bağımsız bir üçüncü kişiye yeniden satılmamış olması;
- bağımsız taraflar arasında yapılmış bir yeniden satış sözleşmesinin konusu olmaması gerekir.
Alıcı, iflas yöneticisi veya malvarlığı yöneticisi, talebi aldıktan sonra ödenmemiş bakiye tutarı derhal ödeyerek malları geri verme yükümlülüğünden de kurtulabilir.
Yabancı bir tedarikçi açısından 81.1. maddenin pratik değeri bu nedenle malların teslimden sonra ne olduğuna büyük ölçüde bağlıdır.
Kendi seri numarasına sahip, ambalajı açılmamış bir sanayi makinesinin durumu; üretimde kullanılmış kimyasal hammaddeden, başka bir ürüne monte edilmiş parçalardan veya alıcının kendi müşterilerine teslim etmeyi zaten taahhüt ettiği stoklardan oldukça farklıdır.
30 günlük ve 15 günlük süre tuzağı
İki ayrı yasal sürenin birbirinden ayrılması gerekir.
İlk olarak, malların kural olarak alıcının iflasından veya kanunun kapsadığı malvarlığı yönetimi sürecinin başlamasından önceki 30 gün içinde teslim edilmiş olması gerekir.
İkinci olarak, tedarikçi kanunda öngörülen yazılı geri alma talebini iflasın veya ilgili sürecin başlamasından sonraki 15 gün içinde sunmalıdır.
Bu iki süre birbirine karıştırılmamalıdır.
Örneğin bir tedarikçinin malları malvarlığı yöneticisinin atanmasından 20 gün önce teslim ettiğini düşünelim. Teslimat 30 günlük süreye girer. Buna rağmen tedarikçi, ilgili sürecin başlamasından sonra 15 günden fazla beklerse federal geri alma hakkını kaybedebilir.
Tersi durum da mümkündür. Alacaklı sürecin başladığını öğrenir öğrenmez harekete geçebilir, ancak uygulanabilir 30 günlük dönemin dışında teslim edilen mallar kural olarak 81.1. madde kapsamına girmez.
Alıcı, malların tesliminden sonra ancak daha sonraki iflas veya malvarlığı yöneticisinin atanmasından önce alacaklılara bir teklif sunma niyetini bildirmiş ya da doğrudan böyle bir teklif sunmuşsa hesaplama daha da karmaşık hale gelir.
Bu durumda 81.1(4) hükmü esas alınacak tarihi değiştirir. 30 günlük süre, teklif sunma niyetine ilişkin bildirimin yapıldığı tarihten veya böyle bir bildirim yoksa teklifin kendisinin sunulduğu tarihten geriye doğru hesaplanır.
Bu nedenle alacaklı, 81.1. maddenin uygulanıp uygulanmadığını yalnızca daha sonraki iflas veya malvarlığı yöneticisinin atanma tarihine bakarak değerlendirmemelidir. Daha önce başlatılmış yeniden yapılandırma adımları süre hesabını değiştirebilir.
15 günlük süre de aynı derecede katıdır. 81.1(5) hükmüne göre, tedarikçi süre sona ermeden önce iflas yöneticisinden, malvarlığı yöneticisinden veya mahkemeden uzatma almadıkça, hak bu süre içinde kullanılmazsa sona erer.
Bu nedenle yabancı tedarikçinin merkez ofisinden, kredi komitesinden veya sigortacısından onay beklemesi yalnızca idari değil, doğrudan hukuki sonuçlar doğurabilir.
Mallar tanımlanabilir durumda kalmalıdır
Uygulamada en önemli sorunlardan biri çoğu zaman malların tanımlanmasıdır.
Yabancı bir üreticinin Kanadalı bir dağıtıcıya ayrı numaralarla işaretlenmiş 200 sanayi cihazı teslim ettiğini düşünelim. Bunların 80’i hâlâ depoda açılmamış şekilde duruyorsa ve seri numaraları tedarikçinin teslimat belgeleriyle eşleştirilebiliyorsa, malların kaynağını göstermek nispeten kolay olabilir.
Buna karşılık dökme veya sıvı hammadde başka stoklarla karıştırılmışsa, ambalaj malzemeleri kullanılmışsa, parçalar başka bir ürüne monte edilmişse veya aynı tür malların başka bir tedarikçinin ürünlerinden güvenilir şekilde ayrılması mümkün değilse durum çok daha zordur.
Kanun yalnızca depoda benzer malların bulunduğunun gösterilmesini istemez.
Söz konusu malların, gerçekten de ödeme almamış belirli tedarikçinin teslim ettiği mallar olduğunun ortaya konabilmesi gerekir.
Bu nedenle tek başına faturalar yeterli olmayabilir.
Satın alma siparişleri, teslim belgeleri, taşıma belgeleri, depo kayıtları, seri ve parti numaraları, fotoğraflar, yükleme birimi işaretleri ve elektronik stok sistemlerindeki kayıtlar önemli deliller haline gelebilir.
Stereo People kararı neden hızın kusursuz belgelemeden daha önemli olabileceğini gösteriyor
Malların tanımlanması sorunu Alberta Temyiz Mahkemesinin Royal Bank of Canada v Stereo People of Canada Ltd, 1996 ABCA 348 kararında ele alındı.
Karar, 81.1. maddenin daha eski bir sürümü yürürlükteyken verilmiştir. Bu nedenle o döneme ilişkin süre kuralları, bugün geçerli olan 30 ve 15 günlük süre sisteminin yerine kullanılmamalıdır. Bununla birlikte mahkemenin geri alma talebinin işlevi ve malların tanımlanması hakkındaki değerlendirmeleri pratik önemini korumaktadır.
Mahkeme, hakkın zamanında ileri sürülmesi ile belirli malların kanundaki tüm koşulları karşıladığının nihai olarak ispatlanmasını birbirinden ayırdı.
Mahkeme, ilk talebe mümkün olan her tanımlama belgesinin eklenmesinin zorunlu olmadığı sonucuna vardı. Tedarikçinin işlemle ilgili bilgileri ve malların tanımlanmasına yardımcı olacak mevcut verileri iyi niyetle sunması gerekiyordu; ancak tam doğrulama daha sonra stokların fiziksel olarak incelenmesini gerektirebilirdi.
Bu ayrımın açık bir pratik sonucu vardır.
Yasal sürenin sona ermesi yaklaşıyorsa tedarikçi, tüm seri numaraları, depo konumları veya ek belgeler henüz kontrol edilmedi diye talebi otomatik olarak ertelememelidir.
Bu, her eksik veya belirsiz talebin yeterli olacağı anlamına gelmez. Tedarikçi yine de kanundaki şartları yerine getirmeli ve sonunda malların gerçekten kendi teslimatına ait olduğunu kanıtlayabilmelidir.
Ancak Stereo People kararı, 81.1. maddenin neden hızlı hareket edilmesini gerektiren bir mekanizma olduğunu gösterir. İlk talep, geri alma hakkını zamanında ileri sürerken, malların tam olarak doğrulanması daha fazla inceleme gerektirebilir.
Yeniden satış sözleşmesi geri alma hakkını ortadan kaldırabilir
Malların fiziksel olarak mevcut olması ve tanımlanabilmesi tek başına yeterli değildir.
81.1. madde, bağımsız bir üçüncü kişiye yeniden satılmış veya bağımsız taraflar arasında yapılmış bir yeniden satış sözleşmesinin konusu olan malları da kapsam dışında bırakır.
Bu konu ITI Education Corp., Re, 2002 NSSC 117 kararında önem taşıdı.
Bir tedarikçi, daha önce bir eğitim şirketine teslim ettiği kitapların geri verilmesini talep etti. Şirketin malvarlığı daha sonra yönetim altına alınmıştı. Sorun kitapların kaybolmuş veya tanımlanamaz olması değildi. Borçlu şirket, ilgili eğitim materyallerini öğrencilere sağlamak konusunda daha önce sözleşmesel yükümlülükler üstlenmişti.
Nova Scotia Yüksek Mahkemesi, kitapların bağımsız taraflar arasındaki satış anlaşmalarının konusu haline geldiğine ve bu nedenle 81.1. madde uyarınca tedarikçiye geri verilemeyeceğine karar verdi.
Ticari bir tedarikçi açısından bu kararın pratik anlamı somut olayın ötesine geçer.
Malların hâlâ borçlunun deposunda bulunması, onların mutlaka geri alınabileceği anlamına gelmez.
Tedarikçi ayrıca alıcının bu mallar hakkında üçüncü kişilerle bağlayıcı işlemler yapıp yapmadığını araştırmalıdır. Müşteri siparişleri, dağıtım sözleşmeleri ve diğer yeniden satış yükümlülükleri, mallar depodan fiziksel olarak çıkmadan önce bile hukuki durumu değiştirebilir.
Mali sıkıntı tek başına 81.1. maddeyi harekete geçirmez
Sık yapılan bir başka hata, Kanadalı alıcı ödeme güçlüğüne düştüğünde veya bir iflas uzmanı sürece dahil olduğunda 81.1. maddenin otomatik olarak uygulanacağını düşünmektir.
Kanun daha belirgin şartlar getirir.
81.1. madde bakımından geçerli malvarlığı yöneticisi tanımı, Kanada İflas ve Aciz Kanunu’nun 243(2) hükmündeki tanımla bağlantılıdır.
Kanada mahkemeleri, aciz ve iflas süreçlerindeki farklı yönetici atamalarını daha önce birbirinden ayırmıştır.
Bruce Agra Foods Inc. v Everfresh Beverages Inc. kararında tedarikçiler, alacaklılara teklif sunulmasına ilişkin bir süreç devam ederken görev yapan geçici bir yönetici döneminde 81.1. madde kapsamındaki haklarını ileri sürmeye çalıştı.
Ontario’daki mahkeme, alıcının henüz iflas etmiş sayılmaması ve söz konusu geçici yöneticinin o dönemde geçerli hükmün öngördüğü türde bir malvarlığı yöneticisi olmaması nedeniyle geri alma hakkının doğmadığı sonucuna vardı.
Dava kanunun daha eski bir sürümü döneminde görülmüş olsa da bugün de geçerli olan önemli bir pratik riski gösterir: borçlunun malvarlığını yöneten bir kişinin atanmış olması veya bir yeniden yapılandırma sürecinin bulunması tek başına 81.1. maddenin uygulanacağı anlamına gelmez.
Kanadalı müşterisi hakkında acil şekilde bir malvarlığı yöneticisinin atandığını öğrenen yabancı alacaklı öncelikle belgeleri incelemelidir.
Mahkeme kararının temin edilmesi, atanan kişinin tam hukuki statüsünün belirlenmesi ve hukuken önem taşıyan olayın tarihinin tespit edilmesi gerekir.
15 günlük sürenin başlayıp başlamadığını bu ayrıntılar belirleyebilir.
Form 75 sıradan bir ödeme talebi değildir
Normal bir borç ödeme talebi, kanunda öngörülen özel mal geri alma talebinin yerine geçmez.
Kanada İflas Denetim Kurumu, 81.1(1)(a) hükmü kapsamında kullanılan Form 75 — malların geri alınması talebi belgesini öngörür.
Bu formda alıcının ve satılıp teslim edilen malların belirtilmesi gerekir. Ayrıca faturalar ve teslim belgeleri gibi satış ve teslimatı kanıtlayan belgeler ile malların yeterli bir tanımının eklenmesi öngörülür.
Bu nedenle belgelerin korunması, geri alma stratejisinin ayrılmaz bir parçasıdır.
Yabancı bir tedarikçi kısa sürede şu belgeleri bir araya getirebilmelidir:
- satış sözleşmesi veya satın alma siparişi;
- faturalar;
- teslim belgeleri ve teslim kanıtları;
- taşıma ve gerektiğinde gümrük belgeleri;
- seri, parti ve ürün numaraları;
- depo ve stok kayıtları;
- kısmi ödemelere ilişkin kanıtlar;
- ödenmemiş bakiyeyi doğrulayan yazışmalar.
Elektronik gönderim yapılacaksa Form 75 için öngörülen şekli şartlara da dikkat edilmelidir.
Mallara erişim ve bunların fiilen geri alınmasına ilişkin masrafları tedarikçi karşılar. Bu nedenle hak kullanılmadan önce malların fiziksel olarak teslim alınması ve taşınmasının ekonomik açıdan mantıklı olup olmadığı da değerlendirilmelidir.
Kısmi ödeme geri alma hakkını mutlaka ortadan kaldırmaz
81.1. madde, alıcının bedelin yalnızca bir kısmını ödediği durumları ayrıca düzenler.
Tedarikçi, ödenmeyen bedele karşılık gelen orandaki malları geri alabilir.
Alternatif olarak, daha önce aldığı kısmi ödeme tutarını alıcıya, iflas yöneticisine veya malvarlığı yöneticisine geri ödeyerek şartları karşılayan malların tamamını geri alabilir.
Bu seçenek, malların ekonomik açıdan eşdeğer parçalara makul şekilde bölünemediği durumlarda özellikle önemli olabilir.
Dolayısıyla bir avans veya kısmi ödeme alınmış olması tek başına 81.1. maddenin uygulanmasını engellemez.
Ancak malların geri alınması, tedarikçinin para alacağı bakımından konumunu değiştirir. 81.1(10) hükmüne göre, bu madde kapsamında malları geri alan tedarikçi aynı malların bedelini ayrıca talep edemez.
Amaç, hem malları hem de bedellerini elde ederek çifte tahsilat yapmak değil, ilgili malları geri almaktır.
Bu mekanizma güncel Kanada süreçlerinde de kullanılmaktadır
81.1. madde yalnızca eski mahkeme kararlarında kalan tarihsel bir düzenleme değildir.
Mekanizmanın yakın tarihli uygulamalarından biri, 2025 yılında Giftcraft şirketler grubuna ilişkin süreçte görülmüştür.
8 Temmuz 2025 tarihli ilk raporda, malvarlığı yöneticisi olarak görev yapan KPMG, bazı tedarikçilerin yakın zamanda teslim ettikleri mallar bakımından 81.1. madde kapsamında haklara sahip olabileceğini belirtti.
Yönetici, 81.1. madde kapsamında yaklaşık 13.329 Kanada doları tutarında bir talep aldı. Talep incelendikten sonra, daha önce ödenmiş bir depozitonun geri verilmesi şartıyla ilgili malların tedarikçiye iadesi kabul edildi. Depozito geri ödendi ve tedarikçi malları fiilen geri aldı.
Bu rapor, 81.1. madde hakkında yeni bir temyiz kararı değildir ve kanundaki koşulları değiştirmez.
Önemi uygulamaya ilişkindir.
Mekanizmanın, yüksek miktarda teminatlı borç ve çok sayıda ticari alacaklı içeren güncel Kanada ticari aciz süreçlerinde hâlâ fiilen kullanıldığını gösterir.
Yabancı bir satıcı için 30 ve 15 günlük süreler bu nedenle teorik ayrıntılar değildir. Bu süreler, tedarikçinin yalnızca para alacağı bulunan sıradan bir alacaklı olarak kalması ile yakın zamanda teslim ettiği malları gerçekten geri alabilmesi arasındaki farkı belirleyebilir.
Yabancı bir tedarikçi ilk olarak neyi kontrol etmelidir?
Kanadalı bir alıcı, bedeli ödenmemiş malları aldıktan kısa süre sonra iflas eder veya malvarlığı üzerinde bir yönetici atanırsa tedarikçi olayların kesin zaman çizelgesini derhal belirlemelidir.
Özellikle şu sorular önemlidir:
- İflasın veya malvarlığı yöneticisinin atanmasının kesin tarihi ve hukuki niteliği nedir?
- Daha önce alacaklılara teklif sunma niyetine ilişkin bir bildirim veya teklifin kendisi sunulmuş mudur?
- Ödenmemiş mallar hangi tarihlerde teslim edilmiştir?
- Mallar şu anda nerededir?
- Belirli tedarikçinin faturaları ve teslim belgeleriyle bağlantıları kurulabilir mi?
- Teslim edildikleri durumla aynı durumda mıdır?
- Yeniden satılmışlar mıdır veya üçüncü kişiye yapılacak satışa ilişkin mevcut bir sözleşmenin konusu mudurlar?
- Satış bedelinin herhangi bir kısmı ödenmiş midir?
- Form 75 kime sunulmalıdır?
- Uygulanabilir 15 günlük süre hangi tarihte sona ermektedir?
Bu sorular, olağan ödeme görüşmeleri kanunun tanıdığı süreyi tüketmeden önce açıklığa kavuşturulmalıdır.
81.1. madde artık kullanılamıyorsa — örneğin yasal süre sona ermişse, mallar işlenmiş veya yeniden satılmışsa ya da artık tanımlanamıyorsa — bu durum tedarikçinin alacağını tahsil etme imkanını tamamen kaybettiği anlamına gelmez. Yalnızca malların kendisini geri almaya yönelik özel hakkın artık kullanılamayacağı anlamına gelir.
Tedarikçi bu durumda, aciz veya iflas sürecinde alacağını bildirmek, borcu dava yoluyla takip etmek, şartları varsa geçici veya koruyucu tedbirler talep etmek ve daha sonra borçlunun malvarlığı üzerinde icra işlemleri yürütmek gibi diğer hukuki yolları değerlendirmelidir.
Yabancı alacaklılar açısından bu adımlar, daha geniş kapsamlı Kanada’da alacak tahsilatı stratejisinin bir parçasıdır. Özellikle tedarikçinin Kanada dışında bulunması halinde Kanada’daki mahkeme süreci, icra usulleri ve aciz hukukunun özelliklerinin aynı anda dikkate alınması gerekebilir.
Sonuç
Kanada İflas ve Aciz Kanunu’nun 81.1. maddesi, belirli ödenmemiş tedarikçilere sıradan bir para alacağından daha değerli olabilecek bir imkan sağlar: yakın zamanda teslim edilmiş malların kendilerini geri alma olanağı.
Ancak bu hak katı şartlara bağlıdır.
Malların kural olarak uygulanabilir 30 günlük teslim süresine girmesi, özel talebin ilgili iflas veya malvarlığı yönetimi sürecinden sonra 15 gün içinde sunulması ve malların hâlâ tanımlanabilir, teslim edildikleri durumla aynı durumda ve bağımsız taraflar arasındaki bir yeniden satış işleminin dışında olması gerekir.
Kanada içtihadı ayrıca, eksik belgelerin veya yalnızca bir iflas uzmanının sürece dahil olmasının tek başına kesin bir cevap vermediğini gösterir. Malların tanımlanması ek fiili inceleme gerektirebilir; sürecin tam hukuki niteliği ise 81.1. madde kapsamındaki hakkın doğup doğmadığını belirleyebilir.
Yabancı bir tedarikçi için pratik kural basittir: Kanadalı alıcı teslimattan kısa süre sonra ödeme güçlüğüne düşerse, hem yasal süreler yakından takip edilmeli hem de mallara ilişkin deliller korunmalıdır.
Birkaç günlük gecikme bile malları geri alma ihtimalini sıradan bir para alacağına dönüştürebilir.


