
Un créancier peut disposer d’une convention de sûreté valable, d’un droit de sûreté correctement enregistré et d’un manquement contractuel manifeste du débiteur, sans pour autant pouvoir immédiatement procéder à la réalisation des actifs d’une entreprise canadienne.
Lorsque l’article 244 de la loi fédérale Bankruptcy and Insolvency Act (BIA), soit la loi canadienne sur la faillite et l’insolvabilité, s’applique, le créancier garanti doit d’abord envoyer l’avis légal de son intention de réaliser sa sûreté. En règle générale, il ne peut commencer la réalisation avant l’expiration d’un délai de dix jours suivant l’envoi de cet avis.
Pour une banque étrangère, un fonds, un organisme de financement commercial ou tout autre créancier garanti, il ne s’agit pas d’une simple formalité. Cette exigence peut influer sur le calendrier de la réalisation, la stratégie de nomination d’un séquestre et l’ensemble des mesures destinées à protéger les actifs grevés.
Quand l’avis prévu à l’article 244 est requis
L’article 244(1) BIA s’applique lorsqu’un créancier garanti entend réaliser une sûreté portant sur la totalité ou la quasi-totalité d’une catégorie pertinente de biens d’une personne insolvable : stocks, créances ou autres biens acquis pour l’exploitation de l’entreprise ou utilisés dans le cadre de celle-ci.
La simple existence d’une sûreté ne suffit donc pas à rendre automatiquement l’article 244 applicable.
Avant toute mesure de réalisation, il convient notamment de vérifier :
- si le créancier a bien la qualité de créancier garanti au regard du droit applicable ;
- si le débiteur est une personne insolvable au sens du BIA ;
- si le créancier entend effectivement réaliser sa sûreté ;
- si la sûreté porte sur la totalité ou la quasi-totalité des biens professionnels concernés.
Cette distinction est particulièrement importante dans les opérations internationales. Un créancier étranger peut naturellement se concentrer sur les clauses du contrat de financement et sur les documents de sûreté. Toutefois, une fois l’insolvabilité du débiteur établie, le droit fédéral canadien peut imposer une étape procédurale supplémentaire et obligatoire.
L’avis doit respecter la forme prescrite
Il ne s’agit pas d’une simple mise en demeure ni d’une lettre rédigée librement par le créancier.
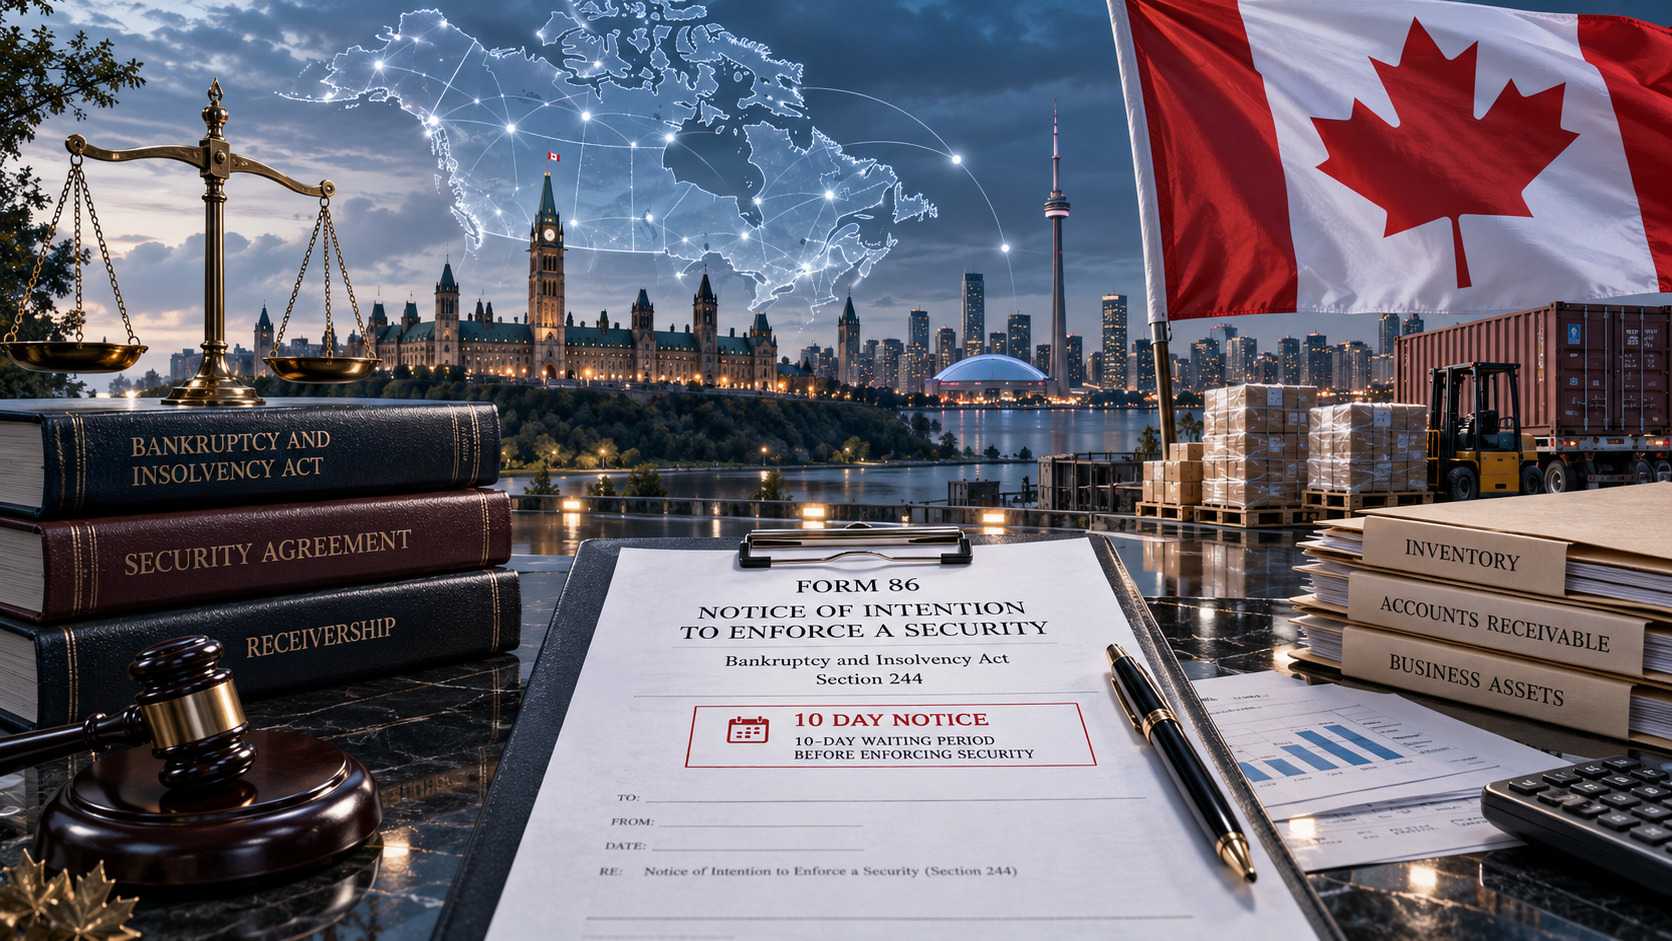
L’Office of the Superintendent of Bankruptcy du Canada utilise le Form 86 — Notice of Intention to Enforce a Security, c’est-à-dire le formulaire réglementaire d’avis d’intention de réaliser une sûreté.
Ce formulaire identifie notamment le créancier garanti, les biens et la sûreté concernés ainsi que le montant de la dette garantie.
Avant l’envoi du Form 86, le créancier devrait donc vérifier avec précision :
- les documents sur lesquels repose la sûreté ;
- les actifs couverts par celle-ci ;
- le montant de la dette garantie ;
- l’identité exacte du débiteur ;
- le mode et la date d’envoi de l’avis.
Une erreur à ce stade peut provoquer un litige supplémentaire précisément au moment où la rapidité d’intervention est la plus importante.
Ce que signifie réellement le délai de dix jours
L’article 244(2) BIA prévoit que, lorsque l’avis est obligatoire, le créancier ne doit pas réaliser la sûreté concernée avant l’expiration d’un délai de dix jours suivant l’envoi de l’avis.
Il est essentiel de bien comprendre la portée de cette règle.
Il ne s’agit pas d’un délai général de dix jours applicable au recouvrement de créances au Canada, ni d’une période de grâce accordée automatiquement à tous les débiteurs. Il s’agit d’un délai légal spécifique applicable à certaines mesures de réalisation prises par un créancier garanti lorsque les conditions de l’article 244 sont réunies.
En pratique, le calendrier de réalisation ne devrait donc pas être établi uniquement à partir de la date du défaut contractuel ou d’une clause autorisant une exécution immédiate de la sûreté.
Il faut d’abord déterminer si l’article 244 s’applique.
Une renonciation signée à l’avance n’élimine pas le délai
Le BIA permet à la personne insolvable de consentir à une réalisation anticipée.
Toutefois, l’article 244(2.1) contient une restriction essentielle : le créancier garanti ne peut obtenir ce consentement avant l’envoi de l’avis prévu à l’article 244.
Par conséquent, un créancier ne peut pas neutraliser de manière fiable le délai de dix jours en insérant simplement dans le contrat de financement initial une clause par laquelle le débiteur renonce par avance à ce délai.
Par exemple, une clause signée au moment de l’octroi du financement ne devrait pas être automatiquement considérée comme un consentement valable à une réalisation immédiate plusieurs années plus tard.
Si les parties souhaitent réduire le délai après la survenance des difficultés, le consentement pertinent doit être donné après l’envoi de l’avis prévu par la loi.
Pour les créanciers étrangers utilisant une documentation financière internationale standardisée, ce point mérite une attention particulière. Une clause valable dans une autre juridiction ne neutralise pas nécessairement les exigences impératives du droit canadien de l’insolvabilité.
Le lien avec la nomination d’un séquestre
Le délai de dix jours devient particulièrement important lorsque le créancier prévoit de demander au tribunal la nomination d’un receiver, c’est-à-dire d’un séquestre, en vertu de l’article 243 BIA.
L’article 243 permet au tribunal, à la demande d’un créancier garanti, de nommer un séquestre lorsqu’il estime cette mesure juste ou opportune. Le séquestre peut prendre le contrôle de la totalité ou de la quasi-totalité des biens professionnels concernés du débiteur et exercer les pouvoirs prévus dans l’ordonnance judiciaire.
L’article 243(1.1) relie toutefois expressément cette procédure à l’avis prévu à l’article 244.
Lorsque cet avis est requis, le tribunal ne devrait en principe pas nommer un séquestre avant l’expiration du délai de dix jours suivant son envoi.
La loi prévoit néanmoins des exceptions. Une nomination plus rapide peut notamment être possible si le débiteur a valablement consenti à une réalisation anticipée ou si le tribunal estime qu’une intervention antérieure est appropriée.
Un créancier qui prépare une demande urgente de nomination d’un séquestre devrait donc intégrer l’analyse de l’article 244 dès le début de sa stratégie.
Les actifs peuvent aussi être protégés pendant les dix jours
L’existence du délai de dix jours ne signifie pas que le créancier doit nécessairement rester inactif, même lorsqu’il existe un risque réel de disparition, de transfert ou de dépréciation rapide des actifs.
L’article 47 BIA permet, dans certaines circonstances, au tribunal de nommer un interim receiver, c’est-à-dire un séquestre intérimaire, lorsque l’avis prévu à l’article 244 est sur le point d’être envoyé ou a déjà été envoyé.
Le tribunal peut lui accorder les pouvoirs nécessaires pour préserver les biens, notamment en prenant le contrôle de certains actifs et en mettant en œuvre des mesures conservatoires. Dans des circonstances appropriées, des mesures urgentes peuvent également être autorisées pour des biens périssables ou susceptibles de se déprécier rapidement.
Le risque de perte d’actifs ne justifie donc pas automatiquement le non-respect de l’article 244.
Dans une situation appropriée, il peut être préférable de respecter la procédure légale tout en sollicitant parallèlement une protection judiciaire urgente afin de préserver les biens.
L’article 244 n’est pas la seule règle à prendre en compte
L’envoi du Form 86 ne signifie pas que toutes les conditions juridiques nécessaires à la réalisation de la sûreté sont automatiquement remplies.
Le système canadien combine le droit fédéral de l’insolvabilité avec les règles des provinces et territoires relatives aux sûretés et à leur réalisation.
Le créancier peut donc également devoir vérifier :
- la validité de la sûreté ;
- sa constitution et son enregistrement corrects ;
- son rang par rapport aux autres créanciers ;
- les règles applicables dans la province ou le territoire concerné ;
- les dispositions de la convention de sûreté ;
- l’existence d’autres avis obligatoires ;
- l’existence d’une suspension des mesures d’exécution dans une procédure d’insolvabilité déjà ouverte ;
- les droits de créanciers bénéficiant d’une priorité supérieure ou particulière.
L’article 244 lui-même prévoit également certaines exceptions. Il ne faut donc pas supposer automatiquement qu’un avis de dix jours est nécessaire dans chaque cas de réalisation par un créancier garanti.
Exemple pratique
Supposons qu’un prêteur étranger ait financé une société canadienne en activité et obtenu une sûreté couvrant la quasi-totalité de ses stocks, créances et autres actifs professionnels.
La société cesse d’effectuer ses paiements et devient insolvable. Le contrat de financement autorise le créancier à prononcer l’exigibilité anticipée de la dette et à réaliser la sûreté.
Ce droit contractuel ne signifie toutefois pas que les biens peuvent immédiatement être saisis ou réalisés.
Il faut d’abord déterminer si la situation relève de l’article 244 BIA. Si tel est le cas, le créancier devrait préparer et envoyer le Form 86 et calculer correctement le délai de dix jours.
Si une demande de nomination d’un séquestre en vertu de l’article 243 est préparée parallèlement, le même délai doit être intégré à la stratégie judiciaire.
Si, pendant cette période, il existe un risque que les actifs disparaissent, soient transférés ou perdent rapidement de leur valeur, il convient d’examiner séparément la possibilité d’obtenir des mesures judiciaires provisoires.
Ce qu’un créancier étranger devrait vérifier avant d’agir
Avant de procéder à la réalisation d’une sûreté au Canada, un créancier étranger devrait généralement déterminer :
- si le débiteur répond aux critères pertinents d’insolvabilité ;
- quels actifs sont exactement couverts par la sûreté ;
- si ces actifs représentent la totalité ou la quasi-totalité de la catégorie de biens concernée ;
- si la sûreté a été valablement constituée et correctement enregistrée ;
- si le Form 86 est requis ;
- à qui, quand et de quelle manière l’avis doit être envoyé ;
- à quelle date exacte le délai de dix jours expire ;
- si un consentement valable à une réalisation anticipée a été donné après l’envoi de l’avis ;
- si la nomination d’un séquestre ou d’un séquestre intérimaire est envisagée ;
- s’il existe une suspension, une créance prioritaire ou une sûreté concurrente.
Ces vérifications devraient s’inscrire dans une stratégie plus large de recouvrement de créances au Canada, en particulier lorsque le créancier est établi à l’étranger et entend recouvrer sa créance par la réalisation de sûretés sur les actifs de l’entreprise plutôt que par une procédure classique concernant une créance non garantie.
Pourquoi ces dix jours sont importants
Dix jours peuvent sembler constituer une période courte. Pourtant, lorsque le débiteur traverse une crise financière, l’ordre dans lequel les mesures sont prises peut déterminer l’efficacité de l’ensemble de la stratégie de recouvrement.
Même un créancier disposant d’une sûreté correctement documentée et d’une solide position contractuelle peut perdre du temps et engager des coûts supplémentaires s’il commence la réalisation sans avoir vérifié au préalable si l’obligation fédérale d’avis s’applique.
Lorsque la question de l’article 244 est identifiée suffisamment tôt, le créancier peut envoyer le Form 86 tout en préparant les autres mesures d’exécution. Le délai de dix jours peut alors être utilisé pour préparer les documents judiciaires, vérifier les priorités et déterminer la méthode de réalisation la plus efficace.
Pour un créancier garanti étranger, la question essentielle n’est donc pas seulement de savoir si la sûreté peut être réalisée, mais aussi à quel moment cette réalisation peut légalement commencer, si le Form 86 est requis et quelles mesures doivent être prises avant l’expiration du délai de dix jours.


