
Bir alacaklı geçerli bir teminat sözleşmesine, usulüne uygun şekilde tescil edilmiş bir teminat hakkına ve borçlunun açık bir sözleşme ihlaline sahip olabilir. Buna rağmen, Kanada’daki bir şirketin varlıklarına karşı her zaman derhal icra işlemlerine başlayamaz.
Federal Bankruptcy and Insolvency Act (BIA) kapsamındaki madde 244 uygulanıyorsa, teminatlı alacaklı önce teminatı paraya çevirme niyetini bildiren kanuni bildirimi göndermek zorundadır. Genel kural olarak, bu bildirimin gönderilmesinden sonra on gün geçmeden icra işlemine başlanamaz.
Yabancı bir banka, fon, ticari finansman sağlayıcısı veya başka bir teminatlı alacaklı açısından bu yalnızca şekli bir yükümlülük değildir. Kural, icranın ne zaman başlatılacağını, mahkeme tarafından bir receiver atanmasına ilişkin stratejiyi ve teminatlı varlıkların korunması için izlenecek tüm adımların sırasını etkileyebilir.
Madde 244 bildirimi ne zaman gereklidir
BIA madde 244(1), teminatlı alacaklının, ödeme güçlüğü içindeki kişinin belirli bir malvarlığı kategorisinin tamamı veya esas itibarıyla tamamı üzerindeki teminatı paraya çevirmek istemesi halinde uygulanır. Bu kapsam; stokları, alacakları veya işletme amacıyla edinilmiş ya da işletmeyle bağlantılı olarak kullanılan diğer varlıkları içerebilir.
Dolayısıyla yalnızca bir teminat hakkının mevcut olması yeterli değildir.
İcra işlemine başlamadan önce özellikle şu hususların kontrol edilmesi gerekir:
- alacaklının uygulanabilir hukuk uyarınca teminatlı alacaklı niteliğine sahip olup olmadığı;
- borçlunun BIA anlamında ödeme güçlüğü içindeki kişi sayılıp sayılmadığı;
- alacaklının gerçekten teminatı paraya çevirme niyetinde olup olmadığı;
- teminatın ilgili işletme varlıklarının tamamını veya esas itibarıyla tamamını kapsayıp kapsamadığı.
Bu ayrım uluslararası işlemlerde özellikle önemlidir. Yabancı bir alacaklı çoğu zaman ilk olarak kredi sözleşmesine ve teminat belgelerine odaklanır. Ancak borçlu ödeme güçlüğüne düştüğünde, Kanada federal hukuku ek ve zorunlu bir usul adımı öngörebilir.
Bildirim öngörülen forma uygun olmalıdır
Burada söz konusu olan, sıradan bir ödeme talebi veya alacaklının serbestçe hazırladığı bir ihtar mektubu değildir.
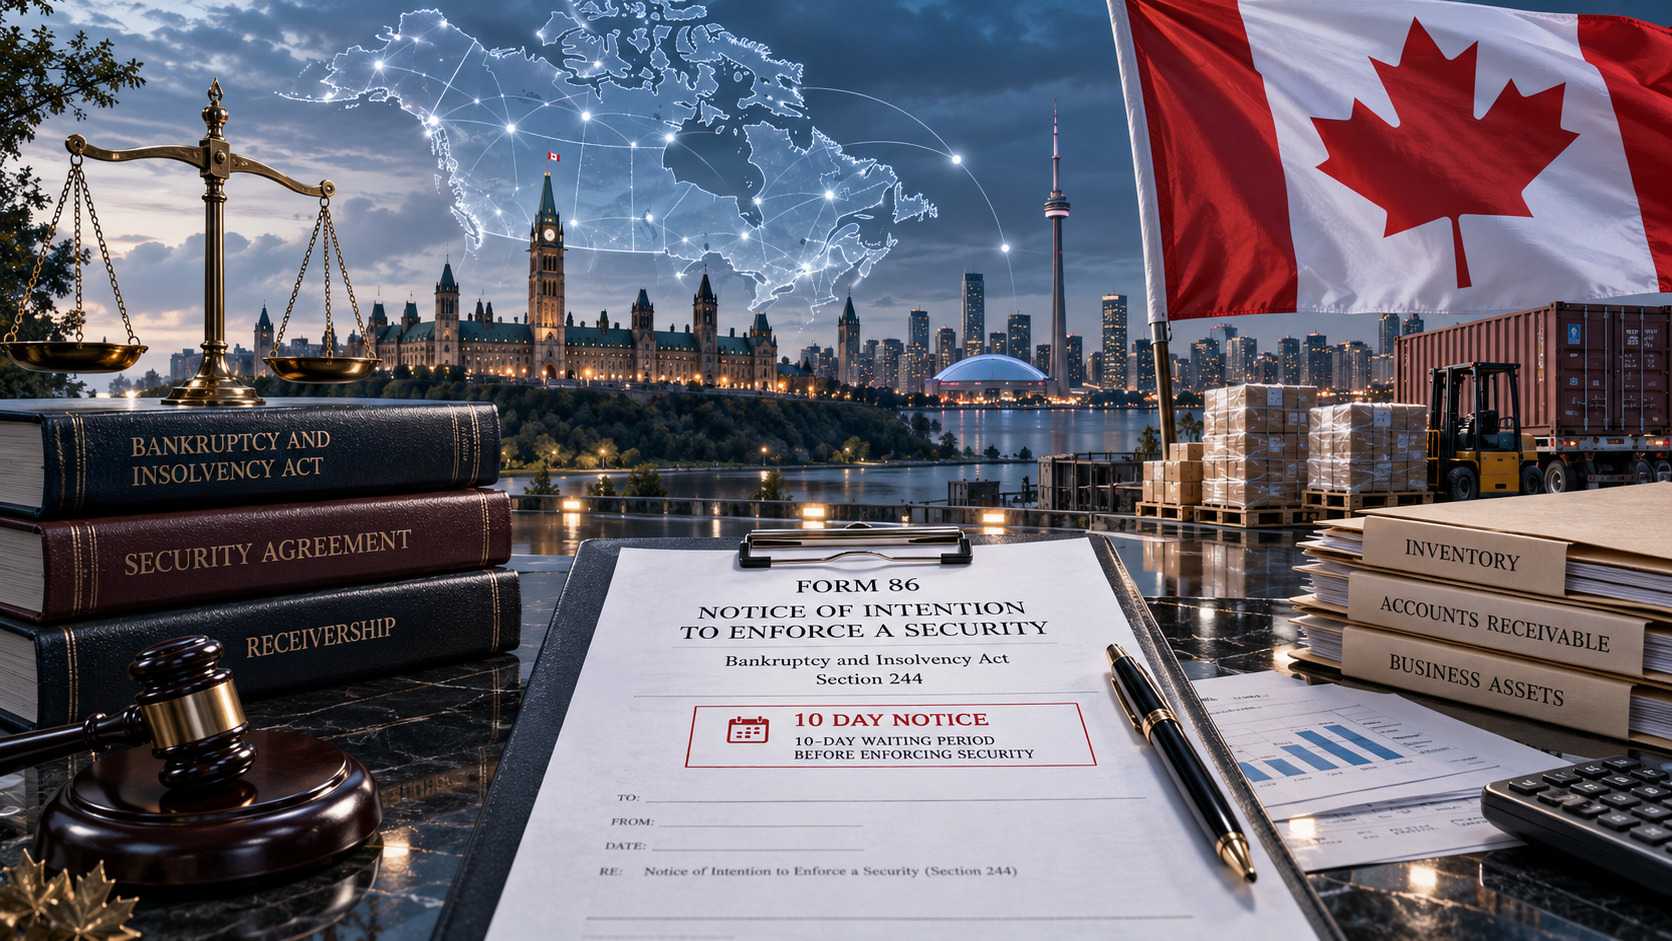
Kanada Office of the Superintendent of Bankruptcy tarafından kullanılan Form 86 — Notice of Intention to Enforce a Security, teminatı paraya çevirme niyetine ilişkin öngörülmüş resmi bildirim formudur.
Formda, diğer hususların yanı sıra, teminatlı alacaklının kimliği, icra konusu yapılacak malvarlığı ve teminat ile teminat altındaki borç tutarı belirtilir.
Bu nedenle Form 86 gönderilmeden önce alacaklının şu hususları dikkatle doğrulaması gerekir:
- teminatın dayandığı belgeler;
- teminat kapsamındaki varlıklar;
- teminat altındaki borcun tutarı;
- borçlunun doğru unvanı veya kimliği;
- bildirimin gönderilme yöntemi ve tarihi.
Bu aşamadaki bir hata, alacaklı için hızın en önemli olduğu anda ek uyuşmazlıklara yol açabilir.
On günlük süre gerçekte ne anlama gelir
BIA madde 244(2), bildirimin gerekli olduğu durumlarda alacaklının, bildirimin gönderilmesinden itibaren on gün geçmeden ilgili teminatı paraya çeviremeyeceğini öngörür.
Bu kuralın sınırlarını doğru anlamak önemlidir.
Bu süre, Kanada’daki tüm borç tahsilatları için genel bir on günlük bekleme süresi değildir ve her borçluya otomatik olarak tanınan genel bir koruma süresi de değildir. Yalnızca madde 244 koşullarının karşılandığı belirli teminatlı icra işlemleri bakımından uygulanan kanuni bir bekleme süresidir.
Pratikte bu, icra takviminin yalnızca sözleşme ihlalinin gerçekleştiği tarihe veya sözleşmedeki derhal icra yetkisine göre belirlenmemesi gerektiği anlamına gelir.
Önce madde 244’ün uygulanıp uygulanmadığı belirlenmelidir.
Önceden imzalanmış feragat on günlük süreyi ortadan kaldırmaz
BIA, ödeme güçlüğü içindeki kişinin daha erken icraya rıza göstermesine izin verir.
Ancak madde 244(2.1) önemli bir sınırlama getirir: teminatlı alacaklı bu rızayı madde 244 bildirimi gönderilmeden önce alamaz.
Bu nedenle alacaklı, yalnızca kredi sözleşmesine borçlunun on günlük süreden önceden feragat ettiğini belirten bir hüküm koyarak bu süreyi güvenilir şekilde ortadan kaldıramaz.
Örneğin finansmanın sağlandığı tarihte imzalanan bir hüküm, birkaç yıl sonra teminatın derhal paraya çevrilmesine yönelik geçerli bir rıza olarak otomatik biçimde kabul edilmemelidir.
Taraflar sorun ortaya çıktıktan sonra bekleme süresini kısaltmak istiyorsa, ilgili rızanın kanuni bildirimin gönderilmesinden sonra verilmesi gerekir.
Standart uluslararası kredi belgeleri kullanan yabancı alacaklılar açısından bu önemli bir risk noktasıdır. Başka bir ülkede geçerli olan sözleşme hükmü, Kanada’nın ödeme güçlüğü hukukundaki zorunlu kuralları mutlaka bertaraf etmez.
Kuralın receiver atanmasıyla bağlantısı
On günlük süre, alacaklının BIA madde 243 uyarınca mahkemeden bir receiver atanmasını istemesi halinde özellikle önem kazanır.
Madde 243, teminatlı alacaklının başvurusu üzerine, mahkemenin bunu adil veya uygun görmesi halinde receiver atanmasına izin verir. Receiver, borçlunun ilgili varlıklarının tamamı veya esas itibarıyla tamamı üzerinde kontrol sağlayabilir ve mahkeme kararında belirtilen diğer işlemleri gerçekleştirebilir.
Ancak madde 243(1.1), bu süreci açıkça madde 244 bildirimiyle ilişkilendirir.
Madde 244 bildirimi gerekiyorsa, genel kural olarak mahkeme, bildirimin gönderilmesinden itibaren on gün geçmeden receiver atamamalıdır.
Bununla birlikte kanun istisnalar öngörür. Borçlunun usulüne uygun şekilde daha erken icraya rıza göstermesi veya mahkemenin daha erken müdahaleyi uygun bulması halinde daha erken atama mümkün olabilir.
Bu nedenle acil bir receiver başvurusu hazırlayan alacaklı, madde 244’ü icra sürecinin en başında dikkate almalıdır.
Varlıklar on günlük süre içinde de korunabilir
On günlük bekleme süresi, varlıkların kaybolması, devredilmesi veya hızla değer kaybetmesi yönünde gerçek bir risk olsa bile alacaklının tamamen hareketsiz kalması gerektiği anlamına gelmez.
BIA madde 47, belirli koşullar altında, madde 244 bildiriminin gönderilmek üzere olduğu veya gönderildiği durumlarda mahkeme tarafından geçici bir interim receiver atanmasına izin verir.
Mahkeme, böyle bir geçici yöneticiye malvarlığını korumak için gerekli yetkileri verebilir. Bu yetkiler varlıkların kontrol altına alınmasını ve koruyucu önlemler uygulanmasını kapsayabilir. Uygun koşullarda, bozulabilir veya hızla değer kaybeden mallar bakımından acil işlemlere de izin verilebilir.
Dolayısıyla varlık kaybı riski, madde 244 kurallarını görmezden gelmeyi otomatik olarak haklı kılmaz.
Uygun durumda daha doğru yaklaşım, kanuni bildirim prosedürüne uymak ve aynı zamanda varlıkların korunması için acil mahkeme tedbirlerini değerlendirmektir.
Madde 244 dikkate alınması gereken tek icra kuralı değildir
Form 86’nın gönderilmiş olması, teminatın paraya çevrilmesine ilişkin tüm hukuki şartların yerine getirildiği anlamına gelmez.
Kanada sistemi, federal iflas ve ödeme güçlüğü hukukunu eyalet ve bölgelerin teminat hakları ve icra kurallarıyla birlikte uygular.
Bu nedenle alacaklının ayrıca şu hususları da kontrol etmesi gerekebilir:
- teminat hakkının geçerliliği;
- doğru şekilde kurulmuş ve tescil edilmiş olup olmadığı;
- diğer alacaklılara karşı öncelik sırası;
- ilgili eyalet veya bölgenin uygulanabilir kuralları;
- teminat sözleşmesindeki hükümler;
- ek zorunlu bildirimler;
- başlamış bir ödeme güçlüğü sürecinde icra yasağı veya durdurma kararı bulunup bulunmadığı;
- daha yüksek veya özel önceliğe sahip alacaklıların hakları.
Madde 244’ün kendisi de bazı istisnalar içerir. Bu nedenle teminatlı alacaklının her icra işleminde mutlaka on günlük bildirim göndermesi gerektiği varsayılamaz.
Pratik bir örnek
Yabancı bir kredi verenin Kanada’da faaliyet gösteren bir şirkete finansman sağladığını ve şirketin neredeyse tüm stoklarını, alacaklarını ve diğer işletme varlıklarını kapsayan bir teminat aldığını düşünelim.
Şirket ödemelerini durdurur ve ödeme güçlüğüne düşer. Kredi sözleşmesi, alacaklıya borcu muaccel hale getirme ve teminatı paraya çevirme hakkı verir.
Ancak sözleşmeden doğan icra hakkı, alacaklının varlıkları derhal paraya çevirebileceği anlamına gelmez.
Öncelikle durumun BIA madde 244 kapsamına girip girmediği belirlenmelidir. Giriyorsa alacaklı Form 86’yı hazırlayıp göndermeli ve on günlük süreyi doğru hesaplamalıdır.
Aynı zamanda madde 243 uyarınca receiver atanması için başvuru yapılması planlanıyorsa, aynı süre dava stratejisinde de dikkate alınmalıdır.
Bekleme süresi içinde varlıkların kaybolması, başka yere aktarılması veya hızla değer kaybetmesi riski varsa, geçici koruma tedbirlerinin mahkemeden talep edilip edilemeyeceği ayrıca değerlendirilmelidir.
Yabancı alacaklı icradan önce neyi kontrol etmelidir
Kanada’da teminatı paraya çevirmeden önce yabancı bir alacaklının genel olarak şu hususları belirlemesi gerekir:
- borçlunun ilgili ödeme güçlüğü kriterlerini karşılayıp karşılamadığı;
- teminatın tam olarak hangi varlıkları kapsadığı;
- bu varlıkların ilgili malvarlığı kategorisinin tamamını veya esas itibarıyla tamamını oluşturup oluşturmadığı;
- teminat hakkının geçerli şekilde kurulmuş ve doğru şekilde tescil edilmiş olup olmadığı;
- Form 86’nın gerekli olup olmadığı;
- bildirimin kime, ne zaman ve hangi yöntemle gönderilmesi gerektiği;
- on günlük sürenin tam olarak ne zaman sona erdiği;
- bildirim gönderildikten sonra daha erken icraya ilişkin geçerli bir rıza verilip verilmediği;
- receiver veya interim receiver atanmasının planlanıp planlanmadığı;
- icra yasağı, öncelikli alacak veya rakip teminat haklarının bulunup bulunmadığı.
Bu kontroller, özellikle alacaklının Kanada dışında bulunduğu ve alacağını adi bir teminatsız alacak olarak değil, işletme varlıkları üzerindeki teminatı kullanarak tahsil etmeyi planladığı durumlarda, genel Kanada’da alacak tahsilatı stratejisinin bir parçası olmalıdır.
Bu on gün neden önemlidir
On gün kısa bir süre gibi görünebilir. Ancak borçlunun mali krizi sırasında işlemlerin doğru sırayla yürütülmesi, bütün tahsilat stratejisinin etkinliğini belirleyebilir.
Teminatı doğru şekilde kurulmuş ve sözleşmesel konumu güçlü olan bir alacaklı bile federal bildirim yükümlülüğünün uygulanıp uygulanmadığını kontrol etmeden icraya başlarsa zaman kaybedebilir ve ek maliyetlerle karşılaşabilir.
Madde 244 sorunu erken tespit edilirse, alacaklı Form 86’yı gönderirken diğer icra adımlarını da hazırlayabilir. On günlük süre mahkeme belgelerinin hazırlanması, önceliklerin incelenmesi ve teminatın en etkili şekilde nasıl paraya çevrileceğinin belirlenmesi için kullanılabilir.
Bu nedenle yabancı bir teminatlı alacaklı açısından asıl soru yalnızca teminatın paraya çevrilip çevrilemeyeceği değildir. Aynı zamanda icraya ne zaman hukuka uygun olarak başlanabileceği, Form 86’nın gerekli olup olmadığı ve on günlük süre dolmadan hangi adımların atılması gerektiği de belirlenmelidir.


