


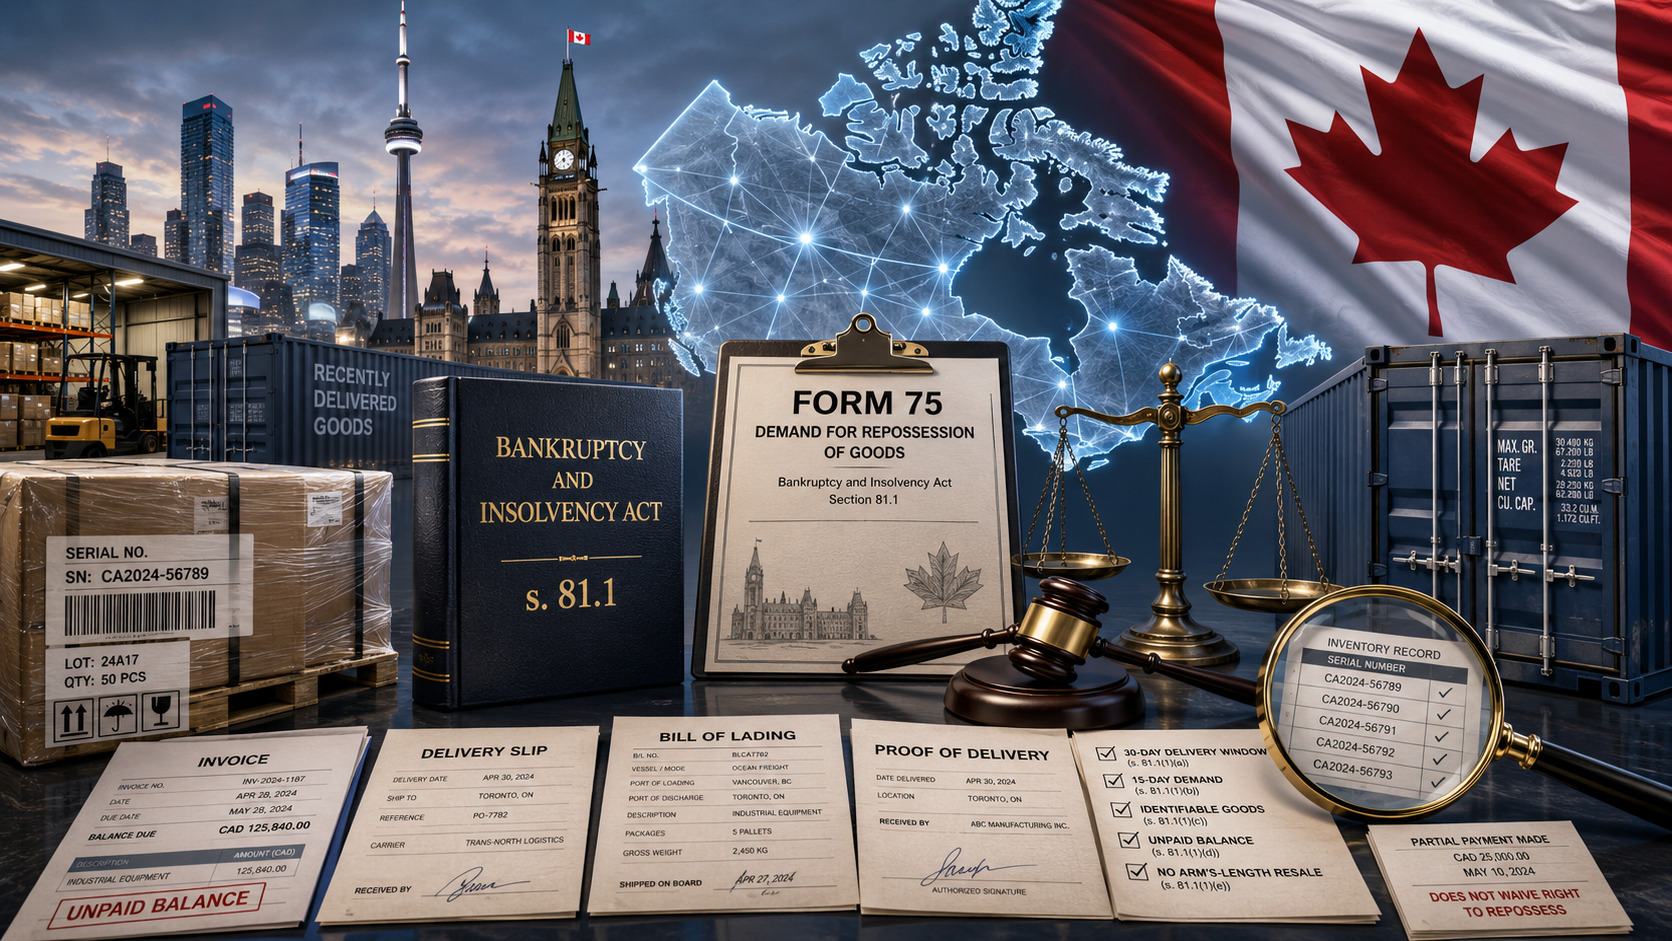
Иностранный поставщик отгружает канадскому покупателю оборудование, комплектующие или готовую продукцию с отсрочкой платежа. Товар доставлен, счет остается неоплаченным, а до того, как кредитор успевает взыскать задолженность обычным способом, покупатель становится банкротом или в отношении него начинается процедура с назначением управляющего имуществом.
На первый взгляд поставщик оказывается в том же положении, что и другие неоплаченные коммерческие кредиторы: ему остается заявить свое требование и ожидать распределения средств в рамках процедуры несостоятельности.
Однако федеральное законодательство Канады предусматривает важное исключение.
Согласно статье 81.1 Закона о банкротстве и несостоятельности Канады определенный круг неоплаченных поставщиков при соблюдении установленных условий может потребовать возврата самого поставленного товара вместо того, чтобы ограничиваться денежным требованием о его оплате.
Этот механизм может иметь существенную ценность, поскольку право поставщика на возврат товара имеет приоритет перед другими требованиями и правами в отношении этого имущества, за исключением предусмотренного законом случая добросовестного последующего приобретателя, который приобрел товар за вознаграждение и не знал о правах поставщика.
Но право сформулировано достаточно узко. Поставщик может его потерять из-за пропуска срока, перепродажи товара, изменения его состояния, невозможности идентифицировать конкретную поставку или потому, что соответствующая процедура формально не относится к тем случаям банкротства или назначения управляющего имуществом, которые охватываются законом.
Узкое исключение для недавно поставленного товара
Статья 81.1 применяется к товарам, которые были проданы и поставлены для использования в предпринимательской деятельности покупателя и за которые покупатель не рассчитался полностью.
Это не общее право отменить любую неоплаченную продажу после того, как клиент стал неплатежеспособным.
На момент предъявления предусмотренного законом требования товар должен:
- находиться во владении покупателя, конкурсного управляющего или назначенного управляющего имуществом;
- поддаваться идентификации именно как товар, поставленный данным поставщиком и не оплаченный полностью;
- находиться в том же состоянии, в котором он был поставлен;
- не быть перепроданным независимому третьему лицу;
- не быть предметом уже заключенного между независимыми сторонами соглашения о последующей продаже.
При этом покупатель, конкурсный управляющий или управляющий имуществом может не возвращать товар, если после получения требования незамедлительно выплатит поставщику оставшуюся непогашенной сумму.
Для иностранного поставщика это означает, что практическая ценность статьи 81.1 во многом зависит от того, что произошло с товаром после доставки.
Упакованный промышленный станок с индивидуальным серийным номером находится в принципиально иной ситуации, чем химическое сырье, уже использованное в производстве, комплектующие, встроенные в готовую продукцию, или товар, который покупатель уже обязался передать своим клиентам.
Ловушка 30 дней и 15 дней
Необходимо различать два самостоятельных срока.
Во-первых, товар, как правило, должен быть поставлен в течение 30 дней до банкротства покупателя или начала предусмотренной законом процедуры с назначением управляющего имуществом.
Во-вторых, поставщик должен предъявить установленное законом письменное требование в течение 15 дней после начала банкротства или соответствующей процедуры.
Эти сроки нельзя смешивать.
Предположим, поставщик доставил товар за 20 дней до назначения управляющего имуществом. Поставка попадает в 30-дневное окно, однако поставщик все равно может потерять федеральное право на возврат товара, если будет бездействовать более 15 дней после начала соответствующей процедуры.
Возможна и обратная ситуация. Кредитор может отреагировать сразу после получения информации о процедуре, однако товар, доставленный за пределами применимого 30-дневного периода, как правило, уже не подпадает под статью 81.1.
Дополнительная сложность возникает, если после поставки товара, но до последующего банкротства или назначения управляющего имуществом покупатель подал уведомление о намерении представить кредиторам предложение либо непосредственно подал такое предложение.
В этой ситуации пункт 81.1(4) изменяет точку отсчета. 30-дневный период рассчитывается до даты подачи уведомления о намерении либо, если такого уведомления не было, до даты подачи самого предложения кредиторам.
Поэтому кредитору нельзя определять применимость статьи 81.1 исключительно по дате назначения управляющего или формального банкротства должника. Более ранние действия в рамках реструктуризации способны изменить расчет срока.
15-дневный срок не менее строг. Согласно пункту 81.1(5), право прекращается, если им не воспользоваться в пределах этого периода, если только до истечения срока поставщик не получил его продление от конкурсного управляющего, управляющего имуществом или суда.
Поэтому ожидание согласования действий с головным офисом, кредитным комитетом или страховой компанией иностранного поставщика может иметь не просто организационные, а прямые юридические последствия.
Товар должен оставаться идентифицируемым
На практике именно идентификация товара нередко становится ключевой проблемой.
Представим, что иностранный производитель поставил канадскому дистрибьютору 200 промышленных устройств с индивидуальными номерами. Если 80 из них все еще находятся на складе в закрытой упаковке, а серийные номера можно сопоставить с документами поставщика, фактическая идентификация может быть относительно простой.
Совсем иначе выглядит ситуация, когда поставлялось насыпное или наливное сырье, которое уже смешано с другими запасами, упаковочные материалы уже использованы, комплектующие встроены в другой продукт либо однородные товары невозможно надежно отличить от продукции другого поставщика.
Закон требует не просто доказать, что на складе остались аналогичные товары.
Необходимо установить, что речь идет именно о товарах, которые поставил конкретный неоплаченный поставщик.
Поэтому одних счетов может оказаться недостаточно.
Важными доказательствами могут стать заказы на поставку, накладные, транспортные документы, складские записи, серийные и партийные номера, фотографии, маркировка грузовых мест и данные электронных систем учета запасов.
Дело Stereo People показывает, почему скорость иногда важнее идеального комплекта документов
Проблему идентификации рассматривал Апелляционный суд Альберты в деле Royal Bank of Canada v Stereo People of Canada Ltd, 1996 ABCA 348.
Решение было принято в период действия более ранней редакции статьи 81.1, поэтому содержащиеся в нем исторические правила о сроках нельзя использовать вместо действующей системы 30 и 15 дней. Однако выводы суда о назначении требования и идентификации товара сохраняют практическое значение и продолжают рассматриваться в канадских материалах по праву банкротства.
Суд разграничил уведомление о заявленном праве и окончательное доказывание того, что конкретный товар действительно отвечает требованиям закона.
Суд пришел к выводу, что статья 81.1 не требовала прилагать к первоначальному требованию абсолютно все возможные доказательства идентификации. Поставщик должен был добросовестно предоставить сведения о сделке и имеющуюся информацию, позволяющую идентифицировать товар, однако окончательная проверка могла потребовать физического осмотра запасов.
У этого вывода есть очевидное практическое значение.
Если срок предъявления требования подходит к концу, поставщику не следует автоматически откладывать его направление только потому, что еще не сверены все серийные номера, складские позиции или дополнительные документы.
Это не означает, что любое неполное или неопределенное требование обязательно будет признано достаточным. Поставщик по-прежнему обязан выполнить условия закона и в конечном итоге доказать идентичность товара.
Но дело Stereo People показывает, почему механизм статьи 81.1 рассчитан на быстрые действия. Первоначальное требование фиксирует заявленное право на возврат, тогда как полная фактическая проверка товара может потребовать дополнительной работы.
Соглашение о последующей продаже может лишить поставщика права на возврат
Фактическое наличие и возможность идентификации товара — не единственные условия.
Статья 81.1 также исключает товары, которые уже были перепроданы независимому третьему лицу либо являются предметом заключенного между независимыми сторонами соглашения о последующей продаже.
Этот вопрос имел значение в деле ITI Education Corp., Re, 2002 NSSC 117.
Поставщик потребовал возврата книг, ранее переданных образовательной компании, в отношении которой была введена процедура с назначением управляющего имуществом. Проблема заключалась не в том, что книги исчезли или не могли быть идентифицированы. У компании-должника уже существовали договорные обязательства перед студентами по предоставлению соответствующих учебных материалов.
Верховный суд Новой Шотландии пришел к выводу, что книги уже являлись предметом соглашений о продаже между независимыми сторонами и поэтому не могли быть возвращены поставщику по статье 81.1.
Для коммерческого поставщика практический вывод выходит далеко за рамки конкретных обстоятельств этого дела.
Если товар физически находится на складе должника, это еще не означает, что право на его возврат сохраняется.
Необходимо также выяснить, не заключил ли покупатель обязательные сделки с третьими лицами в отношении этих товаров. Заказы клиентов, дистрибьюторские договоры и иные обязательства по последующей продаже могут изменить правовую ситуацию еще до физического вывоза товара со склада.
Финансовые трудности сами по себе не запускают статью 81.1
Еще одна распространенная ошибка — считать, что статья 81.1 автоматически начинает действовать всякий раз, когда канадский покупатель становится неплатежеспособным или в ситуацию включается специалист по делам о несостоятельности.
Закон сформулирован более точно.
Для целей статьи 81.1 действующее определение управляющего имуществом связано с определением, установленным пунктом 243(2) Закона о банкротстве и несостоятельности Канады.
Канадским судам уже приходилось разграничивать различные виды назначений в процедурах несостоятельности.
В деле Bruce Agra Foods Inc. v Everfresh Beverages Inc. поставщики пытались заявить права по статье 81.1 в период, когда в рамках процедуры предложения кредиторам действовал временный управляющий.
Суд Онтарио пришел к выводу, что право на возврат товара не возникло, поскольку покупатель еще не был признан банкротом, а конкретный временный управляющий не являлся тем управляющим имуществом, которого предусматривала применимая редакция нормы.
Дело рассматривалось при более ранней редакции законодательства, однако оно демонстрирует сохраняющийся практический риск: само назначение лица, выполняющего функции управления имуществом должника, или наличие реструктуризационной процедуры еще не позволяют автоматически сделать вывод о применимости статьи 81.1.
Иностранному кредитору, получившему срочное сообщение о том, что в отношении его канадского клиента назначен управляющий имуществом, прежде всего необходимо проверить документы.
Следует получить судебный акт, установить точный правовой статус назначенного специалиста и определить дату наступления юридически значимого события.
Именно эти обстоятельства могут определять, начал ли вообще течь 15-дневный срок.
Форма 75 — это не обычная претензия об оплате
Стандартное требование погасить задолженность не заменяет специальное требование о возврате товара.
Управление суперинтенданта по делам о банкротстве Канады предусматривает Форму 75 — Требование о возврате товара, которая используется в рамках пункта 81.1(1)(a).
В форме необходимо указать покупателя и описать проданные и поставленные товары. Также предусматривается приложение документов, подтверждающих продажу и поставку, например счетов и накладных, а также надлежащее описание имущества.
Поэтому сохранение документов является частью самой стратегии возврата товара.
Иностранному поставщику желательно иметь возможность оперативно собрать:
- договор купли-продажи или заказ на поставку;
- счета;
- накладные и подтверждения доставки;
- транспортные и, при необходимости, таможенные документы;
- серийные, партийные и товарные номера;
- складскую и учетную информацию;
- доказательства частичной оплаты;
- переписку, подтверждающую размер непогашенной задолженности.
При электронной подаче необходимо также учитывать формальные требования, предусмотренные для Формы 75.
Расходы, связанные с доступом к товару и его фактическим возвратом, несет сам поставщик. Поэтому до реализации права целесообразно оценить и экономику физического изъятия и транспортировки имущества.
Частичная оплата не обязательно прекращает право на возврат
Статья 81.1 отдельно регулирует ситуацию, когда покупатель оплатил только часть стоимости товара.
Поставщик может вернуть ту долю товара, которая соответствует неоплаченной части цены.
Другой вариант — вернуть весь товар, предварительно возвратив покупателю, конкурсному управляющему или управляющему имуществом сумму уже полученной частичной оплаты.
Это особенно важно, если товар невозможно разумно разделить на экономически равноценные части.
Поэтому полученный аванс или частичный платеж сам по себе не означает, что применение статьи 81.1 исключено.
Одновременно возврат товара меняет положение поставщика в отношении денежного требования. Пункт 81.1(10) устанавливает, что поставщик, который вернул товар в порядке данной статьи, уже не вправе требовать его оплаты.
Механизм предназначен для возврата соответствующего имущества, а не для двойного возмещения — одновременно и товара, и его стоимости.
Механизм применяется и в современных канадских процедурах
Статья 81.1 — не историческая норма, существующая только в старых судебных делах.
Современный пример ее практического применения можно увидеть в процедуре группы компаний Giftcraft в 2025 году.
В первом отчете от 8 июля 2025 года компания KPMG, действовавшая в качестве управляющего имуществом, указала, что некоторые поставщики могли иметь права по статье 81.1 в отношении недавно поставленных товаров.
Управляющий получил одно требование по статье 81.1 примерно на 13 329 канадских долларов. После его проверки было согласовано возвращение соответствующего товара при условии возврата ранее уплаченного депозита. Депозит был возвращен, после чего поставщик фактически забрал товар.
Этот отчет не является новым апелляционным решением по статье 81.1 и не изменяет установленный законом правовой критерий.
Его значение практическое.
Он показывает, что механизм по-прежнему реально используется в современных канадских процедурах коммерческой несостоятельности, в том числе в делах со значительной обеспеченной задолженностью и большим числом торговых кредиторов.
Для иностранного продавца 30-дневный и 15-дневный сроки поэтому являются не академическими деталями. Именно они могут определить, останется ли поставщик обычным денежным кредитором либо сможет вернуть недавно поставленный товар.
Что иностранному поставщику следует проверить в первую очередь
Если канадский покупатель вскоре после получения неоплаченного товара становится банкротом или в отношении него назначается управляющий имуществом, поставщику необходимо немедленно восстановить точную хронологию событий.
Ключевые вопросы:
- Какова точная дата и юридическая форма банкротства или назначения управляющего имуществом?
- Подавалось ли ранее уведомление о намерении представить предложение кредиторам или само предложение?
- В какие даты был доставлен неоплаченный товар?
- Где товар находится сейчас?
- Можно ли связать его со счетами и документами конкретного поставщика?
- Сохранился ли товар в том же состоянии, в котором был поставлен?
- Был ли он перепродан или уже охвачен соглашением о последующей продаже третьему лицу?
- Оплачивалась ли какая-либо часть покупной цены?
- Кому именно должна быть направлена Форма 75?
- Когда истекает применимый 15-дневный срок?
Эти вопросы желательно выяснить до того, как обычные переговоры о погашении задолженности израсходуют доступное законом временное окно.
Если статья 81.1 уже не может быть использована — например, потому что предусмотренный законом срок истек, товар был переработан, перепродан или больше не может быть идентифицирован, — это не означает, что поставщик утратил возможность взыскать задолженность. Это означает лишь, что специальное право вернуть сам товар больше недоступно.
Поставщику необходимо рассмотреть другие способы защиты, включая заявление требования в процедуре несостоятельности, взыскание задолженности через суд, применение обеспечительных или временных мер, когда для этого есть основания, и последующее обращение взыскания на активы должника.
Для иностранных кредиторов эти действия являются частью более широкой стратегии взыскания долга в Канаде, особенно когда поставщик находится за пределами страны и ему одновременно приходится учитывать особенности канадского судебного процесса, исполнительного производства и процедур несостоятельности.
Заключение
Статья 81.1 Закона о банкротстве и несостоятельности Канады предоставляет некоторым неоплаченным поставщикам возможность получить нечто более ценное, чем обычное денежное требование: вернуть сам недавно поставленный товар.
Но такое право связано со строгими условиями.
Товар, как правило, должен попадать в применимое 30-дневное окно поставки, специальное требование необходимо предъявить в течение 15 дней после соответствующего банкротства или назначения управляющего имуществом, а сам товар должен оставаться идентифицируемым, находиться в прежнем состоянии и не быть перепроданным либо охваченным соглашением о последующей продаже между независимыми сторонами.
Канадская судебная практика также показывает, что ни несовершенный комплект документов, ни само участие специалиста по делам о несостоятельности еще не дают автоматического ответа. Идентификация товара может потребовать дополнительной фактической проверки, а точная юридическая природа процедуры определяет, возникло ли право по статье 81.1 вообще.
Для иностранного поставщика практическое правило простое: если канадский покупатель становится неплатежеспособным вскоре после поставки, необходимо одновременно считать дни и сохранять доказательства, связанные с самим товаром.
Несколько дней промедления могут превратить потенциальное право вернуть имущество в обычное денежное требование.


