
Obtener una sentencia contra un deudor no significa necesariamente que el acreedor pueda embargar cualquier bien que aquel controle de hecho. Esta distinción resulta especialmente importante cuando el deudor posee una participación en una sociedad de responsabilidad limitada estadounidense, una LLC, constituida en el estado de Delaware.
Una LLC es jurídicamente independiente de sus socios. Por ello, los inmuebles, fondos depositados en cuentas bancarias, inversiones y demás bienes pertenecientes a la LLC no pueden considerarse automáticamente patrimonio personal de su propietario.
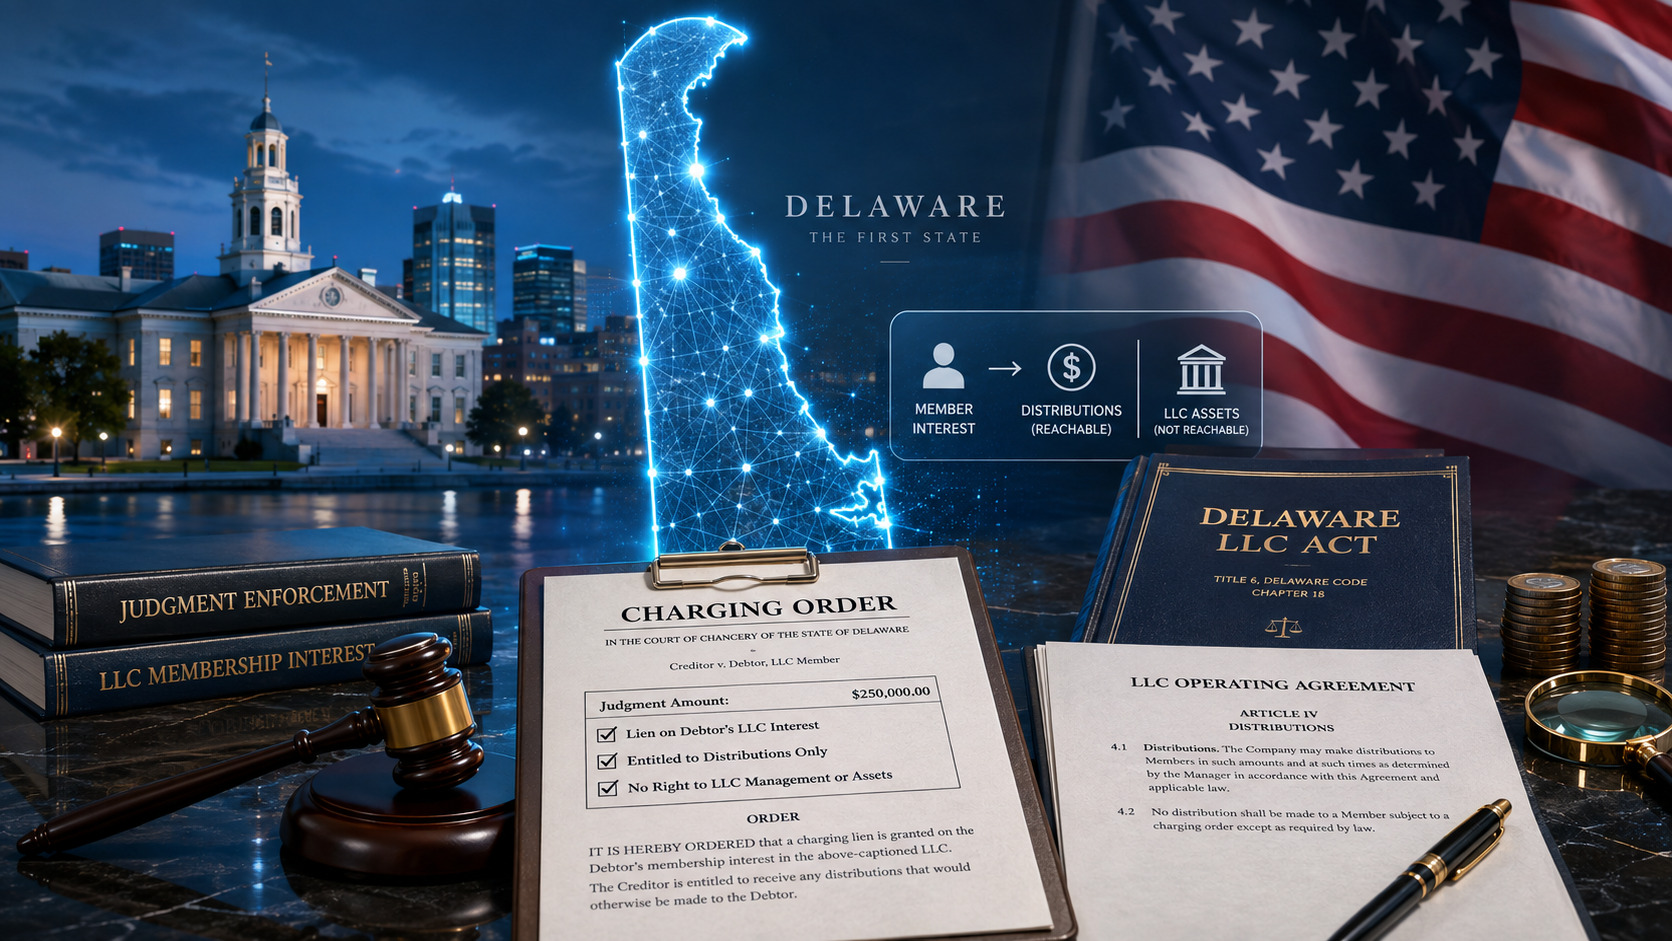
El derecho de Delaware establece para el acreedor un mecanismo específico: una orden judicial de gravamen sobre la participación del socio (charging order). Esta medida permite al acreedor recibir determinadas distribuciones económicas que, de otro modo, corresponderían al deudor por su participación. Sin embargo, por sí sola no concede el derecho a apoderarse de los bienes de la sociedad.
Para un acreedor que lleva a cabo un cobro de deudas en Estados Unidos, este caso demuestra por qué, después de obtener una sentencia, es necesario analizar por separado la legislación del estado correspondiente y determinar a quién pertenece jurídicamente cada activo relevante.
El socio de una LLC no es propietario de los bienes concretos de la sociedad
La regla básica figura en el § 18-701 de la Delaware Limited Liability Company Act, la ley de Delaware que regula las LLC.
Conforme a esta disposición, la participación de un socio en una LLC constituye un bien personal del propio socio. Al mismo tiempo, el socio no tiene un derecho de propiedad sobre los bienes concretos que pertenecen a la LLC.
Esta separación tiene consecuencias directas para la ejecución.
Supongamos que el deudor es el único socio de una LLC de Delaware. La sociedad posee un inmueble comercial valorado en varios millones de dólares y mantiene fondos importantes en su propia cuenta bancaria.
Aunque el deudor controle completamente la sociedad, el inmueble y el dinero de la cuenta pertenecen jurídicamente a la LLC y no al deudor personalmente.
Por tanto, una sentencia contra el socio no se convierte automáticamente en una sentencia contra la sociedad.
El acreedor debe determinar con precisión qué pertenece realmente al deudor. En este ejemplo, el deudor posee una participación en la LLC, mientras que el inmueble, los fondos bancarios y los demás activos pertenecen a la propia sociedad.
Sobre esta distinción se basa el mecanismo especial previsto en Delaware para actuar contra la participación del socio.
Qué derechos concede al acreedor la orden judicial
De acuerdo con el § 18-703 del derecho de Delaware, un acreedor que tenga una sentencia contra un socio de una LLC, o contra quien haya recibido su participación, puede solicitar al tribunal competente una orden que grave la participación del deudor para satisfacer la deuda reconocida judicialmente.
La orden crea un gravamen sobre esa participación. Dentro de sus límites, el acreedor adquiere el derecho a recibir las distribuciones que, en ausencia de la medida, se habrían pagado al deudor.
Por ejemplo, si la LLC debe distribuir 50.000 dólares al socio en concepto de beneficios, esa cantidad puede destinarse al pago del acreedor.
Sin embargo, el acreedor no se convierte automáticamente en socio de la LLC, no adquiere derechos de voto ni obtiene facultades para gestionar la sociedad.
Y, sobre todo, la orden no le concede un derecho general a embargar o tomar posesión de los bienes que pertenecen a la LLC.
Por qué el acreedor no puede embargar directamente los activos de la LLC
El § 18-703(d) establece una limitación especialmente importante.
La orden de gravamen sobre la participación es el medio exclusivo mediante el cual un acreedor con sentencia puede satisfacer su crédito a partir de la participación del deudor en la LLC.
La norma excluye, respecto de esa participación, otros mecanismos como el embargo, la retención por terceros, la venta forzosa de la participación y otros remedios jurídicos o basados en principios de equidad de naturaleza semejante.
Además, el § 18-703(e) dispone que un acreedor de un socio no adquiere, por el mero hecho de ser acreedor, el derecho a tomar posesión de los bienes de la LLC ni a ejercer directamente medidas de ejecución sobre el patrimonio de la sociedad.
Esta regla, sin embargo, no debe interpretarse de forma excesivamente amplia.
No significa que el propietario de una LLC quede completamente protegido frente a la ejecución. Tampoco impide formular reclamaciones independientes contra la LLC o contra otras personas cuando exista una base jurídica distinta para ello.
La limitación se refiere a una cuestión concreta: la deuda personal de un socio no permite al acreedor ignorar simplemente la independencia jurídica de la LLC y embargar directamente los bienes de la sociedad.
La regla también se aplica a las LLC con un solo socio
Una característica especialmente importante del derecho de Delaware es que este régimen no se limita a las sociedades con varios socios.
El § 18-703(d) establece expresamente que la regla se aplica con independencia de que la LLC tenga un solo socio o más de uno.
Esta precisión tiene una gran relevancia práctica.
Cuando el deudor es el único socio de la LLC, desde un punto de vista económico la sociedad puede parecer casi inseparable de su propietario. Una sola persona puede tomar todas las decisiones, controlar por completo la actividad y recibir todos los beneficios económicos.
Sin embargo, la existencia de un único socio no elimina la separación jurídica ni deja sin efecto el régimen especial establecido en Delaware para la participación.
Por ello, el acreedor no debe suponer que la propiedad exclusiva de la LLC por el deudor le permite automáticamente embargar los activos de la sociedad o forzar la venta de la participación por otra vía.
La orden no garantiza un pago inmediato
Los límites prácticos de este mecanismo pueden verse en el asunto Delaware Acceptance Corporation v. Estate of Frank C. Metzner, Sr., examinado por el Court of Chancery de Delaware.
Los acreedores habían obtenido una orden conforme a la cual las distribuciones de la LLC que normalmente corresponderían a los deudores debían destinarse al pago de la deuda.
Sin embargo, el único activo de la LLC era una vivienda en la que los deudores seguían residiendo. La sociedad no realizaba distribuciones en efectivo a su favor. La orden existía jurídicamente, pero no había un flujo de dinero que pudiera redirigirse a los acreedores.
Esto no significa que toda LLC que no realice distribuciones produzca necesariamente el mismo resultado. En el asunto también se analizaron otras cuestiones, entre ellas el fallecimiento de uno de los socios y las consecuencias para su participación.
La enseñanza práctica sigue siendo esencial: obtener una orden de gravamen y recuperar efectivamente el dinero no son lo mismo.
Si la LLC retiene los beneficios dentro de la sociedad, posee un activo que no genera ingresos corrientes o no efectúa distribuciones al deudor por otros motivos, el valor económico de la orden puede permanecer limitado durante un periodo considerable.
Por ello, el análisis patrimonial no debería terminar simplemente al descubrir que el deudor posee una participación en una LLC.
¿Puede utilizarse una LLC para ocultar activos?
La protección de la independencia jurídica de la sociedad no significa que una LLC pueda utilizarse impunemente para transferir activos de forma fraudulenta o para impedir artificialmente la ejecución de una sentencia.
Los límites de esta protección fueron examinados por el Court of Chancery de Delaware en el asunto Manichaean Capital, LLC v. Exela Technologies, Inc.
Los acreedores alegaban que los flujos financieros entre varias entidades vinculadas se habían organizado de manera que el dinero no llegara a la sociedad cuya participación ya estaba sujeta a una orden de gravamen.
El tribunal reconoció que, en circunstancias limitadas y excepcionales, el derecho de Delaware puede admitir el denominado levantamiento inverso del velo societario (reverse veil piercing). Este mecanismo puede permitir, en situaciones muy concretas, superar la separación jurídica entre un propietario y una sociedad controlada por él a efectos de responsabilidad.
No se trata, sin embargo, de una vía ordinaria para eludir el § 18-703.
Los tribunales de Delaware conceden gran importancia a la independencia jurídica de las sociedades. Apartarse de este principio exige circunstancias excepcionales, como la utilización de la estructura societaria como instrumento de fraude o de una injusticia comparable.
El simple hecho de que el acreedor no consiga cobrar rápidamente mediante una orden de gravamen no es suficiente.
En la práctica, esto significa que el acreedor no puede limitarse a dar otro nombre a una medida ordinaria de ejecución para evitar las restricciones establecidas por la ley. Si sostiene que se ha abusado de la estructura societaria, debe contar con hechos concretos y con una base jurídica independiente.
Qué debería comprobar un acreedor extranjero
Cuando el deudor posee una LLC en Delaware, conocer únicamente el valor aproximado de la sociedad no es suficiente.
En primer lugar, debe determinarse a quién pertenece jurídicamente cada activo relevante. El patrimonio personal del deudor debe distinguirse de los bienes pertenecientes a la LLC y de los de otras entidades vinculadas.
Conviene comprobar, en particular:
- qué participación posee el deudor en la LLC;
- si es el único socio;
- qué derechos económicos están vinculados a su participación;
- si la LLC realizó distribuciones al socio en el pasado;
- si actualmente se realizan distribuciones;
- qué reglas sobre distribuciones contiene el acuerdo de la LLC;
- qué activos pertenecen directamente a la sociedad;
- si existen otras sociedades o entidades vinculadas;
- cómo circulan los fondos entre esas entidades;
- si se han producido transferencias de activos u otras operaciones que requieran un análisis jurídico independiente.
El historial real de distribuciones tiene especial importancia.
Si una LLC rentable distribuye regularmente fondos a su socio, la orden de gravamen puede tener un valor práctico significativo para el acreedor. Si, por el contrario, la sociedad retiene todos los beneficios o únicamente posee un inmueble u otro activo de baja liquidez, el resultado puede ser muy diferente.
También es importante determinar si los activos de mayor valor pertenecen realmente a la misma LLC en la que el deudor posee la participación. Las estructuras societarias complejas pueden incluir varias entidades vinculadas, mientras que los flujos reales de dinero no siempre coinciden con la estructura formal de propiedad.
Si existen indicios de transferencias patrimoniales, pagos a personas vinculadas o utilización de sociedades para obstaculizar la ejecución, esas circunstancias requieren un análisis independiente. La orden de gravamen sobre la participación no resuelve automáticamente estas cuestiones.
Puede ser necesaria una etapa adicional cuando la sentencia es extranjera
Para un acreedor extranjero puede existir una fase adicional antes de iniciar la ejecución propiamente dicha.
Si la sentencia original fue dictada fuera de Estados Unidos, puede ser necesario obtener su reconocimiento en la jurisdicción estadounidense competente antes de utilizar las medidas de ejecución disponibles en ese país.
El reconocimiento de una sentencia extranjera y la posterior ejecución sobre la participación del deudor en una LLC de Delaware son cuestiones jurídicas diferentes.
Por ello, el simple hecho de comprobar que el deudor posee una sociedad en Delaware no significa que el acreedor pueda solicitar inmediatamente una orden de gravamen sobre la participación.
Primero es necesario determinar la situación jurídica de la sentencia, el tribunal competente y los requisitos procesales aplicables a su ejecución.
Qué suposiciones debería evitar el acreedor
El hecho de que un deudor posea una LLC en Delaware no permite concluir automáticamente que los activos de la sociedad sean embargables ni, en sentido contrario, que estén completamente protegidos.
En particular, el acreedor no debería suponer que:
- si el deudor es el único socio de la LLC, los bienes de la sociedad se convierten automáticamente en su patrimonio personal;
- una sentencia contra el socio puede ejecutarse directamente sobre los activos de la LLC;
- una orden de gravamen producirá necesariamente un cobro rápido;
- una LLC con un solo socio queda fuera del ámbito del § 18-703;
- la estructura de una LLC proporciona una protección absoluta frente a reclamaciones independientes relacionadas con fraude, transferencias de activos o abuso de la autonomía societaria.
Del mismo modo, el deudor tampoco debería asumir que la simple transferencia de actividades o activos a una LLC impedirá automáticamente cualquier otra actuación jurídica del acreedor.
El derecho de Delaware protege firmemente la independencia jurídica de las sociedades, pero, en circunstancias excepcionales, un tribunal puede examinar si una estructura societaria se ha utilizado como instrumento de fraude o de otra injusticia grave.
La principal conclusión práctica
Una sentencia contra el propietario de una LLC de Delaware, por regla general, no permite al acreedor embargar los bienes de la sociedad como si pertenecieran personalmente al deudor.
El derecho de Delaware distingue entre la participación del socio y los activos de la LLC. Para satisfacer un crédito con cargo a esa participación, el § 18-703 establece un mecanismo específico mediante el cual el acreedor puede recibir las distribuciones que, de otro modo, corresponderían al deudor.
Esta regla se aplica expresamente tanto a las LLC con varios socios como a aquellas que tienen un único socio.
Por ello, la tarea del acreedor no consiste simplemente en localizar una sociedad registrada en Delaware. Es necesario determinar la estructura real de propiedad, los derechos vinculados a la participación del deudor, el historial de distribuciones, la titularidad jurídica de los activos y la posible existencia de fundamentos independientes para formular reclamaciones relacionadas con entidades vinculadas o transferencias patrimoniales.
Obtener una sentencia es solo una etapa del cobro de una deuda. La titularidad jurídica de los activos y las reglas específicas del estado correspondiente pueden determinar, en última instancia, si una decisión favorable llega a convertirse en un pago efectivo.


