
Спір щодо справжності підпису в договірному документі може здаватися обставиною, здатною повністю зруйнувати вимогу про стягнення боргу. В одному з транскордонних спорів, розглянутих українськими судами, саме так спочатку і сталося.
Польська компанія вимагала стягнути 71 454 PLN з українського перевізника після того, як товари, що переміщувалися в межах процедури зовнішнього транзиту ЄС, не були пред’явлені митному органу призначення у Франції. Митний борг, який виник унаслідок цього, був сплачений польською компанією. Коли вона згодом звернулася з вимогою до українського перевізника, суд першої інстанції повністю відмовив у позові після того, як почеркознавча експертиза встановила, що підпис на одному з договірних документів був виконаний не відповідачем.
Інтереси іноземного кредитора у цьому спорі представляла юридична команда Grandliga.
7 серпня 2026 року Північно-західний апеляційний господарський суд скасував рішення суду першої інстанції у справі № 902/756/25 та задовольнив вимоги кредитора.
Значення цього рішення виходить далеко за межі самого факту успішного стягнення. Апеляційний суд дійшов висновку, що такий спір не можна вирішувати, розглядаючи один оспорюваний договірний документ окремо від усієї сукупності правовідносин сторін, норм митного законодавства ЄС та інших доказів, що підтверджують фактичну роль кожного учасника.
Для іноземних кредиторів, які ведуть складні спори в Україні, цей кейс демонструє важливий принцип: проблема з одним договірним документом не обов’язково руйнує вимогу, якщо відповідальність підтверджується застосовним законодавством та сукупністю інших доказів.
Як виник митний борг
Спір виник у зв’язку з міжнародним автомобільним перевезенням товару з України до Франції.
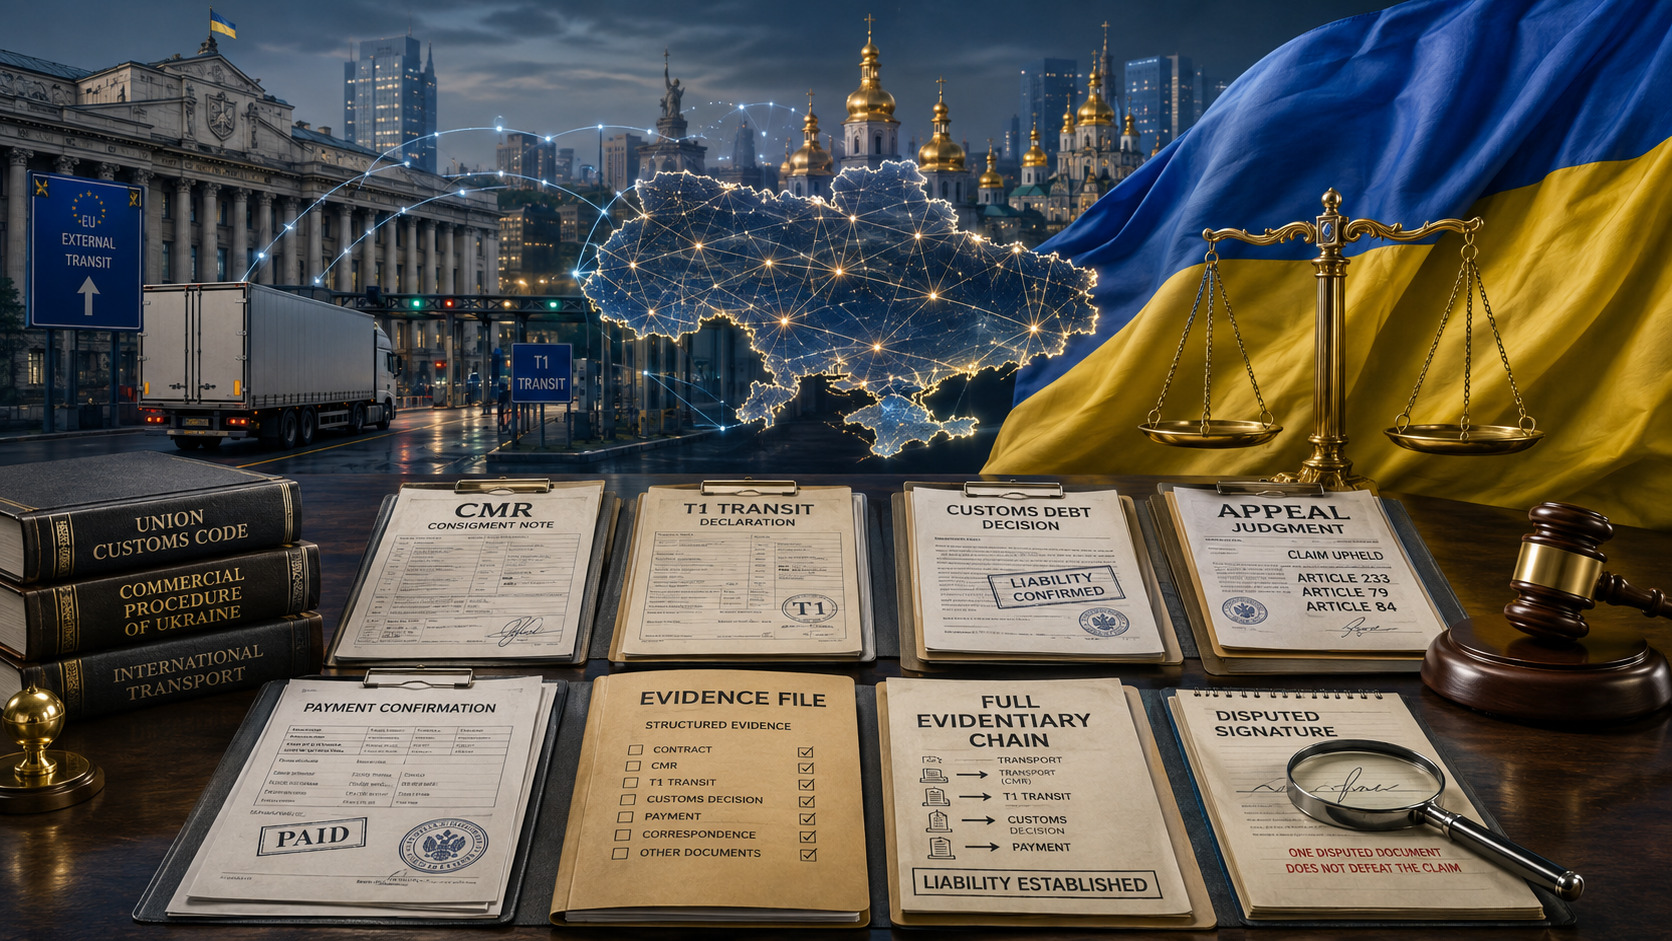
27 жовтня 2022 року український перевізник здійснював перевезення товару від українського відправника французькому одержувачу. На території Польщі товар був поміщений під процедуру зовнішнього транзиту ЄС на підставі двох транзитних декларацій T1 та двох міжнародних товарно-транспортних накладних CMR.
Польська компанія виступала утримувачем транзитної процедури.
Відповідно до статті 233 Регламенту (ЄС) № 952/2013, яким встановлено Митний кодекс Союзу, утримувач процедури транзиту зобов’язаний забезпечити пред’явлення товарів та необхідної інформації митному органу призначення у встановлений строк.
Водночас такий обов’язок покладається не лише на утримувача процедури. Стаття 233(3) передбачає, що перевізник або одержувач, який прийняв товар і знає, що він переміщується в межах процедури транзиту Союзу, також зобов’язаний доставити та пред’явити товар у незмінному стані митному органу призначення у встановлений строк.
У цій справі товар мав бути пред’явлений визначеному французькому митному органу не пізніше 3 листопада 2022 року. Згідно з матеріалами справи, належного пред’явлення не відбулося.
Серед документів були копії CMR-накладних, на яких містилися печатка та підпис, що зовні підтверджували отримання товару. Проте інформація, отримана в межах митної процедури, свідчила про іншу ситуацію. Французькі митні органи повідомили, що одержувач, зазначений у транзитних документах, товар не отримував, а печатка на CMR, використана як підтвердження доставки, була підробленою.
Отже, транзитна процедура не була належним чином завершена.
Чому незавершений транзит може призвести до виникнення митного боргу
Митний кодекс Союзу розглядає дотримання вимог митного нагляду як самостійний юридичний обов’язок.
Відповідно до статті 79 митний борг при ввезенні може виникнути у разі невиконання передбачених митним законодавством обов’язків, пов’язаних із переміщенням товарів, які не є товарами Союзу, або з їх перебуванням під митним наглядом.
Особливе значення для транзитних операцій має стаття 233, оскільки вона прямо встановлює обов’язок пред’явити товар у незмінному стані митному органу призначення у встановлений строк.
Якщо за один і той самий митний борг відповідають кілька осіб, стаття 84 передбачає їх солідарну відповідальність.
Саме поєднання цих норм стало одним із ключових елементів спору в українському суді.
Польські митні органи ухвалили рішення щодо обох транзитних операцій та визначили польську компанію й українського перевізника як осіб, відповідальних за відповідний митний борг. Надалі ці адміністративні рішення були залишені в силі в Польщі.
Польська компанія сплатила митний борг, після чого вимагала відшкодування відповідної суми від українського перевізника і зрештою заявила в українському господарському суді вимогу про стягнення 71 454 PLN.
Чому суд першої інстанції відмовив у позові
Незвичайність справи полягала в тому, що спір не обмежувався питанням незавершення транзитної процедури.
Відповідач оспорював договірну основу правовідносин між сторонами.
Під час розгляду справи суд першої інстанції призначив судову почеркознавчу експертизу підпису на документі, який у матеріалах справи був зазначений як доручення на надання термінових послуг від 10 серпня 2019 року.
Експерт дійшов висновку, що відповідний підпис був виконаний не відповідачем.
Господарський суд Вінницької області надав цьому висновку вирішального значення і 2 лютого 2026 року повністю відмовив польській компанії у задоволенні позову.
По суті, суд першої інстанції виходив із того, що оспорюваний документ був основною договірною підставою вимог позивача. Після того як належність підпису відповідачу не підтвердилася, суд не побачив достатніх підстав для детальної оцінки інших доводів та доказів позивача.
Саме цей підхід згодом став одним із центральних питань під час апеляційного перегляду.
Оспорюваний договірний документ був лише частиною правовідносин
Апеляційний суд не відкинув висновок почеркознавчої експертизи. Це важливе розмежування.
Питання полягало не в тому, чи потрібно ігнорувати результати експертизи, а в тому, чи можна надавати їм вирішального значення, фактично не дослідивши решту доказів та інші правові підстави відповідальності.
Апеляційний суд дійшов висновку, що такий підхід є неправильним.
Відносини між сторонами підтверджувалися значно ширшим комплексом доказів, ніж лише оспорюваним дорученням на надання послуг.
Матеріали справи містили, зокрема:
- транзитні декларації T1;
- міжнародні товарно-транспортні накладні CMR;
- докази того, що перевезення здійснювалося транспортними засобами та водіями відповідача;
- митні документи Польщі та Франції;
- підтвердження сплати митного боргу;
- постійне уповноваження, пов’язане з непрямим митним представництвом;
- рішення польських митних органів щодо відповідальності;
- норми Митного кодексу Союзу, що регулюють обов’язки перевізника та відповідальність осіб за митним боргом.
Це принципово змінювало правову оцінку спору.
Навіть якщо один із документів не можна було використовувати в тому обсязі, на якому спочатку наполягав позивач, це саме по собі не давало відповіді на інше питання: чи виникали у перевізника обов’язки внаслідок його фактичної участі в транзитній операції та безпосередньо з норм митного законодавства.
Чому статус перевізника мав самостійне значення
Одним із найважливіших елементів постанови апеляційного суду стала оцінка правового статусу перевізника.
Суд прямо застосував статтю 233 Митного кодексу Союзу. Перевізник, який приймає товар і знає, що той переміщується в межах процедури транзиту Союзу, має самостійний обов’язок доставити та пред’явити цей товар у незмінному стані митному органу призначення у встановлений строк.
Тому апеляційний суд не погодився з підходом, за якого відносини сторін фактично зводилися виключно до оспорюваного договірного документа.
Для визначення відповідальності самостійне значення мало митне законодавство.
Апеляційний суд також послався на статті 79 та 84 Митного кодексу Союзу. Порушення встановлених митних обов’язків може спричинити виникнення митного боргу, а кілька осіб, відповідальних за один борг, можуть нести солідарну відповідальність.
Ця обставина була особливо важливою, оскільки польські митні рішення вже визначали польську компанію та українського перевізника як осіб, відповідальних за митний борг, що виник у зв’язку з двома транзитними операціями.
Після цього польська компанія фактично сплатила відповідний борг.
Отже, перед українським судом розглядався не звичайний спір щодо неоплаченого рахунку або договірної заборгованості, а питання розподілу фінансових наслідків незавершеної транзитної процедури ЄС між її учасниками.
Чому суд повинен оцінювати докази в сукупності
Справа містить і важливий процесуальний висновок для господарських спорів в Україні.
Стаття 86 Господарського процесуального кодексу України вимагає, щоб суд оцінював докази на основі всебічного, повного, об’єктивного та безпосереднього дослідження наявних у справі матеріалів.
Жодний доказ не має для суду заздалегідь встановленої сили. Суд повинен оцінювати як кожний доказ окремо, так і їх взаємний зв’язок у сукупності.
Апеляційний суд дійшов висновку, що суд першої інстанції фактично поставив один доказ — оспорюваний документ та експертний висновок щодо підпису — вище всієї іншої доказової бази.
Не надавши належної оцінки доказам та аргументам, які безпосередньо стосувалися інших правових підстав вимог позивача, суд першої інстанції не встановив усі істотні обставини спору.
Для кредиторів саме цей аспект справи № 902/756/25 має особливе практичне значення.
Транскордонна комерційна вимога рідко підтверджується лише одним документом. Правовідносини можуть підтверджуватися транспортними документами, митними деклараціями, рахунками, платежами, довіреностями, листуванням, адміністративними рішеннями та фактичною поведінкою сторін. У регульованих сферах, таких як митне право та міжнародні перевезення, обов’язки можуть додатково виникати безпосередньо із закону та не залежати виключно від змісту конкретного договору.
Тому судова стратегія, побудована лише навколо однієї підписаної угоди, може створювати для кредитора зайвий ризик.
Апеляція повністю змінила результат справи
7 серпня 2026 року Північно-західний апеляційний господарський суд задовольнив апеляційну скаргу, скасував рішення Господарського суду Вінницької області від 2 лютого 2026 року та ухвалив нове рішення про задоволення вимог кредитора.
З українського перевізника було стягнуто заявлену заборгованість, а також судові та пов’язані з процесом витрати, що підлягали відшкодуванню, включно із судовими зборами, витратами на переклад документів та професійну правничу допомогу.
Інтереси іноземного кредитора представляли адвокати Grandliga, які успішно оскаржили рішення суду першої інстанції.
Результат справи демонструє практичну важливість апеляційного перегляду у ситуаціях, коли суд першої інстанції зводить складні транскордонні правовідносини до одного спірного документа і не надає належної оцінки іншим доказам та самостійним підставам відповідальності.
Що іноземним кредиторам варто враховувати на практиці
Головний висновок цього спору не полягає в тому, що оспорювання підпису не має значення. Навпаки, таке питання може бути надзвичайно суттєвим.
Практичний висновок полягає в іншому: вимога не повинна без необхідності залежати від одного підпису, якщо існування правовідносин та відповідальність можуть підтверджуватися іншими незалежними доказами і нормами закону.
Іноземній компанії, яка готується до спору з українським контрагентом, варто враховувати кілька моментів.
По-перше, необхідно зберігати весь документальний ланцюг. У міжнародних перевезеннях це можуть бути CMR, митні декларації, транзитні документи, рахунки, підтвердження платежів, довіреності, листування та документи, що дозволяють встановити транспортні засоби й водіїв, залучених до перевезення.
По-друге, договірні обов’язки слід аналізувати окремо від обов’язків, прямо встановлених законом. Перевізник може нести відповідальність на підставі митного або транспортного законодавства навіть тоді, коли зміст чи справжність окремого договірного документа оспорюється.
По-третє, необхідно документально підтверджувати фактичні фінансові втрати. У справі № 902/756/25 доказ того, що польська компанія дійсно сплатила митний борг, мав принципове значення.
По-четверте, іноземні адміністративні рішення слід розглядати як самостійну частину доказової бази та заздалегідь готувати їх для використання в українському процесі. Значення можуть мати належний переклад, процесуальна допустимість та зрозуміле пояснення їхніх правових наслідків.
Нарешті, несприятливе рішення суду першої інстанції слід аналізувати не лише з погляду матеріального права, а й з погляду оцінки доказів. Якщо суд не дослідив істотні матеріали або фактично надав одному доказу заздалегідь встановлену силу, це може стати серйозною підставою для апеляційного оскарження.
Транскордонна вимога має спиратися на весь ланцюг доказів
Спори, пов’язані з митною заборгованістю, міжнародними перевезеннями та учасниками з кількох юрисдикцій, рідко є звичайними справами про стягнення боргу.
У них можуть одночасно застосовуватися митне право ЄС, рішення іноземних адміністративних органів, процесуальне законодавство України, транспортні документи та докази фактичного виконання сторонами своїх обов’язків.
Справа № 902/756/25 показує, чому позицію кредитора необхідно будувати навколо всієї сукупності доказів, а не навколо одного договору.
Для компаній, які зіткнулися з боржником або перевізником в Україні, загальні можливості досудового врегулювання, судового стягнення та виконання рішення детально розглянуті у матеріалі Grandliga про стягнення боргу в Україні.
Якщо ж спір пов’язаний із митною процедурою або міжнародним перевезенням, перший крок має бути більш точним: необхідно встановити всі можливі підстави відповідальності, зберегти докази фактичного виконання та визначити, чи виникають обов’язки боржника не лише з договору, а й безпосередньо із застосовного законодавства.


