
Un fornitore straniero ha una fattura non pagata nei confronti di un cliente di Varsavia. Un altro creditore deve recuperare un credito da una società di Danzica, mentre un terzo ha un credito verso una controparte con sede a Cracovia.
In molti procedimenti civili polacchi, il domicilio o la sede del convenuto è rilevante per individuare il tribunale competente.
Nel procedimento elettronico d’ingiunzione la regola è diversa.
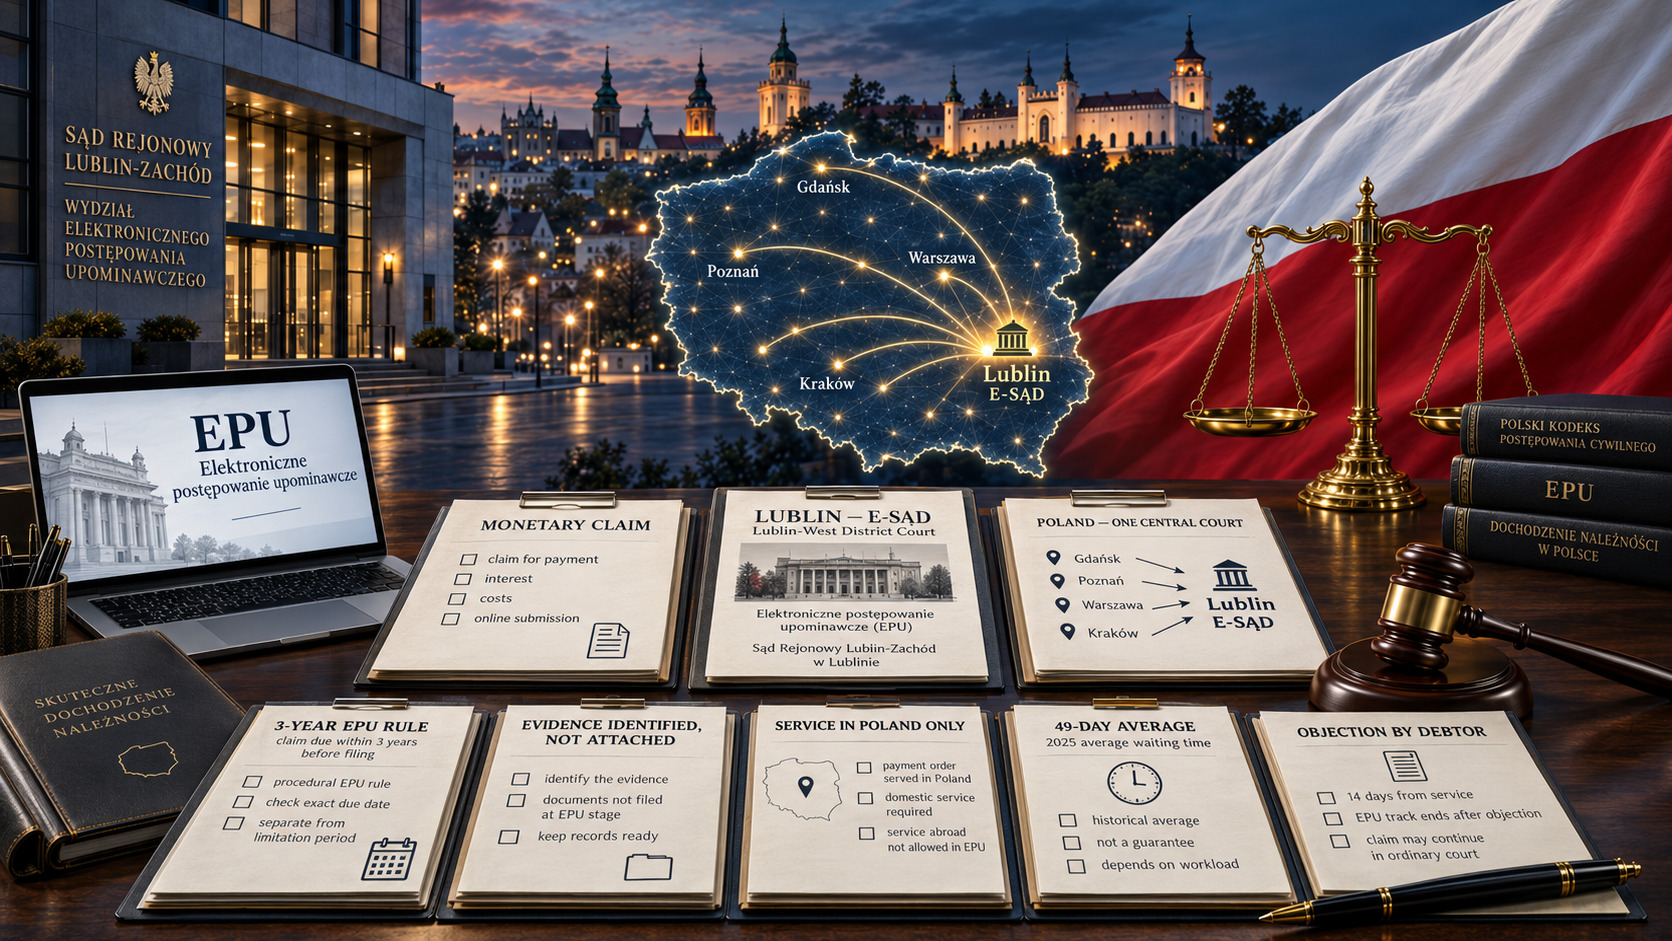
In Polonia esiste un solo tribunale che gestisce il procedimento elettronico d’ingiunzione EPU per l’intero Paese: la VI Sezione civile del Tribunale circondariale di Lublino-Ovest, a Lublino. Un credito pecuniario che soddisfa i requisiti dell’EPU può quindi essere trattato attraverso lo stesso sistema elettronico indipendentemente dal fatto che il convenuto polacco abbia sede a Varsavia, Poznań, Cracovia o in un’altra città.
Questa centralizzazione rende l’EPU uno strumento particolare per il recupero dei crediti. Le spese giudiziarie possono essere inferiori rispetto a un procedimento ordinario, i documenti probatori non vengono allegati alla domanda elettronica e il creditore non deve individuare un diverso tribunale EPU in funzione della sede del debitore.
La semplicità apparente del meccanismo può tuttavia essere ingannevole.
L’EPU prevede limiti precisi relativi all’età del credito, al luogo in cui deve essere notificata l’ingiunzione di pagamento e agli effetti dell’opposizione del debitore. Per un creditore straniero, un errore su uno di questi elementi può portare alla chiusura del procedimento elettronico invece che al rapido ottenimento di un titolo utilizzabile per la successiva esecuzione.
Un solo tribunale gestisce le procedure EPU di tutta la Polonia
Il procedimento elettronico d’ingiunzione è disciplinato dagli articoli 505²⁸–505³⁹ del Codice di procedura civile polacco.
Tutte le controversie EPU sono gestite centralmente dal Tribunale circondariale di Lublino-Ovest. Si tratta dell’unico tribunale telematico ordinario competente per questa procedura in Polonia, con competenza estesa all’intero territorio nazionale.
La conseguenza pratica è importante.
Il creditore non deve scegliere il tribunale EPU sulla base della città o della sede del convenuto. La domanda viene presentata mediante il sistema elettronico e viene esaminata dal tribunale di Lublino.
Questo non significa, però, che il tribunale telematico di Lublino possa occuparsi di qualsiasi controversia relativa a un debito in Polonia. L’EPU è una procedura speciale e può essere utilizzata soltanto quando ricorrono le condizioni stabilite dalla legge.
L’articolo 505²⁸ § 2 prevede due esclusioni fondamentali: l’ingiunzione di pagamento non può essere emessa se l’attore fa valere una pretesa diversa da una somma di denaro oppure se l’ingiunzione dovrebbe essere notificata al convenuto fuori dalla Polonia.
L’EPU ha quindi portata nazionale, ma non è una procedura senza limiti.
Il credito deve essere pecuniario, ma l’EPU non è riservato ai piccoli importi
La prima condizione è relativamente semplice: attraverso l’EPU possono essere fatti valere crediti pecuniari.
Un fornitore può, ad esempio, chiedere il pagamento di una fattura scaduta. Se invece l’attore pretende la consegna di beni, il trasferimento di proprietà o l’adempimento di un’altra obbligazione non pecuniaria, non può utilizzare l’EPU soltanto perché la controversia ha un valore economico.
L’EPU non è inoltre limitato ai crediti di modesto importo.
Secondo l’attuale sistema ufficiale delle spese giudiziarie, per le controversie di valore superiore a 20.000 PLN e fino a 2.000.000 PLN, il contributo dovuto nell’EPU è pari all’1,25% del valore della domanda. Per le controversie superiori a 2.000.000 PLN, il contributo è di 25.000 PLN.
Per esempio, per un credito di 100.000 PLN, la spesa giudiziaria è pari a 1.250 PLN.
Il procedimento elettronico può quindi risultare economicamente interessante anche per crediti rilevanti, quando la pretesa è chiara e il creditore non prevede una contestazione sostanziale.
L’importo, tuttavia, non deve essere valutato isolatamente. Una controversia importante relativa alla qualità dell’esecuzione contrattuale, alla compensazione di crediti reciproci o a complesse questioni tecniche può essere poco adatta all’EPU anche quando le condizioni formali sembrano soddisfatte.
Il limite di tre anni dell’EPU non coincide con la prescrizione
Uno dei limiti più importanti deriva dall’articolo 505²⁹a del Codice di procedura civile.
Nell’EPU possono essere fatti valere soltanto i crediti che sono divenuti esigibili nei tre anni precedenti la presentazione della domanda elettronica.
Si tratta di una limitazione processuale specifica dell’EPU.
Non deve essere confusa con il termine di prescrizione sostanziale applicabile al credito.
Può quindi accadere che un credito commerciale continui a esistere e sia ancora azionabile in giudizio, ma sia già troppo vecchio per essere introdotto mediante EPU.
Si pensi a una fattura divenuta esigibile tre anni e quattro mesi prima della prevista presentazione della domanda. Anche se l’analisi della prescrizione mostra che il creditore può ancora agire giudizialmente, il procedimento elettronico potrebbe non essere più disponibile.
In tal caso occorre valutare un diverso procedimento davanti ai tribunali polacchi.
Per questo motivo non è sufficiente stabilire quando siano fallite le trattative o quando il creditore abbia deciso di agire in giudizio. È necessario determinare la data esatta in cui il credito è divenuto esigibile.
Se il debito deriva da più fatture, la data di esigibilità dovrebbe essere verificata separatamente per ciascuna di esse.
Le prove devono essere indicate, ma non allegate
L’EPU viene talvolta descritto in modo eccessivamente semplificato come una procedura nella quale “non servono prove”.
Non è corretto.
L’articolo 505³² § 1 impone all’attore di indicare le prove a sostegno delle proprie allegazioni, ma i documenti probatori stessi non vengono allegati alla domanda elettronica.
A seconda del caso, il creditore può indicare, ad esempio:
- il contratto;
- le fatture;
- gli ordini;
- i documenti di consegna o accettazione;
- la corrispondenza relativa al pagamento;
- un riconoscimento del debito;
- i documenti relativi a pagamenti parziali.
La distinzione è sostanziale.
Nella fase iniziale dell’EPU il creditore non trasmette il normale fascicolo documentale, ma deve comunque esporre i fatti in modo coerente e indicare quali prove li sostengono.
Se le circostanze descritte sollevano dubbi, la procedura elettronica semplificata può non condurre all’emissione dell’ingiunzione. Nel procedimento d’ingiunzione, infatti, l’ordine non dovrebbe essere emesso, tra l’altro, quando la pretesa è manifestamente infondata, i fatti allegati risultano dubbi oppure l’accoglimento del credito dipende da una controprestazione ancora rilevante.
L’articolo 505³³ prevede una conseguenza particolarmente importante: se non sussistono i presupposti per emettere l’ingiunzione di pagamento, il tribunale chiude il procedimento elettronico.
Il fatto che i documenti non debbano essere allegati non giustifica quindi una preparazione superficiale della domanda.
Contratti, fatture, prove di consegna, corrispondenza e altri documenti dovrebbero essere organizzati già prima dell’avvio dell’EPU. Se il credito dovrà essere successivamente fatto valere in un procedimento ordinario, tali prove potranno diventare immediatamente necessarie.
L’identificazione corretta del debitore è essenziale
La natura semplificata dell’EPU rende ancora più importante identificare correttamente il convenuto.
L’articolo 505³² richiede determinati dati identificativi, tra cui, nei casi pertinenti, i numeri PESEL o NIP per le persone fisiche e i dati di registro o fiscali per società e altri soggetti.
Il Codice consente inoltre di infliggere una sanzione pecuniaria qualora l’attore, il suo rappresentante legale o il professionista incaricato indichi dati identificativi errati in malafede o per mancata osservanza della dovuta diligenza.
Per un creditore straniero, la verifica preventiva del debitore non è quindi una semplice formalità amministrativa.
Prima di presentare la domanda è opportuno verificare la denominazione aggiornata della società polacca, i dati di registro, i numeri identificativi e l’indirizzo, evitando di affidarsi esclusivamente a una vecchia fattura o a un contratto stipulato diversi anni prima.
Un cambio di sede, una trasformazione societaria o l’identificazione errata della persona giuridica possono creare problemi proprio in una procedura il cui principale vantaggio dovrebbe essere l’efficienza.
La necessità di notificare fuori dalla Polonia può escludere l’EPU
Per il recupero transfrontaliero, la limitazione prevista dall’articolo 505²⁸ § 2 è particolarmente importante.
Un’ingiunzione di pagamento nell’EPU non può essere emessa se deve essere notificata al convenuto fuori dalla Polonia.
È un aspetto facile da trascurare perché la procedura viene svolta elettronicamente.
Il fatto che l’attore comunichi con il tribunale attraverso un sistema telematico non trasforma l’EPU in una procedura internazionale online applicabile a debitori situati in qualsiasi Stato.
La notificazione al convenuto rimane una condizione fondamentale.
Si immagini un fornitore tedesco che abbia un credito chiaro nei confronti di una società polacca con un indirizzo attuale in Polonia. Se sono soddisfatte le altre condizioni, il solo fatto che il creditore sia straniero non crea l’ostacolo previsto dall’articolo 505²⁸.
La situazione cambia se l’ingiunzione deve essere notificata al convenuto in Germania, Francia, Regno Unito o in un altro Paese.
In tal caso l’EPU non è la procedura appropriata, perché non è soddisfatta la condizione della notificazione in Polonia.
La domanda decisiva non è quindi semplicemente se la controversia abbia carattere internazionale. Occorre stabilire dove l’ingiunzione di pagamento EPU deve essere notificata al convenuto.
Se è necessaria una notificazione all’estero, deve essere valutato un altro procedimento. Per determinate controversie civili e commerciali transfrontaliere non contestate all’interno dell’Unione europea può essere rilevante l’Ingiunzione di pagamento europea: uno strumento efficace per il recupero crediti. Si tratta di un meccanismo autonomo del diritto dell’Unione europea e non di una variante dell’EPU polacco.
La legge prevede inoltre una soluzione per il caso in cui il problema della notificazione emerga solo dopo l’emissione dell’ingiunzione.
Ai sensi dell’articolo 505³⁴ § 2, se successivamente risulta che l’ingiunzione non può essere notificata al convenuto in Polonia, il tribunale la revoca e chiude il procedimento, salvo che l’attore elimini l’ostacolo entro il termine fissato dal giudice. Tale termine non può essere superiore a un mese.
Un indirizzo inesatto o non aggiornato del debitore può quindi annullare proprio il vantaggio processuale per il quale il creditore aveva scelto l’EPU.
Cosa significa in pratica una media di 49 giorni
La rapidità è una delle ragioni per cui l’EPU interessa i creditori.
Il portale ufficiale dell’amministrazione polacca indica che nel 2025 il tempo medio di attesa per un’ingiunzione di pagamento è stato di 49 giorni.
È un dato utile, ma deve essere interpretato correttamente.
Quarantanove giorni non costituiscono un termine stabilito dalla legge né una garanzia che una specifica domanda venga decisa entro circa sette settimane. Le informazioni ufficiali precisano che i tempi dipendono dalla complessità della causa e dal carico di lavoro corrente del tribunale.
Una richiesta semplice e correttamente preparata può avere un andamento diverso rispetto a una domanda contenente errori nell’identificazione del debitore, difetti processuali o circostanze che sollevano dubbi sulla possibilità di emettere l’ingiunzione.
Il dato di 49 giorni va quindi considerato come una statistica ufficiale sull’operatività dell’EPU nel 2025, non come un tempo garantito per il singolo procedimento.
L’opposizione del debitore può porre fine all’EPU
L’emissione di un’ingiunzione di pagamento elettronica non significa ancora che il creditore abbia ottenuto un risultato definitivo e incontestato.
Quando l’ingiunzione viene notificata al convenuto in Polonia, nella situazione ordinaria quest’ultimo dispone generalmente di due settimane dalla notificazione per adempiere o contestare l’ordine.
Il convenuto può presentare opposizione all’ingiunzione di pagamento.
L’articolo 505³⁵ prevede inoltre che le prove non vengano allegate all’opposizione stessa.
Le conseguenze di un’opposizione validamente presentata sono particolarmente importanti perché la disciplina attuale è diversa dal vecchio modello, secondo cui la controversia, dopo l’opposizione, veniva semplicemente trasferita automaticamente dal tribunale telematico al tribunale ordinario competente.
In base all’attuale articolo 505³⁶, il tribunale chiude il procedimento nella misura in cui l’ingiunzione di pagamento ha perso efficacia.
Se l’ingiunzione viene contestata integralmente, ciò può determinare la conclusione dell’intero procedimento EPU.
Il creditore che intenda continuare a far valere il credito deve quindi valutare l’avvio del procedimento appropriato al di fuori dell’EPU.
Questo aspetto dovrebbe essere considerato già al momento della scelta della strategia.
Se il creditore sa che il debitore contesta la consegna, la qualità della prestazione, l’esecuzione del contratto, una compensazione, l’importo dovuto o altri fatti sostanziali, l’EPU può limitarsi ad aggiungere una fase preliminare prima di un normale contenzioso.
Se invece il credito è chiaro, ben documentato e non si prevede una seria contestazione sui fatti, l’EPU può continuare a rappresentare una via relativamente efficiente verso un titolo esecutivo.
Il termine di tre mesi può preservare gli effetti della domanda originaria
La chiusura dell’EPU non significa necessariamente che tutti gli effetti processuali della domanda originaria vadano perduti.
L’articolo 505³⁷ § 2 prevede un importante termine di tre mesi.
Se il procedimento EPU viene chiuso e l’attore, entro tre mesi dalla decisione di chiusura, presenta contro lo stesso convenuto la stessa pretesa in un procedimento diverso dall’EPU, gli effetti giuridici che la legge collega alla proposizione della domanda decorrono dalla data della domanda EPU originaria.
Questa regola può essere particolarmente importante quando le scadenze sono decisive.
Dopo la chiusura dell’EPU, il creditore non dovrebbe quindi semplicemente archiviare temporaneamente la pratica e riprenderla diversi mesi dopo.
La data della decisione di chiusura dovrebbe essere registrata immediatamente e il termine di tre mesi dovrebbe essere monitorato.
Su richiesta delle parti, il giudice che esamina la controversia successiva può inoltre tenere conto delle spese sostenute nel procedimento elettronico precedente.
Per un creditore straniero, il passaggio dall’EPU al procedimento ordinario dovrebbe quindi essere pianificato come una fase processuale, non trattato come un progetto di recupero completamente nuovo.
Quando l’EPU è davvero utile per un creditore straniero
L’EPU funziona meglio quando la semplicità processuale corrisponde alla semplicità sostanziale del credito.
Prima di scegliere questa strada, un creditore straniero dovrebbe essere in grado di rispondere chiaramente a quattro domande: si tratta di un credito pecuniario? È diventato esigibile negli ultimi tre anni? L’ingiunzione può essere notificata al convenuto in Polonia? Il credito è sufficientemente chiaro da non far prevedere una seria contestazione sui fatti?
È inoltre opportuno verificare i dati identificativi e l’indirizzo del debitore, preparare una cronologia precisa del credito e organizzare tutta la documentazione probatoria, anche se i documenti non vengono allegati alla domanda elettronica.
Se queste condizioni sono soddisfatte, il tribunale telematico centralizzato offre un vantaggio particolare: il creditore non deve rivolgersi a tribunali EPU diversi semplicemente perché i debitori si trovano in regioni differenti della Polonia.
Se invece manca una delle condizioni essenziali, la comodità della procedura elettronica può trasformarsi soltanto in una fase aggiuntiva prima di un altro procedimento giudiziario.
La scelta tra negoziazione, EPU, altri procedimenti d’ingiunzione, giudizio ordinario, strumenti europei e successiva esecuzione dovrebbe quindi essere valutata nell’ambito di una strategia complessiva di recupero crediti in Polonia.
Conclusioni
Il tribunale telematico polacco è particolare perché un unico tribunale a Lublino gestisce le procedure EPU provenienti da tutto il Paese.
Il valore pratico del sistema, tuttavia, non deriva soltanto dalla centralizzazione.
Quando le condizioni sono soddisfatte, il creditore può presentare la domanda elettronicamente, sostenere spese giudiziarie relativamente contenute e indicare le prove senza dover allegare i documenti stessi. I dati ufficiali mostrano inoltre che nel 2025 il tempo medio di attesa per un’ingiunzione di pagamento è stato di 49 giorni.
Allo stesso tempo, l’EPU presenta limiti precisi.
Il credito deve essere pecuniario. Deve essere divenuto esigibile nei tre anni precedenti la domanda. L’ingiunzione deve poter essere notificata al convenuto in Polonia. Un’opposizione valida può portare alla chiusura del procedimento elettronico e il creditore che intende proseguire dovrebbe prestare particolare attenzione al termine di tre mesi per avviare un altro procedimento preservando gli effetti giuridici della domanda originaria.
Per un creditore straniero, la domanda decisiva non è semplicemente “possiamo recuperare il credito online in Polonia?”
Occorre stabilire se quel particolare credito rientra davvero nelle condizioni processuali che rendono efficace l’unico tribunale telematico nazionale polacco.


