
Un acreedor obtiene una sentencia contra una empresa inglesa, pero el pago no llega. La empresa parece seguir operando, aunque el acreedor no sabe dónde se encuentran sus fondos, qué clientes le deben dinero, qué activos posee o si se han trasladado bienes valiosos a otro lugar.
En esta fase, elegir la medida de ejecución adecuada puede convertirse en una cuestión de conjeturas.
La ejecución sobre bienes muebles sirve de poco si en las instalaciones de la empresa no hay activos realmente embargables. Una orden dirigida a obtener cantidades que un tercero adeuda al deudor solo tiene sentido si se conoce el banco u otro tercero que mantiene fondos del deudor. Del mismo modo, constituir una garantía sobre un activo exige identificar primero un bien adecuado.
En Inglaterra y Gales, CPR Part 71 ofrece una herramienta distinta que puede utilizarse después de obtener una sentencia. En lugar de intentar ejecutar inmediatamente sobre un activo concreto, el acreedor puede pedir al tribunal que ordene a un directivo de la empresa deudora comparecer, aportar determinados documentos y responder bajo juramento a preguntas sobre la situación patrimonial de la empresa y otras circunstancias relevantes para la ejecución de la sentencia.
Este mecanismo puede transformar un problema de falta de información en una estrategia concreta de ejecución.
Sin embargo, Part 71 tiene limitaciones importantes. Es un procedimiento posterior a la sentencia; las preguntas deben estar relacionadas con su ejecución; las reglas de notificación son esenciales; y la presencia del directivo fuera de Inglaterra y Gales puede crear un obstáculo jurisdiccional serio.
Part 71 sirve para obtener información, no para embargar directamente activos
CPR 71.1 define de forma bastante precisa la finalidad del procedimiento: obtener la información necesaria para que el acreedor pueda ejecutar una sentencia u otra orden judicial.
Cuando el deudor es una empresa u otra persona jurídica, CPR 71.2(1)(b) permite al acreedor solicitar una orden que obligue a un directivo de esa entidad a comparecer ante el tribunal y facilitar información sobre los medios del deudor o sobre cualquier otra cuestión respecto de la cual se necesiten datos para la ejecución.
La persona a la que se notifica la orden debe comparecer en el lugar y la fecha indicados, presentar los documentos especificados en la orden que se encuentren bajo su control y responder bajo juramento a las preguntas del tribunal.
Esta distinción es fundamental.
Part 71 no congela por sí mismo una cuenta bancaria, no transfiere bienes al acreedor y no obliga inmediatamente a la empresa a pagar el importe fijado en la sentencia. Su función principal es obtener información. Los datos obtenidos pueden revelar qué medida de ejecución merece realmente la pena utilizar.
Durante el interrogatorio puede descubrirse, por ejemplo, que la empresa:
- mantiene fondos importantes en un banco determinado;
- tiene créditos significativos frente a clientes concretos;
- posee acciones, participaciones u otros activos de inversión;
- utiliza equipos valiosos en virtud de contratos de financiación;
- posee inmuebles u otros activos relevantes para la ejecución;
- ha transferido recientemente activos o modificado sus relaciones bancarias;
- tiene obligaciones frente a acreedores garantizados que pueden afectar a la viabilidad económica de nuevas medidas de ejecución.
El acreedor puede entonces decidir los siguientes pasos basándose en información concreta y no en suposiciones.
El acreedor puede pedir al tribunal que actúe respecto de un directivo de la empresa
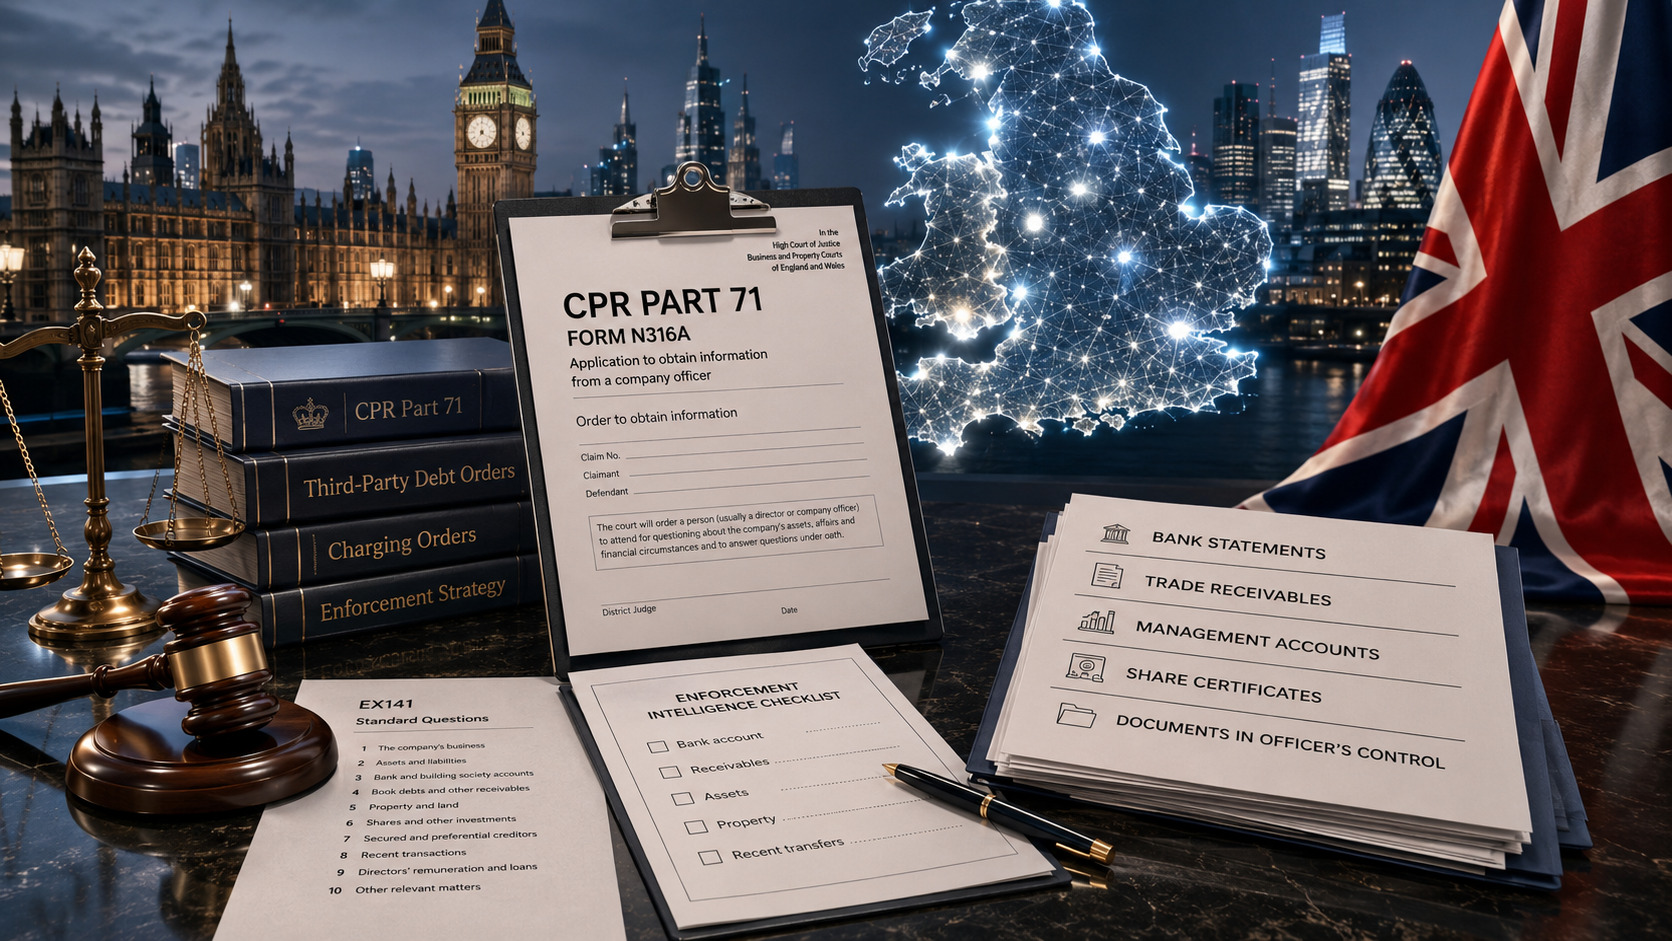
Cuando el deudor es una empresa, la solicitud se presenta normalmente mediante el formulario N316A.
Practice Direction 71 exige indicar los datos del deudor, la sentencia u orden que se pretende ejecutar, el importe aún pendiente y el nombre, la dirección y el cargo del directivo al que el acreedor desea interrogar.
La solicitud puede presentarse sin notificación previa a la otra parte y, en situaciones ordinarias, puede ser tramitada por un funcionario judicial sin necesidad de una vista separada.
La elección de la persona concreta es importante.
El acreedor no debería seleccionar automáticamente al directivo que ocupe el cargo más alto entre las personas inscritas en Companies House. La cuestión práctica es otra: ¿quién conoce realmente la ubicación de los activos de la empresa, sus cuentas bancarias, sus créditos frente a clientes y su documentación financiera?
Dependiendo de la estructura de la empresa, puede tratarse de un director que controle las finanzas, de una persona implicada en la gestión diaria o de otro responsable adecuado con conocimiento directo de la situación financiera de la sociedad.
Part 71 no debe interpretarse, sin embargo, como una facultad general para convocar a cualquier empleado, contable, socio, accionista o tercero simplemente porque pueda conocer algún dato sobre el deudor.
La exigencia de documentos puede ser tan importante como el propio interrogatorio
El formulario N316A ofrece una indicación de los documentos financieros que pueden ser relevantes en este procedimiento.
Entre ellos pueden encontrarse extractos bancarios, certificados de acciones, contratos de compra a plazos y acuerdos similares, resoluciones judiciales en virtud de las cuales todavía se deban cantidades a la empresa, facturas pendientes, información sobre importes adeudados a la sociedad, cuentas de los dos últimos ejercicios y cuentas de gestión actuales.
El acreedor no tiene que limitar el procedimiento a un cuestionario estándar.
Practice Direction 71 permite expresamente identificar en la solicitud los documentos concretos que el acreedor desea obtener de la persona citada. El acreedor o su representante también puede asistir al interrogatorio y formular preguntas adicionales, o presentar previamente preguntas complementarias para que las formule el funcionario judicial.
Es en esta fase donde una preparación rigurosa puede aumentar considerablemente el valor práctico de Part 71.
Supongamos que la información pública de la empresa muestra créditos comerciales importantes, pero muy poca liquidez. Preguntar únicamente si la empresa tiene una cuenta bancaria puede resultar insuficiente. Puede ser mucho más útil saber qué clientes deben dinero a la empresa, qué importes están pendientes y cuándo se esperan los pagos.
Si la empresa poseía anteriormente maquinaria o equipos valiosos que ya no se encuentran en sus instalaciones, las preguntas pueden referirse a la propiedad, la venta, la financiación, la ubicación actual de los bienes y la identidad del comprador.
Si el acreedor sabe que la empresa históricamente recibía pagos a través de varios bancos o proveedores de servicios de pago, el interrogatorio puede prepararse específicamente en torno a esas relaciones.
Part 71 resulta, por tanto, especialmente útil cuando el acreedor ya ha realizado una primera investigación patrimonial y sabe exactamente qué información le falta.
El interrogatorio suele ser realizado por un funcionario judicial
De acuerdo con CPR 71.6, el interrogatorio bajo juramento suele ser realizado por un funcionario judicial.
Practice Direction 71 establece que las preguntas estándar dirigidas a un directivo de la empresa se registran utilizando el formulario EX141. El acreedor o su representante puede asistir al interrogatorio y formular preguntas adicionales.
Si el acreedor quiere que el interrogatorio se celebre directamente ante un juez, debe solicitarlo expresamente y explicar los motivos. Practice Direction 71 prevé este tipo de interrogatorio ante un juez únicamente cuando existan razones de peso. En ese caso, las preguntas las formula el acreedor o su representante y no se utiliza el cuestionario estándar EX141.
En una ejecución comercial ordinaria, por tanto, el acreedor no debería asumir que un juez realizará personalmente un interrogatorio detallado solo porque el importe de la deuda sea elevado.
La vía procesal debe corresponder al problema de información que se pretende resolver.
Una solicitud N316A bien preparada, con documentos claramente identificados y preguntas adicionales, puede ser mucho más útil que una petición general para que el directivo simplemente explique por qué la sentencia sigue sin cumplirse.
La notificación de la orden no es una simple formalidad
La orden de comparecencia debe notificarse personalmente a la persona afectada, por regla general, al menos 14 días antes de la fecha del interrogatorio.
Cuando el acreedor es responsable de la notificación y no consigue realizarla, debe informar al tribunal al menos siete días antes de la fecha prevista.
Las reglas también conceden a la persona citada siete días para solicitar el pago de gastos de viaje razonables. Si la solicitud se formula correctamente, el acreedor debe asumir esos gastos.
Antes del interrogatorio, el acreedor debe poder demostrar, entre otras cuestiones, que la orden fue correctamente notificada, que se atendió una solicitud válida de gastos de viaje y qué importe de la deuda reconocida judicialmente continúa pendiente.
Estos requisitos adquieren especial importancia si el directivo se niega después a colaborar.
Si el acreedor solicita que se apliquen consecuencias por incumplimiento de la orden, el tribunal comprobará si la orden inicial fue correctamente notificada y si el propio acreedor cumplió las obligaciones procesales previstas en Part 71.
Las pruebas de notificación, las fechas y los documentos relacionados deben tratarse, por tanto, como parte de la estrategia de ejecución y no como simples formalidades administrativas.
La negativa a colaborar puede dar lugar a un procedimiento por desacato al tribunal
En este punto es especialmente importante describir correctamente las consecuencias jurídicas.
Un directivo no es sancionado simplemente porque la empresa tenga una deuda impagada.
La posible sanción surge del incumplimiento de una orden judicial que exige proporcionar información.
CPR 71.8 se aplica cuando una persona sujeta a una orden conforme a Part 71 no comparece ante el tribunal, se niega a prestar juramento, se niega a responder a una pregunta o incumple la orden de cualquier otra forma. El asunto se remite entonces a un juez de la High Court o a un Circuit Judge.
Si el acreedor ha cumplido los requisitos procesales aplicables, el juez puede declarar a la persona responsable de desacato al tribunal e imponer una sanción permitida por la ley, incluida una multa, privación de libertad o confiscación de bienes. La propia orden emitida conforme a Part 71 contiene una advertencia sobre estas posibles consecuencias.
Esto no debe presentarse como una pena de prisión por deuda.
La base jurídica de la sanción es el incumplimiento de una orden judicial.
Part 71 también contiene un mecanismo importante destinado a lograr el cumplimiento posterior. Cuando se impone una sanción por incumplimiento conforme a CPR 71.8, su ejecución puede suspenderse con la condición de que la persona comparezca y cumpla tanto la orden posterior como la orden inicial de proporcionar información.
El objetivo del procedimiento no es, por tanto, únicamente sancionar a un directivo que se niega a colaborar. Su finalidad principal es obtener la información que esa persona debía proporcionar.
Part 71 tiene una importante limitación transfronteriza
Para un acreedor extranjero, una de las cuestiones más importantes es el lugar en el que se encuentra el directivo de la empresa.
En el asunto Masri v Consolidated Contractors International Company SAL (No 4) [2009] UKHL 43, la House of Lords examinó si CPR Part 71 podía utilizarse frente a un directivo de una empresa deudora que se encontraba fuera de la jurisdicción.
El tribunal concluyó que Part 71 no permitía dictar una orden de interrogatorio contra un directivo situado en el extranjero y que las normas procesales no proporcionaban una base para notificar fuera de la jurisdicción la orden inicial de Part 71.
Las consecuencias prácticas pueden ser importantes.
Un acreedor no debería obtener una sentencia, esperar varios meses y solo entonces comprobar si el directivo relevante sigue encontrándose en Inglaterra y Gales. Si la persona que posee la información útil ya se encuentra en el extranjero, puede resultar imposible iniciar contra ella un nuevo procedimiento conforme a Part 71.
La situación es diferente cuando el procedimiento se inició válidamente mientras el directivo todavía se encontraba dentro de la jurisdicción.
En Deutsche Bank AG v Vik [2026] EWCA Civ 581, la Court of Appeal determinó que, cuando un directivo había sido válidamente sometido al procedimiento de Part 71 y la orden le había sido notificada personalmente mientras existía la base jurisdiccional necesaria, el tribunal podía utilizar sus facultades dentro del procedimiento ya iniciado para exigir un nuevo interrogatorio.
La Court of Appeal rechazó la idea de que un directivo pudiera frustrar un procedimiento correctamente iniciado simplemente abandonando después su cargo o saliendo de la jurisdicción.
Esta distinción es esencial: la decisión no crea una facultad general para iniciar un nuevo procedimiento conforme a Part 71 contra cualquier antiguo directivo que viva en el extranjero.
Por ello, un acreedor extranjero debería comprobar lo antes posible tanto la situación como la ubicación de la persona relevante.
La información obtenida mediante Part 71 debe conducir a una decisión concreta de ejecución
Un interrogatorio exitoso solo tiene valor si el acreedor convierte las respuestas obtenidas en medidas posteriores.
Si el directivo identifica un banco en el que la empresa mantiene fondos importantes, puede ser conveniente evaluar una orden sobre cantidades que un tercero adeuda al deudor.
Si la empresa posee un inmueble u otro activo sobre el que pueda constituirse una garantía a favor del acreedor, puede ser relevante una garantía judicial sobre ese activo.
Si existen bienes muebles valiosos en una ubicación conocida, la ejecución sobre esos bienes puede resultar económicamente justificada.
Si clientes o entidades vinculadas deben cantidades importantes a la empresa, la información sobre esos créditos también puede modificar la estrategia de ejecución.
Si, por el contrario, las respuestas muestran que la empresa es insolvente, que sus activos ya están ampliamente gravados y que existen pocos bienes realmente disponibles, el acreedor debe valorar si nuevas medidas individuales de ejecución están económicamente justificadas o si deben examinarse opciones relacionadas con la insolvencia.
El contexto más amplio del cobro en las distintas jurisdicciones del Reino Unido se explica en la guía de Grandliga sobre el cobro de deudas en el Reino Unido.
No obstante, es importante recordar que CPR Part 71 es un procedimiento propio de Inglaterra y Gales y no debe presentarse como un mecanismo uniforme aplicable de la misma forma en todo el Reino Unido.
Qué debería comprobar un acreedor extranjero antes de presentar la solicitud
Antes de utilizar Part 71 contra una empresa deudora en Inglaterra y Gales, el acreedor debería preparar un breve expediente de ejecución en lugar de presentar la solicitud de forma puramente mecánica.
Conviene comprobar:
- ¿Existe una sentencia u orden ejecutable y qué importe continúa pendiente?
- ¿Qué directivo actual de la empresa conoce mejor su situación financiera?
- ¿Se encuentra esa persona actualmente en Inglaterra y Gales?
- ¿Qué activos pueden identificarse ya a partir de Companies House, procedimientos judiciales, operaciones anteriores y otras fuentes legales de investigación patrimonial?
- ¿Qué información importante sigue faltando?
- ¿Qué documentos deberían identificarse expresamente en la solicitud?
- ¿Qué preguntas adicionales ayudarán a elegir la medida de ejecución más adecuada?
- ¿Puede notificarse personalmente la orden dentro del plazo exigido?
- ¿Se han conservado pruebas adecuadas de la notificación?
- ¿Se han pagado correctamente los gastos de viaje si fueron solicitados?
- ¿Qué medida de ejecución se considerará si el interrogatorio revela una cuenta bancaria, un crédito, un inmueble u otro activo?
La última pregunta suele pasarse por alto.
Part 71 no debería convertirse en una simple búsqueda de información sin un siguiente paso claramente definido. El acreedor debería saber de antemano cómo las distintas respuestas posibles influirán en su estrategia posterior de ejecución.
Conclusión práctica
Una sentencia contra una empresa no indica automáticamente al acreedor dónde se encuentran los activos sobre los que realmente puede ejecutarse.
CPR Part 71 aborda este problema permitiendo a un acreedor en Inglaterra y Gales exigir que un directivo adecuado de la empresa deudora comparezca ante el tribunal, presente los documentos necesarios y responda bajo juramento a preguntas relacionadas con la ejecución de la sentencia.
El valor práctico de este mecanismo reside principalmente en la información obtenida.
Los extractos bancarios pueden revelar cuentas. Las cuentas de gestión pueden mostrar la situación financiera actual de la empresa. La información sobre créditos permite identificar a terceros que deben dinero a la propia sociedad. Los datos sobre inmuebles, inversiones y equipos financiados pueden ayudar a determinar qué medida de ejecución tiene posibilidades reales de éxito.
Sin embargo, el procedimiento exige una preparación cuidadosa.
El acreedor debe seleccionar a la persona adecuada, formular preguntas adicionales útiles, identificar los documentos necesarios, cumplir las reglas de notificación personal y conservar las pruebas que demuestren el cumplimiento de sus obligaciones procesales.
En asuntos internacionales, el tiempo es especialmente importante: si la persona relevante ya se encuentra fuera de la jurisdicción, por regla general no será posible iniciar contra ella un nuevo procedimiento conforme a Part 71 dentro de este mecanismo.
En cambio, si una persona ignora deliberadamente una orden válida, la cuestión deja de referirse únicamente a una deuda comercial impagada. La falta de comparecencia, la negativa a prestar juramento, la negativa a responder a las preguntas o cualquier otro incumplimiento de la orden pueden remitirse a un juez como cuestión de desacato al tribunal.
Para un acreedor extranjero, CPR Part 71 puede constituir así el vínculo entre la obtención de una sentencia en Inglaterra y Gales y la elección de una medida de ejecución que realmente pueda conducir al cobro de la deuda.


