
Wierzyciel uzyskuje wyrok przeciwko angielskiej spółce, ale płatność nadal nie następuje. Spółka wciąż prowadzi działalność, jednak wierzyciel nie wie, gdzie znajdują się jej środki pieniężne, którzy klienci są jej winni pieniądze, jakie aktywa posiada ani czy wartościowy majątek nie został przeniesiony w inne miejsce.
Na tym etapie wybór sposobu egzekucji może zacząć opierać się na domysłach.
Egzekucja z ruchomości niewiele pomoże, jeżeli spółka nie ma pod swoim adresem majątku, który rzeczywiście można zająć. Nakaz zajęcia środków należnych dłużnikowi od osoby trzeciej ma sens dopiero wtedy, gdy znany jest bank albo inny podmiot posiadający pieniądze dłużnika. Z kolei ustanowienie zabezpieczenia na rzecz wierzyciela wymaga najpierw zidentyfikowania aktywa, które może zostać nim objęte.
W Anglii i Walii CPR Part 71 przewiduje inne narzędzie stosowane po uzyskaniu wyroku. Zamiast od razu kierować egzekucję do konkretnego składnika majątku, wierzyciel może zwrócić się do sądu o zobowiązanie przedstawiciela spółki będącej dłużnikiem do stawienia się w sądzie, przedstawienia określonych dokumentów i udzielenia pod przysięgą odpowiedzi na pytania dotyczące sytuacji majątkowej spółki oraz innych okoliczności istotnych dla wykonania wyroku.
Mechanizm ten może więc przekształcić problem braku informacji w konkretną strategię egzekucyjną.
Part 71 ma jednak istotne ograniczenia. Jest to procedura stosowana po wydaniu wyroku, pytania muszą pozostawać związane z jego wykonaniem, wymogi dotyczące doręczenia mają duże znaczenie, a pobyt przedstawiciela spółki poza Anglią i Walią może stworzyć poważną przeszkodę jurysdykcyjną.
Part 71 służy uzyskaniu informacji, a nie przejęciu aktywów
CPR 71.1 określa cel tej procedury dość wąsko: chodzi o uzyskanie informacji potrzebnych wierzycielowi do wykonania wyroku lub innego orzeczenia sądu.
Jeżeli dłużnikiem jest spółka albo inna osoba prawna, CPR 71.2(1)(b) pozwala wierzycielowi wystąpić o nakaz zobowiązujący przedstawiciela tego podmiotu do stawienia się w sądzie i przekazania informacji o sytuacji majątkowej dłużnika albo o każdej innej kwestii, której wyjaśnienie jest potrzebne do prowadzenia egzekucji.
Osoba, której doręczono taki nakaz, musi stawić się w określonym miejscu i czasie, przedstawić wskazane w nakazie dokumenty znajdujące się pod jej kontrolą oraz odpowiedzieć pod przysięgą na pytania sądu.
To rozróżnienie ma zasadnicze znaczenie.
Part 71 sam w sobie nie zamraża rachunku bankowego, nie przenosi majątku na wierzyciela ani nie zobowiązuje spółki do natychmiastowej zapłaty zasądzonej kwoty. Jego główną funkcją jest zdobycie informacji. Uzyskane dane mogą następnie wskazać, jaki sposób egzekucji ma rzeczywiste uzasadnienie.
W trakcie przesłuchania może się na przykład okazać, że spółka:
- posiada znaczące środki w konkretnym banku;
- ma istotne należności od określonych klientów;
- posiada akcje, udziały lub inne aktywa inwestycyjne;
- korzysta z wartościowego sprzętu na podstawie umów finansowania;
- jest właścicielem nieruchomości albo innych składników majątku istotnych dla egzekucji;
- niedawno przenosiła aktywa lub zmieniała rachunki bankowe;
- ma zobowiązania wobec wierzycieli zabezpieczonych, które wpływają na ekonomiczną opłacalność dalszej egzekucji.
Wierzyciel może wtedy wybierać dalsze działania na podstawie rzeczywistych informacji, a nie założeń.
Wierzyciel może wystąpić do sądu wobec przedstawiciela spółki
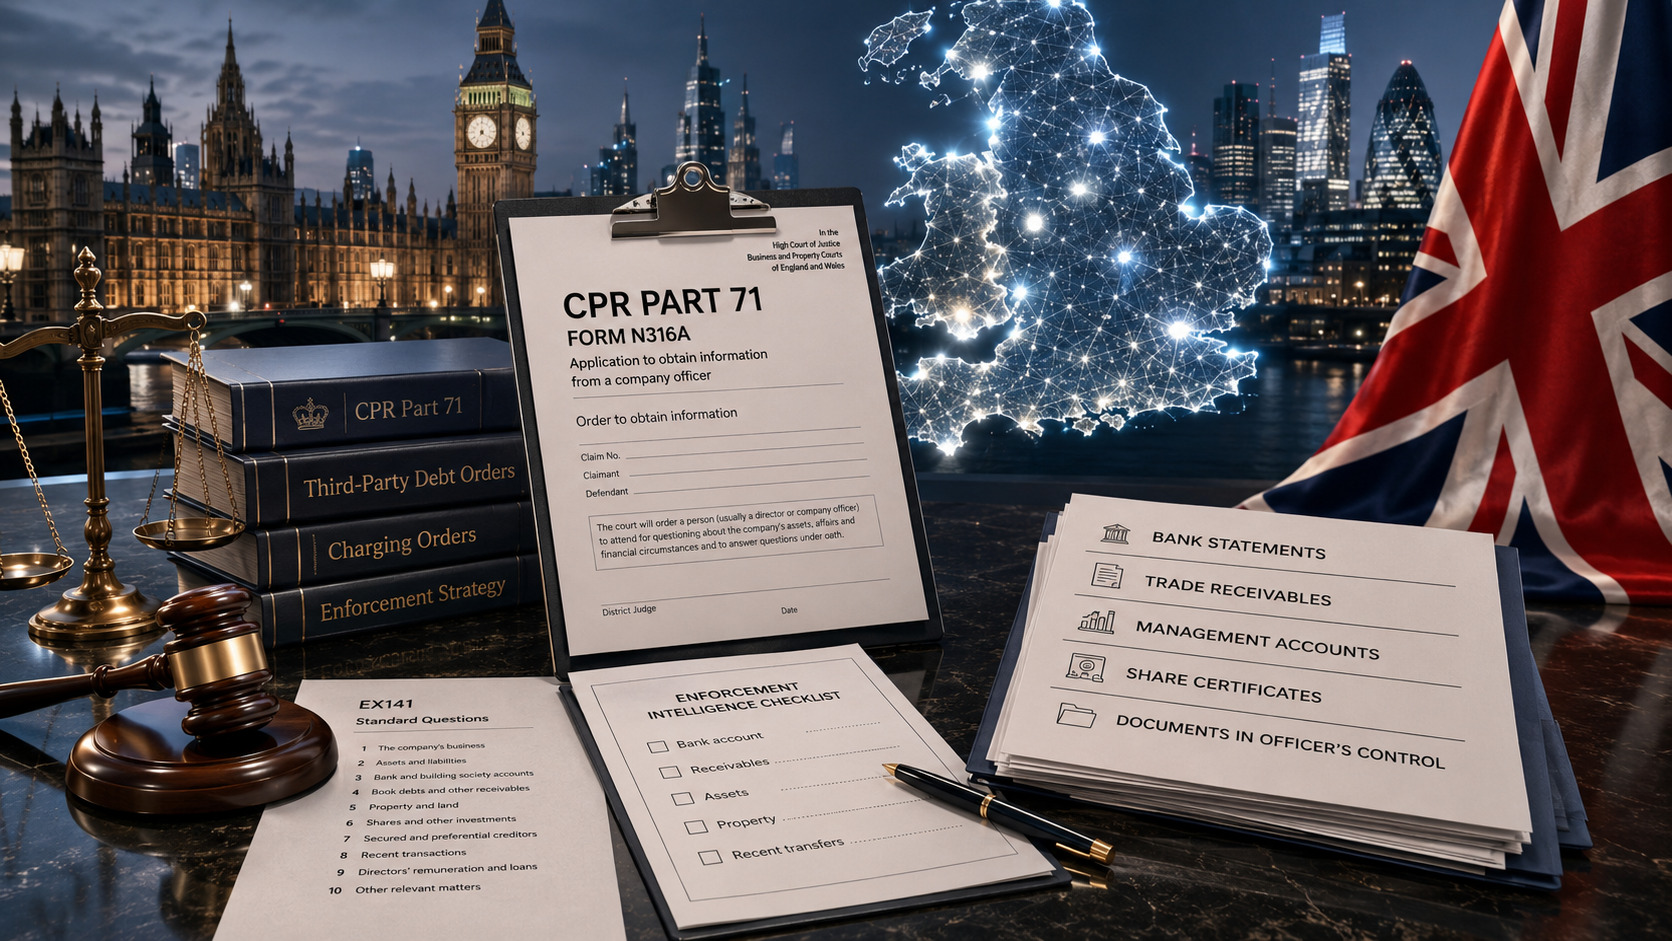
W przypadku dłużnika będącego spółką wniosek składa się zazwyczaj na formularzu N316A.
Practice Direction 71 wymaga wskazania informacji o dłużniku, wyroku lub nakazie podlegającym wykonaniu, wysokości pozostałej do zapłaty kwoty, a także imienia i nazwiska, adresu oraz stanowiska osoby w spółce, którą wierzyciel chce przesłuchać.
Wniosek może zostać złożony bez wcześniejszego zawiadamiania drugiej strony i w typowej sytuacji może zostać rozpoznany przez urzędnika sądowego bez przeprowadzania odrębnej rozprawy.
Wybór konkretnej osoby ma znaczenie.
Wierzyciel nie powinien automatycznie wybierać przedstawiciela spółki tylko dlatego, że zajmuje on najwyższe stanowisko spośród osób ujawnionych w Companies House. Praktyczne pytanie brzmi inaczej: kto faktycznie wie, gdzie znajdują się aktywa spółki, na jakich rachunkach przechowywane są jej środki, kto jest jej dłużnikiem oraz gdzie znajduje się dokumentacja finansowa.
W zależności od struktury przedsiębiorstwa może to być dyrektor odpowiedzialny za finanse, osoba uczestnicząca w bieżącym zarządzaniu albo inny odpowiedni przedstawiciel posiadający bezpośrednią wiedzę o sytuacji finansowej spółki.
Part 71 nie należy natomiast traktować jako ogólnego uprawnienia do wezwania dowolnego pracownika, księgowego, akcjonariusza, wspólnika lub osoby trzeciej tylko dlatego, że może ona posiadać pewne informacje o dłużniku.
Żądanie dokumentów może być równie ważne jak samo przesłuchanie
Formularz N316A pokazuje, jakie materiały finansowe mogą mieć znaczenie przy takim przesłuchaniu.
Przewidziane dokumenty mogą obejmować między innymi wyciągi bankowe, dokumenty dotyczące akcji, umowy ratalne i podobne umowy finansowania, orzeczenia sądowe, na podstawie których spółce nadal należą się pieniądze, niezapłacone faktury, informacje o kwotach należnych spółce, sprawozdania finansowe za dwa lata oraz aktualne sprawozdania zarządcze.
Wierzyciel nie musi traktować tej procedury jako standardowego, formalnego zestawu pytań.
Practice Direction 71 pozwala wskazać we wniosku konkretne dokumenty, które wierzyciel chce uzyskać od przesłuchiwanej osoby. Wierzyciel albo jego pełnomocnik może również uczestniczyć w przesłuchaniu i zadawać pytania lub wcześniej przekazać dodatkowe pytania, które powinien zadać urzędnik sądowy.
Właśnie na tym etapie odpowiednie przygotowanie może znacząco zwiększyć praktyczną wartość Part 71.
Załóżmy, że publiczne sprawozdania spółki wskazują na wysokie należności handlowe, ale niewielką ilość gotówki. Samo pytanie o to, czy spółka posiada rachunek bankowy, może być wtedy niewystarczające. Znacznie ważniejsze może być ustalenie, którzy klienci są jej winni pieniądze, w jakiej wysokości i kiedy spodziewane są płatności.
Jeżeli spółka wcześniej posiadała wartościowe maszyny lub sprzęt, których obecnie nie ma w jej siedzibie, pytania mogą dotyczyć własności, sprzedaży, finansowania, aktualnego miejsca przechowywania majątku oraz osoby nabywcy.
Jeśli wierzyciel wie, że spółka w przeszłości otrzymywała płatności za pośrednictwem kilku banków lub systemów płatniczych, przesłuchanie można przygotować właśnie pod kątem tych konkretnych okoliczności.
Part 71 jest więc szczególnie przydatny wtedy, gdy wierzyciel przeprowadził już wstępne ustalenia dotyczące aktywów i dokładnie wie, jakich informacji nadal mu brakuje.
Przesłuchanie zazwyczaj prowadzi urzędnik sądowy
Zgodnie z CPR 71.6 przesłuchanie pod przysięgą jest zazwyczaj prowadzone przez urzędnika sądowego.
Practice Direction 71 przewiduje, że standardowe pytania kierowane do przedstawiciela spółki są zapisywane przy użyciu formularza EX141. Wierzyciel lub jego pełnomocnik może uczestniczyć w przesłuchaniu i zadawać dodatkowe pytania.
Jeżeli wierzyciel chce, aby przesłuchanie odbyło się bezpośrednio przed sędzią, musi wystąpić z takim żądaniem i podać jego przyczyny. Practice Direction 71 przewiduje taki tryb wyłącznie wtedy, gdy istnieją ku temu przekonujące powody. W takiej sytuacji pytania zadaje wierzyciel albo jego pełnomocnik, a standardowego formularza EX141 się nie stosuje.
W zwykłej sprawie gospodarczej wierzyciel nie powinien więc zakładać, że sędzia osobiście przeprowadzi szczegółowe przesłuchanie tylko dlatego, że kwota długu jest wysoka.
Tryb postępowania powinien odpowiadać problemowi informacyjnemu, który trzeba rozwiązać.
Dobrze przygotowany wniosek N316A, precyzyjnie określone dokumenty i dodatkowe pytania mogą być znacznie bardziej użyteczne niż ogólne żądanie, aby przedstawiciel spółki po prostu wyjaśnił, dlaczego wyrok nie został wykonany.
Doręczenie nakazu nie jest formalnością
Nakaz stawienia się w sądzie powinien być co do zasady doręczony osobiście osobie zobowiązanej do stawiennictwa co najmniej 14 dni przed terminem przesłuchania.
Jeżeli za doręczenie odpowiada wierzyciel i nie uda mu się skutecznie doręczyć dokumentu, powinien poinformować o tym sąd co najmniej siedem dni przed wyznaczonym terminem.
Przepisy dają również osobie wezwanej siedem dni na zgłoszenie żądania pokrycia uzasadnionych kosztów podróży. Jeśli takie żądanie zostanie prawidłowo zgłoszone, wierzyciel musi je spełnić.
Przed przesłuchaniem wierzyciel powinien być przygotowany do wykazania między innymi prawidłowego doręczenia nakazu, spełnienia uzasadnionego żądania dotyczącego kosztów podróży oraz wysokości długu, który nadal pozostaje niezapłacony.
Wymogi te stają się szczególnie ważne, jeżeli przedstawiciel spółki później odmawia współpracy.
Jeśli wierzyciel domaga się zastosowania konsekwencji za niewykonanie nakazu, sąd będzie badał, czy pierwotny nakaz został prawidłowo doręczony i czy sam wierzyciel wypełnił obowiązki proceduralne wynikające z Part 71.
Dowody doręczenia, daty oraz związane z nimi dokumenty powinny zatem być traktowane jako element strategii egzekucyjnej, a nie jako zwykła formalność administracyjna.
Odmowa współpracy może prowadzić do postępowania o obrazę sądu
W tym miejscu szczególnie ważne jest prawidłowe opisanie skutków prawnych.
Przedstawiciel spółki nie jest karany tylko dlatego, że spółka ma niezapłacony dług.
Możliwe sankcje wynikają z niewykonania sądowego nakazu udzielenia informacji.
CPR 71.8 ma zastosowanie, jeżeli osoba objęta nakazem wydanym na podstawie Part 71 nie stawi się w sądzie, odmówi złożenia przysięgi, odmówi odpowiedzi na pytanie albo w inny sposób nie zastosuje się do nakazu. Sprawa jest wówczas kierowana do sędziego High Court lub Circuit Judge.
Jeżeli wierzyciel spełnił odpowiednie wymogi proceduralne, sędzia może uznać daną osobę za winną obrazy sądu i zastosować przewidzianą prawem sankcję, w tym grzywnę, pozbawienie wolności lub konfiskatę aktywów. Sam nakaz wydany na podstawie Part 71 zawiera ostrzeżenie o możliwych konsekwencjach.
Nie należy opisywać tego jako pozbawienia wolności za dług.
Podstawą sankcji jest nieprzestrzeganie nakazu sądu.
Part 71 zawiera również ważny mechanizm służący wymuszeniu późniejszego wykonania obowiązku. Jeżeli sąd zastosuje sankcję zgodnie z CPR 71.8, jej wykonanie może zostać zawieszone pod warunkiem, że dana osoba stawi się i zastosuje zarówno do późniejszego nakazu, jak i do pierwotnego obowiązku udzielenia informacji.
Celem procedury nie jest więc wyłącznie ukaranie osoby, która nie współpracuje. Przede wszystkim chodzi o uzyskanie informacji, które powinna była przekazać.
Part 71 ma istotne ograniczenie transgraniczne
Dla zagranicznego wierzyciela jednym z najważniejszych zagadnień jest miejsce pobytu przedstawiciela spółki.
W sprawie Masri v Consolidated Contractors International Company SAL (No 4) [2009] UKHL 43 Izba Lordów rozpatrywała możliwość zastosowania CPR Part 71 wobec przedstawiciela spółki będącej dłużnikiem, który znajdował się poza jurysdykcją.
Sąd uznał, że Part 71 nie pozwala na wydanie nakazu przesłuchania wobec przedstawiciela znajdującego się za granicą i że przepisy proceduralne nie dają podstawy do doręczenia takiego pierwotnego nakazu Part 71 poza jurysdykcją.
Konsekwencje praktyczne mogą być znaczące.
Wierzyciel nie powinien uzyskiwać wyroku, czekać przez kilka miesięcy i dopiero później sprawdzać, czy właściwy dyrektor albo inny przedstawiciel spółki nadal znajduje się w Anglii i Walii. Jeżeli osoba posiadająca potrzebne informacje przebywa już za granicą, rozpoczęcie wobec niej nowej procedury Part 71 może być niemożliwe.
Inaczej wygląda sytuacja, gdy procedura została prawidłowo rozpoczęta w czasie, gdy dana osoba nadal znajdowała się w granicach jurysdykcji.
W sprawie Deutsche Bank AG v Vik [2026] EWCA Civ 581 Court of Appeal uznał, że jeżeli przedstawiciel został prawidłowo objęty procedurą Part 71, a nakaz został mu osobiście doręczony w czasie istnienia odpowiedniej podstawy jurysdykcyjnej, sąd może w ramach trwającego już postępowania skorzystać ze swoich uprawnień i nakazać dalsze przesłuchanie.
Sąd nie zgodził się z poglądem, że przedstawiciel spółki może udaremnić prawidłowo rozpoczętą procedurę tylko poprzez rezygnację ze stanowiska albo opuszczenie jurysdykcji.
Rozróżnienie to ma zasadnicze znaczenie: orzeczenie nie tworzy ogólnego prawa do rozpoczynania nowej procedury Part 71 wobec dowolnego byłego przedstawiciela spółki mieszkającego za granicą.
Zagraniczny wierzyciel powinien więc możliwie wcześnie sprawdzić zarówno status, jak i miejsce pobytu odpowiedniej osoby.
Informacje uzyskane w Part 71 powinny prowadzić do konkretnej decyzji egzekucyjnej
Skuteczne przesłuchanie ma znaczenie tylko wtedy, gdy wierzyciel wykorzysta uzyskane odpowiedzi do podjęcia dalszych działań.
Jeżeli przedstawiciel wskaże bank, w którym spółka posiada znaczne środki, warto ocenić możliwość uzyskania nakazu zajęcia środków należnych dłużnikowi od osoby trzeciej.
Jeżeli spółka posiada nieruchomość albo inny składnik majątku, na którym może zostać ustanowione zabezpieczenie, odpowiednim rozwiązaniem może być sądowe obciążenie majątku na rzecz wierzyciela.
Jeżeli wartościowe rzeczy znajdują się pod znanym adresem, egzekucja z majątku ruchomego spółki może stać się ekonomicznie uzasadniona.
Jeżeli znaczne kwoty są należne spółce od jej klientów albo podmiotów powiązanych, informacje o tych należnościach również mogą zmienić strategię egzekucyjną.
Jeśli natomiast odpowiedzi wskazują, że spółka jest niewypłacalna, jej aktywa są w znacznym stopniu już obciążone, a majątku dostępnego dla wierzyciela praktycznie nie ma, trzeba ocenić, czy dalsze indywidualne działania egzekucyjne mają ekonomiczne uzasadnienie, czy też należy rozważyć instrumenty związane z niewypłacalnością.
Szerszy kontekst dochodzenia należności w poszczególnych jurysdykcjach Zjednoczonego Królestwa został opisany w przewodniku Grandliga dotyczącym windykacji w Wielkiej Brytanii.
Należy przy tym pamiętać, że CPR Part 71 jest procedurą właściwą dla Anglii i Walii i nie powinien być przedstawiany jako jednolity mechanizm obowiązujący w całej Wielkiej Brytanii.
Co zagraniczny wierzyciel powinien sprawdzić przed złożeniem wniosku
Przed zastosowaniem Part 71 wobec spółki będącej dłużnikiem w Anglii i Walii warto przygotować krótki zestaw informacji egzekucyjnych zamiast składać wniosek automatycznie.
Należy sprawdzić:
- Czy istnieje wykonalny wyrok lub nakaz oraz jaka kwota nadal pozostaje niezapłacona.
- Który aktualny przedstawiciel spółki najlepiej zna jej sytuację finansową.
- Czy osoba ta obecnie znajduje się w Anglii i Walii.
- Jakie aktywa można już ustalić na podstawie danych Companies House, materiałów z postępowań sądowych, wcześniejszych transakcji i innych zgodnych z prawem źródeł informacji o majątku.
- Jakich istotnych informacji nadal brakuje.
- Jakie dokumenty należy konkretnie wskazać we wniosku.
- Jakie dodatkowe pytania pomogą wybrać najbardziej odpowiedni sposób egzekucji.
- Czy nakaz może zostać osobiście doręczony w wymaganym terminie.
- Czy zachowano odpowiednie dowody doręczenia.
- Czy pokryto koszty podróży, jeżeli dana osoba prawidłowo ich zażądała.
- Jakie działanie egzekucyjne zostanie rozważone, jeśli przesłuchanie ujawni rachunek bankowy, należności, nieruchomość albo inny składnik majątku.
Ostatni punkt jest często pomijany.
Part 71 nie powinien zamieniać się w postępowanie informacyjne bez dalszego celu. Wierzyciel powinien wcześniej wiedzieć, w jaki sposób różne możliwe odpowiedzi wpłyną na jego dalszą strategię egzekucyjną.
Wniosek praktyczny
Sam wyrok przeciwko spółce nie pokazuje wierzycielowi, gdzie znajdują się aktywa, do których można skutecznie skierować egzekucję.
CPR Part 71 rozwiązuje ten problem, pozwalając wierzycielowi w Anglii i Walii żądać, aby odpowiedni przedstawiciel spółki będącej dłużnikiem stawił się w sądzie, przedstawił wymagane dokumenty i odpowiedział pod przysięgą na pytania związane z wykonaniem wyroku.
Praktyczna wartość tego mechanizmu polega przede wszystkim na zdobyciu informacji.
Wyciągi bankowe mogą ujawnić rachunki. Sprawozdania zarządcze mogą pokazać aktualną sytuację finansową spółki. Informacje o należnościach pozwalają ustalić osoby trzecie, które są winne pieniądze samej spółce. Dane o nieruchomościach, inwestycjach i finansowanym sprzęcie pomagają określić, jaki sposób egzekucji ma realne szanse powodzenia.
Procedura wymaga jednak starannego przygotowania.
Wierzyciel musi wybrać właściwego przedstawiciela spółki, przygotować użyteczne pytania dodatkowe, wskazać potrzebne dokumenty, zachować wymogi dotyczące osobistego doręczenia oraz zabezpieczyć dowody spełnienia obowiązków proceduralnych.
W sprawach międzynarodowych szczególnie ważny jest czas: jeżeli odpowiednia osoba znajduje się już poza jurysdykcją, rozpoczęcie przeciwko niej nowej procedury Part 71 co do zasady nie będzie możliwe w ramach tego mechanizmu.
Jeżeli jednak osoba świadomie ignoruje obowiązujący nakaz, problem nie dotyczy już wyłącznie niespłaconego długu handlowego. Niestawiennictwo, odmowa złożenia przysięgi, odmowa odpowiedzi na pytania albo inne naruszenie nakazu mogą zostać skierowane do sędziego jako kwestia obrazy sądu.
Dla zagranicznego wierzyciela CPR Part 71 może więc stanowić łącznik między uzyskaniem wyroku w Anglii i Walii a wyborem takiego sposobu egzekucji, który rzeczywiście może doprowadzić do odzyskania należności.


