


Bir alacaklı İspanya’da davayı kazanmış olsa bile icra aşamasında en önemli pratik sorunla karşılaşabilir: borçlunun malvarlığı nerede?
Alacaklı, borçlunun adını veya ticaret unvanını ve vergi kimlik numarasını biliyor olabilir. Buna rağmen banka hesapları, taşınmazlar, araçlar, gelirler veya gerçekten haczedilebilecek diğer malvarlığı unsurları hakkında güvenilir bilgiye sahip olmayabilir.
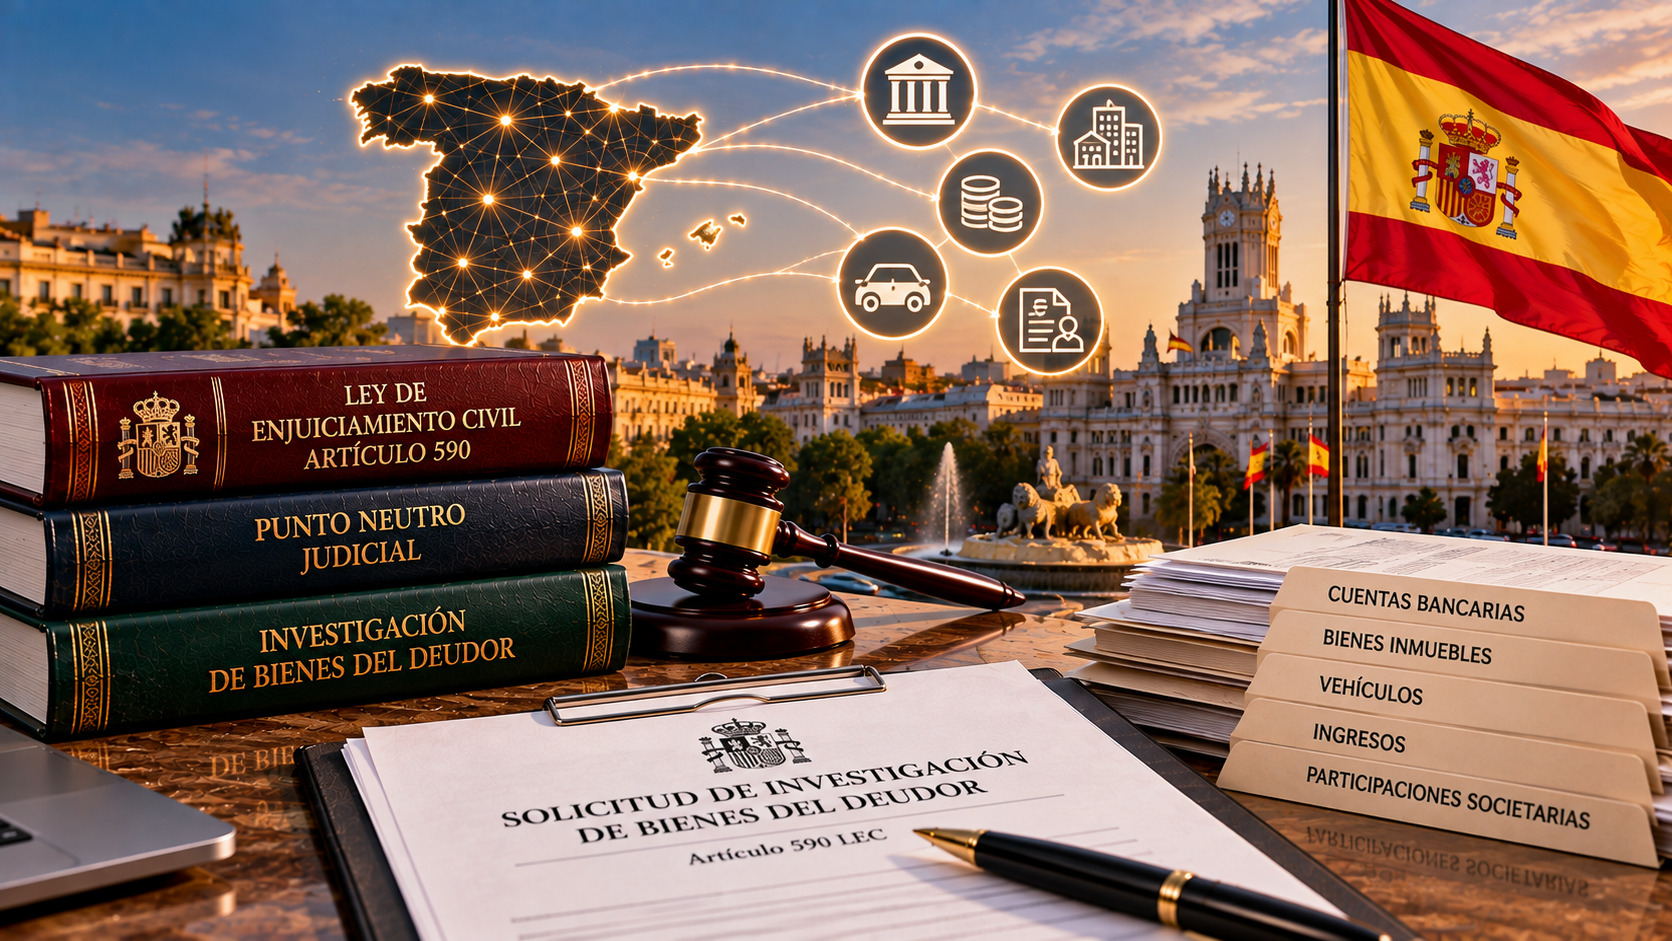
İspanyol hukuk yargılaması, borçlunun malvarlığının mahkeme aracılığıyla araştırılmasına imkân tanır. Yargı organlarının kullanabildiği başlıca teknik araçlardan biri Punto Neutro Judicial adlı güvenli elektronik bilgi alışveriş altyapısıdır. Bu sistem İspanya Yargı Genel Konseyi tarafından yönetilir.
Sistemin önemi, mahkemeleri çeşitli kamu kurumları, siciller ve finans kuruluşlarıyla bağlantılı hâle getirmesidir. Ancak bu durum alacaklının borçlunun özel mali bilgilerine sınırsız erişim kazandığı anlamına gelmez. Bilgiler belirli bir yargılama veya icra dosyası kapsamında ve kanunda öngörülen usul şartlarına dayanılarak alınmalıdır.
Punto Neutro Judicial halka açık bir malvarlığı arama sistemi değildir
Punto Neutro Judicial, yargı organlarının kamu idarelerinden, meslek kuruluşlarından, finans kurumlarından ve sicillerden bilgi almasına ve bu kurumlarla elektronik olarak veri alışverişi yapmasına imkân veren bir altyapıdır.
Alacaklı açısından bu ayrım son derece önemlidir. Punto Neutro Judicial, alacaklının veya temsilcisinin doğrudan giriş yaparak borçlunun malvarlığını araştırabileceği bir veri tabanı değildir. Bu, yargı sisteminin kullandığı bir araçtır.
Korunan bilgilere yalnızca yetkili yargı kullanıcıları erişebilir ve her sorgunun belirli bir dosyayla bağlantılı olması gerekir.
Vergi bilgilerinin alınması da uygun bir usul kararına dayanmalıdır. Erişimler, bilgilerin meşru bir yargısal amaç için kullanılmasını ve keyfî ya da toplu şekilde veri araştırılmamasını sağlayacak şekilde denetlenir.
Madde 590: Mahkeme borçlunun malvarlığını ne zaman araştırabilir?
Temel usul dayanağı İspanya Hukuk Muhakemeleri Kanunu’nun 590. maddesidir.
İcra talebinde bulunan alacaklı, borcun tahsiline yetecek ölçüde borçlu malvarlığı belirleyemiyorsa, yetkili adli makam alacaklının talebi üzerine finans kurumlarından, kamu kurumlarından, sicillerden ve borçlunun malvarlığı veya malvarlığı hakları hakkında bilgi sahibi olabilecek diğer gerçek ya da tüzel kişilerden bilgi isteyebilir.
Alacaklı, ilgili kurumun, kuruluşun veya sicilin neden gerekli bilgiye sahip olabileceğini de açıklamalıdır.
Burada önemli bir sınırlama vardır: alacaklının veya usulüne uygun şekilde yetkilendirilmiş temsilcisinin kendi imkânlarıyla elde edebileceği bilgiler için yargı makamının ayrıca araştırma yapması beklenmez.
Bu nedenle mahkeme aracılığıyla malvarlığı araştırması, icra sürecine özgü hedefli bir araçtır; borçlu hakkında yapılabilecek bütün ön araştırmaların yerine geçmez.
- madde ayrıca diğer icra hükümleriyle birlikte işler. 589. madde uyarınca yeterli malvarlığı daha önce belirlenmemişse borçludan, icranın karşılanmasına yetecek malvarlığı ve malvarlığı haklarını bildirmesi istenebilir. 591. madde ise icra amacıyla hukuka uygun şekilde bilgi veya belge istendiğinde kamu ve özel kişi ve kuruluşlara iş birliği yükümlülüğü getirir.
Dört yıllık vergi bilgisi yalnızca bir banka hesabından çok daha fazlasını ortaya çıkarabilir
Punto Neutro Judicial üzerinden erişilebilen en önemli bilgi kanallarından biri İspanya Vergi İdaresi ile kurulan bağlantıdır.
Kanunun izin verdiği durumlarda mahkemeler, kimliği belirlenmiş bir vergi mükellefi hakkında son dört vergi dönemine ait belirli mali ve vergisel bilgileri elde edebilir.
Otomatik sistem aracılığıyla erişilebilecek bilgiler arasında şunlar bulunabilir:
- çalışma gelirlerine ilişkin bilgiler;
- Hazine tarafından yapılan ödemeler ve tahsilatlar;
- İspanya’daki banka hesapları;
- emlak vergisiyle bağlantılı bilgiler;
- ekonomik faaliyet vergisiyle bağlantılı bilgiler;
- iade talebi içeren vergi beyannameleri;
- menkul kıymet devirleri;
- emeklilik planları;
- özel bölgesel vergi idarelerine tabi mükelleflere ilişkin belirli bilgiler;
- dosya açısından önem taşıması hâlinde ölen kişilere ilişkin vergi bilgileri.
Bu veriler, tek başına belirli bir malvarlığı unsurunun hemen haczedilebilir olduğunu kanıtlamasa bile alacaklı için son derece değerli olabilir.
Bir banka hesabına ilişkin kayıt, borçlunun hangi bankada varlık bulundurabileceğine işaret edebilir. Taşınmazla bağlantılı vergi bilgileri, güncel mülkiyet durumunun ayrıca araştırılmasını gerektirebilir. Çalışma veya ekonomik faaliyete ilişkin bilgiler gelir kaynaklarını gösterebilir. Menkul kıymet işlemlerine ilişkin kayıtlar ise daha ayrıntılı incelenmesi gereken mali bağlantıları ortaya çıkarabilir.
Dört yıllık süre de doğru anlaşılmalıdır. Bu süre, söz konusu mekanizma kapsamında sağlanan belirli vergi bilgisi türleri için geçerlidir. Punto Neutro Judicial üzerinden erişilebilen tüm bilgi kaynaklarının dört yılla sınırlı olduğu anlamına gelmez.
Vergi bilgileri güçlü bir yol göstericidir, ancak her zaman güncel değildir
Elde edilen bilgilerin niteliği de en az kapsamı kadar önemlidir.
Vergi bilgilerinin önemli bir bölümü, vergi mükellefinin kendi beyanlarından veya üçüncü kişilerin yasal bildirim yükümlülükleri kapsamında sunduğu verilerden oluşur.
Bu nedenle sistemde bir kaydın bulunması, ilgili malvarlığı unsurunun hâlâ aynı biçimde mevcut olduğu veya bugün de haczedilebilir durumda bulunduğu anlamına gelmez.
Örneğin bir sorgu, borçlunun belirli bir bankayla veya belirli bir taşınmazla bağlantısı olduğunu gösterebilir. Ancak bu, banka hesabında hâlen para bulunduğunu veya taşınmazın hâlen borçluya ait olduğunu kendiliğinden kanıtlamaz.
Bu tür bilgiler öncelikle birer işarettir. Güncel sicil kayıtlarıyla karşılaştırılmalı ve uygun icra tedbirinin belirlenmesinde kullanılmalıdır.
Aynı durum menkul kıymet devirleri veya emeklilik planlarına ilişkin bilgiler için de geçerlidir. Geçmişe ait veriler borçlunun mali yapısını anlamak bakımından çok değerli olabilir, ancak ilgili malvarlığı unsurunun bugün de haczedilebilir olduğunu tek başına göstermez.
Punto Neutro Judicial yalnızca vergi bilgileriyle sınırlı değildir
Punto Neutro Judicial’in imkânları yalnızca vergi idaresi verilerinden ibaret değildir.
Sorgunun türüne ve usul dayanağına bağlı olarak yargı organları çeşitli kamu sistemlerinden, sicillerden ve bilgi paylaşımına katılan kurumlardan veri elde edebilir.
Potansiyel olarak önemli kaynaklar arasında kadastro, İspanya Vergi İdaresi, tapu ve ticaret sicilleri, Trafik Genel Müdürlüğü, kayıtlı ikamet bilgileri, sosyal güvenlik sistemi, işsizlik yardımlarına ilişkin bilgiler, Kamu İflas Sicili ve sisteme katılan finans kuruluşları yer alır.
Sistem ayrıca banka hesaplarındaki paraların hacziyle bağlantılı işlemleri de destekler.
Asıl pratik değer, farklı kaynaklardan gelen bilgilerin birlikte değerlendirilebilmesidir.
Bir alacaklı, borçlunun güncel mali durumu hakkında çok az bilgiyle icra sürecine başlayabilir. Yargısal sorgular ise birden fazla tahsilat yolu ortaya çıkarabilir: İspanya’daki bir banka ilişkisi, kayıtlı bir araç, taşınmaz bağlantısı, gelir kaynağı, şirket ortaklığı veya sonraki usul adımını belirlemeye yardımcı olabilecek başka bilgiler.
Bir malvarlığı unsurunun bulunması, ona hemen haciz uygulanabileceği anlamına gelmez
Punto Neutro Judicial şu soruya cevap verilmesine yardımcı olur: “İcra hangi malvarlığına yöneltilmeli?”
Ancak sistem, bulunan malvarlığı unsuruyla ilgili bütün hukukî sorunları kendiliğinden çözmez.
Haciz uygulanmadan önce malvarlığının gerçekten borçluya ait olduğunun doğrulanması, hukuken haczedilebilir olup olmadığının incelenmesi, mevcut yüklerin veya diğer alacaklıların öncelikli haklarının belirlenmesi ve kanuni sınırlamalar ile istisnaların dikkate alınması gerekebilir.
İspanyol hukuk yargılamasında malvarlığının araştırılması ile malvarlığının haczedilmesi birbirinden ayrı aşamalardır.
- madde borçlunun malvarlığı hakkında bilgi edinilmesini düzenler. Sonraki icra hükümleri ise tespit edilen malvarlığının nasıl haczedileceğini ve alacaklının tatmini için nasıl paraya çevrilebileceğini belirler.
Kanuni haciz sırası uygulandığında nakit para ve cari hesaplardaki bakiyeler öncelikli malvarlığı kategorileri arasında yer alır. Bunları kısa sürede paraya çevrilebilen alacaklar ve finansal araçlar, ardından diğer malvarlığı türleri izler.
Bu nedenle en yüksek nominal değere sahip malvarlığı her zaman en iyi tahsilat hedefi değildir.
Hızlı şekilde haczedilebilecek bir banka bakiyesi veya borçluya üçüncü bir kişi tarafından ödenmesi gereken alacak, ipotekli, ortak mülkiyete tabi, öncelikli haklarla yüklü veya başka hukukî sorunlar içeren bir taşınmazdan çok daha etkili olabilir.
Alacaklı mahkemeden körlemesine malvarlığı araştırması istememelidir
- madde, alacaklının etkili bir icra için yeterli malvarlığı belirleyemediği durumlarda özellikle önemlidir.
Bununla birlikte iyi hazırlanmış bir talep, borçlu hakkında hâlihazırda bilinen bilgilere dayanmalıdır.
Özellikle borçlunun doğru adı veya ticaret unvanı ve vergi kimlik numarası, bilinen adresleri, sözleşme, fatura veya önceki ödemelerde kullanılan banka bilgileri, temel ticari ilişkiden bilinen işverenler ya da karşı taraflar, bilinen araç veya taşınmazlar, şirketlerdeki görev ve ortaklıklar ile daha önce tespit edilen malvarlığının borcu karşılamaya yetmediğini gösteren bilgiler yararlı olabilir.
Borçlunun doğru şekilde tanımlanması kritik öneme sahiptir.
Teknik açıdan çok gelişmiş bir araştırma sistemi bile sorgu eksik bilgilerle yapılırsa veya yanlış gerçek ya da tüzel kişiye yöneltilirse çok az fayda sağlar.
Yabancı alacaklı ayrıca her bilginin mutlaka mahkeme aracılığıyla elde edilmesi gerektiğini varsaymamalıdır. İspanyol usul hukuku, alacaklının veya usulüne uygun yetkilendirilmiş temsilcisinin kendi başına edinebileceği bilgiler için yargısal bilgi taleplerini sınırlar.
Birkaç yıllık geçmiş bilgi tahsilat stratejisini neden değiştirebilir?
Geçmişe ait mali veriler özellikle sınır ötesi uyuşmazlıklarda yararlı olabilir.
Yabancı bir alacaklının İspanyol bir şirkete karşı icra edilebilir bir belge elde ettiğini düşünelim. Kamuya açık kaynaklarda şirketin çok az görünür malvarlığı vardır ve güncel banka bilgileri bilinmemektedir.
Buna rağmen önceki vergi dönemlerine ait bilgiler banka ilişkilerini, ekonomik faaliyetleri, menkul kıymet işlemlerini veya diğer mali bağlantıları gösterebilir.
Bu bulgular kendiliğinden ödeme sağlamaz. Ancak genel bir malvarlığı aramasını belirli icra işlemlerine dönüştürebilir.
Belirli bir bankayla ilişki tespit edilirse haczin oraya yöneltilip yöneltilemeyeceği değerlendirilebilir.
Taşınmazla bağlantılı bilgiler ortaya çıkarsa güncel malik ve mevcut yükler kontrol edilebilir.
Faaliyet veya gelir bilgileri üçüncü bir kişiden borçluya düzenli ödeme yapıldığını gösteriyorsa, alacaklı bu alacağın veya başka bir malvarlığı hakkının haczedilip haczedilemeyeceğini değerlendirebilir.
Bu nedenle geçmiş mali bilgiler, onlarla bağlantılı ilk malvarlığı unsuru değişmiş veya artık mevcut olmasa bile pratik değerini koruyabilir.
Punto Neutro Judicial icra belgesini somut bir tahsilat planına dönüştürebilir
Mahkeme kararı elde etmek ile parayı fiilen tahsil etmek birbirinden farklı aşamalardır.
İcranın etkinliği çoğu zaman alacaklının icra edilebilir belgeden, borçluya ait ve hukuken haczedilebilir somut malvarlığına ne kadar hızlı ulaşabildiğine bağlıdır.
Punto Neutro Judicial, İspanyol yargı organlarına bu araştırma için gelişmiş bir altyapı sağlar. Ancak gerçek değeri yalnızca mevcut bilgilerin miktarında değildir. Asıl değer; borçlunun doğru tanımlanması, mahkeme aracılığıyla malvarlığı araştırmasının gerekçeli biçimde talep edilmesi, güncel varlıklarla geçmişe ait işaretlerin birbirinden ayrılması ve bulunan malvarlığına yönelik tedbirlerin zamanında uygulanmasından doğar.
Yabancı alacaklılar açısından bu mekanizma, özellikle icra edilebilir bir belge zaten mevcutken ancak yeterli borçlu malvarlığı henüz belirlenememişse, daha geniş bir İspanya’da alacak tahsilatı stratejisinin parçası olarak değerlendirilmelidir.
Pratik amaç mümkün olan en fazla bilgiyi toplamak değildir. Önemli olan, malvarlığı ortadan kaybolmadan, biçim değiştirmeden veya haczi çok daha zor hâle gelmeden etkili bir icra tedbirine geçilmesini sağlayacak bilgiyi zamanında bulmaktır.


