
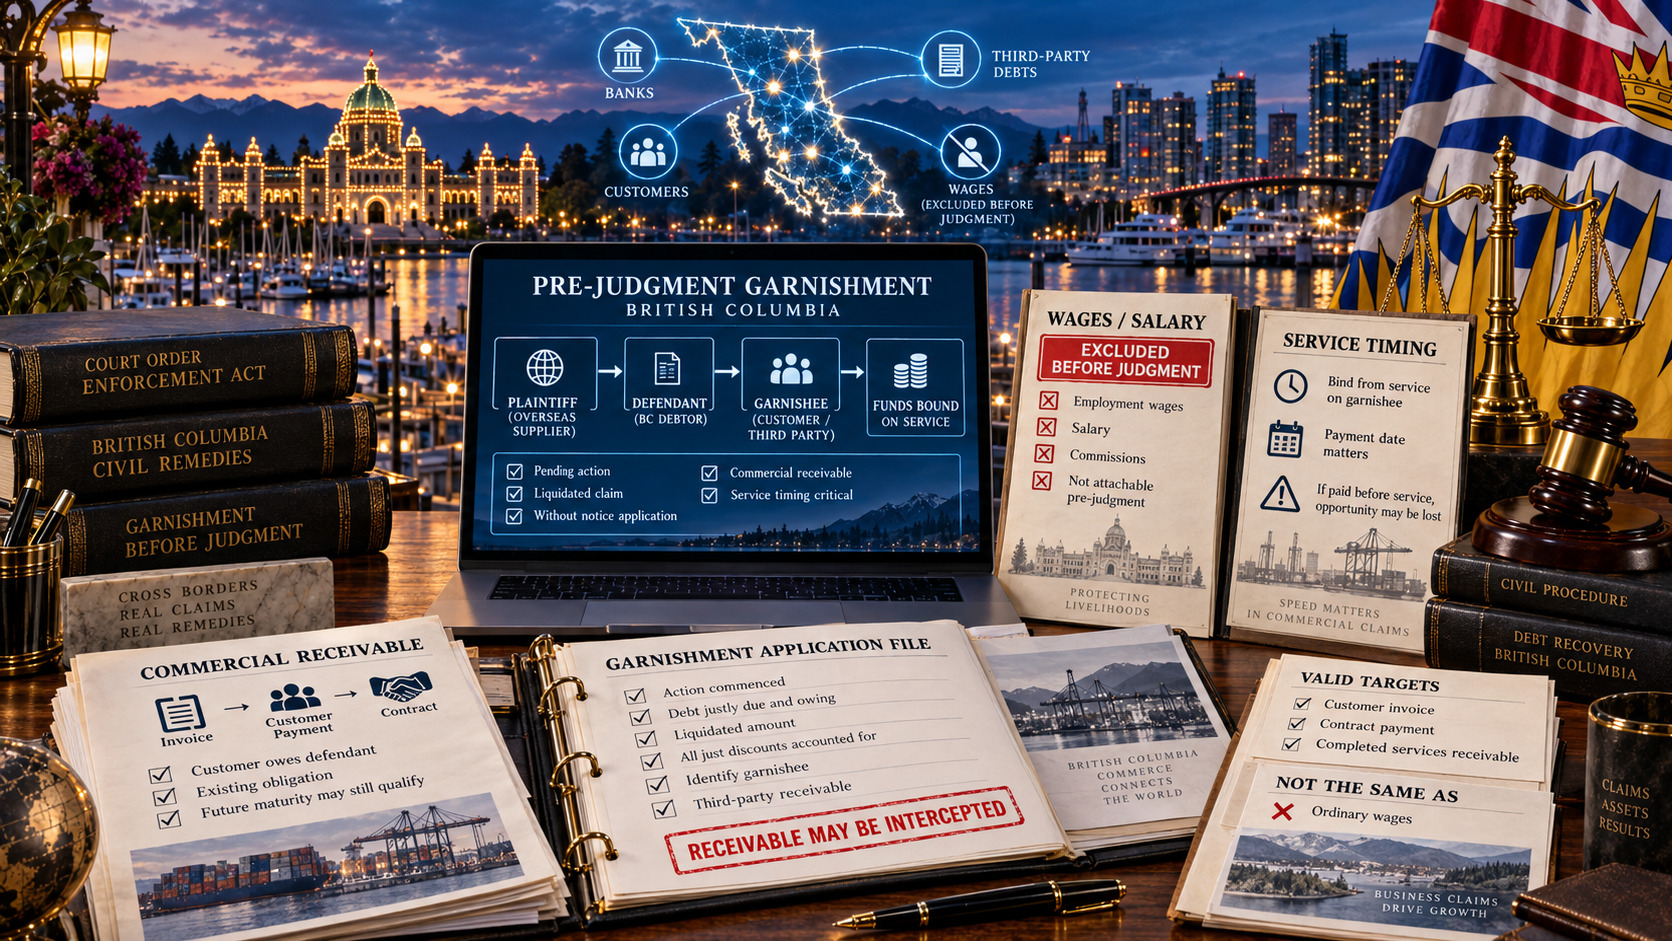
Un fornitore straniero ha avviato un’azione contro una società della Columbia Britannica per il mancato pagamento di un debito contrattuale. La decisione definitiva potrebbe richiedere mesi, ma il creditore scopre un elemento potenzialmente più importante del saldo bancario del debitore: uno dei principali clienti della società deve versarle una somma considerevole per un contratto già eseguito.
Il creditore deve necessariamente attendere la sentenza prima di cercare di intercettare quel pagamento?
Non sempre.
La Columbia Britannica dispone di uno strumento particolare che, in determinate circostanze, consente all’attore di ottenere un ordine di pignoramento prima della sentenza, il cosiddetto garnishing order. L’ordine può colpire un credito qualificato che un terzo deve al convenuto.
Il meccanismo non riguarda quindi soltanto beni già posseduti direttamente dal debitore. Può riguardare, per esempio, un credito commerciale che un cliente deve pagare alla società convenuta.
Si tratta di uno strumento potenzialmente efficace, ma soggetto a condizioni rigorose. Il credito dell’attore deve avere caratteristiche sufficientemente determinate, l’obbligazione del terzo deve poter essere assoggettata alla procedura, il momento della notificazione è essenziale e un errore nella domanda può portare alla revoca dell’ordine già ottenuto.
La legge stabilisce inoltre una distinzione importante: lo stipendio o salario ordinario di un lavoratore non può essere assoggettato a questo tipo di pignoramento prima della sentenza, mentre determinati crediti commerciali possono rientrare nel meccanismo.
Come può essere pignorato un credito prima della sentenza?
Il pignoramento dei crediti verso terzi è disciplinato dalla Parte 1 del Court Order Enforcement Act della Columbia Britannica.
L’articolo 3 consente all’attore, nell’ambito di un procedimento già pendente, di richiedere un ordine di pignoramento prima di aver ottenuto una sentenza. Se ricorrono le condizioni previste dalla legge, la domanda può essere presentata senza previa comunicazione al convenuto.
La struttura tipica coinvolge tre soggetti:
- l’attore, cioè il creditore che sostiene di avere diritto a una somma dal convenuto;
- il convenuto, ossia il debitore diretto dell’attore;
- il terzo debitore, indicato dalla legge come garnishee, che a sua volta deve denaro al convenuto.
Consideriamo un esempio commerciale semplificato.
Un produttore straniero fornisce a una società della Columbia Britannica apparecchiature per un valore di 250.000 CAD. La società riceve i beni ma non effettua il pagamento, e il fornitore avvia quindi un procedimento giudiziario in Columbia Britannica.
Successivamente il creditore scopre che un importante cliente del convenuto deve a quest’ultimo 180.000 CAD per un contratto già eseguito.
Se i requisiti di legge sono soddisfatti, il produttore straniero può valutare la possibilità di colpire quel credito verso il terzo prima di ottenere una sentenza definitiva contro il proprio debitore.
Ciò non significa che il denaro venga immediatamente trasferito al creditore.
Il meccanismo serve invece a impedire che una somma qualificata venga semplicemente pagata al convenuto, portandola sotto il controllo del procedimento giudiziario secondo le regole applicabili.
Per un creditore internazionale questo può modificare in modo significativo il valore pratico del contenzioso. Una società che sembra possedere pochi beni facilmente aggredibili può avere crediti rilevanti verso clienti, committenti o altri partner commerciali.
Il credito dell’attore deve essere sufficientemente determinato
Un ordine prima della sentenza non può essere ottenuto semplicemente perché l’attore ha indicato nel proprio atto una somma precisa.
L’articolo 3 richiede che la dichiarazione giurata indichi, tra gli altri elementi, la natura della causa, l’importo effettivo del credito e il fatto che tale importo sia effettivamente dovuto, dopo aver considerato tutte le appropriate riduzioni.
La giurisprudenza della Columbia Britannica collega il pignoramento prima della sentenza al concetto di liquidated claim, ossia a un credito pecuniario sufficientemente determinato.
In termini pratici, si tratta di un credito il cui importo è già stabilito o può essere calcolato sulla base di un’obbligazione esistente, senza che il giudice debba prima quantificare discrezionalmente il danno.
Una fattura non pagata derivante da un contratto a prezzo fisso può quindi trovarsi in una situazione molto diversa rispetto a una domanda per perdita di profitti futuri, danno reputazionale o altri danni il cui valore deve ancora essere accertato dal giudice.
La questione è stata esaminata dalla Corte d’Appello della Columbia Britannica in Dhaliwal v. Bonterra Resources Inc., 2019 BCCA 303.
Il significato pratico della decisione è che l’indicazione di una cifra determinata negli atti non trasforma automaticamente una pretesa contestata in un credito di importo determinato.
Occorre esaminare la reale base giuridica della domanda, compresi il contratto, l’esecuzione delle obbligazioni, il metodo di calcolo, eventuali riconoscimenti e gli altri elementi rilevanti.
In altre parole, l’espressione “fattura non pagata” non è sufficiente da sola.
La documentazione dovrebbe dimostrare perché proprio quella somma è già dovuta e come è stata calcolata.
Quali documenti dovrebbe verificare il creditore prima della domanda?
Un creditore straniero dovrebbe raccogliere prove relative a due rapporti obbligatori distinti.
Il primo riguarda il proprio credito nei confronti del convenuto.
A seconda della transazione possono essere rilevanti:
- il contratto o l’ordine di acquisto;
- le fatture;
- i documenti di consegna;
- i documenti di accettazione;
- gli estratti contabili;
- i prezzi concordati;
- le prove di pagamenti parziali;
- sconti, accrediti o altre rettifiche;
- la corrispondenza in cui viene riconosciuto il saldo;
- i documenti che dimostrano la scadenza del pagamento.
Il secondo problema consiste nello stabilire se il potenziale terzo debitore abbia realmente un’obbligazione pecuniaria verso il convenuto.
Questa informazione può risultare da contratti, documenti giudiziari, rapporti commerciali noti, registrazioni contabili, ammissioni delle parti, documentazione relativa alle transazioni o da un’attività lecita di ricerca dei beni del debitore.
Il creditore non dovrebbe presumere che ogni cliente della società debitrice sia automaticamente debitore della stessa.
L’esistenza di una relazione commerciale non significa necessariamente che esista già un credito suscettibile di pignoramento.
Quali crediti commerciali possono rientrare nel meccanismo?
Il Court Order Enforcement Act utilizza un concetto ampio di debiti, obbligazioni e responsabilità già esistenti, dovuti o in corso di maturazione, nei limiti previsti dalla stessa legge.
Per questo motivo i crediti commerciali possono rappresentare un bene particolarmente importante per il creditore.
A seconda delle circostanze, si può trattare per esempio di:
- una fattura non pagata emessa a un cliente del convenuto;
- una somma dovuta per un contratto di fornitura già eseguito;
- un pagamento contrattuale previsto per una data determinata;
- il corrispettivo per servizi già prestati;
- un altro credito pecuniario già esistente verso un terzo.
Occorre tuttavia distinguere un’obbligazione già esistente con una scadenza futura da una semplice aspettativa di ricavi futuri.
L’articolo 15 della legge disciplina espressamente il caso in cui il credito pignorato non sia ancora esigibile al momento del pignoramento. In tale situazione può essere disposto il pagamento al momento della scadenza.
Il fatto che la data di pagamento sia futura, quindi, non esclude automaticamente l’applicabilità del meccanismo.
L’obbligazione deve però già esistere.
Se, per esempio, una società ha integralmente eseguito il contratto e il cliente è obbligato a pagarle 100.000 CAD tra 30 giorni, può già esistere un credito con scadenza futura.
La situazione è completamente diversa da quella in cui la società spera soltanto di ricevere in futuro un nuovo ordine dallo stesso cliente.
Nel primo caso può esistere già un bene giuridicamente rilevante.
Nel secondo, il credito potrebbe non essere ancora sorto.
Perché il momento della notificazione è decisivo?
Nelle procedure di questo tipo il fattore temporale può essere determinante.
Ai sensi dell’articolo 9 del Court Order Enforcement Act, i debiti, le obbligazioni e le responsabilità qualificati nella disponibilità del terzo debitore restano vincolati dal momento in cui l’ordine gli viene notificato o quando viene effettuata la comunicazione secondo le modalità stabilite dal giudice.
Per questo l’individuazione del bene e il momento dell’intervento sono strettamente collegati.
Immaginiamo che il cliente del debitore debba pagargli 200.000 CAD e che il bonifico sia previsto per venerdì.
Il semplice fatto che il creditore sia a conoscenza del pagamento non blocca il denaro.
Se la somma viene versata al convenuto prima che l’ordine diventi efficace nei confronti del terzo, la situazione fattuale e giuridica può cambiare radicalmente.
Se invece l’ordine viene notificato tempestivamente mentre l’obbligazione qualificata è ancora in capo al terzo, quel credito può potenzialmente essere coinvolto nella procedura.
Un creditore dovrebbe quindi determinare non soltanto chi deve denaro al debitore, ma anche:
- quale sia la base giuridica dell’obbligazione;
- se l’obbligazione esista già;
- quando diventi esigibile;
- se il pagamento sia già stato effettuato;
- quale sia l’esatta identità giuridica del terzo debitore;
- dove e come possa essere correttamente notificato l’ordine.
Nella pratica, queste domande possono essere più importanti del valore nominale del credito.
Perché lo stipendio ordinario è trattato diversamente?
La legislazione della Columbia Britannica distingue espressamente i crediti commerciali dalla retribuzione del lavoratore.
L’articolo 3(4) del Court Order Enforcement Act stabilisce che, prima di una sentenza o di un ordine di pagamento contro il lavoratore, non può essere emesso un ordine per pignorare un debito dovuto al lavoratore a titolo di stipendio o salario.
La definizione legislativa di retribuzione è inoltre più ampia del semplice stipendio fisso. Comprende salario, commissioni, compensi e altre somme dovute da un datore di lavoro a un dipendente per il lavoro o i servizi svolti nell’ambito del rapporto di lavoro.
Si crea quindi una distinzione fondamentale.
Se una società deve denaro al convenuto in base a un contratto commerciale, quel credito può potenzialmente essere assoggettato al pignoramento prima della sentenza quando ricorrono tutti i requisiti.
Se invece un datore di lavoro deve al convenuto la normale retribuzione lavorativa, la legge protegge espressamente tale credito prima della sentenza.
Questo limite è importante perché il meccanismo viene talvolta descritto in modo troppo generico come uno strumento per intercettare “qualsiasi somma dovuta al debitore”.
Non è così.
La natura giuridica del pagamento è determinante.
Dopo la sentenza, per la retribuzione si applica un regime diverso. L’articolo 3(5) stabilisce come regola generale che il 70% dei salari dovuti è esente da sequestro o pignoramento, ferma restando l’applicazione delle altre disposizioni della legge e la possibilità di modificare l’esenzione secondo la procedura prevista.
Un credito commerciale e lo stipendio ordinario di un lavoratore non possono quindi essere trattati come beni giuridicamente equivalenti.
Una fattura da sola non garantisce il pignoramento
Un altro errore frequente consiste nel presumere che l’esistenza di una fattura dimostri automaticamente un credito sufficientemente determinato per ottenere un ordine prima della sentenza.
Tutto dipende dalla natura della controversia.
Immaginiamo che un fornitore emetta una fattura di 300.000 CAD in base a un contratto a prezzo fisso, che il compratore accetti integralmente la merce e che semplicemente non paghi.
La situazione può essere molto diversa da una controversia nel settore delle costruzioni o dei servizi in cui il cliente sostenga che vi siano difetti, prestazioni incomplete, trattenute contrattuali, domande riconvenzionali o importi da compensare.
L’articolo 3 richiede che l’importo sia effettivamente dovuto dopo aver effettuato tutte le appropriate riduzioni.
Non possono quindi essere ignorati sconti, compensazioni, note di credito, rettifiche contrattuali o altri elementi che riducano oggettivamente la somma dovuta.
L’attore deve poter spiegare come ha calcolato l’importo che dichiara sotto giuramento essere attualmente dovuto.
Per questo motivo il meccanismo può essere particolarmente adatto a crediti contrattuali relativamente lineari e molto più difficile da utilizzare quando il valore della domanda dipende da una complessa valutazione dei fatti o dei danni.
Il caso Shier mostra come un ordine già ottenuto possa essere revocato
L’emissione dell’ordine non pone fine alla controversia.
Il convenuto può chiedere la liberazione delle somme vincolate oppure contestare l’ordine.
Un esempio significativo è Shier v. Copper Mountain Mining Corporation, 2023 BCSC 152.
La controversia nasceva da un rapporto di lavoro. L’attore aveva ottenuto un ordine di pignoramento prima della sentenza per una somma superiore a 1,5 milioni di CAD, che riteneva costituisse un credito determinato derivante dal proprio contratto di lavoro.
È importante chiarire che il caso non riguardava il pignoramento dello stipendio del convenuto. La questione era invece se il credito pecuniario dell’attore stesso soddisfacesse le condizioni necessarie per ottenere il provvedimento prima della sentenza.
Dopo la contestazione, la Corte Suprema della Columbia Britannica esaminò sia la natura del credito sia il materiale presentato nel procedimento iniziale senza previa comunicazione alla controparte.
La Corte concluse che non erano state indicate alcune disposizioni rilevanti del contratto di lavoro che potevano incidere sul diritto alla somma richiesta.
L’ordine fu revocato.
La lezione pratica va ben oltre le controversie di lavoro.
Una domanda presentata senza previa comunicazione al convenuto non dovrebbe essere preparata come una rappresentazione unilaterale che espone soltanto i fatti favorevoli al creditore e omette le clausole contrattuali problematiche.
Se una clausola può incidere in modo sostanziale sull’esistenza del credito, sulla sua scadenza, sull’importo o sulla subordinazione del pagamento a una condizione, ometterla può mettere a rischio l’intero provvedimento.
La giurisprudenza recente conferma che lo strumento è ancora utilizzato
Il pignoramento prima della sentenza in Columbia Britannica non è un rimedio storico rimasto soltanto sulla carta.
In Versatile Media Ltd. v. Zhang, 2026 BCSC 1032, la Corte Suprema della Columbia Britannica ha esaminato alcuni ordini di pignoramento emessi nell’ambito di una controversia commerciale relativa ad apparecchiature per la produzione cinematografica e all’utilizzo di spazi di studio.
L’attore faceva valere obbligazioni contrattuali per oltre 1,5 milioni di dollari statunitensi. I convenuti chiesero la revoca degli ordini e contestarono, tra l’altro, che il credito fosse sufficientemente determinato.
La Corte respinse la richiesta di revoca.
La decisione è importante per i creditori perché dimostra come l’analisi della natura determinata del credito continui ad avere applicazione concreta nelle moderne controversie commerciali.
Il semplice fatto che il convenuto contesti la propria responsabilità non significa automaticamente che la domanda sia indeterminata.
Il giudice deve esaminare la struttura del contratto e la reale base del calcolo.
Ciò non significa, tuttavia, che qualsiasi controversia contrattuale consenta di ottenere un pignoramento prima della sentenza.
Le specifiche disposizioni del contratto, la storia dell’esecuzione, il metodo di calcolo dell’importo e le eventuali difese del convenuto restano essenziali.
Il convenuto può chiedere la liberazione delle somme pignorate
Un ordine di pignoramento prima della sentenza è uno strumento cautelare, non una decisione definitiva sul credito principale.
L’articolo 5 del Court Order Enforcement Act consente al convenuto di chiedere la liberazione totale o parziale del pignoramento. Il giudice o il funzionario giudiziario competente può disporla se la ritiene giusta alla luce di tutte le circostanze.
Il creditore dovrebbe quindi prepararsi fin dall’inizio alla possibilità che un ordine ottenuto inizialmente venga successivamente sottoposto a un esame in contraddittorio.
Deve essere in grado di dimostrare:
- perché il proprio credito abbia un carattere pecuniario sufficientemente determinato;
- come sia stato calcolato l’importo;
- se siano state considerate tutte le riduzioni e rettifiche appropriate;
- se siano state indicate tutte le clausole contrattuali rilevanti;
- se il terzo debba effettivamente una somma qualificata al convenuto;
- se tale obbligazione esistesse nel momento giuridicamente rilevante;
- se vi siano altre circostanze che incidono sul mantenimento dell’ordine.
Un provvedimento che non resiste a questo controllo può offrire soltanto un vantaggio temporaneo e comportare costi aggiuntivi.
Un esempio pratico per un fornitore straniero
Supponiamo che un produttore tedesco fornisca apparecchiature industriali a una società della Columbia Britannica.
Il prezzo contrattuale è di 400.000 CAD. I beni vengono consegnati e accettati. Il compratore paga 100.000 CAD, ma non versa i restanti 300.000 CAD entro la scadenza.
Il produttore avvia un procedimento giudiziario in Columbia Britannica.
Attraverso un’attività lecita di ricerca patrimoniale scopre che una società commerciale canadese deve al compratore 220.000 CAD per merce già ricevuta.
In una situazione del genere, la possibilità di utilizzare un pignoramento prima della sentenza merita una valutazione tempestiva.
Il creditore deve comunque dimostrare che il proprio credito di 300.000 CAD soddisfa i requisiti previsti dalla legge. Devono essere considerati eventuali sconti contrattuali, rettifiche, compensazioni e controversie reali sull’esecuzione.
Deve inoltre esistere una base concreta per affermare che la società commerciale canadese debba effettivamente al convenuto una somma suscettibile di pignoramento.
Se tutte le condizioni sono soddisfatte e l’ordine viene ottenuto e notificato prima che il cliente effettui il pagamento al debitore, il credito può potenzialmente essere incluso nella procedura.
Modifichiamo ora un solo elemento.
Supponiamo che il convenuto sia una persona fisica e che una società debba pagargli 20.000 CAD come normale retribuzione lavorativa.
La conclusione giuridica cambia.
L’articolo 3(4) impedisce il pignoramento prima della sentenza di tale credito salariale.
Il valore economico delle due somme potrebbe essere simile, ma è la loro qualificazione giuridica a determinare la disponibilità dello strumento cautelare.
Che cosa dovrebbe verificare prima un creditore straniero?
Prima di prendere in considerazione un pignoramento prima della sentenza in Columbia Britannica, è utile rispondere in ordine ad alcune domande.
Il credito del creditore è un’obbligazione pecuniaria sufficientemente determinata?
L’importo dovrebbe risultare dalla base giuridica e dalla documentazione, anziché dipendere principalmente da una futura valutazione giudiziale dei danni.
Sono stati considerati tutti gli sconti, le compensazioni e le rettifiche contrattuali?
La somma dichiarata come dovuta deve tenere conto di tutte le appropriate riduzioni.
Chi deve realmente denaro al convenuto?
Una banca, un cliente, un committente o un altro potenziale terzo debitore deve essere identificato sulla base di fatti concreti e non di semplici supposizioni.
Qual è la natura giuridica dell’obbligazione del terzo?
Occorre stabilire se il convenuto disponga già di un credito contrattuale o di un’altra pretesa pecuniaria capace di rientrare nel meccanismo.
Il pagamento è già stato effettuato?
Il momento della notificazione può essere decisivo.
La somma costituisce stipendio o salario?
In tal caso occorre considerare il divieto legislativo di pignoramento prima della sentenza.
Esistono fatti sfavorevoli o clausole contrattuali che devono essere indicate?
Una domanda senza previa comunicazione alla controparte dovrebbe essere preparata presumendo che il convenuto tenterà successivamente di contestare l’ordine.
Il pignoramento prima della sentenza è quindi allo stesso tempo una questione processuale e una questione di qualità delle informazioni patrimoniali.
Quanto meglio il creditore comprende il modo in cui l’attività del debitore genera crediti e quali controparti controllano i relativi flussi di pagamento, tanto più accuratamente può valutare l’utilità pratica del meccanismo.
La riforma dell’esecuzione è stata approvata, ma non è ancora in vigore
Nell’analisi del diritto della Columbia Britannica è inoltre necessario distinguere il regime attualmente applicabile dalla riforma dell’esecuzione già approvata.
La provincia ha adottato il Money Judgment Enforcement Act, destinato a modernizzare in modo significativo l’esecuzione delle sentenze di pagamento.
Tuttavia, a settembre 2026, le disposizioni sostanziali della nuova legge — articoli 1–214 — non sono ancora entrate in vigore.
L’analisi contenuta in questo articolo continua pertanto a basarsi sul vigente Court Order Enforcement Act.
La distinzione è particolarmente importante quando si consultano pubblicazioni relative alla futura riforma. Il fatto che una legge sia stata approvata non significa che le sue nuove procedure siano già applicabili a un caso attuale.
Perché questo strumento può essere importante nel recupero internazionale dei crediti?
Per un creditore straniero, il bene più prezioso di una società debitrice della Columbia Britannica potrebbe non essere un immobile, un macchinario o il denaro già presente su un conto bancario conosciuto.
Potrebbe essere un credito dello stesso debitore verso un’altra impresa.
Se il creditore straniero dispone di un credito sufficientemente determinato e riesce a individuare una posizione creditoria qualificata del convenuto verso un terzo, il pignoramento prima della sentenza può consentire di proteggere quel valore economico prima della conclusione del procedimento principale.
Lo strumento non sostituisce però la necessità di provare il debito originario.
Il creditore deve giustificare correttamente l’importo, considerare le appropriate riduzioni, indicare i fatti rilevanti, verificare l’effettiva obbligazione del terzo e intervenire nel momento appropriato.
L’eccezione relativa allo stipendio dimostra inoltre perché la corretta qualificazione dell’attivo sia fondamentale. Un credito commerciale e la retribuzione di un lavoratore possono entrambi rappresentare somme che un terzo deve al convenuto, ma il diritto della Columbia Britannica non li tratta allo stesso modo prima della sentenza.
Il pignoramento prima della sentenza dovrebbe quindi essere considerato come uno dei possibili strumenti provinciali nell’ambito di una strategia più ampia di recupero crediti in Canada, e non come un rimedio automatico per qualsiasi debito non pagato.
Se il creditore sa che un debitore della Columbia Britannica sta per ricevere un pagamento significativo da un cliente, la priorità dovrebbe essere verificare tempestivamente la natura del proprio credito, la qualificazione giuridica della posizione creditoria del debitore e il momento previsto per il pagamento, prima che il denaro confluisca nella normale liquidità operativa del debitore.


